허동관
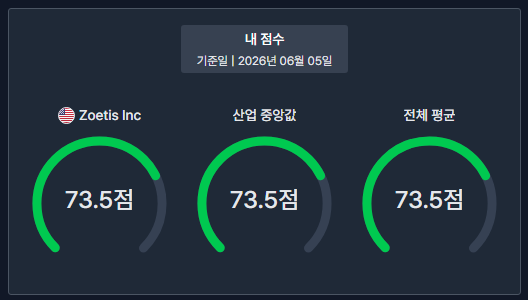
오토파일럿을 기준으로 제무제표를 한바퀴 돌려 보는 시간을 가졌다.
73.5점이면 어느정도인지 모르겠다.
총매출 성장률은 놈진 않으나 성장하고 있는 편, 2025가 좀 저조했다.
매출전망대비 실제 매출은 컨센서스와 거의 같은 정도. 소폭 우위.
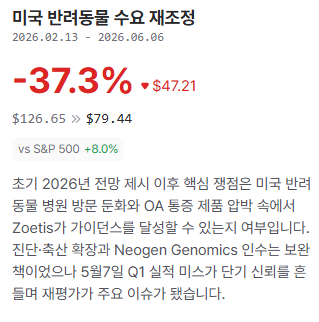
추정치는 현재 추세로 소폭씩 상승 추정이나 최근 이슈들로 다소 가이던스가 조정되었다는 내러티브는 있다.
매출이익 영업이익 순이익 다 흑자, 상승중. 상승폭 자체는 들쭉 날쭉, 성장세는 아니다.
비경상비용이 지속적으로 발생을했고,
작년, 재작년이 91m, 88m불로 제법 큰데, 대부분은 구조조정 비용이다.
이부분을 10k에서 봐야 할듯.
roe는 어찌된게 2025 67%? 심지어 상승세다.
roce는 아직 모르겠다. roa 와 유사한 개념으로 생각된다.
유동비율은 3.15. 유동성은 충분하고,
순차입금/ebitda는 1.87, 이익 대비 부채가 다소 높은편이라고 볼수 있다.
성숙 기업이므로 투자를 하면서 차입금 상활 혹은 주주 배당을 하고 있는 기업이고,
실제로 배당 성향이 30%대로 주주 환원 적이다.
현금흐름도 모법적이고,
최근 내부자거래까지도 발생한 상황.
제무제표 오토파일럿 이후,
투자하기에 위험한 기업이라고 생각되지는 않는 상황이다.