프리미엄
예측대회
투자분석
아카데미
커뮤니티
Valley AI 시작하기시작하기
Valley Space인기
[산업] 아연 채굴 기업들
Aurum[1] 산업 분석

[산업] 아연 채굴 기업들

avatar
Aurum
2026.05.30조회수 106회
avatar
Aurum
구독자 2,270명구독중 31명
투자 웨이트 트레이닝 독서와 여행 사진찍기와 맛집
댓글 1개

밸류체인

아연은 "광석은 부족하지 않은데 정제 금속은 남아돌고, 정작 돈 버는 길목인 제련소는 마진이 말라죽는" 구조입니다. 즉 병목이 광산이 아니라 제련(smelting) 단계로 이동한 것이 2025~2026년 아연 밸류 체인의 핵심 특징입니다.


image.png


1) 광산·채굴 (Upstream) — 정광 생산

아연 광석을 캐서 부유선별로 농축한 정광(Zn 함량 50~55%)을 만드는 단계입니다. 글로벌 채굴량은 연 1,200만 톤대이며, 국가로는 중국·페루·호주·인도·미국 순으로 집중되어 있습니다.


메이저는 Glencore(Kazzinc·Mount Isa·Antamina), Teck(알래스카 Red Dog), Hindustan Zinc(인도), Nyrstar 등입니다. Glencore는 2024년 상반기 동안 노르덴함 제련소를 재가동했고, 정광 공급망이 빠듯해지기 시작했습니다.


투자 포인트는 "광산이 협상 우위를 쥐고 있다"는 점입니다. 정광이 귀해지면 광산은 제련소에 지불하는 가공비(TC)를 깎을 수 있어 마진이 광산 쪽으로 쏠립니다. 다만 노후화 리스크가 큽니다 — 미국 Red Dog 광산과 호주 Cannington 광산은 광석 품위 저하와 매장량 고갈로 올해 생산 가이던스가 낮아졌고, 페루 Antamina도 줄어듭니다.

신규 공급은 아프리카 Kipushi·Gamsberg, 러시아 Ozernoye 광산 가동으로 약 35만 톤이 늘어나는 정도라, 전체적으로는 "부족은 아니나 빠듯한 균형"입니다.


2) 제련·정련 (Midstream) — 병목 구간 ⚠️

정광을 배소→침출→전해로 99.995% 순도 아연괴(SHG)로 만드는 단계입니다. 여기가 현재 밸류 체인의 진짜 병목입니다.


가공비(TC/RC)는 광산이 제련소에 내는 수수료로, 제련소의 핵심 수익원입니다.


정광이 제련 능력보다 남으면 TC가 오르고(제련소 유리), 정광이 귀해지면 TC가 떨어집니다(광산 유리). 지금은 후자가 극단으로 치달아 현물 TC가 톤당 0달러 부근, 일부 부산물 풍부한 정광은 마이너스 입찰까지 나오는 상황입니다.


"벤치마크 시스템이 구조적으로 무너졌다"는 표현이 나올 정도입니다.


원인은 두 가지가 겹쳤습니다. 정광이 빠듯해진 데다, 중국이 제련 능력을 공격적으로 늘려 마진을 깔아뭉갰습니다.


중국의 전례 없는 제련·가공 능력 확장은 글로벌 정련 아연의 약 절반을 차지하면서 TC에 하방 압력을 가하고 있습니다. 결과적으로 서방 제련소가 위기입니다 — 중국의 처리 능력 급증이 금속 전반의 마진을 짓누르면서 서방 제련소가 위기에 처했고, 가공비가 마이너스로 돌아서자 일부는 가동을 중단했습니다.


제련소들은 은(silver)과 황산 같은 부산물 수익으로 낮은 가공비를 메우고 있어, 부산물이 풍부한 정광 확보가 생존 변수가 됐습니다.


순수 제련(pure smelter)은 마진이 가장 취약합니다. 반면 광산-제련을 수직 통합한 사업자(예: Hindustan Zinc)나 정광 공급 유연성이 큰 통합 메이저가 상대적으로 버팁니다.


한편 미국·한국은 이 병목을 기회로 보고 자국 정련을 키우는 흐름인데, Korea Zinc는 2027~2029년 단계적 가동을 목표로 74억 달러 규모 미국 제련소(테네시)를 추진 중입니다.

→ 오...고려 아연


공급

아연 공급의 큰 그림은 세 가지입니다. ① 채굴(1차 공급, 연 약 1,200만 톤) → ② 제련·정련(정제 금속 공급, 연 약 1,370만 톤, 2차 포함) → ③ 재생(2차 공급, 전체의 약 30%). 그리고 이 모든 단계의 공통 특징이 중국 집중입니다.

image.png


USGS 2024년 추정 기준으로 본 1차 공급(광산)의 핵심은 압도적 중국 집중입니다. 위 차트처럼 중국이 약 400만 톤으로 단일 1위, 페루 130만 톤, 호주 110만 톤이 뒤를 잇고, 인도·미국·멕시코가 70만~86만 톤 수준입니다. 세계 광산 생산 합계는 약 1,200만 톤이고, 상위 5개국이 글로벌의 약 66%를 차지합니다. 즉 공급이 소수 국가에 몰려 있어 한두 곳의 차질이 전체 균형을 흔듭니다. 공급원 구성으로는 약 70%가 광산 채굴, 30%가 재활용(2차 공급)에서 나옵니다.

→ 생각보다 재활용에서 공급량이 많군요


정련(제련) 공급은 더 집중됩니다.

광산 단계의 중국 비중이 약 1/3이라면, 정제 금속 단계에서는 더 심해져 중국이 글로벌 정련 아연의 약 절반을 차지합니다. 정련 아연 총공급은 2차 포함 연 약 1,370만 톤 규모이며, ILZSG는 2024년 정련 생산이 정광 부족 영향으로 1.8% 감소한 1,370만 톤이 될 것으로 전망했습니다. 공급의 진짜 지리적 급소는 광산이 아니라 이 정련 단계의 중국 쏠림에 있습니다.


공급 추세 — 바닥을 찍고 회복 국면.

광산 생산은 최근 몇 년 줄다가 반등 중입니다. 2022년 2.4%, 2023년 2.1% 감소한 뒤 2024년에도 1.4% 줄어 1,206만 톤으로 예상됐으나, 2025년에는 6.6% 회복한 1,286만 톤이 예측됩니다 — 특히 중국을 제외한 지역에서 8.9%의 견조한 성장이 견인합니다.


회복의 동력은 신규 광산 가동입니다. 아프리카 Kipushi·Gamsberg, 러시아 Ozernoye 광산 증산으로 올해 정광이 약 35만 톤 늘어나는 반면, 페루 Antamina는 줄고, 미국 Red Dog와 호주 Cannington은 광석 품위 저하·매장량 고갈로 생산 가이던스가 낮아집니다. 미국 쪽은 테네시 중부 광산이 2023년 11월 가동 중단 이후 생산이 없는 상태입니다. 신규 증산이 노후 광산의 감소를 메우는, "빠듯하지만 균형"인 구도입니다.


공급 주체(기업)

광산은 Glencore(Kazzinc·Mount Isa·McArthur River·Antamina), 인도 Vedanta 계열 Hindustan Zinc(세계 최대 단일 광산 Rampura Agucha 보유), Teck(알래스카 Red Dog), 중국 Zijin Mining 등이 핵심입니다. 정련 쪽은 Korea Zinc, Nyrstar, Glencore가 주축인데, 앞서 본 가공비(TC) 붕괴로 서방 제련소가 가장 큰 압박을 받는 구간입니다.


매장량은 생산과 다른 그림

세계 매장량은 약 2.3억 톤이며, 호주가 6,400만 톤으로 최대, 그다음 중국 4,600만 톤, 러시아 2,900만 톤, 페루 2,000만 톤 순입니다. 즉 호주는 "매장량 부자"지만 현재 생산은 중국이 주도합니다 — 매장량과 실제 공급은 별개라는 점이 공급 분석의 함정입니다.


공급-수요 균형의 역설

가장 중요한 투자 포인트입니다. 2024년에는 정광 부족으로 정련 생산이 줄어 16.4만 톤 공급 부족(deficit)이 전망됐지만, 정제 금속 자체는 오히려 남아도는 흐름입니다. 2025년에는 광산 생산 4.3% 증가와 정련 증가를 반영해 약 9.3만 톤의 글로벌 공급 과잉(surplus)이 예상됩니다.


정리하면 — 정광(원재료)은 빠듯, 정제 아연(완제 금속)은 과잉. 따라서 공급 측에서 가격을 끌어올리는 힘은 "정광 부족"보다 "정련 차질(서방 제련소 감산·폐쇄)"이 실제로 금속 공급을 줄일 때 더 강하게 작동합니다.


공급 측에서 모니터링할 4개 지표를 꼽으면 ① 중국 정련 가동률·감산 합의, ② TC/RC(광산·제련 마진 배분), ③ 신규 광산(Kipushi·Gamsberg·Ozernoye) 램프업 속도 vs 노후 광산 감소, ④ LME·SHFE 재고 추이입니다.


수요

image.png

위 도넛이 보여주는 용도별 수요의 핵심은 도금의 압도적 비중입니다. 캐나다 천연자원부(NRCan) 기준 최대 용도는 도금 60%, 그다음 아연 합금 15%, 화합물 11%, 황동·청동 9%, 반제품 ...
회원가입만 해도
이 글을 무료로 읽을 수 있어요.

Basic 7일 무료 체험 시작하기
이미 계정이 있으신가요?로그인하기
[1] 산업 분석 카테고리의 다른글

[산업] 희토류 채굴 기업들

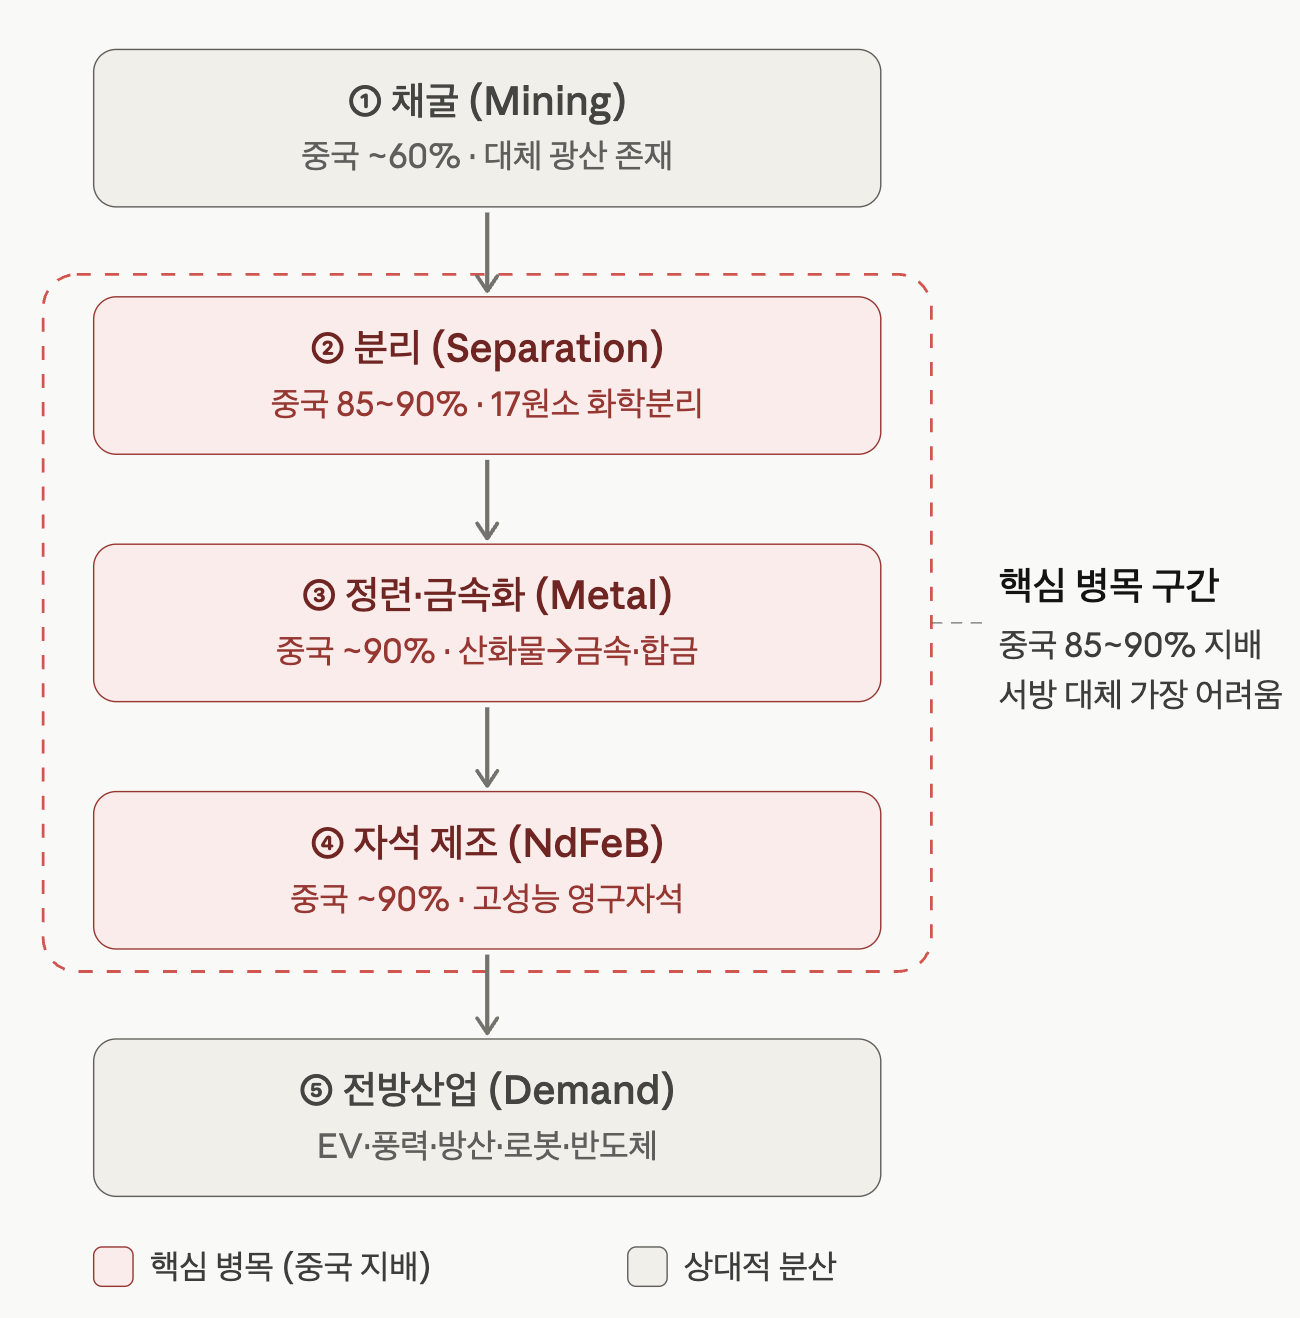
밸류체인 단계별로 무엇이 일어나고, 돈은 어디서 벌리나 희토류 투자에서 가장 흔한 오해가 "광산만 확보하면 된다"는 것이다. 실제로 투자자가 봐야 할 핵심은 광석이 17개 개별 원소로 쪼개지고 → 산화물이 금속·합금으로 바뀌고 → 자석으로 성형되는 중류(midstream) 가공 구간이다. 중국은 전 세계 희토류의 60% 이상을 채굴하고, 80% 이상을 가공하며, 고성능 희토류 자석의 약 90%를 제조한다. 즉 채굴은 분산 가능하지만 가공·자석은 중국 독점이라는 구조다. ① 채굴 — 광물이 매장된 단계. 중국 외에도 미국 Mountain Pass(MP Materials), 호주 Mount Weld(Lynas), 미얀마 등에 광산이 존재한다. 신규 광산 개발이 상대적으로 가능하므로 진짜 병목은 아니다. 다만 광종이 중요하다 — Mountain Pass 같은 경희토류(LREE) 광산은 란타넘·세륨이 80% 이상, 자석용 Nd·Pr이 약 15%, 디스프로슘·테르븀 같은 고가 중희토류는 2% 미만으로 구성된다. ② 분리(Separation) — 혼합 산화물을 개별 원소로 화학 분리하는 단계. 여기서부터가 병목이다. 진정한 공급망 다변화는 단순히 채굴을 늘리는 게 아니라, 중국이 전 세계 용량의 85~90%를 통제하는 정련·가공 병목을 푸는 데 달려 있다. ③ 정련·금속화(Metallization) — 산화물을 금속·합금(strip-cast)으로 만드는 단계. 자본집약적이고 기술 노하우가 필요한데, 서방 산업이 중국 공급이 싸고 안정적이던 수십 년간 이 가공 전문성을 사실상 방치해 잃어버렸기 때문에 재건에 수년~수십 년이 걸린다. ④ 자석 제조(NdFeB) — 마진이 가장 두꺼운 단계. 원광 농축물보다 자석이 훨씬 수익성이 높아, 수직계열화한 업체일수록 가격 변동 사이클에 덜 휘둘리고 마진이 확장된다. 이것이 MP·USAR 같은 "mine-to-magnet" 모델의 투자 논리다. 진짜 알파는 '중희토류 + 중류'에 있다 병목을 한 겹 더 파면 경희토류(LREE)와 중희토류(HREE)의 분리가 핵심이다. 디스프로슘·테르븀·이트륨 같은 중희토류는 훨씬 희소하고 지질학적으로 편중되어 있어 비중국 공급망 구축이 구조적으로 어렵다. 자석을 고온에서 견디게 만드는 Dy·Tb가 여기 속한다. 규모 격차가 투자 기회의 크기를 보여준다. 2026년 1분기 Lynas는 중국 밖 최초의 상업 디스프로슘·테르븀 생산자로서 두 물질 합계 8톤을 생산했는데, 2024년 중국은 같은 물질을 일본 한 나라에만 월 약 14톤 수출하고 있었다. 비중국 대체 용량이 수요 대비 한참 못 미친다는 뜻이고, 이 갭이 가격과 정책 프리미엄으로 이어진다. 실제로 2026년 3월 10일 기준 테르븀 산화물은 중국 내수 $803.81/kg, FOB China 기준 $1,182/kg에 거래됐다. 공급 중국 27만 톤에 이어 미국 5.1만 톤, 호주 2.9만 톤, 미얀마 2.2만 톤 순이며, 상위 3개국이 약 89.7%, 상위 5개국이 약 96.6%를 차지할 만큼 집중도가 극단적이다. 핵심: 광산보다 가공이 더 좁다 투자자가 봐야 할 포인트는 단순 생산량이 아니라 중국 점유율이 밸류체인을 내려갈수록 더 높아진다는 점이다. 중국은 채굴의 60% 이상, 가공의 80% 이상, 고성능 자석의 약 90%를 담당한다. 즉 광산을 분산해도 분리·정련·자석이라는 더 좁은 관문을 통과하지 못하면 공급은 풀리지 않는다. 매장량 vs 생산량의 역설 공급의 또 다른 핵심은 매장량은 분산되어 있는데 생산은 그렇지 않다는 점이다. 중국은 전 세계 매장량의 거의 절반(약 4,400만 톤)을 보유하고 있지만, 매장량 2위 브라질이 약 2,100만 톤(약 23%)을 갖고 있다. 즉 광물 자체가 중국에만 있는 게 아니다. 그럼에도 중국은 세계 최대 매장량을 가졌으면서 2024년 세계 채굴 생산의 69.2%(쿼터 27만 톤 REO)를 차지했다. 매장이 아니라 "캐고 가공하는 의지와 비용·환경 감내"가 공급을 결정해 왔다는 뜻이다. 실제 중국은 국가 지원·낮은 환경기준·저렴한 인건비를 무기로 1994년 약 3.1만 톤에서 2024년 27만 톤으로 생산을 키우며 미국 생산자들을 가격으로 밀어냈다. 비중국 공급 증설의 현실 공급 다변화는 진행 중이지만 속도는 더디다. 2025년 미국이 13.1%로 2위 채굴국에 올라섰고, 정련·중희토류 쪽에서도 증설 파이프라인이 형성되고 있다 — 다만 규모 갭이 크다. 디스프로슘·테르븀의 연간 글로벌 수요는 수천 톤 단위인데, 2026년 1분기 Lynas의 둘 합계 생산은 8톤에 그쳤다. 그래서 전문가들은 대체 공급원이 건설·가동되는 2026~2027년 내내 비중국 시장이 중희토류(HREE) 공급 병목을 겪을 것으로 본다. 정리하면, 채굴 공급은 미국·호주·미얀마로 어느 정도 분산되지만 진짜 좁은 관문은 분리·정련·자석이고, 매장량이 풍부한 브라질·베트남조차 가공 능력이 없어 단기 대체가 불가능하다는 게 공급 구조의 핵심이다. 수요 수요는 한마디로 "자석이 전부"다. 2025년 기준 자석이 전체 희토류 수요량의 48.54%를 차지하며 시장의 성장 엔진 역할을 하고, 그 자석 수요의 96%가 NdFeB(네오디뮴-철-붕소) 자석이다. NdFeB 자석은 "경희토류(Nd·Pr)를 뼈대로 하되, 고온 등급에선 중희토류(Dy·Tb)를 섞는" 구조 Nd·Pr 익스포저(경희토, 상대적으로 공급 분산 가능) Dy·Tb 익스포저(중희토, 비중국 대체가 가장 어려운 병목) Lynas·MP의 중희토 분리 증설이 주목받는 게 바로 이 Dy·Tb 쪽 병목 때문 나머지 촉매·연마재·금속합금·형광체는 저성장 영역으로 비중이 줄고 있다. 그래서 수요를 본다는 건 사실상 NdFeB 자석이 어디에 쓰이는지를 보는 것이다. 그 자석 수요를 전방산업별로 쪼개면 자동차(EV)가 압도적이다. 2025년 NdFeB 최종수요는 자동차 약 39.2%, 가전 약 22.8%, 에너지(풍력·재생) 약 19.1%, 의료·항공·방산 등 특수용도 약 6.8% 순이다. 현대 EV의 80~90%가 NdFeB 모터를 쓰고 차량 1대당 약 1.5kg의 자석이 들어간다. 성장은 "자석·중희토류"가 평균을 앞선다 희토류 전체 수요는 2026~2031년 연 5.61% 성장이 전망되는데, 영구자석 용도는 7.43%, 원소 중에서는 고온 자석에 필수적인 디스프로슘이 7.26%로 가장 빠르며, 산업자동화 전방산업은 6.49%로 가장 빠른 최종수요 부문이다. 즉 평균보다 자석과 중희토류(특히 Dy)에 수요가 쏠린다. 다음 파도: 로봇과 AI 현재 비중은 작지만 성장 기울기가 가장 가파른 게 휴머노이드 로봇이다. 전 세계 희토류 자석 수요는 2025년 약 385,000톤·약 190억 달러 규모로 연 7.8% 성장 중인데, 현재는 작은 수요처인 로보틱스가 2040년에는 NdFeB 자석 소비의 단일 최대 동인이 될 것으로 전망된다. 데이터센터·AI 인프라의 정밀 모터·냉각, 직구동 풍력 확대도 같은 방향이다. 시장 규모로는 자석 시장이 2025년 약 220억 달러에서 2030년 약 300억 달러로 연 6.4% 성장이 컨센서스다. 관련 기업들 MP Materials (NYSE: MP) — 서반구 유일의 통합 광산-분리 시설. 투자 논리의 핵심은 정책 백스톱이다. 국방부(DoD)가 MP의 NdPr 제품에 대해 10년간 kg당 $110 가격 하한을 약정해 비시장적 변수로부터의 취약성을 줄이고 안정적 현금흐름을 보장한다. 시장가가 하한을 밑돌면 DoD가 차액을 보전하고, 가격이 기준을 넘으면 상승분의 30%를 가져가는 구조이며, 10X 설비 자석 생산 100%에 대한 10년 오프테이크와 연 최소 1.4억 달러 EBITDA가 보장된다. 자석은 농축물보다 훨씬 수익성이 높아 수직계열화로 마진이 확장되며, 과거의 가격 사이클은 여전하지만 하락 국면의 충격이 정부 지원으로 완화된다. Lynas Rare Earths (ASX: LYC) — 중희토류(Dy·Tb) 분리의 비중국 유일 상업 생산자. 2025년 5월 첫 상업 디스프로슘 산화물, 6월 테르븀 생산을 확인했고, 2025년 10월 말레이시아에 5,000tpa 피드스톡 규모의 신규 HREE 분리 설비 확장을 발표(2026년 4월 사마륨부터)했다. 중희토류 익스포저가 가장 순수한 이름. USA Rare Earth (Nasdaq: USAR) — 금속·합금(LCM 보유)과 자석을 함께 노리는 다운스트림 통합. 2026년 1월 상무부 CHIPS 프로그램으로부터 $277M 연방자금과 $13억 선순위 담보대출을 포함한 총 $16억...
[1] 산업 분석
2026. 05. 29
15
0
353
[산업] 희토류 채굴 기업들

[산업] 텔루륨 채굴 기업들

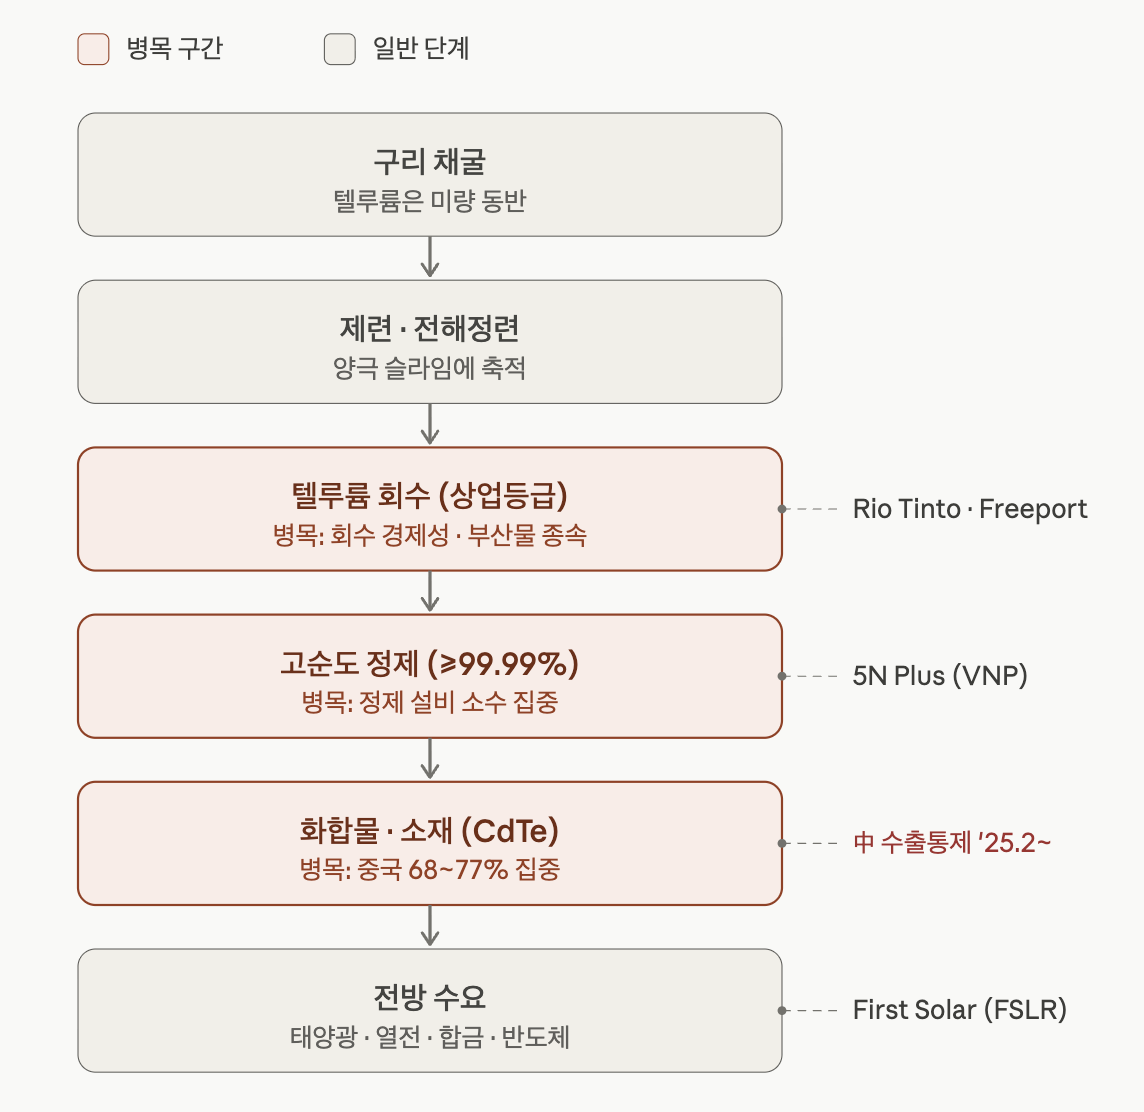
밸류체인 핵심 본질: "수요 따로, 공급 따로"인 부산물 금속. 텔루륨은 독립 광산이 아니라 구리 전해정련의 부산물로 약 95%가 생산돼. 양극 슬라임 속 농도가 0.01~0.05%에 불과하고, 가용 텔루륨의 40~60%만 회수되는 구조야. 이게 투자 논리의 출발점인데 — 텔루륨 가격이 올라도 공급이 바로 늘지 않아. 공급량을 결정하는 건 텔루륨 수요가 아니라 구리 시황이거든. 구리 가격이 약하면 정련 가동이 줄고, 텔루륨도 같이 줄어. 가격 탄력성이 거의 없는 전형적 비탄력 공급이야. 잠재 공급은 많지만 "경제적 가용성"이 막혀 있음. USGS 분석상 2018년 양극 슬라임에 함유된 텔루륨은 약 1,930톤으로, 실제 생산량의 거의 4배였어. 즉 물리적으로는 훨씬 많이 뽑을 수 있는데, 정련소들이 굳이 회수 설비를 깔 유인이 없어서 그냥 흘려보내는 거야. 이 "회수 의사결정"이 1차 병목이고, 가격이 충분히 오르거나 정책 인센티브가 붙어야 풀려. 단계별 병목과 플레이어 ① 회수 (상업등급) — 부산물 종속·회수 경제성. 전 세계 회수 정련소가 손에 꼽혀. 미국은 텍사스와 유타 단 두 곳이고, Rio Tinto의 Kennecott(유타)가 2022년부터 연 20톤 규모로 생산하며 미국 내 2개 생산자 중 하나야. 투자 가능 대상은 구리 메이저(Rio Tinto, Freeport-McMoRan) — 다만 텔루륨은 매출 기여가 미미해서 "순수 노출"은 아니야. → 기존 글에서 다루었던 기업들이군요. 갑자기 AI 가 반말을? ② 고순도 정제 (≥99.99%) — 설비 소수 집중. 회수된 상업등급을 반도체·태양광용 고순도로 끌어올리는 단계가 또 다른 관문이야. 서구권 핵심은 5N Plus(TSX: VNP). Kennecott의 텔루륨이 캐나다 5N Plus에서 박막 반도체 소재로 가공된 뒤 First Solar로 공급되는 북미 완결형 공급망이 형성돼 있어. 5N Plus는 대형 박막 태양광 고객과 take-or-pay 계약을 통해 2025~26년 33% 물량 성장, 2028년까지 추가 25% 증가를 확보했고, 2026년 조정 EBITDA 가이던스 1억~1억5백만 달러를 제시했어. 주가는 2026년 4월 14일 기준 C$35.64로 12개월간 약 322% 상승한 상태. 가격 — 이원화된 시장 수출통제가 만든 가장 흥미로운 현상은 가격 이원화야. 중국 내수(99.99%): 2026년 4월 기준 약 780 CNY/kg, 전년 대비 약 6% 상승 수준. 2025년 중반엔 수요 부진으로 600~650 위안/kg($83.8~90.8)까지 하락하기도 했어. 서구권 소매/투자자가: 2026년 4월 24일 기준 kg당 $243.30, 2025년 초 대비 +66.7%, 2024년 초 대비 +89.8%. → 같은 금속인데 서구권 조달가가 중국 내수가의 2~3배에 거래되는 구조 공급 ① 지리적 집중 — 사실상 중국 단일 공급원. 위 차트에서 보듯 2위권(러시아·일본 각 70톤)을 다 합쳐도 중국 1국에 한참 못 미쳐. USGS도 2024년 중국이 정련 텔루륨 글로벌 생산의 약 75%를 차지(정보 불충분으로 집계 제외된 다수 국가 제외)한다고 봤어. 더 중요한 건 생산 방식의 차이야 — 중국은 자국 태양전지 산업 확장에 힘입어 텔루륨을 부산물이 아니라 1차 타깃으로 채굴하는 유일한 국가야. 다른 모든 나라는 구리 정련의 곁다리로만 뽑는데, 중국만 텔루륨 자체를 목적으로 캐는 구조라 공급 의지·물량 모두 통제 가능하다는 뜻이야. ② 시장 규모 자체가 초소형. 글로벌 연 생산이 약 1,000~1,180톤에 불과해. 2022년 글로벌 생산은 681톤 수준이었던 걸 감안하면 빠르게 늘긴 했지만 여전히 "톤" 단위 시장이야. 희소성의 근원은 광석 함량인데, 구리 광석 약 1,000톤을 처리해야 텔루륨 1kg이 나오는 수준이거든. 시장이 작다는 건 약간의 수요·정책 충격에도 가격이 크게 출렁인다는 의미이기도 해. → 구리 1,000톤에 텔루륨 1Kg 이라니 ㄷㄷㄷㄷ 이렇게 생겼다고 하네요 ③ 부산물 종속 — 가격이 올라도 공급이 안 따라옴. USGS 기준 90% 이상이 구리 전해정련 양극 슬라임 부산물이고, 나머지는 납 정련 스키밍과 비스무트·구리·납아연 제련 분진·가스에서 회수돼. 공급량을 결정하는 모(母)변수가 텔루륨 수요가 아니라 구리 시황이라, 텔루륨 가격이 급등해도 단기 증산이 거의 불가능해. 이게 구조적 공급 비탄력성의 핵심이야. ④ 잠재 공급은 많지만 "안 뽑음". 앞서 봤듯 양극 슬라임에는 실제 생산량의 약 4배가 잠겨 있어. 즉 물리적 부족이 아니라 정련소들의 회수 투자 의사결정이 막힌 거야. Kennecott 사례는 기존 구리 정련 설비를 활용해 최소 자본으로 텔루륨 생산 전환이 가능했고, 북미 정련 처리량을 감안하면 신규 광산 없이도 회수 시스템 최적화만으로 국내 생산을 크게 늘릴 잠재력이 있다고 평가돼. 가격·정책 인센티브가 충분히 강해지면 풀릴 수 있는 병목이라는 뜻 ⑤ 미국은 "캐기만 하고 정제는 못 함". 공급 안보 관점의 약점인데, 2024년 미국 내 구리 정련소는 텍사스·유타 2곳뿐이고, 텔루륨은 미국에서 정제되지 않아 두 시설의 구리 텔루라이드를 모두 수출해 외부에서 가공했어. 회수(업스트림)는 되는데 고순도 정제(미드스트림)가 비어 있어서 5N Plus(캐나다) 같은 외부 정제에 의존하는 구조야. ⑥ 재활용은 사실상 무의미. 공급 보완책으로 기대하기 어려워. 텔루륨 용도가 ...

[산업] 흑연 채굴 기업들

밸류체인 상류 — 채굴/원료 (저마진, 범용화) 천연 흑연은 광석을 부유선광으로 약 94~98% 농도까지 끌어올리는 단계로, 자원 자체는 상대적으로 풍부합니다. 전 세계 천연 흑연 생산은 연 700~750kt 수준이고, 중국이 500~550kt, 아프리카(모잠비크·마다가스카르 등)가 140~160kt를 담당합니다. 합성 흑연 원료(니들코크·콜타르피치)는 석유·석탄 부산물인데, 여기서도 중국 비중이 큽니다 — 저유황 페트코크 생산의 약 69%(2023년)를 중국이 차지. 채굴 단계는 가격 변동성과 중국발 공급 과잉에 노출돼 마진이 얇은 구간입니다. 중류 — 병목 구간 (가치와 리스크가 동시에 집중) 천연 경로: 플레이크 → 구형화(spheronization) → 정제(99.95%) → 코팅. 구형화에서 원료의 상당량이 부산물로 빠져나가는 수율 손실이 크고, 정제에 HF·HCl 등 강산이 쓰여 환경 규제·폐수 처리 부담이 큽니다. 구형 흑연은 중소형 플레이크 정광 대비 3~4배 비싸며, 비용의 상당 부분이 강산 사용에 따른 엄격한 환경 요건에서 발생합니다. 합성 경로: 흑연화(graphitization) 가 약 3,000°C 초고온 공정이라 에너지 집약적이고, 결국 전력비가 곧 원가 경쟁력입니다. 이 중류 단계가 중국이 압도적으로 쥐고 있는 곳입니다. 중국이 구형 흑연의 85~90%, 합성 흑연 음극재의 95% 이상을 통제합니다. 음극재(AAM)는 밸류체인에서 부가가치가 가장 크게 잡히는 단계지만, 동시에 가장 모방·재구축이 어려운 구간(capex·환경 인허가·고객사 인증 사이클)이라 진입장벽입니다. 하류 — 수요 (구조적 성장) 리튬이온 배터리 음극은 흑연이 주력 소재이고, 무게 기준으로는 리튬보다 흑연이 셀에서 더 큰 비중을 차지합니다. 음극재 수요는 2024년 흑연 소비의 28%에서 2036년 62%로 확대되고, 전체 흑연 수요는 2036년까지 약 310% 증가할 것으로 전망됩니다. 공급 천연 흑연 공급 — 광산 단계 전 세계 천연 흑연 생산은 2024년 약 160만 톤에서 2025년 약 183만 톤으로 18.1% 증가할 것으로 전망됩니다. 압도적 1위는 중국으로, 2024년 127만 톤을 생산해 세계 광산 공급의 약 78%를 차지했고, 그중 약 85%가 플레이크 흑연입니다. (차트의 중국 외 수치는 출처별 추정치라 방향성 참고용입니다. 주목할 변화는 아프리카의 부상입니다. 모잠비크는 Balama 재가동·Nipepe 프로젝트로 생산량이 2024년 36.4kt에서 2025년 약 247.5kt로 7배 가까이 급증할 전망이고, 모잠비크·마다가스카르·탄자니아 등 신흥 아프리카 지역이 매장량의 약 24%를 차지하며 공급 지형을 재편하고 있습니다. 매장량으로 보면 자원 자체는 부족하지 않습니다. USGS 2025 기준 전 세계 확인 매장량은 약 2.9억 톤이며, 중국(8,100만 톤)·브라질·모잠비크 상위 3개국이 약 62%를 보유합니다. 합성 흑연 — 더 크고, 더 집중된 시장 공급을 이야기할 때 천연만 보면 절반만 보는 것입니다. 합성 흑연 부문은 예측 기간 중 천연 흑연보다 시장 규모가 더 커질 전망인데, 집중도는 천연보다 더 심합니다. 합성 흑연은 페트코크·콜타르피치를 2,500°C 이상에서 흑연화하는 에너지 집약 공정으로, 중국이 천연·합성 합산 생산의 70% 이상을 차지합니다. 환경 부담도 큽니다 — 합성 흑연 1kg 생산 시 이산화탄소 약 4.9kg이 배출됩니다. 진짜 병목은 "가공·정제" 단계의 공급 광산 단계 78%보다 더 무서운 숫자는 가공 단계입니다. 중국은 핵심광물의 가공·정제 단계에서 현재 약 90%를 통제하며, 합성 흑연과 희토류에서 2030년까지도 80% 이상의 점유율을 유지할 것으로 전망됩니다. 즉 광석은 여러 나라에서 캘 수 있어도, 배터리에 쓸 수 있는 형태로 만드는 능력은 여전히 중국에 묶여 있다는 뜻입니다. 공급-수요 균형 — 구조적 부족 vs 단기 과잉 투자자가 가장 헷갈리기 쉬운 지점입니다. 장기 그림은 명백한 부족입니다. 배터리급 흑연 수요는 2030년까지 2023년 대비 4배로 늘고, 전체 흑연 수요는 같은 기간 약 2배가 될 전망이며, 시장 규모는 2024년 약 157억 달러에서 2030년 약 364억 달러로 연 15.1% 성장이 예상됩니다. 그런데 단기 현실은 정반대입니다. 2025년 시장은 공급 과잉·수요 부진으로 플레이크 흑연 가격이 눌려 있었고, 2025년 말 체결된 미·중 무역 합의가 천연 음극재 시장의 변동성을 완화시켰습니다. 마다가스카르·모잠비크 프로젝트가 일부 다변화를 제공하지만, 정제 능력은 여전히 고도로 집중돼 있어 공급 충격에 노출돼 있습니다. 정리하면 공급의 핵심 구도는 세 가지입니다. 첫째, 광산 물량은 아프리카 증설로 빠르게 늘어 단기적으로는 오히려 과잉. 둘째, 그럼에도 '인증된 ex-China 가공·음극재' 공급은 ...

[산업] 갈륨 채굴 기업들

밸류체인 갈륨은 "광물 사업"이 아니라 부산물 → 정제 마진 게임입니다. 가치가 생성되는 구간과 병목이 분리되어 있어, 어디에 자본을 태우느냐가 수익률을 결정합니다. 밸류체인 단계별 마진율은 일반적으로 U자형 미소가 아니라 역N자형입니다. 가운데 병목 구간에 마진이 몰리는 구조입니다. 병목 구간 두 곳, 왜 핵심인가 병목 #1 — 1차 회수 보크사이트는 전 세계에 풍부하지만, Bayer 공정에서 갈륨이 150~200ppm 농도로 농축되는 단계에서 별도 회수 설비 없이 폐액으로 빠져나가는 게 글로벌 표준. 중국은 2000년대 후반에 모든 알루미늄 정련소가 갈륨도 함께 추출하도록 정부가 의무화하면서 99% 점유를 확보했고, 서방은 회수 인프라가 거의 없습니다. → 신규 설비 = 정부 보조금 + 가격 프리미엄 결합 = 가장 두꺼운 옵셔널리티. 병목 #2 — 고순도 정제 반도체급 갈륨은 99.9999%(7N) 순도가 필요하며, 조갈륨을 zone refining으로 미량 불순물까지 제거해야 디바이스용 결정 성장이 가능. Neo Performance Materials가 북미에서 유일하게 산업급·상업 가동 중인 정제 시설. 2025년 10월 기준 비중국 갈륨이 $1,247/kg, 중국 내수가 $233/kg — 약 435% 프리미엄이 형성된 이유가 여기에 있고, 이 스프레드를 가져가는 곳이 정제업체입니다. 공급 공급 측면의 핵심은 "공급 늘리고 싶어도 늘릴 수 없는 구조"입니다. 갈륨은 광물 자체가 부족한 게 아니라, 부산물 회수 인프라가 중국에 압도적으로 집중되어 있고, 새 인프라를 짓는 데 2~5년이 걸립니다. 핵심 수치 (2024년 기준) 글로벌 1차 저순도 갈륨 생산: 약 760톤, 시장 가치 약 5.5억 달러 (니치 시장) 중국이 전 세계 1차 저순도 갈륨 생산의 99% 점유. 나머지는 ...
[1] 산업 분석
2026. 05. 29
12
0

[산업] 안티모니 채굴 기업들

밸류체인 1. 채굴 (Upstream) — "여기가 진짜 병목" 세계경제포럼(WEF)의 핵심 인사이트가 흥미롭습니다: 서방의 정련 캐파는 연 60,000톤을 넘지만, 상류(채굴) 공급 부족으로 대부분 가동되지 못하고 있음. 한편 중국 자체 생산도 2018년 대비 30% 감소. 분석가들은 그동안 정련 캐파 확장을 권고해왔으나, 가공 캐파는 유휴, 원료는 더 희소 → 진짜 질문은 "누가 정련할 수 있나"가 아니라 "누가 안정적·우호국 광산을 확보하나"로 바뀜. 구조적 특성: 안티모니의 70%는 금·은·구리 채굴의 부산물 → 안티모니 가격이 올라도 생산이 탄력적으로 늘지 않음. 이게 가격 비탄력성의 근본 원인. 미국 안티모니 수입의 60%는 중국, 20%는 러시아, 10%는 타지키스탄에서 옴 — 사실상 적성국·중립국 의존 90%+. 투자 함의: 광산 자산을 가진 회사가 가장 큰 옵션 가치. 가격 변동 시 마진 레버리지가 가장 큼. UAMY·PPTA가 여기에 해당. 2. 제련·정련 (Midstream) — "지정학 마진의 자리" 기술적으로 환원 제련(1200-1300°C)으로 조(粗)금속 90-98% 순도를 만든 뒤, 알칼리 정련(탄산소다)으로 As·S 제거, 전기 정련(SbF₃-HF 전해)으로 99.9% Sb 도달. 노하우와 환경 규제가 진입장벽. 과점 구조: Hsikwangshan Twinkling Star(중국 五礦그룹 자회사)가 정련 안티모니 30,000톤/년, 안티모니 제품 40,000톤/년 캐파 보유. 중국 내수 30%, 세계 시장 25% 점유. UAMY는 사실상 북미 유일의 정련 능력 보유 → 최대 $245M 규모 DLA(국방조달청) 단독 수의계약. 투자 함의: 서방 정련은 "광석만 확보되면 즉시 마진이 폭발하는 옵션". UAMY가 자체 채굴(몬태나) → 정련 통합 모델을 가는 이유. PPTA-Glencore-Trafigura 협상도 정련 파트너십 확보 게임. 공급 소수 국가 집중 + 부산물 의존 + 구조적 생산 감소 1. 지정학적 집중 — "쓸 수 있는 공급은 더 적다" 표면적으로는 중국 36%지만, 정련까지 보면 훨씬 심각합니다. 중국·러시아가 정련의 약 89%를 통제하며, 2024-2025년 수출 금지가 이미 가격을 2배로 만듦. 서방 입장에서 실제로 접근 가능한 공급은 더욱 제한됩니다 2. 부산물의 저주 — "가격이 올라도 공급이 안 는다" 안티모니 공급 비탄력성의 근본 원인입니다. 2018년 기준 안티모니의 70%가 금·은·구리의 부산물 또는 부생산물로 채굴되어 공급 리스크가 높음. 대표 사례가 러시아 Olimpiada 광산: Polyus가 운영하는 Olimpiada는 주로 금광이지만 2023년 글로벌 안티모니 광산 공급의 20%+ 차지. 즉 안티모니 가격이 급등해도 금광 생산 일정에 종속되어 독립적으로 증산하기 어렵습니다 3. 재활용이 메우는 구멍 (~25%) 부족분을 일부 채우는 게 재활용입니다. 글로벌 안티모니 공급의 약 25%가 안티모니 함유 금속 합금의 재활용으로 생산되어 공급 체인을 강화. 2차 안티모니는 대부분 납축전지의 안티모니납(antimonial lead)을 2차 제련소에서 회수하는 방식입니다. 공급이 만드는 알파: 공급은 비탄력적: 부산물 70% 구조 때문에 가격이 올라도 생산이 빠르게 늘지 않음 → 가격 하방이 받쳐짐. 지정학이 "쓸 수 있는 공급"을 더 줄임: 중국·러시아 정련 89% 통제 + 수출 통제 → 서방 프리미엄 영구화. 신규 서방 공급은 시간이 걸림: PPTA(2029년 가동), 호주 Hillgrove 등은 수년 후에야 의미 있는 물량 → 그 사이 UAMY 같은 기존 생산자가 희소성 프리미엄을 누림. 재활용·동남아 증설이 상방 제한 요인: 25% 재활용 비중과 동남아 캐파 증설이 가격 천장으로 작용. 수요 1. 난연제 (~47%) — "안정적 바닥" 플라스틱·섬유·전자제품의 화재 안전 규제가 떠받치는 비탄력 수요. 납축전지 시장은 연 3-4% 성장으로 안티모니 소비를 지지, 안티모니가 핵심인 글로벌 난연제 시장은 2026년 $100억 돌파 전망. 다만 리스크도 있음: 할로겐프리 난연제 개발과 일부 응용처에서 리튬이온 배터리의 납축전지 대체가 시장 도전 요인. 대체재 위협은 있으나 난연제 응용에서 대체재의 성능은 여전히 부적합한 수준이라 단기 잠식은 제한적입니다.\ 2. PV 글래스 (~31%) — "진짜 게임체인저" 태양광 설치량 자체가 수요를 끌어올리는 구조. 2025년 중국 설치량을 보면 그 규모를 가늠할 수 있습니다: 중국 국가에너지국 발표 기준 2025년 1~11월 신규 PV 설치가 274.89GW로, 2024년 연간 277.17GW에 육박. 안티모니나트륨이 PV 유리의 청정제로 용융온도를 낮추고 광투과율을 높이는 역할을 하며, 현재 성숙한 저비용 대체재가 없음. 방산에서의 실제 용도 물량 자체는 위에 차트에 나오지 않을 적도로 적으나 필수품 USGS가 안티모니를 임계광물 목록에 올린 군사 용도: 철갑탄 등 탄약, 광학장비, 적외선 센서, 야간투시경. 더 넓게 보면 탄약, 적외선 미사일, 핵무기, 야간투시경 등에 쓰이는 전략 금속이고, 화학적으로는 안티모니 삼황화물이 탄약의 뇌관(primer)으로 사용됩니다. 난연재로서는 탄약·군용 합금을 강화하고 전자장비·차량·항공기 배선을 보호합니다. 관련 종목들 → UAMY 컨콜을 보면 되겠군요 PPTA는 "안티모니 옵션이 붙은 대형 금광 개발주" — 2029년 가동 전까지는 캐시플로 없음, 자금조달·인허가 이벤트가 주가 동인. 중국 3사(Hunan Gold, Tibet Huayu, Guangxi Huaxi)는 글로벌 시장지배력이 가장 큼 1. United States Antimony 컨콜 핵심 메시지 회사가 이번에 가장 힘줘서 말한 건 "더 이상 ...
[1] 산업 분석
2026. 05. 29
7
0
84
[산업] 텔루륨 채굴 기업들
[1] 산업 분석
2026. 05. 29
7
1
100
[산업] 흑연 채굴 기업들
93
[산업] 갈륨 채굴 기업들
[1] 산업 분석
2026. 05. 29
8
0
96
[산업] 안티모니 채굴 기업들
avatar
NV사랑DA
2026.06.08

잘봣습니당