프리미엄
예측대회
투자분석
아카데미
커뮤니티
Valley AI 시작하기시작하기
Valley Space인기
추가로 살펴볼 광물들
Aurum[1] 산업 분석

추가로 살펴볼 광물들

avatar
Aurum
2026.05.28조회수 222회
avatar
Aurum
구독자 2,270명구독중 31명
투자 웨이트 트레이닝 독서와 여행 사진찍기와 맛집
댓글 3개

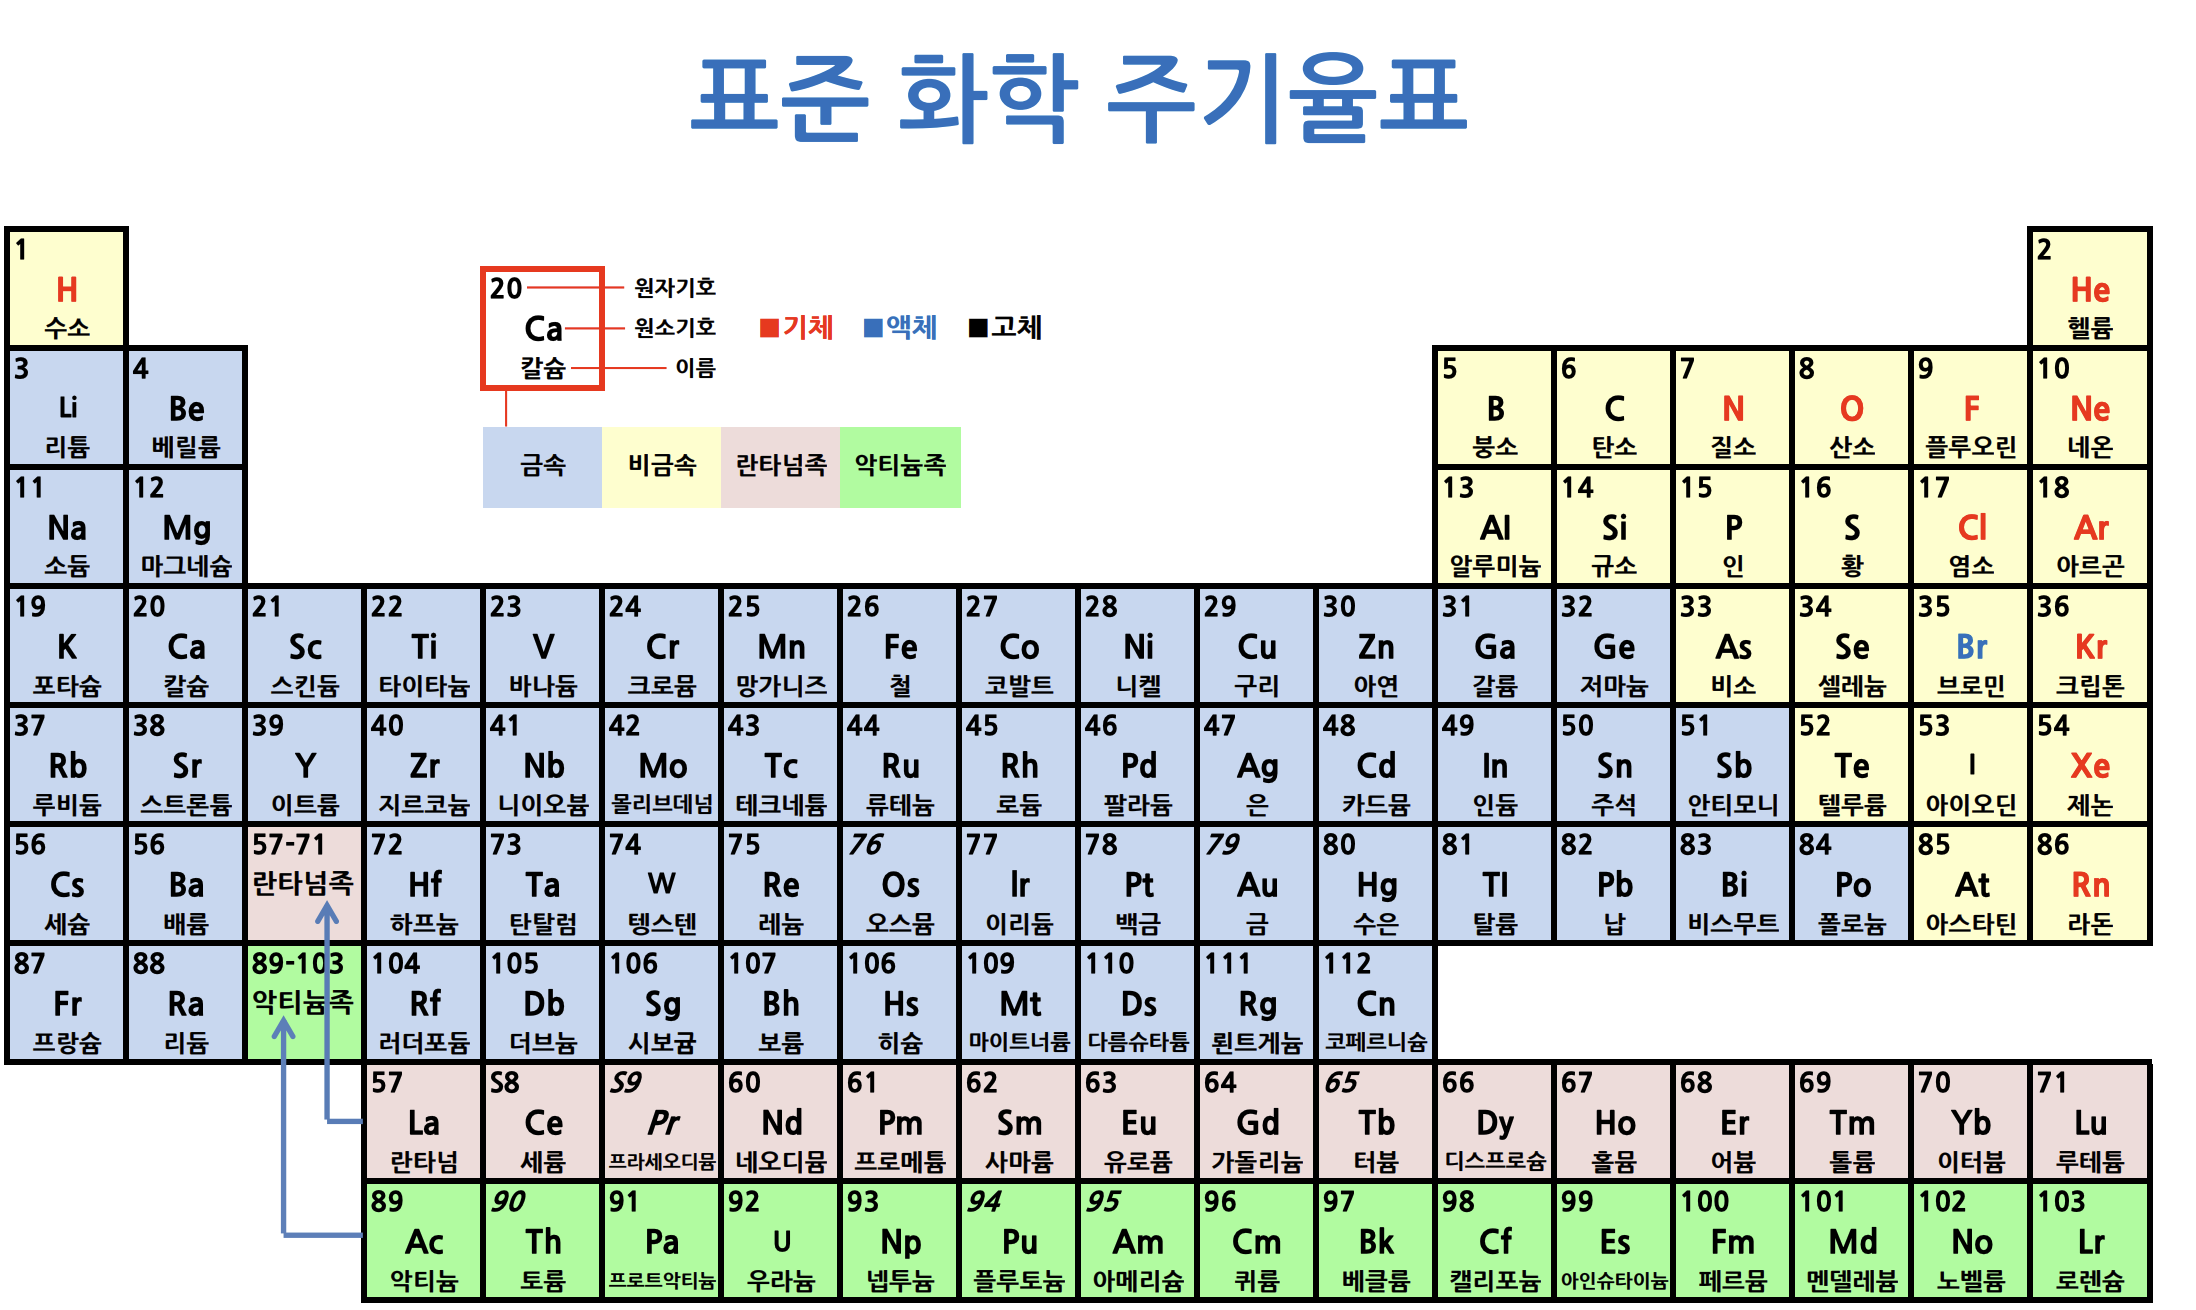
화학 전공도 아닌데 이걸 모두 다 살펴볼수도 없고...

  • [산업] 우라늄 채굴 기업들

  • [산업] 실버 채굴 기업들

  • [산업] 리튬 채굴 기업들

  • [산업] 백금 채굴 기업들

  • [산업] 팔라듐 채굴 기업들

  • [산업] 니켈 채굴 기업들

  • [산업] 구리 채굴 기업들

  • [산업] 알루미늄 채굴 기업들


추가로 살펴볼 것들을 정리해봅니다.

image.png

1. 미국의 전략 광물 = USGS 2025 핵심광물 리스트 (60종)

2025년 11월 7일 USGS가 확정한 2025년 핵심광물 리스트는 2022년 리스트의 50종 전체에 10종(붕소, 구리, 납, 야금탄, 인산염, 가성칼리, 레늄, 실리콘, 은, 우라늄)을 새로 추가하여 총 60종입니다.


이 중 15개가 희토류 원소(별표 표시)입니다.

*60종 전체 (알파벳순, =희토류):


알루미늄, 안티모니, 비소, 중정석, 베릴륨, 비스무트, 붕소, 세륨*, 세슘, 크롬, 코발트, 구리, 디스프로슘*, 어븀*, 유로퓸*, 형석, 가돌리늄*, 갈륨, 게르마늄, ...
회원가입만 해도
이 글을 무료로 읽을 수 있어요.

Basic 7일 무료 체험 시작하기
이미 계정이 있으신가요?로그인하기
avatar
동구리
2026.05.28

개인적으로 이번에 정리해주신 시리즈중에 우라늄을 제일 재밌게 읽었네요 ㅎㅎ
avatar
새장수
2026.05.28

광산 기업 공부도 해보려던 참에 대단히 도움이 되었습니다! 감사합니다.
avatar
IN
2026.05.29

브래이킹 배드...?

[1] 산업 분석 카테고리의 다른글

[산업] 알루미늄 채굴 기업들

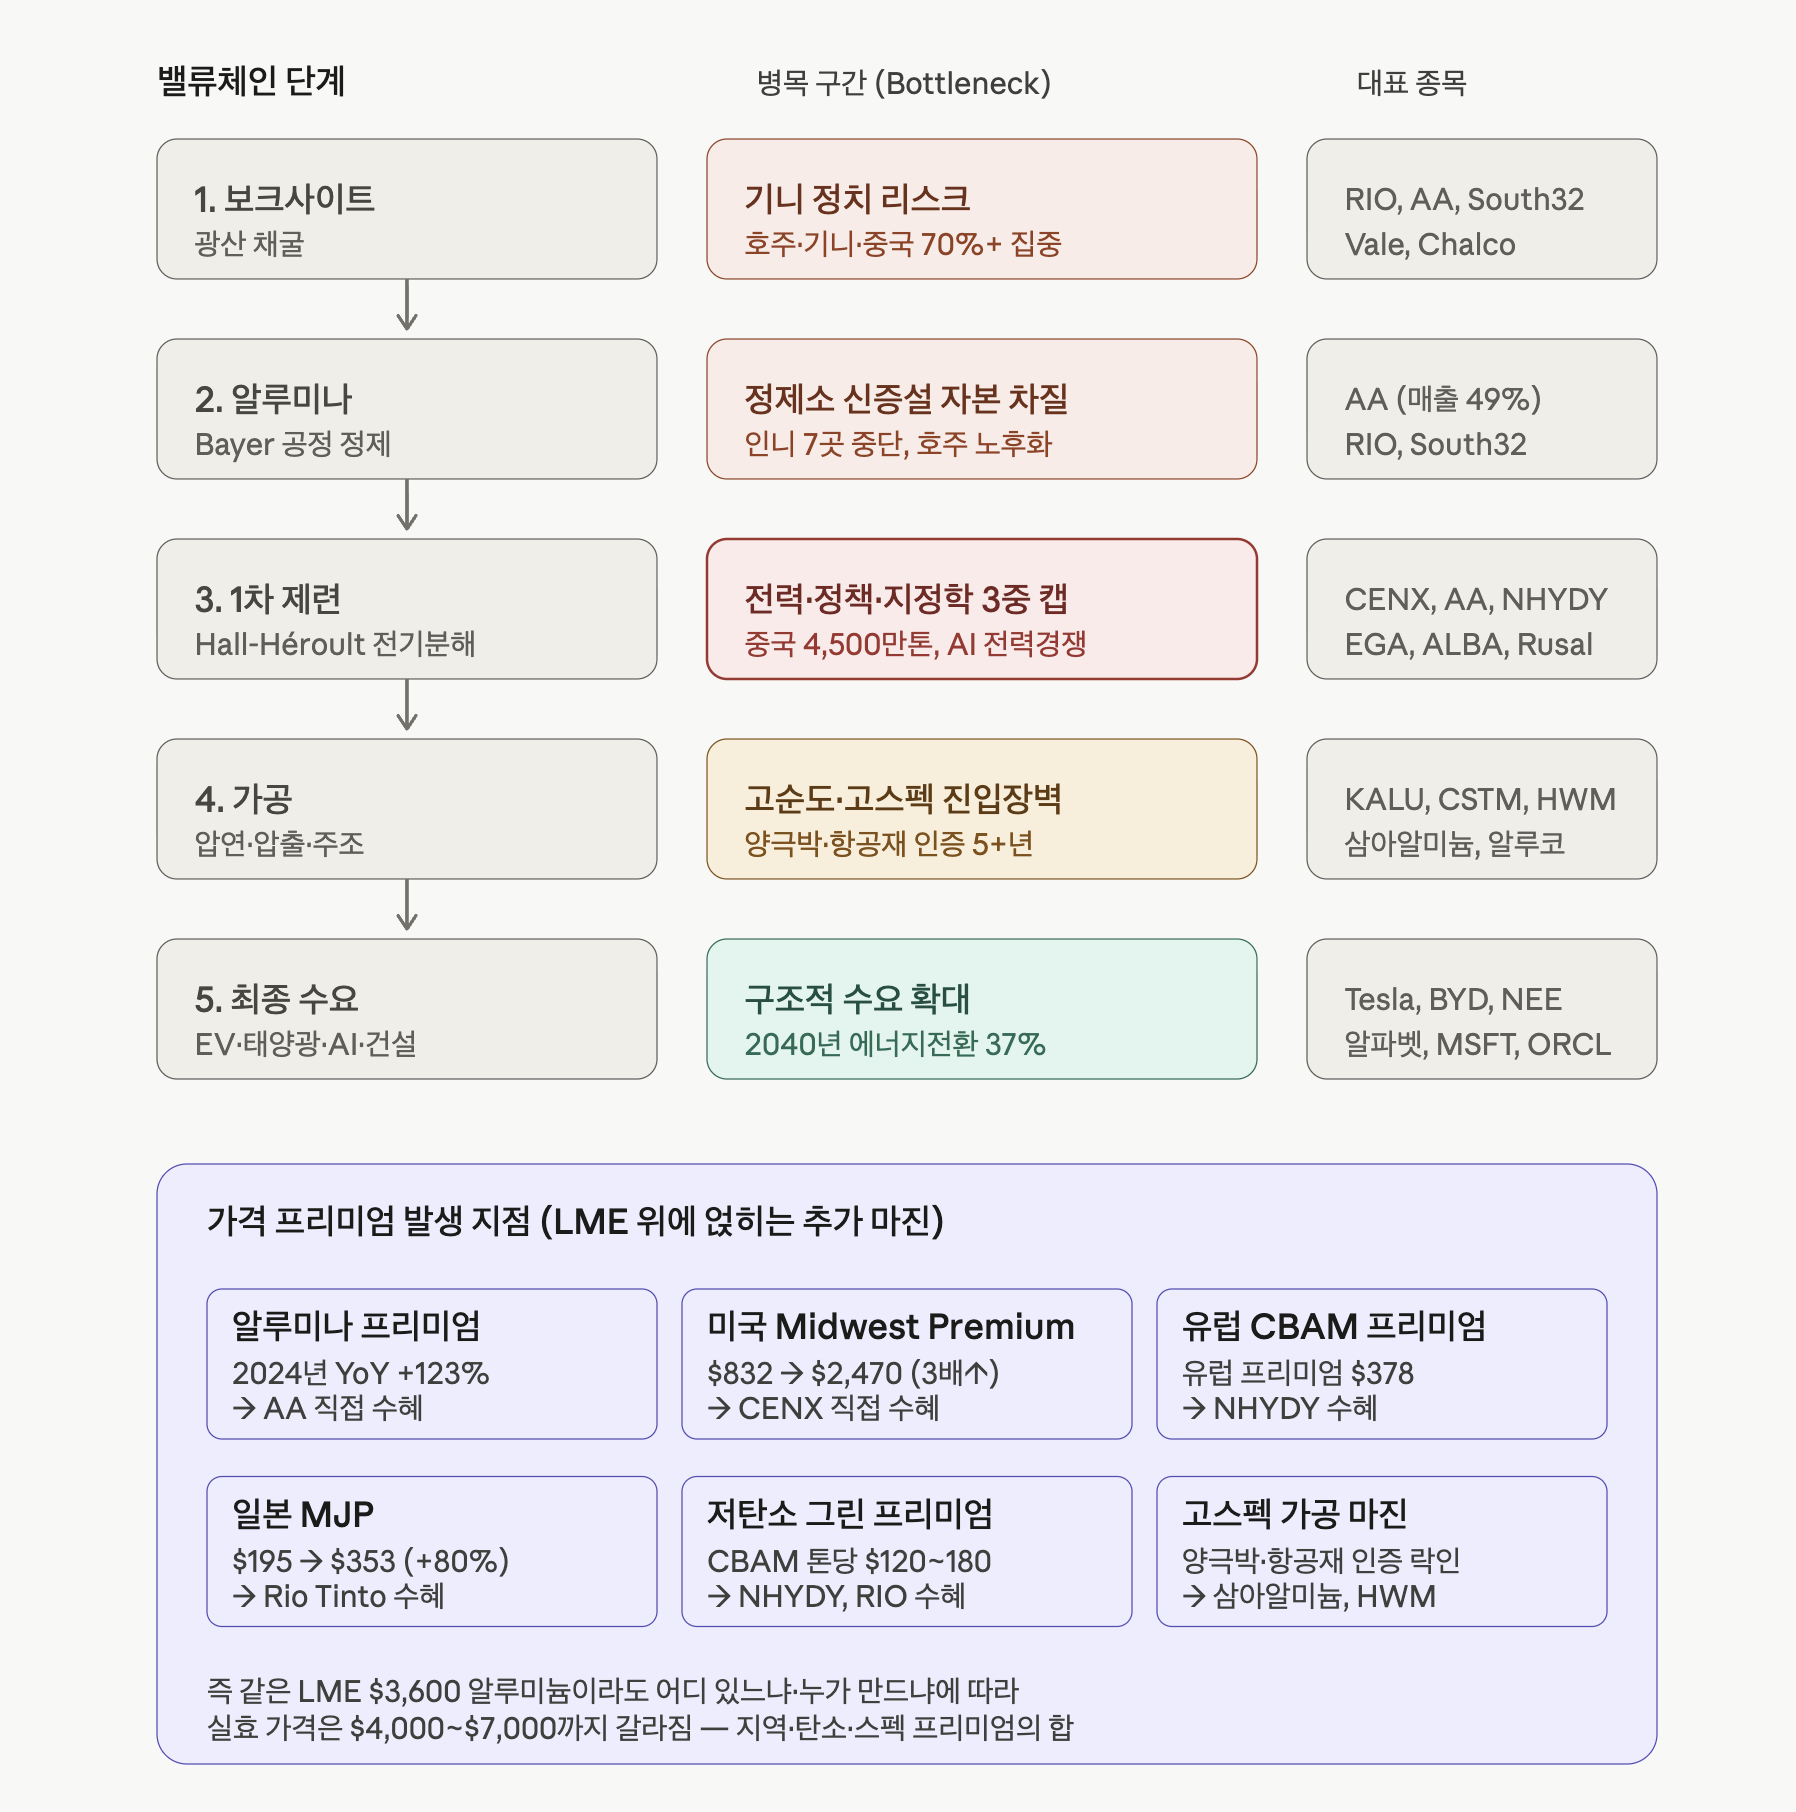
이전 편 [산업] 우라늄 채굴 기업들 [산업] 실버 채굴 기업들 [산업] 리튬 채굴 기업들 [산업] 백금 채굴 기업들 [산업] 팔라듐 채굴 기업들 [산업] 니켈 채굴 기업들 [산업] 구리 채굴 기업들 알루미늄 밸류 체인 알루미늄 공급 알루미늄 공급은 "어디서도 늘릴 수 없는 구조"가 핵심입니다. 글로벌 1차 공급 약 7,100만톤 중 60%가 중국에, 나머지 40%가 지정학·에너지·정책 리스크에 묶여 있어요. 1. 공급은 "어디서도 늘릴 수 없다" 글로벌 1차 알루미늄 ~7,100만톤이 7개 지역에 분산돼 있는데, 각 지역이 다른 이유로 동시에 막혀 있는 게 핵심입니다. 2. 중국 캡은 정책이 아니라 물리적 현실 2017년 4,500만톤 캡이 도입됐을 땐 정책 변수였습니다. 지금은 다릅니다: 2025~2026 비철금속 증가율 목표 4.3% → 1.5%로 하향 (2024.9 발표) ETS(배출권 거래제)편입으로 톤당 $120~180 원가 추가 → 한계 제련소 경제성 붕괴 신규 제련소는 친환경(톤당 13,000kWh 이하) + 지역 오염 규제 충족 필수 캡이 풀려도 단기 12개월 추가 공급은 100만톤 미만 (ANZ 추정). 윈난 수력 회복과 거의 완공된 프로젝트 마무리 정도가 전부입니다. 3. 중동의 "선적 차질"이 아니라 "생산시설 손상" 단순 호르무즈 봉쇄였다면 휴전 후 풀립니다. 하지만: EGA Al Taweelah: 정전으로 전해조 비상정지 → 내부 금속 응고로 설비 손상, 복구 최대 12개월 ALBA: 미사일 피격 + 원료 차질 → Line 1·2·3 셧다운, 가동률 30% Qatalum: 가스 공급 차질로 60% 가동 IRALCO (Arak): 공격 받은 정황 전해조는 한 번 식어 굳으면 복구가 매우 어렵습니다. 휴전·종전이 와도 6~12개월은 안 풀림 — 옵션의 페이오프 구조가 비대칭적인 이유. 4. 대안이 없다 2022년 에너지 위기 때는 중동이 서방 공급을 메꿔줬어요. 이번엔 정반대 — 메꿀 곳이 없습니다. 러시아: 제재로 서방 진입 불가, 아시아로만 흐름 (증산 여력도 제한) 유럽: 2022 충격으로 capa 자체가 줄어든 상태, 추가 셧다운 가능성 인도네시아: 알루미나 정제소 7곳(연 900만톤 가능 capa) 자금 차질로 중단 중국: 캡 + ETS로 묶임 신규 미국 제련소(CENX·EGA 합작 75만톤): 2030년 가동 5. 2차 알루미늄이 유일한 신규 공급원 재활용은 1차 대비 전기를 5%만 쓰고, 탄소배출이 90~95% 낮음. CBAM 시대에는 별도 프리미엄 시장이 형성됩니다. 2026년 글로벌 ~4,100만톤 (CAGR 4.54%) EU가 2026년 상반기에 스크랩 수출 제한 검토 (현재 연 126만톤 아시아 유출) 미국은 스크랩 관세 15% (제품 50% 대비) — 적극 수입 단점: 활용처가 주물·캔 등 저순도 영역에 한정. 박판·압연 같은 고순도엔 못 들어감 알루미늄 수요 1. 수요 구성이 시프트하고 있다 — "사이클" → "구조" 전통 수요(포장·건설·운송 ICE)는 GDP에 연동되는 사이클 자산이었어요. 지금은 에너지 전환 수요가 24% → 37%로 늘면서 GDP보다는 정책·기술 사이클에 연동되는 구조로 바뀝니다. 전통 알루미늄은 경기 침체 오면 빠졌어요. 새 수요(EV·태양광·AI)는 경기 침체 와도 정책 보조금·CAPEX 계획으로 굴러갑니다. 하방이 얕아지는 구조예요. 2. 4개 엔진이 "독립적 + 동시"라는 게 핵심 각각이 단독으로도 강력하지만, 더 중요한 건 상관관계가 낮다는 점입니다: 3. 단위당 사용량으로 보는 진짜 의미 태양광 1GW = 21,000톤 알루미늄. 미국 한 해 신규 50GW면 그것만 105만톤 — 미국 전체 알루미늄 capa 수준 AI 데이터센터 1GW = 8,600톤. 글로벌 2030년 163GW 예상 → 누적 140만톤+ EV 1대 = 250kg = ICE의 1.4배. 2025 BEV 1,600만대 = 400만톤 (vs ICE 평균 사용량 대비 +110만톤 증분) 고전압 송전선 1km = 구리에서 알루미늄 전환 시 톤 단위 수요 발생 4. AI는 양방향 충격 AI는 수요와 공급에 동시에 영향을 미치는 유일한 변수예요. 이게 알루미늄을 다른 산업금속과 구분되는 이유입니다. 수요 측: 데이터센터 알루미늄 직접 사용 (냉각·랙·전력시설) 공급 측: 데이터센터가 제련소 전력 빼앗음 ($40 vs $115/MWh 입찰 격차) 다른 메탈(구리·니켈·아연)은 AI가 수요 측에만 영향. 알루미늄만이 AI가 공급도 깎아내는 구조라서 페이오프가 비대칭적입니다. → 이건 신선하네요 컨콜에서 알아본 산업 흐름입니다. 공급 충격이 사이클을 강제로 끌어올린 국면 — 중동 분쟁으로 제련 250만 톤 + 정련 200만 톤이 한 번에 멈추면서 2026년 글로벌 공급 부족 140만 톤 전망. 원래도 모잠비크 감산·아이슬란드 차질로 재고가 역사적 저점이었던 위에 충격이 얹힌 구조. LME 본체 + 지역 프리미엄 동시 상승의 이중 구간 — LME가 톤당 3,600달러를 돌파하는 동시에 미드웨스트·유럽 프리미엄까지 동반 상승. 호르무즈 봉쇄가 운송 자체를 막아 프리미엄 측면이 더 강하게 반응. 알루미나–알루미늄 양극화 심화 — 알루미늄은 강세지만 알루미나는 API 약세 + 기니 보크사이트 공급 + 중국향 화물 집중으로 부진. 업스트림(정련)에서 다운스트림(제련)으로 산업 이익의 무게중심이 명확히 이동. 수요는 미지근하지만 구조적 축은 견고 — 자동차·건설은 여전히 부진. 다만 전동화·경량화, 전력/데이터센터 인프라, 항공, 국방 재무장이 수요 베이스를 두텁게 받치고 있어 공급 차질 효과를 그대로 가격에 반영. 에너지 헤지율이 마진의 분기점 — 전력 99%를 장기계약·금융헤지로 묶은 Alcoa형 기업과, 비싼 유럽 에너지에 노출된 정유소(San Ciprián 등)의 수익성 격차가 사이클 상단에서 극단적으로 벌어지는 환경. 정책 프리미엄의 등장 — Section 232 관세 + 4월 2일 가치평가 허점 차단 행정명령으로 미국 내 생산자에 인위적 프리미엄 보호막 형성. "미국산 금속으로 국가안보 수요를 채운다"는 내러티브가 정책과 산업 구조에 깊이 박힘. 단, 2029년 정권 교체 리스크가 동전의 뒷면. 글로벌 유휴 캐파 재가동 러시 — Alcoa: Portland·호주·브라질·San Ciprián·Lista 라인 동시 재가동. Century: Mount Holly 증설(총 23만 톤) + 아이슬란드 Grundartangi 2번 라인 재가동, 미국 1차 알루미늄 캐파 +10% 수준 단계적 확장. 7월 말 Century 기준 "10년 만의 풀가동" 진입. 공급 차질의 본격 체감은 Q3~Q4 시차 — "분쟁 이전에 생산된 물량이 이제야 북미에 도착하고 있다"는 발언이 핵심. 실제 공급 부족 체감은 하반기로 갈수록 더 커지는 구조라, 가격·프리미엄이 한 단계 더 점프할 여지가 남아 있음. 분쟁 지속성에 묶인 양날의 칼 — 분쟁이 길어지면 강세 시나리오가 자연스럽게 연장. 그러나 조기 봉합 시 멈춰 있던 250만 톤이 빠르게 시장으로 복귀하면서 현재의 프리미엄이 빠르게 증발할 수 있는 비대칭 구조. 디젤 공급 확약(5월 말까지)·USMCA 협상·서호주 광산 승인이 단기 변동성을 키우는 추가 변수. 1. Alcoa 드러켄 밀러가 이번 분기 비중을 늘린 종목이기도 합니다. 컨콜 핵심 메시지 이번 컨콜에서 회사가 가장 하고 싶었던 말은 "중동이 흔들리니까 알루미늄을 가진 우리가 유리해졌다"는 거예요. 2월 27일 이후 중동 분쟁으로 연간 제련 250만 톤 이상, 정련 약 200만 톤이 멈췄고, 호르무즈 해협 봉쇄로 운송까지 막혔어요. 그런데 Alcoa는 중동에 생산기지가 없으니 이 공백의 수혜를 그대로 받는 구조예요. LME 가격이 톤당 3,600달러를 넘고 지역 프리미엄이 뛰는 게 그 증거고요. 두 번째는 "우리는 에너지 비용 폭등에 거의 안 노출돼 있다"는 자신감이에요. 전력의 99%가 장기계약·금융헤지로 묶여 있어서 ...
[1] 산업 분석
2026. 05. 28
14
2
196
[산업] 알루미늄 채굴 기업들

[산업] 구리 채굴 기업들

이전 편 [산업] 우라늄 채굴 기업들 [산업] 실버 채굴 기업들 [산업] 리튬 채굴 기업들 [산업] 백금 채굴 기업들 [산업] 팔라듐 채굴 기업들 [산업] 니켈 채굴 기업들 구리 밸류 체인 Southern Copper Freeport-McMoRan ① 광산 (Upstream Mining) — 가장 큰 가격 레버리지 경제학적 특성: CAPEX: 신규 광산 $5~10B, 리드타임 17년 마진: EBITDA 40~60% (구리 가격 강세 시 70%+) 운영비 구조: 50% 고정비 → operating leverage 극대화 가격에 노출되는 방식: 구리가 $5 → $6/lb (+20%) 상승 시 광산주 EBITDA는 +50% 이상 증폭. 가장 명확한 "구리 가격 베타". 투자 매력: 사이클 강세에서 multi-bagger 가능. 하지만 단일 광산 사고 리스크(Grasberg, Kakula, El Teniente 사례) 큼. 투자 vehicles: 대형주: BHP, RIO (다각화 메이저 — 구리 노출 50% 미만) 순수 구리: SCCO, Antofagasta, FCX (구리 70%+) 중형: Teck Resources, First Quantum, Lundin ETF: COPX, ICOP → SCCO 는 드러켄 밀러도 가지고 있는 것인데 0.7% 비중입니다. 그가 산다고 반드시 오르는 것은 아님! (재표제표는 대충 봐도 Freeport-McMoRan 보다는 남부 구리(?)가 더 좋아보이네요) 지난분기 금융 섹터도 그렇고 이번 분기 브라질 ETF 도 그렇죠. 꼭 리서치 해보시길. 공급의 5층 구조 — 위에서 아래로 갈수록 비탄력성 누적 ① 매장량 (Reserves) — 지질학적 한계 현황: 전세계 economic reserves ~870 Mt (USGS 2024) 자원량(resources) 포함 시 ~2.1 Bt 최근 35년간 신규 발견 매장량 중 단 5%만 최근 10년에 발견 광석 품위: 1990년 평균 1.6% → 2024년 평균 0.5% (3분의 1로 저하) 투자적 함의: 신규 발견은 가격 신호로 즉시 늘릴 수 없음 (탐사→발견→평가까지 5~10년) 광석 품위 저하는 같은 광산에서 같은 톤수를 캐도 구리 생산량은 줄어드는 현상 → 만성 공급 압박 매장량 부족은 2030년대 이후 본격 위기의 시간 폭탄 ② 광산 CAPA (Capacity) — 구조적 ceiling 현황: 명목 capa ~24 Mt 수준 (실제 생산 ~22~23 Mt) 2025~26년 신규/증설 17건 추가 + 2026~27년 27건 발표 — 표면적 의욕은 큼 그러나 신규 광산 리드타임 평균 17년 (탐사~상업생산) capa 증가의 실효성 함정: Tia Maria (페루): 2010년대 후반부터 정체 Reko Diq (파키스탄): Barrick이 검토 12개월 연장 (2026.3) Resolution (미국 애리조나): 1995년부터 검토 중, 아직 미가동 Pebble Mine (알래스카): 영구 보류 → 명목 capa의 60~70%만이 실제 가동에 도달 ③ 광산 생산 (Mine Production) — 첫 번째 병목 2025년 충격: 메이저 9사 (글로벌 광산 생산의 42%) 가이던스 전부 미달 합산 959만톤 vs 가이던스 1,004만톤 (-3.5%) 단일 사고가 아니라 구조적 효율성 저하: 광석 품위 저하 (Glencore Collahuasi -10.5%, Anglo American -10.1%) 노후화 (El Teniente 1905년 가동) 사고 (Grasberg 산사태, Kakula 침수, El Teniente 갱도 붕괴) 용수 부족 (Antofagasta — 칠레 북부) 에너지 비용 상승 (Codelco 운영비 +5%) → ICSG 당초 2025 +2.3% → 10월 +1.4%로 하향 → 실제 +1% 미만 ④ 정광 공급 (Concentrate) — 두 번째 병목 이게 가장 결정적. 광산 생산의 80%가 정광 형태로 출하 → 제련소에 입력. 불균형 구조: 정광 공급: ~18 Mt/년 (광산 22.8 × 0.8) 글로벌 제련 capa: ~25 Mt (50% 이상이 중국) 갭: ~7 Mt — 즉 제련소가 정광을 못 구해서 가동률 낮음 T/C 마이너스의 의미 정상: 광산이 제련소에 가공비 지불 (+$80/톤) 현재: 제련소가 광산에 보너스 (-$50/톤) 즉 정광이 너무 부족해서 제련소가 "돈을 더 줘서라도" 가져가는 상황 → 제련소 입장에서 공장을 멈추면 고정비 손실이 막대하므로, 어떻게든 정광을 확보해서 공장을 돌려야 함 SX-EW 우회 경로의 황산 리스크: 정련동의 1/5이 SX-EW (산화광을 황산으로 침출 → 직접 카토드) 칠레 1/5, 콩고 절반 이상이 SX-EW 호르무즈 봉쇄 + 중국 5월 황산 수출 제한 → 칠레 -20만톤, 콩고 -12.5만톤 추가 차질 가능 SX-EW란 무엇인가? (구리 생산의 '우회도로') 전통적으로 구리는 [광산(정광) → 제련소(열처리) → 전기분해]라는 단계를 거쳐 만들어집니다. 하지만 SX-EW는 이 복잡한 제련소 단계를 거치지 않는 효율적인 '지름길' 방식입니다. SX (Solvent Extraction, 용매 추출): 구리가 포함된 돌(산화광)에 특정 화학 용액(황산 등)을 부어 구리만 녹여내는 과정입니다. EW (Electrowinning, 전해 채취): 구리가 녹아있는 용액에 전기를 흘려보내 순수한 구리판(카토드)을 바로 만들어내는 과정입니다. → SX 에 하필 황산이 필요...호르무즈!!! ⑤ 정련동 (Refined Copper) — LME 거래 표준 현재 ~28.0 Mt 공급. 광산 생산 22.8 Mt에 스크랩 회수분 5 Mt 정도 추가. 역설적 흐름: 2025년 중국 정련동 생산 +9% — 광산 부진에도 불구 이유: ① 신규 제련 capa 가동 ② 황산 부산물 폭등(황산 가격 폭등으로 얻은 추가 이익) ③ 스크랩 활용 확대 ④ 국유 기업의 정책적 가동 2H26 전환 시나리오: CSPT 10% 감산 합의 — 2분기 정기 보수 확대로 이행 중국 정부 200만톤 신규 capa 신설 계획 중단 NDRC(국가발전개혁위원회) "비철금속 capa 감축" 입장 공식화 황산 가격 normalization → 부산물 보너스 소진 비중국 제련소 폐쇄 (Mitsubishi 오나하마 23만톤, Mount ISA 등) → 구리 가격 상승의 촉매들 추가 공급원: 스크랩 (재활용) 전세계 구리 공급의 30%가 스크랩 — 자주 간과되지만 중요. 유형: New scrap (가공 부산물): 즉시 회수 가능 Old scrap (폐전선, 폐장비): 5~30년 lag 산업용 직접 사용 vs 정련 후 재활용 투자적 함의: 가격 상승 시 스크랩 회수 증가 → 자체 mean reversion 메커니즘 중국이 글로벌 스크랩 정련의 최대 처리국 미국 스크랩 수출 제한 검토 시 글로벌 공급 압박 추가 → 칠레 + 페루 + 콩고가 절반. 공급의 지역적 집중도가 가장 큰 구조적 취약점. 수요 측면 단기 사이클 수요 (~50% 비중) — 전통 수요원 건설 (28% 비중, ~8 Mt) 전통적인 가장 큰 단일 수요. 그러나 mix shift 진행 중. 중국 부동산: 신규 착공 2021 정점 대비 -50%, 2026 -17% 미국 주택: 30년 평균 수준, 모기지 금리에 민감 인도/동남아: 점진 확대, 절대 규모는 아직 작음 구리 용도: 전선 (가장 큰 비중), 배관, HVAC, 지붕재. 건물 1채당 70~200kg. 투자적 함의: 중국 부동산 약세가 글로벌 구리 수요 약세로 직결됐던 게 2010~2020년대 패턴. 그런데 지금은 다른 demand pillar가 부동산 감소분을 메우는 새로운 구조. 이게 가장 중요한 페러다임 변화. 전자·가전 (15% 비중, ~4.3 Mt) 반도체 패키징: 와이어 본딩, 리드프레임 가전: AC가 가장 큰 단일 품목 (1대당 1.5~3kg) AI 서버: GPU 카드, 전원 공급 장치 — 새로운 성장 동력 +4% YoY — AI 서버 수요로 가속 중. 산업 카테고리 안에서 가장 견조. 산업 기계 (12% 비중, ~3.4 Mt) 제조업 capex 사이클에 가장 민감. 로봇·자동화·CNC 신규 수요가 차곡차곡 누적되는 영역. 중기 구조 수요 (~35% 비중) — 4대 demand pillar 이 카테고리가 구리 베팅의 핵심. 가격에 거의 무관하게 발생하는 비탄력 수요. Pillar 1 — AI 데이터센터 숫자: 1MW당 27톤 (Microsoft 시카고 DC 81MW = 2,177톤) 글로벌 capa: 2024 67GW → 2030 163GW 연간 +43만톤 신규 수요 = 2025 글로벌 정련동의 1.8% 구조적 특징: 빅테크 capex 사이클: Microsoft·Meta·Google·Amazon 2026~28 합산 capex $1조+ 미국 주도 (미국 DC capa의 50%+ 점유) AI 학습 → 추론으로 사이클 이동 시에도 capa는 계속 증가 (오히려 추론이 더 분산되어 capa 더 필요) 단일 GW 데이터센터 = 27,000톤 구리 = WRN Casino Project 단일 광산 6개월 생산량 → 구리 가격이 50% 올라도 데이터센터 capex의 1% 미만이 추가됨. 즉 빅테크는 가격에 무관하게 구매. Pillar 2 — 전력 그리드 현대화 가장 큰 단일 demand driver — AI 데이터센터보다 더 큼. 숫자: 글로벌 그리드 투자 2025년 $470B 첫 돌파 중국 국가전력망공사 2026~30 4조 위안 (직전 5년 +40%) 미국 GRIP $10.5B + 추가 $1.9B (2026.3) 연간 추가 구리 수요: ...

[산업] 니켈 채굴 기업들

이전 편 [산업] 우라늄 채굴 기업들 [산업] 실버 채굴 기업들 [산업] 리튬 채굴 기업들 [산업] 백금 채굴 기업들 [산업] 팔라듐 채굴 기업들 니켈 밸류 체인 Upstream(채굴) 광석은 크게 라테라이트(laterite)와 황화광(sulfide)으로 나뉩니다. 과거 배터리급은 캐나다·러시아·호주의 황화광에서 주로 나왔지만, 지금은 인도네시아의 라테라이트가 시장을 장악했습니다. 인도네시아가 전 세계 니켈 생산의 약 60%를 차지하며, 특히 저비용 니켈선철(NPI)과 확장 중인 고압산침출(HPAL) 설비를 통해 글로벌 광산 공급 증가를 주도하고 있습니다. Midstream(제련·정련) 여기서 시장이 갈립니다. 니켈 가공은 두 시장으로 분화되고 있는데, 스테인리스용 저비용 NPI(Class 2)와 배터리용 고순도 니켈(Class 1)입니다. HPAL은 값싼 라테라이트를 배터리급(황산니켈)으로 끌어올리는 핵심 기술이지만 자본집약적이고 황 부족 같은 병목에 취약합니다. 밸류 체인에서 마진과 해자가 결정되는 구간이 바로 여기이며, 통합 저비용 생산자(원광→제련 수직계열화)가 사이클 저점에서도 살아남는 이유입니다. Downstream(수요) → 핵심은 공급 막대가 수요 막대보다 높다는 것입니다. 인도네시아 한 나라가 공급 쪽을 채워 넣으면서 잉여가 만들어지고, 수요 쪽은 여전히 스테인리스강(전체의 약 2/3)에 의존하는데 이 부문이 부진하다는 게 가격 약세의 근본 원인입니다. 스테인리스강이 여전히 전체 수요의 약 2/3로 압도적이고, 그 위에 EV 배터리(NMC·NCA 양극재), 합금·항공이 얹힙니다. 공급: 인도네시아의 "관리된 잉여" 2026년의 지배적 내러티브는 공급 부족이 아니라 잉여 관리입니다. 인도네시아 정부가 2026년 니켈 원광 쿼터를 역사적 고점 대비 크게 낮춘 2.6~2.7억 톤으로 확정했지만, 시장은 ING 기준 약 26.1만 톤의 구조적 잉여를 가격에 반영하고 있습니다. 쿼터 규율은 진짜지만 공급 측 지지는 제한적이며, 바닥을 받쳐줄 뿐 지속적 회복의 촉매는 아니라는 평가입니다. 재고도 부담입니다 — LME 니켈 재고는 28.7만 톤으로 전년 대비 44.2% 증가했습니다. 다만 인도네시아의 의도는 명확합니다. 가격을 국내 산업 지원과 로열티 수입 극대화에 충분할 만큼은 올리되, 신규 생산능력이나 휴광 설비 재가동을 유인할 만큼은 올리지 않으려는 계산된 전략입니다. 즉 공급은 "바닥은 받치되 천장도 누르는" 구조입니다. 수요: 스테인리스 부진 vs EV의 LFP 역풍 스테인리스 생산은 충분하고 제조업 활동이 약해 수요가 부진한 상태이며, 배터리 부문 채택도 아직 수요를 급등시키지 못하고 있습니다. 배터리 쪽에서 가장 중요한 구조적 변수는 LFP(인산철리튬) 전환입니다 — 니켈을 배제하는 LFP 화학으로의 전환이 신규 수요 성장을 둔화시켰습니다. → 투자할만한 상품은 NIKL ETF 밖에 없는 것 같습니다. 컨콜에서 알아본 산업 흐름입니다. 사이클 후반 박스권 균형 — 명확한 강세도 약세도 아닌 균형 국면. 중국 부동산 약세를 인프라·제조·철강수출(연 1억 톤 전망)이 상쇄하며 조강 생산이 안정적으로 유지되고, 고로 가동률도 90% 수준으로 높게 돌아가는 중. 등급 양극화 진행 — 전체 항구재고는 늘었지만(166M톤) 고품질 광석 재고는 1천만 톤 감소. 중국 환경규제 강화로 철강사들이 효율 높고 친환경적인 고품질 광석을 선호하면서, 저품질은 흔하고 고품질은 희소해지는 구조. 고품질 생산자의 프리미엄을 정당화하는 핵심 배경. 지정학발 비용곡선 상향 — 이란·오만 분쟁이 공급 자체엔 "중립"이지만 비용곡선을 톤당 5~10달러 끌어올림. 이 효과가 비대칭적(한계기업이 더 크게 타격)이라 결과적으로 가격 하단을 받쳐주는 방향으로 작용. 중국 구매력 결집 — 분산돼 있던 중국 철강사 구매를 CMRG(중국광산자원그룹)가 한데 묶고, 위안화 결제·항구 재고 방출 카드를 꺼내며 가격 협상력이 구매자(중국) 쪽으로 이동하는 흐름. 공급자 입장에선 협상력 약화 우려. 신규 대형 공급원 (시만두) — 기니 Simandou의 고품질 물량(65%+ Fe) 본격 램프업이 공급을 늘리고 고품질 프리미엄을 잠식할 수 있는 구조적 천장. 향후 가격·프리미엄 방향을 가르는 핵심 변수. 1. Vale SA 매출의 대부분이 철광석이지만 IR 자료를 볼 수 있는 기업 중에 니켈 비중이 높아서 보고 가겠습니다. 컨콜 핵심 메시지 회사가 이번에 가장 힘줘서 전한 건 "어떤 시황에서도 버티는 회사를 만들고 있다"는 회복탄력성 스토리예요. 지정학 변동성(이란·오만 사태)을 오히려 자기네 강점을 부각시키는 소재로 썼다는 게 포인트예요. 둘째, VBM(베이스...

[산업] 팔라듐 채굴 기업들

이전 편 [산업] 우라늄 채굴 기업들 [산업] 실버 채굴 기업들 [산업] 리튬 채굴 기업들 [산업] 백금 채굴 기업들 팔라듐은 독립 광산이 거의 없는 부산물(by-product) 금속입니다. 업스트림 (채굴) 러시아 노릴스크(Norilsk) 지역: 니켈·구리 채굴의 부산물로 팔라듐이 나옵니다. 노릴스크 니켈이 글로벌 공급의 40~45%를 차지합니다. 남아공 부시벨드(Bushveld Complex): 백금(Pt) 채굴의 부산물입니다. 러시아와 남아공을 합치면 글로벌 생산의 80% 이상을 차지합니다. 미국 몬태나(Stillwater)와 캐나다 온타리오는 소규모. → 투자 시사점: 팔라듐 가격이 올라도 광산이 곧바로 증산하기 ...
[1] 산업 분석
2026. 05. 28
13
0
116

[산업] 백금 채굴 기업들

이전 편 [산업] 우라늄 채굴 기업들 [산업] 실버 채굴 기업들 [산업] 리튬 채굴 기업들 백금 밸류 체인 — 병목은 명백히 상류(채굴) 투자 관점에서 백금 밸류 체인의 핵심은 "구조가 거꾸로 서 있다"는 점입니다. 가격이 올라도 공급이 빠르게 반응하지 못하는 구조라, 밸류 체인 단계별로 마진과 위험이 비대칭적으로 분포합니다. 상류 (채굴, Upstream) — 가치와 위험이 가장 집중된 구간입니다. 남아공이 전 세계 백금 매장량의 약 91%, 연간 채굴 공급의 약 70~80%를 차지합니다. 남아공·러시아·짐바브웨 세 나라가 1차 PGM 공급의 약 90%를 통제합니다. 문제는 이게 대부분 심부 지하광산이라는 점인데, WPIC 리서치 디렉터는 "이건 대부분 깊은 지하광산이라 생산량을 빠르게 조절할 수 있는 광산이 아니다… 현실적으로 광산 공급은 당분간 현 수준 부근에 머물 것"이라고 했습니다. 즉 가격이 올라도 신규 공급이 2~3년 내 나오지 않는 구조 — 광산주에 우호적인 배경입니다. 중류 (제련·정련, Midstream) — 백금은 단독 광산이 거의 없고 PGM(백금·팔라듐·로듐) + 니켈·구리의 복합 광체에서 함께 나옵니다. 따라서 통합 제련·정련 능력을 가진 회사가 가치 사슬을 장악합니다. 대형 광산주가 동시에 정련소를 보유한 수직 통합형인 이유입니다. 하류 (수요처, Downstream) — 자동차 촉매(autocatalyst)가 최대 수요처이고, 그 다음 산업용(유리·화학), 보석, 투자(바·코인·ETF) 순입니다. 여기서 투자 변수의 핵심은 EV 전환 속도입니다. 공급 (구조적 타이트) WPIC가 5월 19일 발표한 Q1 2026 Platinum Quarterly는 2026년 전체...
[1] 산업 분석
2026. 05. 28
14
0
[1] 산업 분석
2026. 05. 28
29
10
360
[산업] 구리 채굴 기업들
[1] 산업 분석
2026. 05. 28
12
2
122
[산업] 니켈 채굴 기업들
[산업] 팔라듐 채굴 기업들
97
[산업] 백금 채굴 기업들