2008년 10월 31일, 세계 금융위기의 불신 속에서 사토시 나카모토(Satoshi Nakamoto)는 <비트코인: 개인 대 개인 전자 화폐 시스템(Bitcoin: A Peer-to-Peer Electronic Cash System)>라는 이름의 백서를 발표합니다. 그는 백서에서 비트코인에 대해 다음과 같이 언급합니다. 어쩌면 다음의 짧은 문장에는 비트코인의 가치와 가능성, 거품 혹은 사기 등을 포함한 모든 내용이 담겨있는지도 모릅니다. (...본문에서 이어집니다)
비트코인(Bitcoin)은 어떻게 될까? - 1. 화폐의 관점에서 바라보는 비트코인
들어가며
화폐의 관점에서 바라보는 비트코인
<비트코인(Bitcoin)은 어떻게 될까? - 2. 자산의 관점에서 바라보는 비트코인>으로 이어집니다
들어가며
2008년 10월 31일, 세계 금융위기의 불신 속에서 사토시 나카모토(Satoshi Nakamoto)는 <비트코인: 개인 대 개인 전자 화폐 시스템(Bitcoin: A Peer-to-Peer Electronic Cash System)>라는 이름의 백서를 발표합니다. 그는 백서에서 비트코인에 대해 다음과 같이 언급합니다. 어쩌면 다음의 짧은 문장에는 비트코인의 가치와 가능성, 거품 혹은 사기 등을 포함한 모든 내용이 담겨있는지도 모릅니다.
비트코인은 금융 기관이나 중개자를 통하지 않고 한쪽에서 다른 쪽으로 직접 전달할 수 있는 전자 화폐입니다.
오늘날 비트코인이 주장하는 ‘전자 화폐’의 개념은 새로운 것이 아닙니다. 1980년대 개발되어 1990년 상용화된 데이비드 차움(David Chaum)의 이캐시(eCash)는 최초의 전자 화폐로 등장하였으나, 당시 보편화되어 있지 않은 인터넷 인프라 문제와 기술의 한계로 파산하였습니다.
1996년 골드 앤 실버 리저브(Gold & Silver Reserve Inc)의 금본위 전자 화폐 이골드(E-Gold)도 존재합니다. 당시 사업을 시작한 더글라스 잭슨(Douglas Jackson)은 금에 기초한 지불수단이 생기면 각국 통화의 환전, 수수료 절감에 있어 우위가 있다고 생각했으며, ‘인증받은’ 전자 화폐를 통해 소액결제도 가능할 수 있다고 생각했습니다. 실제로 당시 그의 사업은 인터넷의 도입과 더불어 주목할 만한 규모로 성장했으며, 8,500만 달러 상당의 금을 보증하는 서비스 기업으로 성장합니다.
하지만 미국은 민간 기업이 금본위의 화폐를 발행한다는 것을 인정하지 않았고, 자금 세탁 방조를 근거로 골드 앤 실버 리저브에 대한 수사를 진행합니다. 잭슨은 수사에 적극적으로 협조했음에도 불구하고 실제로 이골드가 자금 세탁과 아동 음란물을 구입하는 데 사용된 정황이 포착됨으로써 구속됩니다. 어쩌면 오늘날 비트코인을 두고 벌어지는 논란과도 유사한 점을 찾아볼 수 있는 사건입니다.
사례에 언급되지 않은 내용을 포함하여 수많은 시도가 존재했지만, 오늘날까지 그 명맥을 유지하는 전자 화폐는 존재하지 않습니다. 2008년 등장한 비트코인 또한 기술력을 통해 기존의 한계를 극복하며 등장합니다. 비트코인이 새로운 가치를 담게 되는 화폐의 역할을 할 수 있을지, 혹은 이골드의 사례처럼 반복되는 역사를 겪게 될지 주목되는 상황입니다.
그렇다면 비트코인이 최초의 가치를 인정받은 시기는 언제일까요? 비트코인이 최초로 채굴된 2009년 1월, 당시 비트코인은 아무런 가치를 가지고 있지 않았습니다. 비트코인을 채굴한 최초의 개발자 및 참여자들 또한 비트코인의 가격이 상승할 것이라고 알 수 없었으며, 그들은 단순히 비트코인을 기반으로 한 시스템이 제대로 작동될 수 있을지 확인하는 것에 관심이 있었습니다.
그러던 2009년 5월, 2009년 5월, 뉴 리버티 스탠다드(New Liberty Standard)에서 페이팔(PayPal)을 통한 최초의 비트코인 구입, 판매 서비스가 시작됩니다. 이곳에서 비트코인은 최초의 가치를 부여받습니다.
$1 = 1,309BTC
해당 가치는 비트코인 채굴에 사용되는 에너지 비용에 따라 책정된 것으로 전해지는데, 컴퓨터 사용에 따른 전기 사용료에 대한 보상이라고 이야기할 수 있습니다. 같은 해 10월, 뉴 리버티 스탠다드가 5.02달러의 금액으로 비트코인 5,050개를 구매함으로써 최초의 거래가 발생합니다.
같은 해 5월, 라스즐로 한예츠(Laszlo Haynek)는 ‘비트코인으로 피자를 주문할 수 있는지 알아보고 싶다’는 단순한 호기심에 비트코인 10,000개로 피자 두 판을 주문합니다. 이는 비트코인이 실물 경제에 연결된 최초의 사례로 평가받습니다. 혹자는 이를 두고 비트코인이 최초의 ‘화폐로 기능’했다고 주장하지만, 이는 아직은 단순히 물물교환의 관점에서 이해할 수 있는 단계이기도 합니다.
이후 비트코인 커뮤니티의 유저 dwdollar가 고안한 개인 간 거래와 더불어, 거래를 지원하는 방식이 점차 확장됩니다. 최초에 달러(USD)의 교환으로 시작된 비트코인을 파운드(GBP), 헤알(BRL)을 거쳐 유로(EUR)로 교환할 수 있는 곳들이 생겨나며, 이들은 오늘날 크립토가 거래되는 거래소의 전신이 됩니다.
태생과 걸어온 길에서부터 이미 비트코인은 많은 이들에게 동상이몽이었는지도 모릅니다. 사토시는 화폐의 개념으로 이를 도입하였지만, 비트코인은 일종의 상품처럼 취급되는 모습 또한 동시에 보여왔기 때문입니다.
실제로 사람들이 비트코인을 어떻게 받아들이고 있는지는 비트코인이 명명되는 용어를 통해 힌트를 얻을 수 있습니다. 케임브리지 대학교(University of Cambridge)에서 조사한 내용들에 따르면 비트코인을 포함한 크립토는 시대, 국가, 기관에 따라 서로 다른 정의로 다르게 불리고 있는 것을 확인할 수 있습니다.
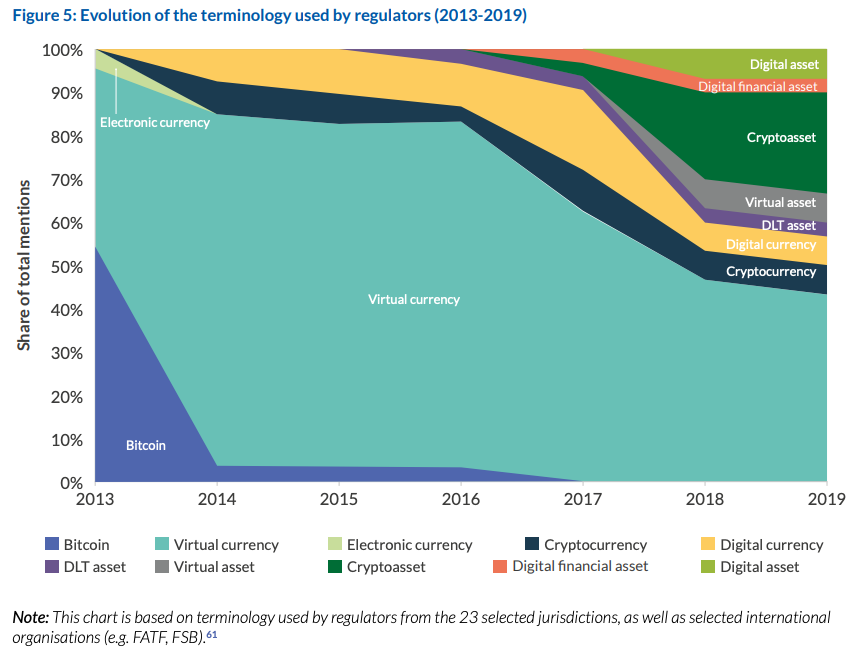
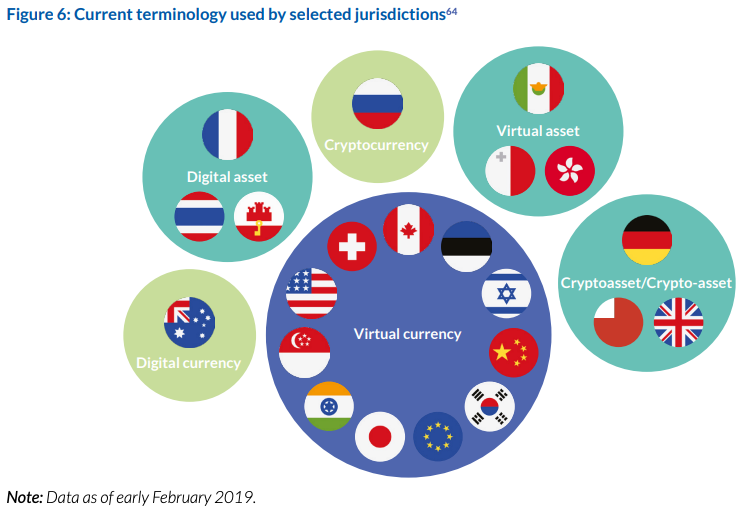
가장 두드러지는 차이는 이를 ‘자산(asset)’으로 볼 것인지, ‘화폐(currency)’로 볼 것인지에 달려있습니다. 사토시는 비트코인을 전자 화폐로 설계했지만 2023년을 기준으로 대부분의 나라에서 바라보는 비트코인은 자산입니다. 반면 일부 투자자들과 월가의 유명 구루들은 여전히 비트코인을 전자 화폐의 관점에서 평가하기도 합니다.
아직 비트코인의 역사가 오래되지 않은 만큼, 비트코인이 어떤 역할을 하게 될지에 대해서는 의견이 분분한 상황입니다. 본 칼럼은 비트코인의 미래 가치에 대해 평가하지 않습니다. 비트코인이 아무런 생산성이 없다고 말하는 워런 버핏(Warren Buffett)과 이에 대해 투자의 목적은 ‘돈을 버는 것’에 있다고 반박하는 빌 밀러(Bill Miller)의 발언 모두를 존중합니다. 하지만 화폐와 자산으로 가능성에 대해 모두 짚지 않는다면 우리는 비트코인을 ‘장님이 코끼리를 만지듯’ 이해하게 될 것입니다.
화폐의 관점에서 바라보는 비트코인
사토시가 최초에 의도한 비트코인은 전자 화폐입니다. 그렇다면 비트코인은 화폐의 기능을 하기에 충분하다고 볼 수 있을까요?
경제 이론에 따라 다소 차이를 보이지만, 오늘날 일반적으로 제시되는 화폐는 1) 교환 수단, 2) 가치 저장 수단, 3) 가치의 척도 라는 기능을 가집니다. 오늘날 비트코인은 어느 정도 재화와 서비스를 교환하는 기능을 수행하고 있는 것으로 인정받습니다. 정부의 정책, 혹은 기업 단위에서 교환의 기능을 수행하는 관련 서비스들이 존재하기 때문입니다.
논란이 되는 것은 가치 저장 수단, 가치 척도로서의 비트코인입니다. 기본적으로 가치의 저장 요소에 따르면 화폐의 가치는 시간이 지나도 동일하게 인정받아야 하지만 현실은 다릅니다. 비트코인은 가치 저장 수단으로 인정받지 못하는 가장 큰 이유는 변동성에 있습니다. 짧은 역사지만 비트코인은 큰 변동성을 보여왔으며, 이는 사람들에게 오늘 물건을 구입한 비트코인이 내일도 시장에서 사용할 수 있을 것이라는 확신을 주지 못합니다.
그럼에도 불구하고 비트코인의 가치 저장 기능은 점차 인정받는 추세입니다. 2022년 ...