서두
시황을 쓰는 것의 어려움은 언제나 제 글을 보고 누군가가 잘못된 투자 의사결정을 하는 것에 대한 두려움입니다. 어제 '시황일주 1편, 시황일주 2편'은 너무 무미건조한 것 같아 각 편에다 제목을 붙여야겠다 싶었는데, 1편의 제목을 S&P 500의 하반기 상방이 5800까지 열려 있다는 것으로 적으려다가 그럼 5800가 목표가라고 누군가 착각하고 투자했다가 손실보면 어쩌지 하는 생각에 계속 좋은 제목을 고민하게 되네요.
어쨌든 오늘의 시황일주를 시작해 보겠습니다.
자산군별 동향
경제지표 동향
주요 뉴스 커버리지 및 월가 소식
데일리 인사이트
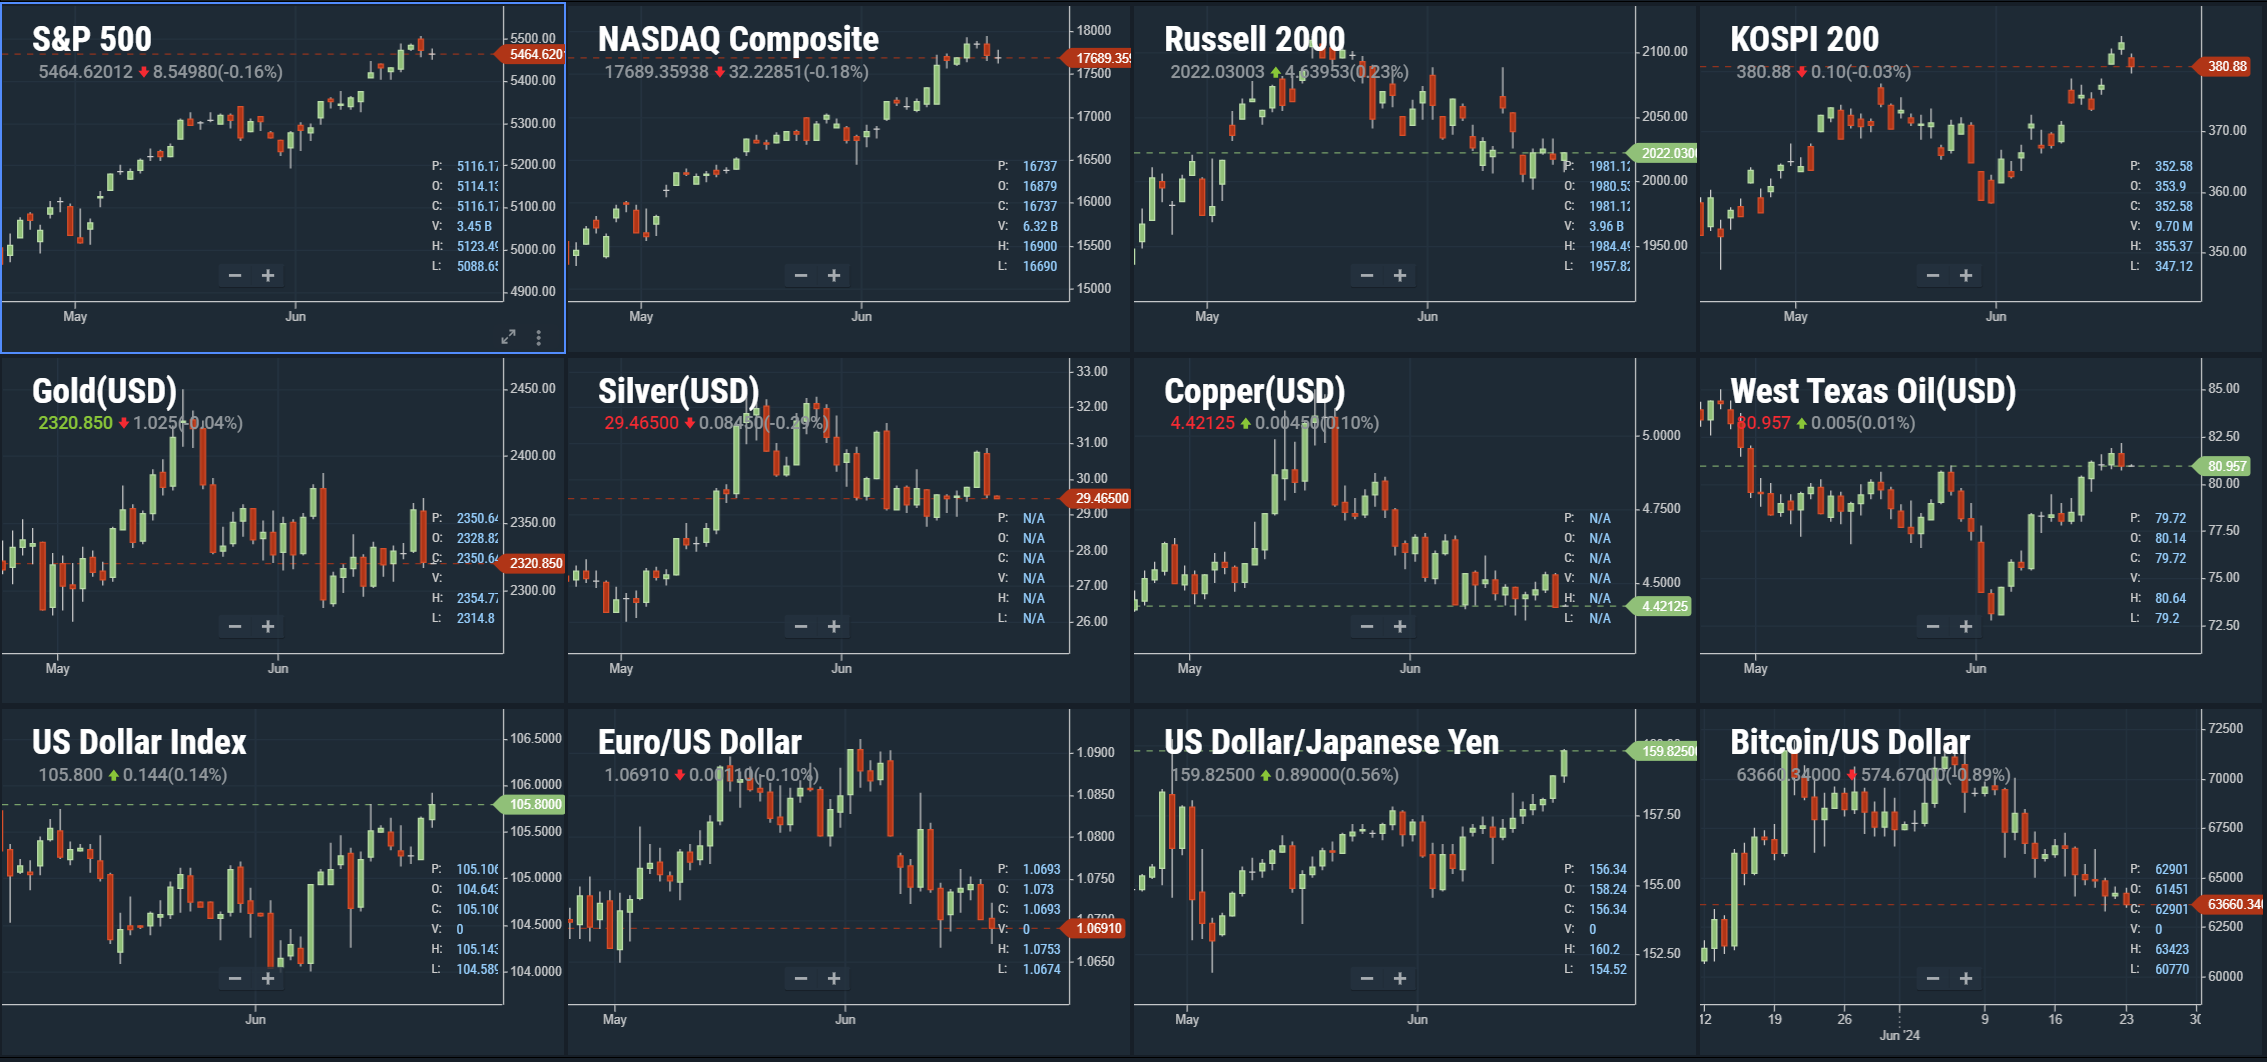
자산군별 동향
제가 요즘 고심하는 부분은 두 가지입니다.
첫째, 제가 올해 상반기의 베이스 시나리오로 생각했던 것보다 2분기의 조정은 얕았고, 신고점의 갱신은 더 가파르고 강하고 일렀습니다.
그것이 과연
그 모멘텀으로 3분기의 주식시장이 생각보다 격하게 6000까지 치솟아 오르고, 대선 이후 더 급격히 떨어지는 모습으로 나올지,
충분한 조정을 다지고 출발하지 못한만큼 대선까지 이어갈 스팀이 떨어진 채로 예상보다 이른 하락장이 시작될지
아니면 지금 곧 6~7월에 짧은 조정이 한번 더 와서 더 탄탄히 다지고 3분기에 상승하는 모습으로 나올지
세 가지 가능성을 모두 오픈해 두고 주시하고 있습니다.
둘째, 바이든/옐런이 3분기에서 대선까지 주식시장을 부양시키기 위해 TGA Account를 적극 활용할 것이라는 사실은 어느 정도 컨센서스가 된듯 합니다. 그렇다면 TGA Account를 사용함에 있어 어떤 기제로 주식 시장을 부양시킬 것인가? 재정지출을 늘림으로써 TGA Account를 소진할 수도 있고, 지출은 그대로 두되 국채 발행량을 줄이는 식으로 TGA Account를 소진하고 Yield를 낮출 수도 있습니다. 이 부분에 대해 팀원이 리서치를 조금 해 보았는데, 확실히 현금성 이전지출은 (COVID 시기 제외한) 예전의 계절성 비해서 2024년 들어 확연히 늘어나고 있습니다. 이전지출의 절대적인 액수가 어느만큼 유의미한지보다도, 경향성이 중요하다는 생각입니다.
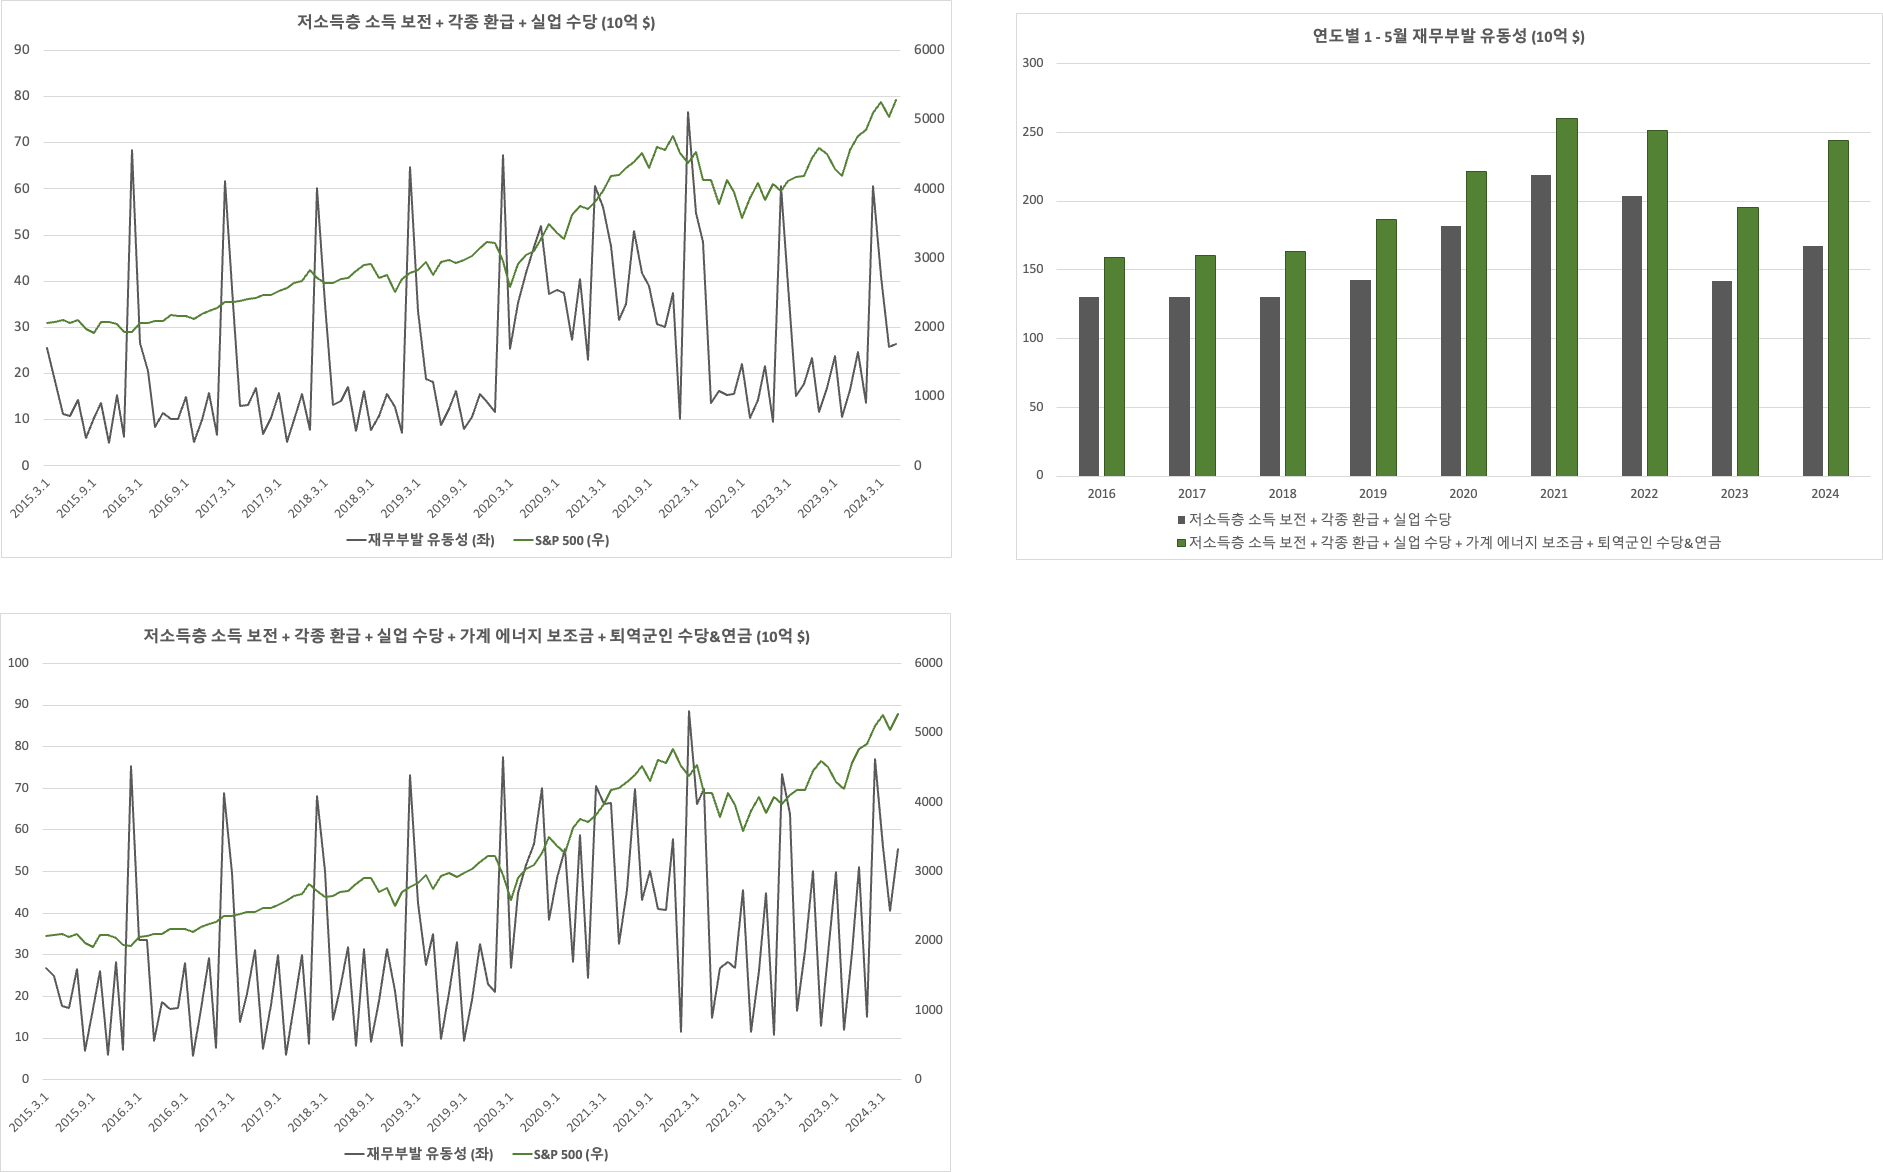
재정지출을 늘려서 대선까지 부양을 하는 경우, 유동성으로 주가를 밀어올리면서 장기채 금리는 유지되되 대선 지날 즈음 인플레이션이 다시 고개를 드는 현상이 나타날 가능성이 높습니다. 반면 재정지출보다는 국채발행량을 조정하는 형태로 부양하는 경우, 국채시장의 압력이 낮아지는 동시에 침체의 기운으로 연준의 금리 인하 확률이 올라가면서 주가가 오르는 모습이 연출되리라 생각합니다. 후자가 후폭풍 측면에서 온건한 방안이지만, 이민 키워드 때문에 이민자 단속을 하면서 고용 지표들이 급격히 나빠지는 와중에 연준이 1회 금리 인하 후 2회차는 더딜 것이라는 시그널을 9월에 주게 되면 주가가 대선 전에 쭉 밀려내려갈 확률도 크기 때문에, 이전지출 경향성에서 힌트를 살짝 얻을 수 있듯이 바이든/옐런은 적극적으로 재정지출을 통해 TGA Account를 사용하는 방안을 쓸 가능성이 높습니다.
한편, 제가 1편에서 TGA Account이 바닥나기 시작하는 구간이 위험 시기라고 말씀드렸지만 옐런도 이를 모르는 것은 아닐 겁니다. 주가는 언제나 미래를 선반영해서 움직이기 때문에, 제가 이제까지 서술한 것처럼 대선 이후에 파국이 있을 거라는 사실이 너무나도 명백해진다면 주가는 대선 전에 하락할 수 밖에 없고 이는 바이든의 재선에는 뼈아픈 일이 될 것입니다. 그러니 옐런의 입장에서는 적어도 산타랠리를 통해 12월-1월까지는 주가가 상승할거라는 기대감을 가질 수 있도록 조절하는 것이 관건이 되리라 생각합니다.
그런데 저는 이에 대해 한쪽을 베팅하라고 한다면, 옐런이 주가부양에 성공할 확률에 60%, 실패할 확률에 40%를 걸 것 같습니다. Don't fight the fed처럼 don't fight the treasury도 통용된다고 봅니다. 60년대부터 지금까지를 보면 미국 대통령/행정부가 주가 부양을 원했을 때는 외생적인 이벤트가 없는 한 그렇게 되었을 때가, 되지 않았을 때보다 많습니다.
남은 40%와 관련해서 가장 중요한 열쇠는 연준과 일본인데요. 연준부터 조금 이야기해보자면 파월은 당연히 옐런의 이 행보를 좋아하지는 않습니다. 2023년 2월, 옐런과 파월은 재정지출 문제에 있어 가시적으로 부딪힌 적이 있는데요. 파월은 경제 성장률보다 재정적자 상승률이 더 높기 ...