서두
오늘의 시황일주를 시작해보겠습니다.
자산군별 동향
경제지표 동향
주요 뉴스 커버리지 및 월가 소식
데일리 인사이트
1. 자산군별 동향
베이스 시나리오
아시다시피 저의 현재 하반기 베이스 시나리오는 옐런/바이든이 재정지출을 풀면서 3분기 금융시장은 수혜를 받고, 4분기에 대선이 끝나면서 인플레 압력이 스멀스멀 올라오고, 국채 시장 금리는 상승하면서 침체 속 스태그플레이션의 조짐과 함께 주가는 크게 악영향을 받는 그림입니다. 그리고 이 과정에서 옐런이 본인의 패를 모두 내놓고 움직이고 있는 만큼 조절에 실패하면 그 하락장이 대선 전에 이르게 찾아올 수도 있고, 아니면 옐런이 플레이를 정말 잘해서 대선 직후 산타 랠리까지 유도할 수 있다면 2025년 1분기에 하락장이 시작되는 그림을 보고 있습니다.
그런데 만약 이 베이스 시나리오가 틀렸다면?
사실 여러 자산군 중에서 주식 시장의 방향성을 맞추는 것은 가장 어려운 게임입니다. 월가아재 유튜브에 내놓았던 저의 뷰 중에서 골드, 국채, 비트코인, 달러라던가 가끔 언급한 개별 종목은 뷰들이 나름 괜찮았다고 생각하는데, 주가지수의 경우는 2020년~2021년 초반까지 괜찮았다가 2021년 하반기에 틀렸고, 2022년 괜찮았다가 2023년은 숏 베팅 성공했던 것 외에는 상승장에서 너무 보수적으로 있었고, 2024년은 상반기에 괜찮았는데 또 어떻게 될지 모르는 일입니다.
항상 예측을 할 때 주지해야할 사실은, 내가 예측하는 사실이 시장 참여자 모두가 아는 사실이라면 아마도 그렇게 흘러가지 않을 것이라는 점입니다. 제가 저 베이스 시나리오를 셋업한 2023년 12월만 해도 3분기에 TGA 유동성이 풀릴 것이라는 이야기가 그렇게 널리 퍼져 있지는 않았습니다. 그러나 지금은 모두가 옐런의 돈풀기에 대해 이야기하면서 대선까지만 먹고 나와야겠다는 말을 합니다. 그러면 저는 뭔가 위화감을 느끼면서 스스로를 재점검하는 시간을 가집니다.
파국이 오지 않을 가능성
아마 베이스 시나리오와 가장 반대되는 시나리오는 대선 이후에 파국이 오지 않는 경우일 것입니다. 그 경우는,
생각보다 옐런이 TGA Account를 소진하지 않고 안정적인 국정 운영을 할 경우
침체로 인해 연준이 양적 긴축을 하반기에 중단하고, 대선이 지날 즈음 금리 인하를 하면서 유동성을 풀어내기 시작할 경우
여전히 높은 금리지만 노랜딩 시나리오 하에 기업 실적도 나쁘지 않은 경우
먼저, 시나리오 1도 불가능한 시나리오는 아닙니다. 왜냐하면 결국 옐런/바이든의 목표는 대선까지의 주가 부양인데, TGA Account의 소진이 오히려 대선 이후 인플레이션 상승과 장기채 금리 급등을 기대하게 하고, 그것이 선반영되어 대선 이전에 주가가 흘러내리는 리스크도 옐런이 충분히 인지하고 있을 것이기 때문입니다. 그렇기 때문에 옐런은 단순히 재정지출을 실물 경제에 펌프질해서 유동성이 금융시장으로 흘러 들어가기를 바라기보다는, 보다 노련한 플레이를 하리라고 생각합니다. 그러나 이 경우에도 하반기에 재정지출을 억제하지 않는 이상, 국채 공급 후폭풍은 늦어도 2025년 초에는 직면해야 하는 문제입니다. 그 문제가 불거질 즈음 연준이 바톤을 이어받아 통화정책 측면을 완화적으로 풀어줄 가능성이 높은데, 그 과정을 얼마나 부드럽게 핸들하느냐에 따라 그림이 달라질 것입니다.
한편, 현재 경제지표들의 전반적인 추이를 보면 소매판매는 견조하지만 고용시장에서 실업률 상승의 조짐이 아주 살짝 보이고 있고, 부동산과 건설 경기가 점진적으로 둔화되는 모습을 보이고 있습니다. 대선이 다가오면서 대선의 화두 중 하나인 불법 이민자에 대한 단속을 강화하게 되면 고용지표가 급격히 악화되면서 이는 소매판매의 부진으로도 이어질 수 있습니다. 저는 이를 옐런의 재정지출이 상쇄하리라 생각하고 있지만, 만약 모종의 이유로 경기 침체가 예상보다 급작스럽게 찾아오게 된다면, 연준이 COVID 시기처럼 급격히 금리를 인하하면서 시장에 유동성이 빠르게 풀릴 수 있습니다. 다만 이 케이스에서는 아마도 주가 하락이 먼저 오고, 뒤이어 연준이 개입하는 그림이 더 가능성이 높다고 생각합니다.
마지막으로, 별다른 파국없이 지금 이대로 쭉 노랜딩 시나리오 하에 기업들은 실적 호조를 보이며 완화적인 재정정책과 긴축적인 통화정책의 동침이 계속될 수 있습니다. 이 경우, 재정정책의 수혜를 받는 서비스 쪽 산업들과 통화정책의 고금리에서 악영향을 받는 부동산 섹터와 같은 부문들의 퍼포먼스 괴리는 점점 더 극심해질 것이며, 그러면 파국이 일어나는 시점은 상업용 부동산의 만기가 25, 26년 돌아오기 시작하는 시기로, 이 때 문제가 극심해지면서 여러 섹터로 파급효과가 미치지 않을까 싶습니다.
한편, 이번 재선 이후를 부정적으로 보는 또 다른 이유는, 바이든이 되든 트럼프가 되든 2번째 임기라는 사실입니다. 그리고 재선이 아닐지라도, 기본적으로 미국 대선 직후의 1년차 주가수익률은 4년 주기 중에 최악의 퍼포먼스를 보입니다.
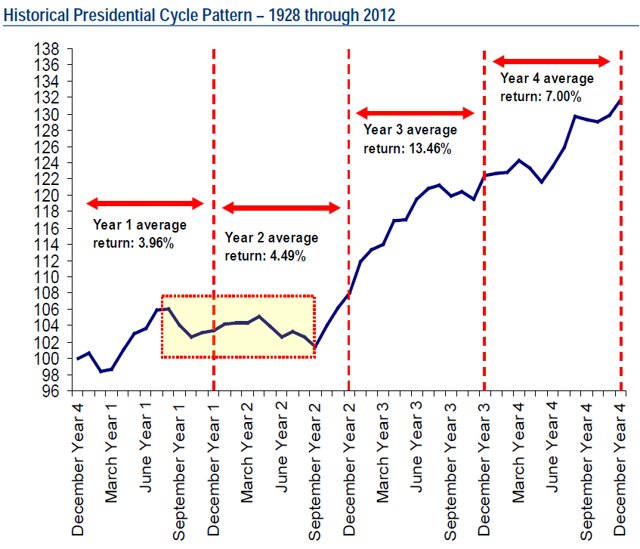
출처: Daryl Montgomery
어떻게 투자하는가?
그런데 이렇게 여러 가지 시나리오를 생각해 봤자 그것을 토대로 어떻게 매매할 것인가까지 연결이 되지 않으면 무용지물일 것입니다. 이 때 유용한 도구가 우리가 글로벌 매크로 지식편에서 배웠던 확률 테이블인데요.
만약 자산배분을 위주로 하시는 분이라면,
가능한 시나리오를 생각한 뒤,
각 시나리오별로 확률을 배정하고,
각 시나리오별 자산군의 선호도를 생각한 뒤,
2번의 확률로 가중평균한 각 자산군의 선호도를 취합하고,
이를 토대로 자산군에 배분을 할 수 있을 것입니다. (여기서 조금 더 고도화를 하려면 포폴관리편의 Black Litterman 모델에 이 뷰를 인풋으로 사용하여 최적 배분을 도출할 수 있을 것입니다. 얼른 하반기에 Portfolio 탭에 구현해 보겠습니다)
그냥 S&P 500에 패시브 인덱스 투자를 하시는 분이라면, 위 1~5번을 동일하게 진행한 뒤 5번에서 주식이 얼마나 매력적인지에 따라 현금비중을 10~40% 사이 유연하게 조절할 수 있겠죠.
가치투자를 하는 사람이라면 1~2를 진행한 후에 3번부터 자산군별 선호를 생각하기보다는, 각 시나리오별 섹터의 KPI(Key Performance Indicator)가 어떻게 될 것인지 등을 고려해 어떤 섹터가 유망하고...