서두
오늘의 시황일주를 시작해보겠습니다.
자산군별 동향
경제지표 동향
주요 뉴스 커버리지 및 월가 소식
데일리 인사이트
유튜브를 시작하고 병행하니 어느쪽에 어떤 이야기를 했는지 동기화하느라 헷갈리는 부분이 있는데요.
7월에 천천히 페이스를 맞춰서 칼럼 쪽은 4가지 코너 + 자료, 유튜브 쪽은 그 중 1가지 코너 정도 다루는 식으로 싱크를 맞추려 합니다.
1. 자산군별 동향
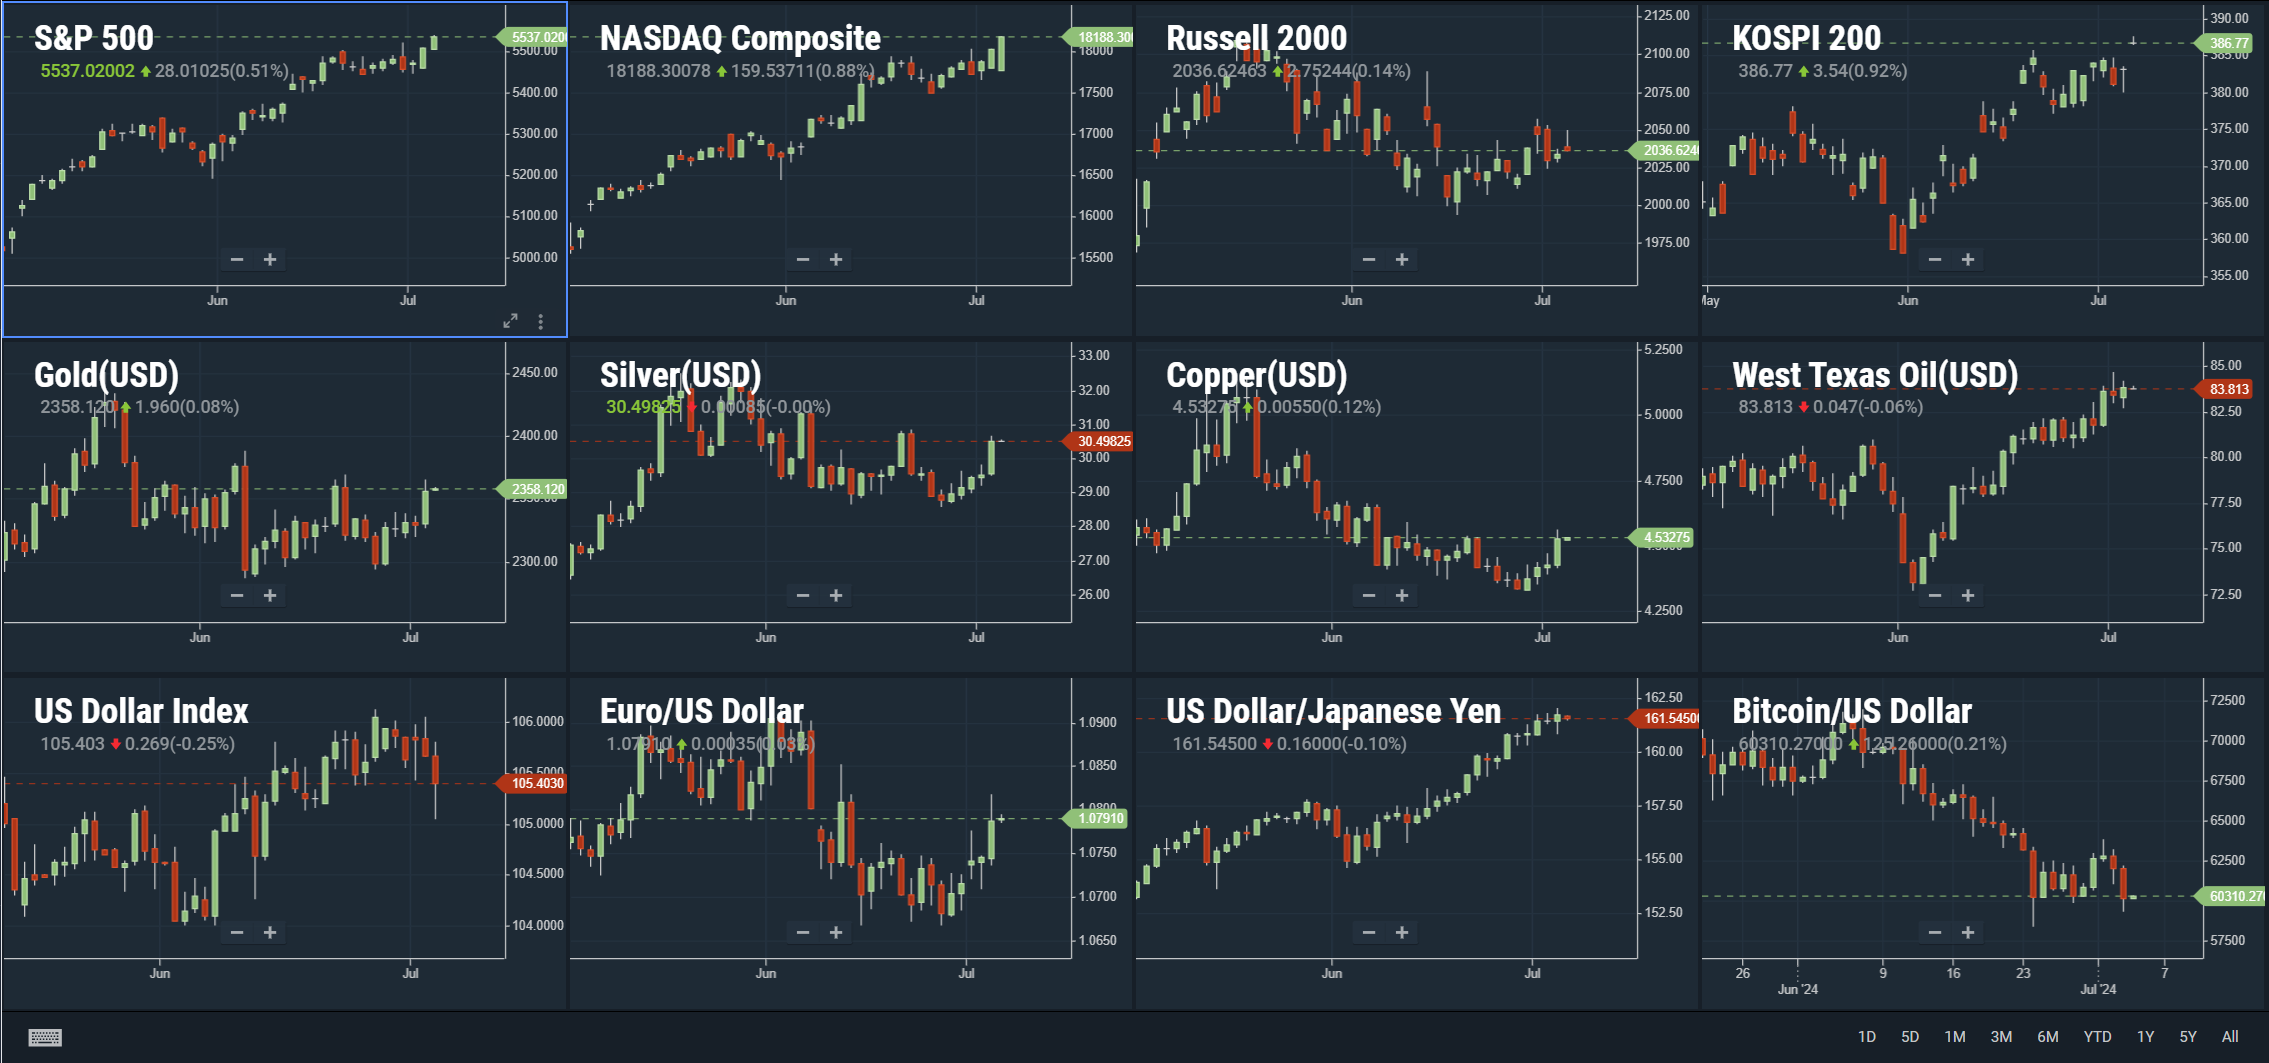
어제 저녁에 제작한 유튜브에서 제 현재 포지션을 아래와 같이 말씀드렸는데요.
미국 주식 롱
한국 주식 숏 서서히 진입 중
골드 포지션은 금광주로 전환
유튜브에서는 깜빡 언급을 안했는데 상당한 포지션의 단기 국채를 가지고 있습니다 (주의: 장기국채 아님)
미국주식 롱 - 한국주식 숏에 대한 이야기, 금광주에 대한 이야기를 해 보는 게 좋을 듯 합니다. 다만 언제나 그렇듯 그 함께 배우고 공부하는 입장에서 사고과정을 말씀드리는 것이지 매수/매도 추천이 아니며, 투자 의사결정은 본인의 투자 철학과 스타일, 리스크 용인 수준을 고려하여 개별적으로 책임감을 가지고 하셔야하는 점 말씀드립니다.
미국주식 - 한국주식
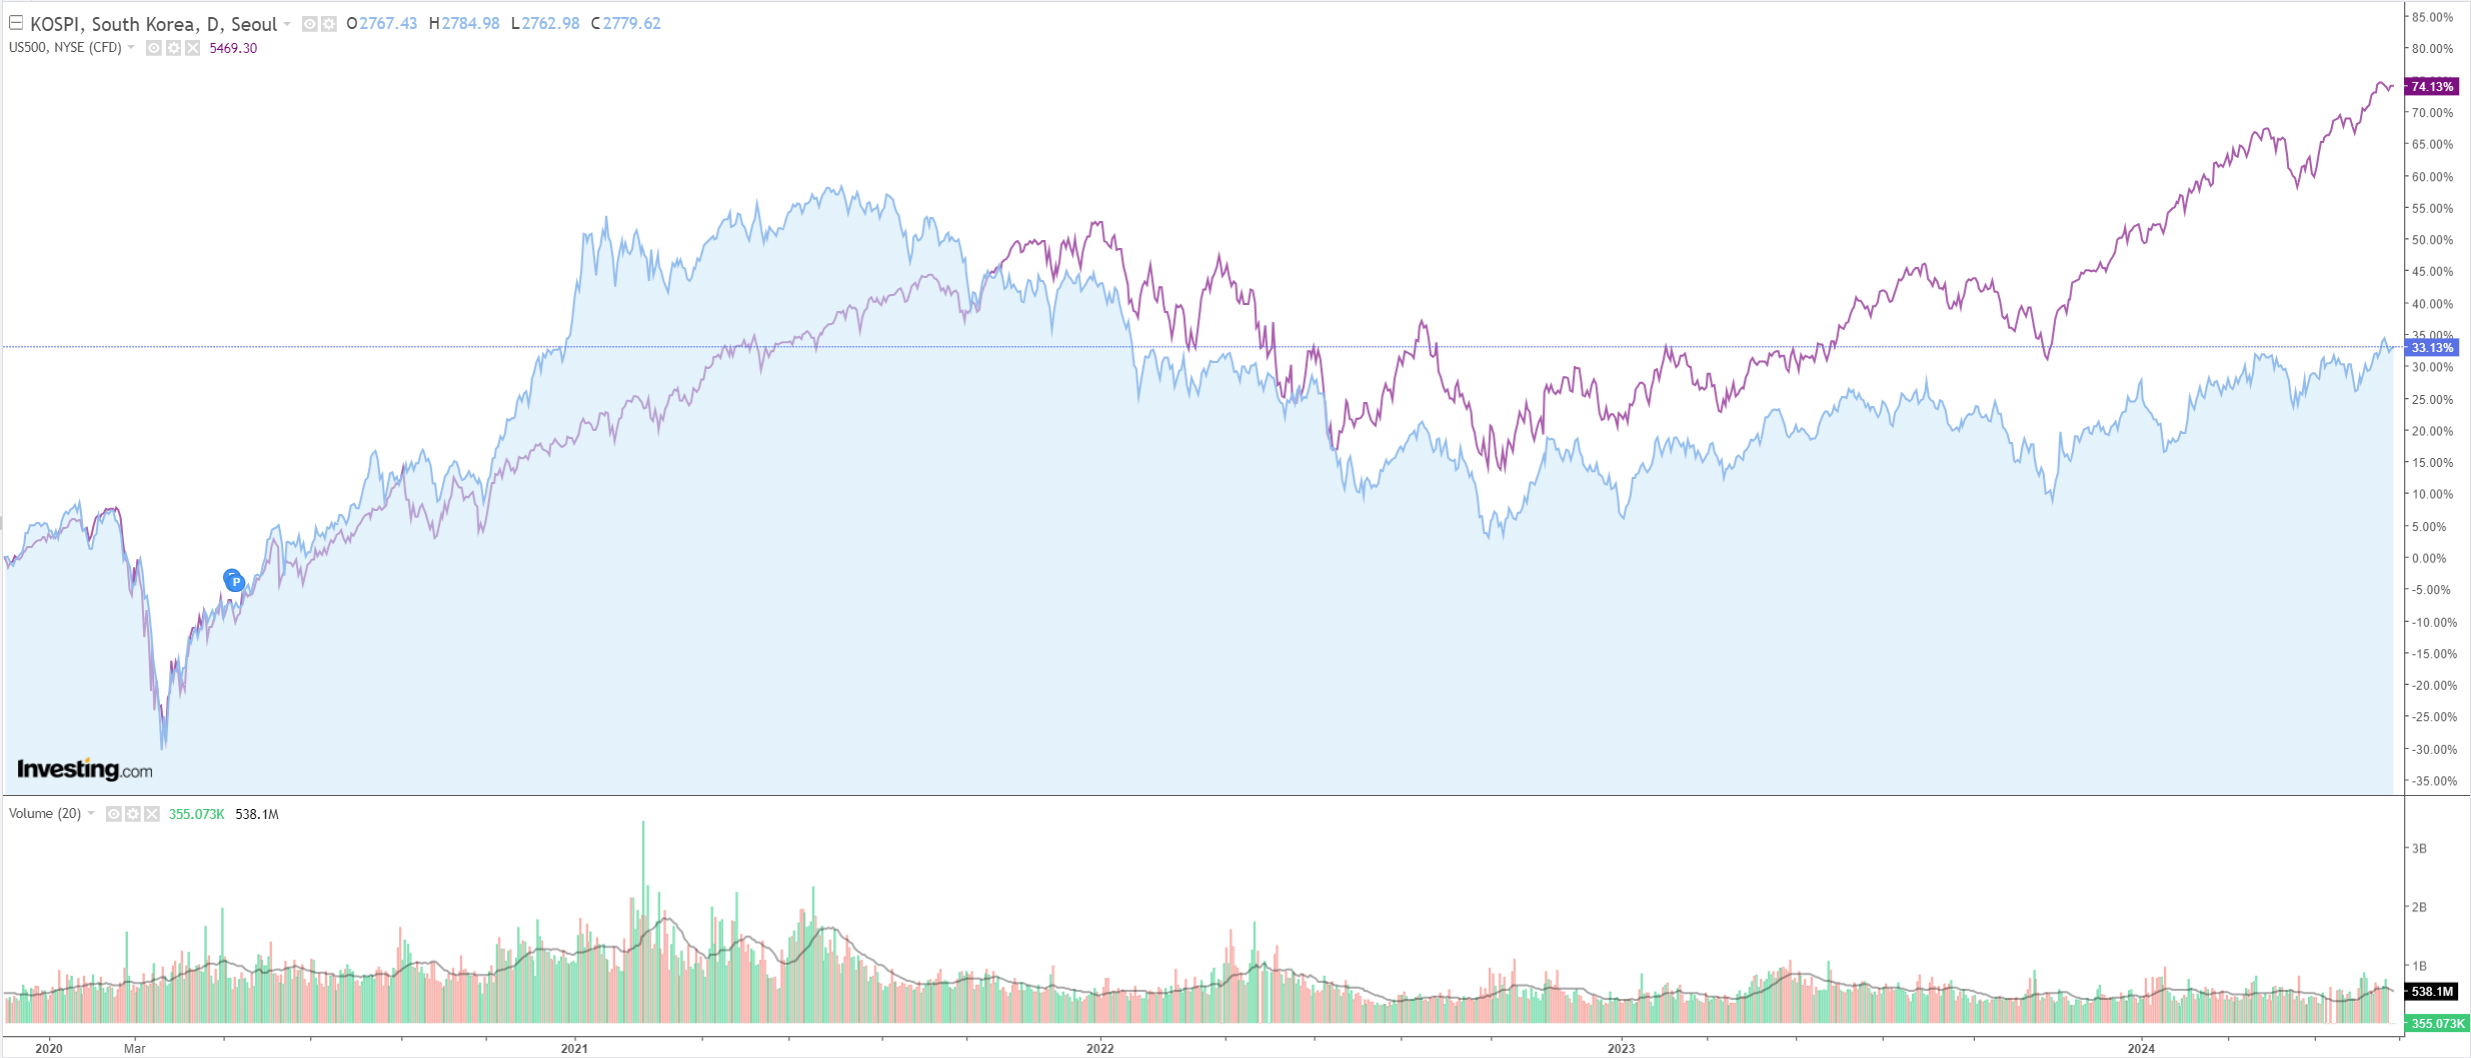
저는 이전부터 미국주식, 그리고 한국주식(더 넓게는 이머징 주식) 사이의 캐미에 기회가 있지 않을까 생각하고 꽤나 주시를 하고 있는데요. 시황 일주 5편에서도 언급드렸지만, 완화적 통화정책은 낙수 효과로 인해 코스피에게 많은 수혜를 주는 반면, 완화적 재정정책에 수반되는 국채 발작이나 인플레이션은 코스피와 한국 경제에게는 쥐약이라는 생각을 하고 있습니다.
그런 측면에서 이틀 전, 단기 조정의 조짐을 보이나 했던 S&P 500은 파월의 발언과 함께 재차 채널 상단을 테스트하고 있는데요.
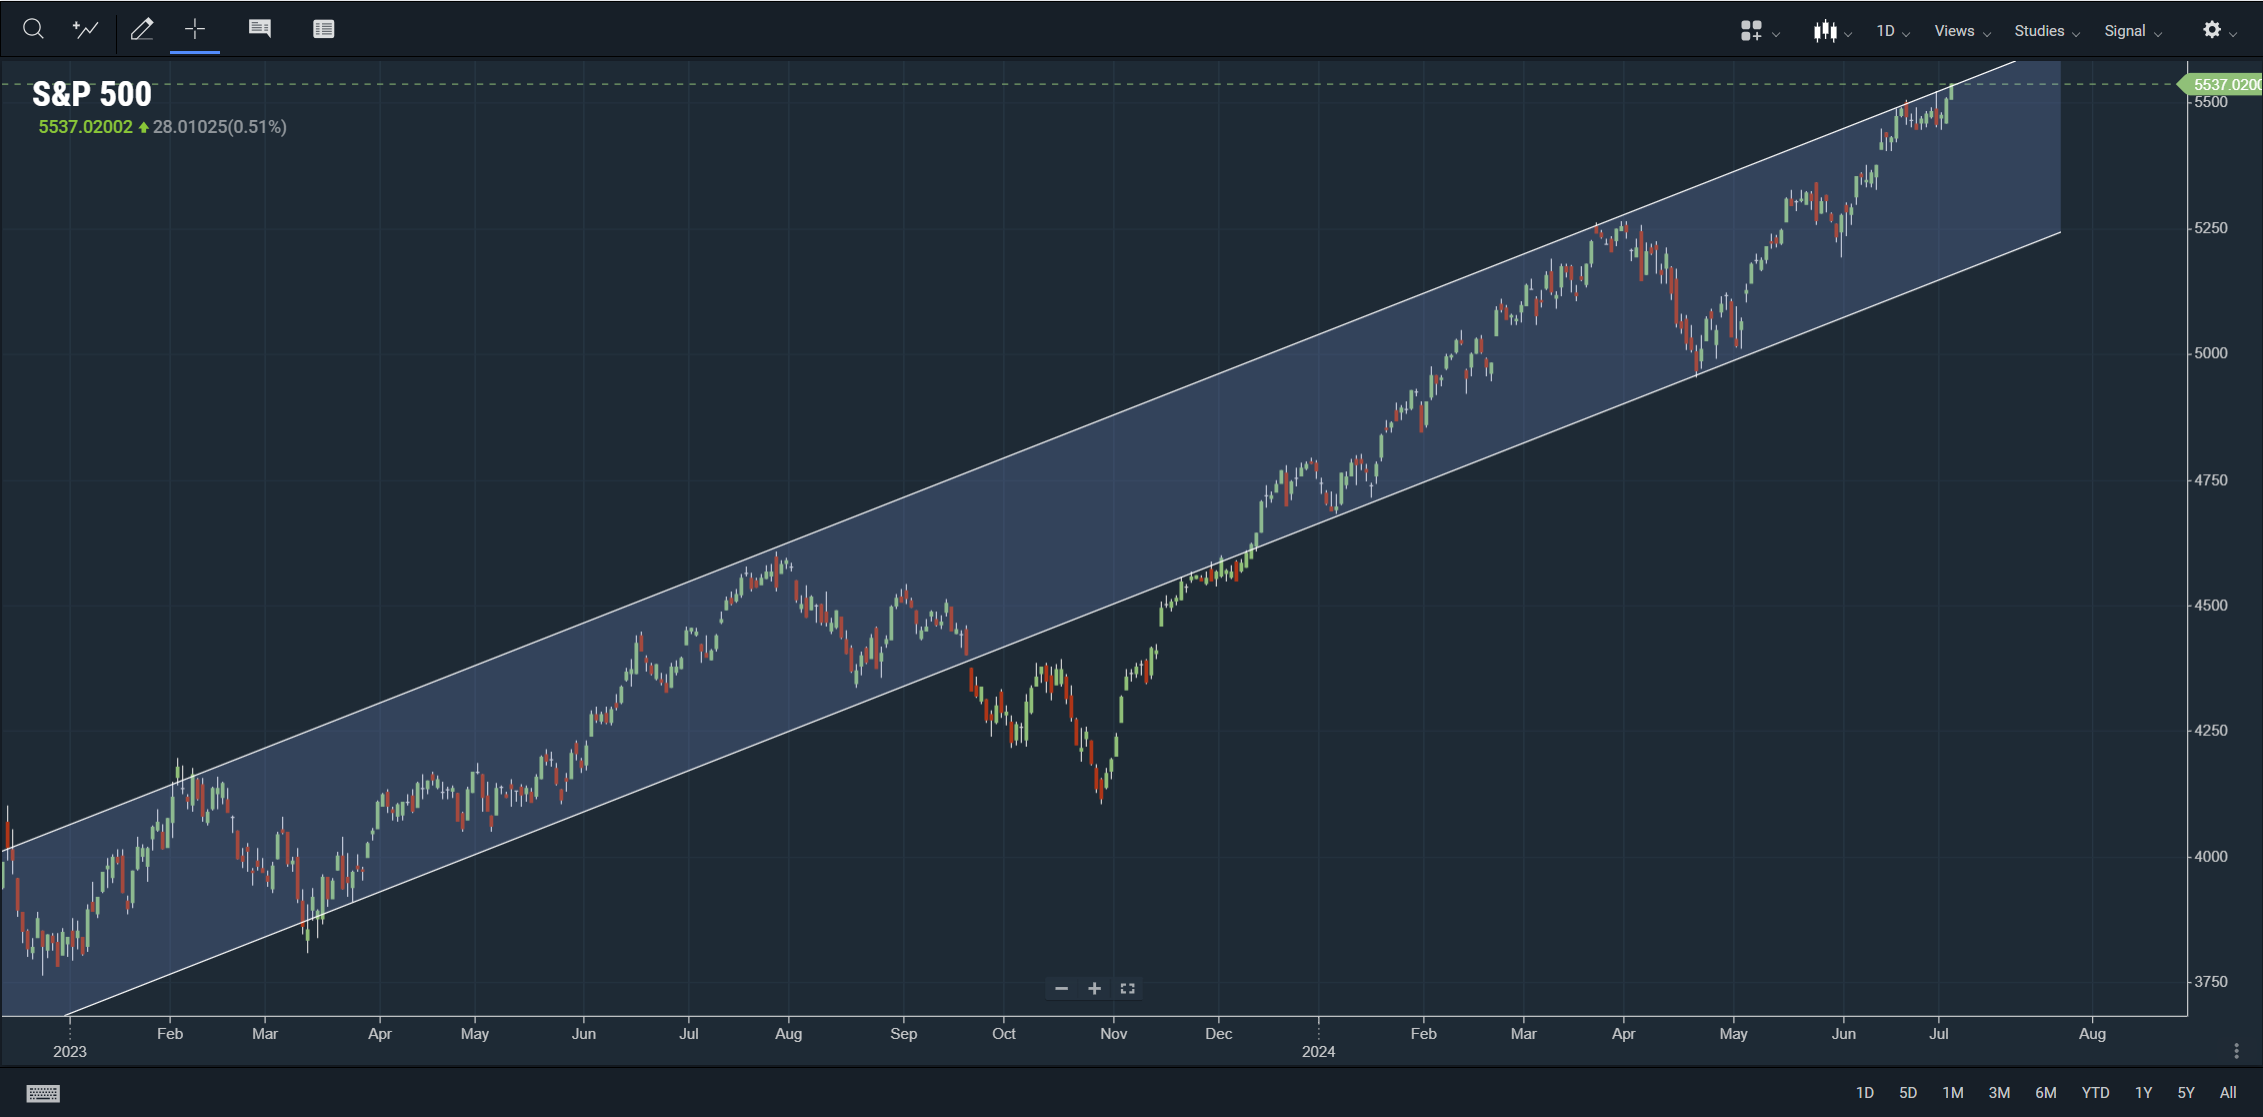
저는 파월의 발언 중에서 주목했던 것이, '고용지표가 급격히 나빠질 수 있다'는 의미심장한 이야기였습니다. 이제까지 바이든이 이민 정책을 매우 유하게 가져감으로서 많은 불법 이민자들로 인해 고용 시장이 핫한 모습을 보여왔는데, 재선을 의식해서 이민 정책을 타이트하게 가져가게 되면 급작스럽게 고용 지표가 꺾일 수 있겠죠. 파월의 발언은 정확히 이것을 겨냥하고 있다고 생각하고, 이로 인해 저는 9월 금리 인하를 '거의' 기정 사실로 생각하고 있습니다.
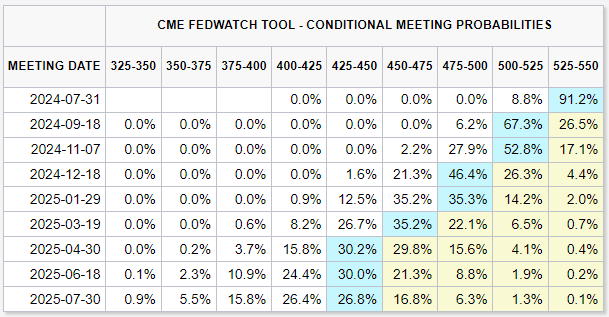
Fedwatch도 9월 금리 인하 가능성을 67%로 보고 있는데요. 이제까지는 시장이 너무 금리 인하 가능성을 오버프라이싱한다고 생각했는데, 지금의 이 내재확률 테이블은 제 생각과 싱크로가 꽤 높은 것 같습니다. 한편, 파월의 발언과 FOMC Minutes가 발표된 어제, S&P 500은 +0.45%, 나스닥은 +0.83% 올랐고, 오늘 코스피는 +0.93% 오르고 있는데요. 통화정책 측면에서 완화를 암시하는 호재가 나오자 1) US보다 이머징이 아웃퍼폼하고, 2) S&P보다 듀레이션이 높은 나스닥이 아웃퍼폼하는 모습을 볼 수가 있습니다. 재정정책이 대두되면서 벌어졌던 US-이머징의 갭이, 통화정책의 완화로 살짝 좁혀지는 모습입니다.
그리고 저는 이 기조가 (대선 쪽 이벤트나 프랑스 쪽 이벤트 등) 별다른 이변이 없다면 9월 FOMC까지 이어지리라 보는데요. 9월 FOMC에서 금리 인하 1회가 실현되고, 그 이후 금리 인하는 조심스럽게 점진적으로 하겠다는 파월의 발언이 나온다면 다시 무게추가 이머징에서 미국 쪽으로 쏠리기 시작하리라 생각합니다. 그렇기에 저는 미국 주식 매수 상태에서 한국 주식 숏 포지션을 쌓기 시작하다가, 9월 FOMC 때부터는 미국 주식 매수 포지션 줄여나가면서 롱/숏을 역전시키는 전략을 생각하고 있습니다. (다만 이는 당장 내일이라도 변경될 수 있고, 경과에 따라 실행하지 않을 수도 있으며, 변경에 따른 팔로업은 하지 않을 생각이니 아이디어 차원에서 스스로 리서치해 보시기 바랍니다)
그러고 나서 대선 이후 제가 생각하는 하락장이 펼쳐진다면, 그 때는 한국과 같은 국가들은 지독한 침체를 겪을 가능성이 높은데, 그 과정에서 이머징 쪽은 고통을 겪으면서 체질 개선이 먼저 일어날 것이라고 생각합니다. 반면 미국은 이머징에 비해 침체도 마일드하고 자산시장도 비교적 온건한 하락장일 가능성이 높지만, 그 과정에서 부도기업 정리 등의 체질 개선이 일어나지 않으면서 25, 26년 이후로는 다시 이머징 마켓 투자가 더 좋은 시장 상황이 펼쳐지지 않을까, 하는 추론을 하고 있습니다.
얄궂게도 요즘 한국 개인 투자자들 사이에서는 미국 투자 붐이 일어서, '국장해서 뭐하나, 미국 시장이 최고다'라는 것이 진리처럼 여겨지기 시작하고 저희 부모님에게서도 주식은 미국 주식이 최고가 아니냐는 이야기가 나오고 있는데요. '미국 주식이 최고던' 흐름 자체도 어쩌면 그 끝물이 아닐까 하는, 칵테일 파티의 끝을 알리는 시그널일 수 있다고 생각합니다. 물론 그 끝이 나타나기 전에 마지막 불꽃이 거하게 터질 가능성은 높습니다.
골드 포지션 > 금광주
시즌2부터, 아니 시즌1부터 돌이켜보면 골드는 저의 최애 매매 상품이기도 했는데요. 최근에 금광주 ETF를 주목하고 있습니다.
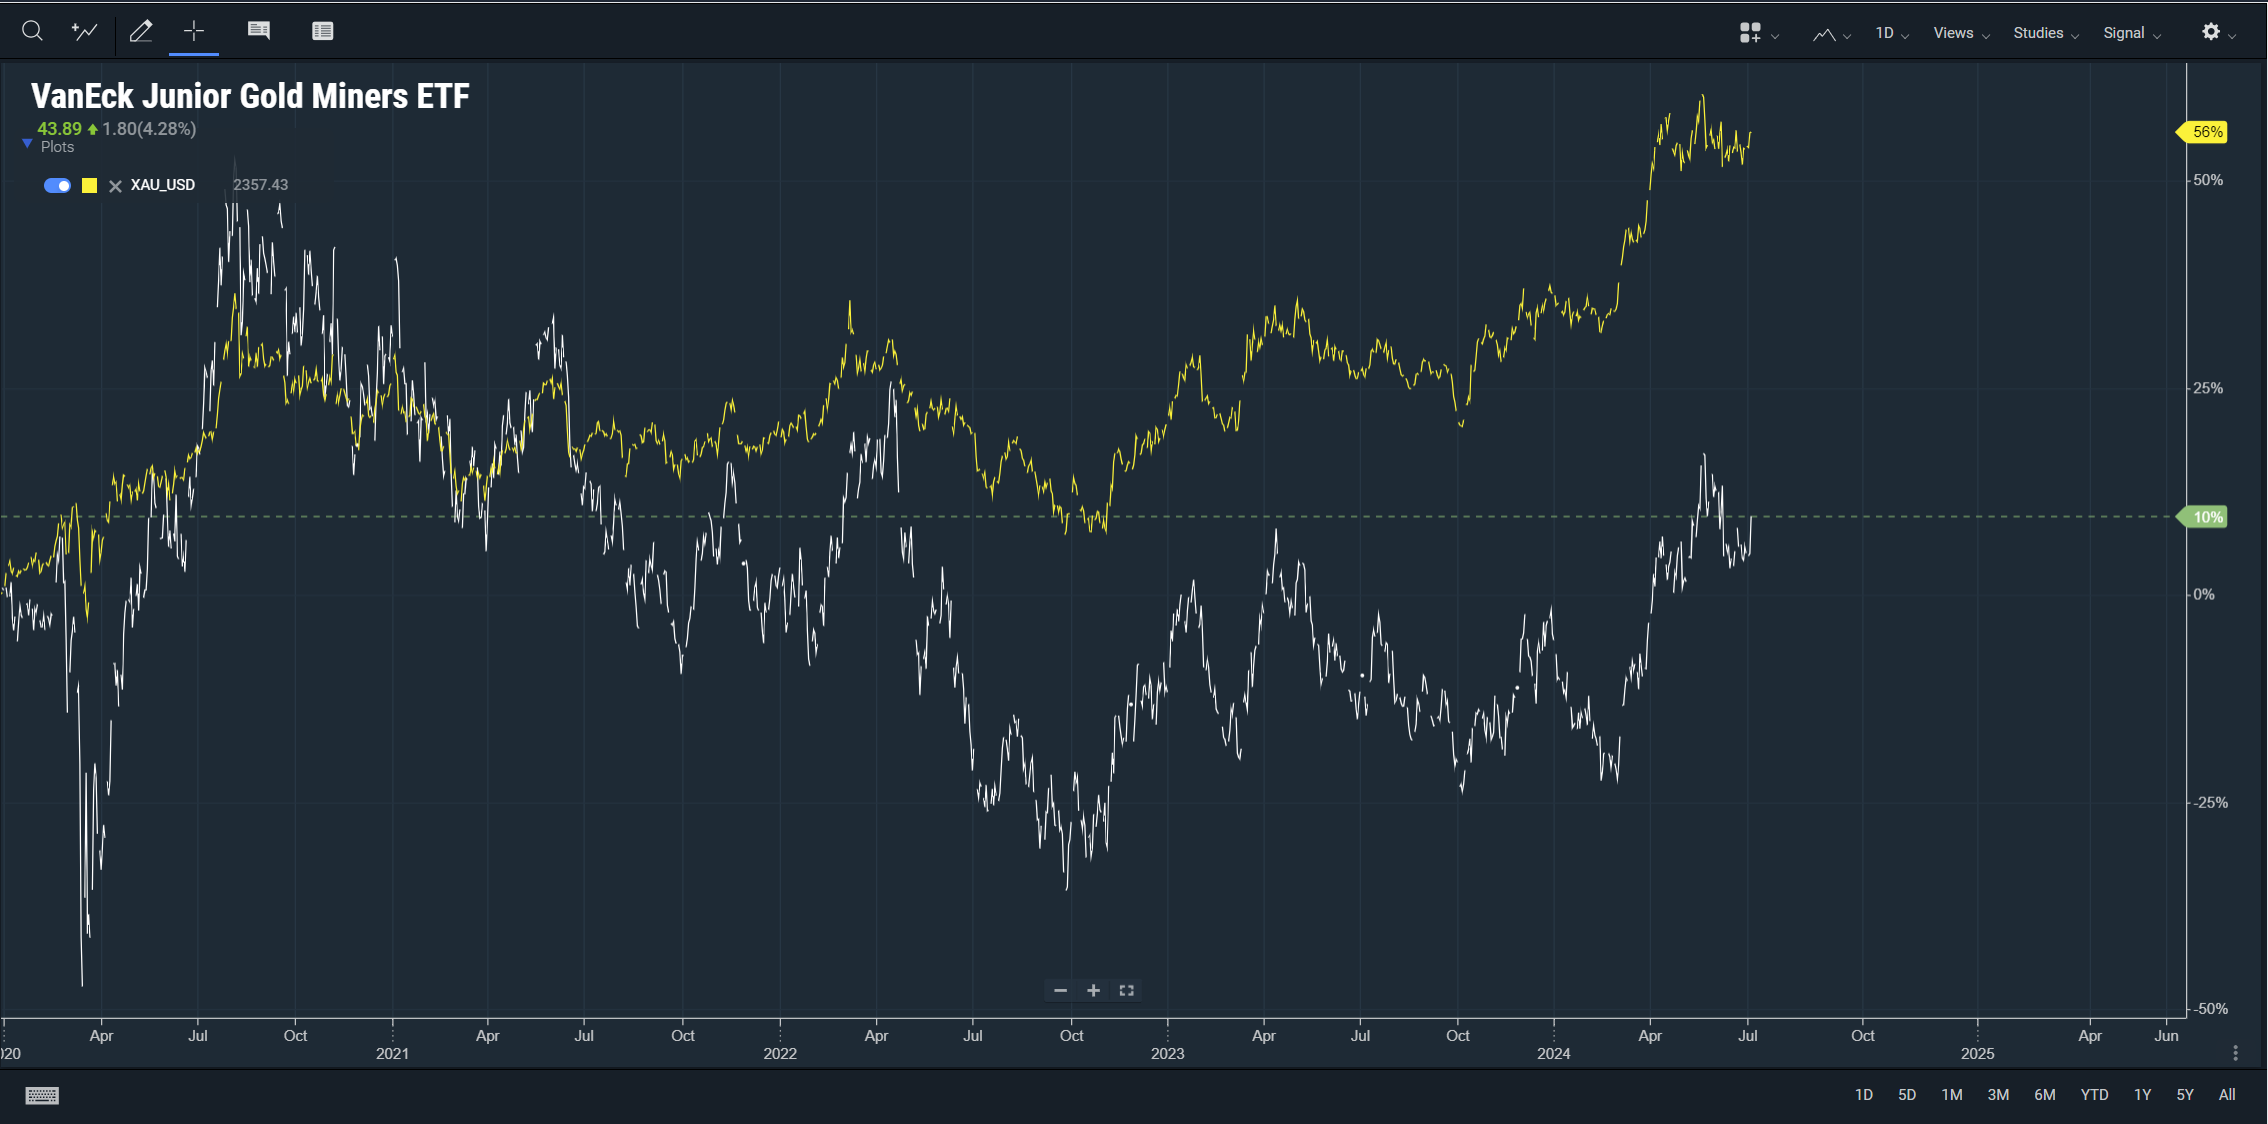
보시다시피 COVID 이후 Gold가 +52.44% 수익률을 내는 동안 금광주 ETF 중 하나인 GDXJ는 9.25%를 냈는데, 최근에야 서서히 이를 따라잡고 있는 모습입니다.
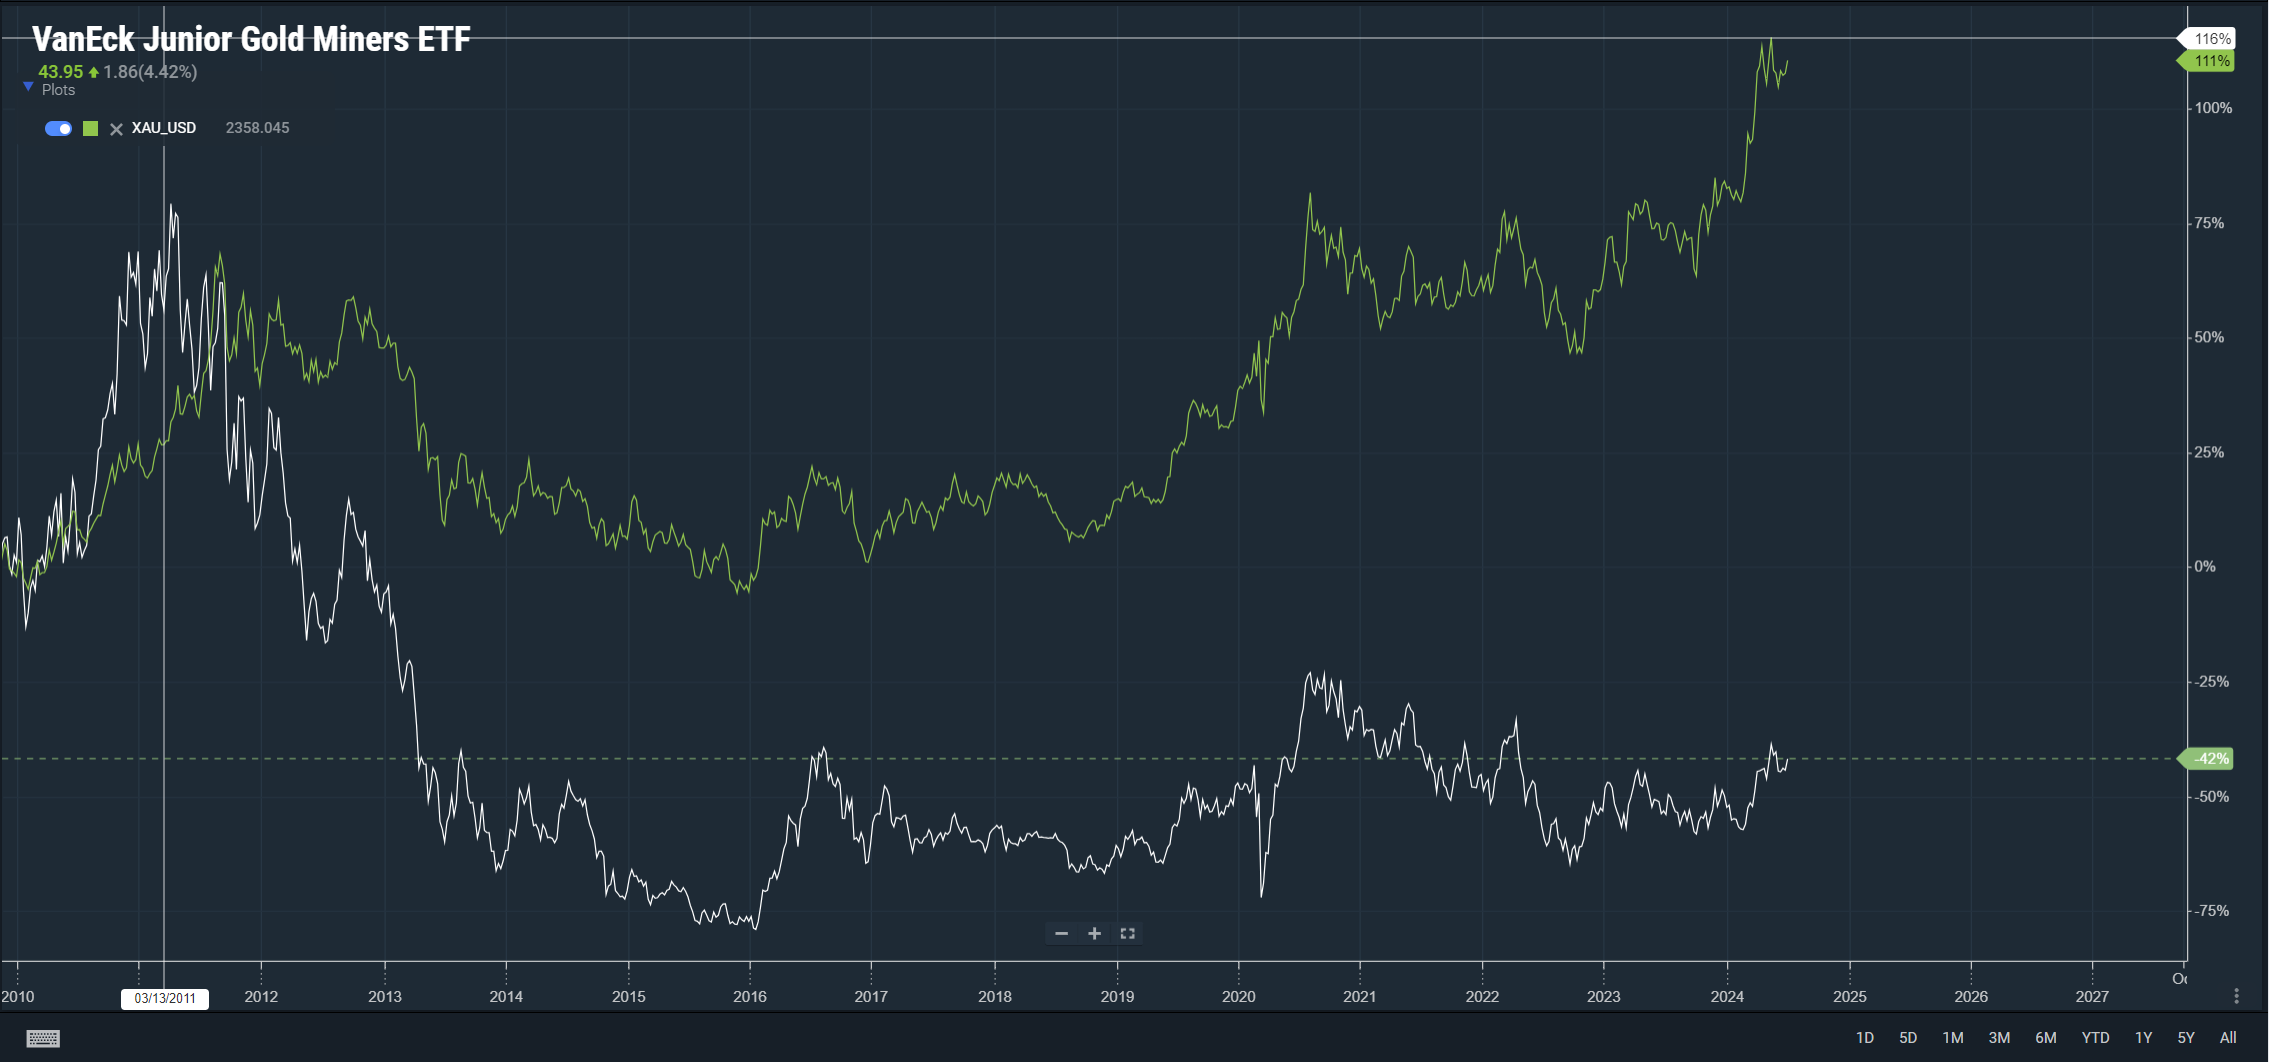
시계열을 넓혀서 2010년도부터 보면 골드가 111% 오르는 동안 GDXJ는 무려 -42%의 하락세를 보였죠. 사실 금광주는 그리 좋은 투자는 아닙니다. 여러 가지 이유가 있는데요. 일반적으로 많은 금광 회사들이 오퍼레이션을 그지같이 합니다.
맥킨지의 연구에 따르면, 5억 달러 이상 규모의 골드 마이닝 프로젝트들 중 80%가 예산 초과 문제를 경험합니다. 그 중 19%는 기존 버짓의 100%가 넘는 비용 초과를 경험하기도 했는데, 이는 경영진이 지나치게 낙관적인 전망을 한 채 프로젝트를 시작하거나, 비용 관리를 못한다는 뜻이겠죠. https://www.theassay.com/articles/analysis/the-challenges-of-the-gold-mining-industry/
게다가 많은 금광 회사들이 유상증자를 통해 프로젝트 자본을 조달하기 때문에 주주 희석이 많이 일어나는 편입니다.
ESG 문제나 환경 규제도 발목을 자주 잡습니다.
경영진이 말도 안되는 인수를 비롯한 병크를 많이 저질러 왔습니다. https://financialpost.com/pmn/business-pmn/gold-ceo-scandal-is-latest-black-eye-for-mining-as-setbacks-mount
그럼에도 불구하고 왜 이번에 금광주 ETF를 샀는가?
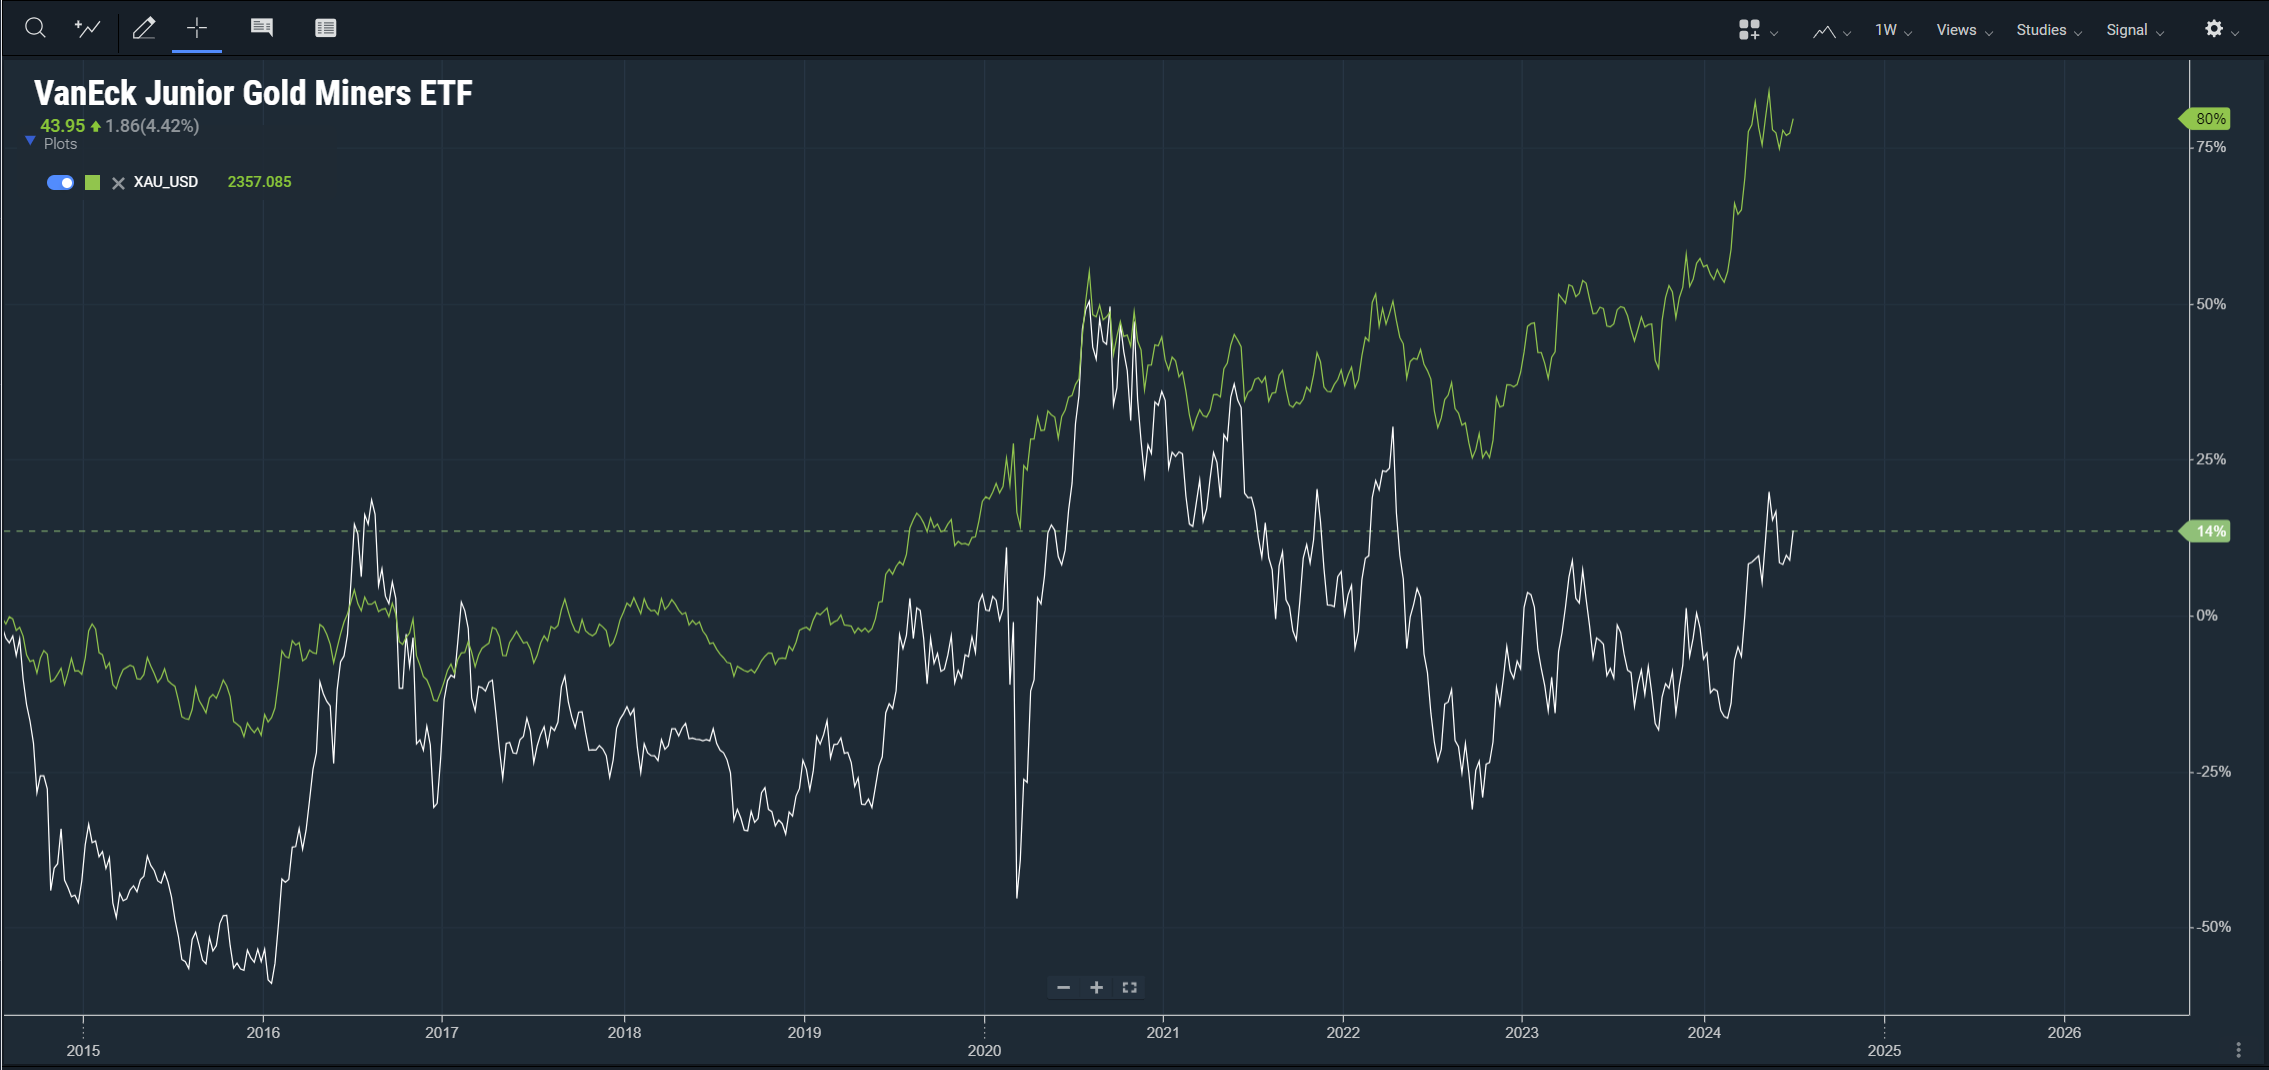
이제까지 히스토리를 보면 금광주 섹터는 금 가격이 급등할 때 금보다 더 급등하면서 월등한 수익률을 보이고, 금 가격이 보합세일 때 녹는 특징이 있습니다.
2016년 초 골드가 30% 급등하자, 금광주는 155% 급등했습니다
2018년 말부터 골드가 70% 급등할 때, 금광주는 118% 급등했습니다
이런 모습을 보이는 주된 이유는 영업 레버리지(Operating Leverage) 때문입니다. 新가치투자 기본편에서도 다뤘던 개념인데요. 금광주들의 비용은 대부분 고정 비용입니다. 금을 많이 팔든 팔지 않든 간에, 탐사와 개발, 인프라에 어마어마한 자본 지출이 들어가고, 고용을 유지하는 인건비와 유지보수, 장비 등도 모두 고정적으로 나가는 지출이죠.

그리고 변동비에 비해 고정비가 높을수록 영업 레버리지가 높다고 표현하는데요. 극단적으로 모든 비용이 변동비인 회사는 아무것도 못 팔아도 적자를 내지 않지만, 물건을 많이 팔면 팔수록 비용도 올라가서 이익 폭이 높지 않을 수 있습니다. 반면 모든 비용이 고정비인 회사는 아무것도 못 팔아도 큰 적자를 보지만, 무언가 팔기 시작해서 고정비 손익분기점만 넘기면 그 뒤의 매출은 100% 이익마진으로 전부 이익이 되죠. 금광주는 후자에 가깝기 때문에, 골드 가격이 폭발적으로 급등할 때는 엄청난 이익마진을 내면서 주식도 급등하게 됩니다. 그 외에도 골드 보합세 동안 저평가된다는 부분도 폭발적인 상승에 기여를 하는 편입니다.
그래서 2024년 2월 말부터 시작된 골드 급등세에서도 골드가 18% 오를 동안 GDXJ는 32%가 올랐습니다. 그리고 현재 옐런이 재정지출을 대선까지 꾸준히 뿌리면서 만일 인플레이션이 돌아온다면 골드의 상승 잠재력은 더 남아 있다고 보고 있습니다. 그러면 금광주들은 급격히 실적이 개선되고 배당이 늘어나면서 그에 상응하는 급등을 연출할 수도 있습니다.
금광주의 리스크
한편, 위에서 말씀드렸다시피 금광주는 평소에 그리 좋은 투자가 아닙니다. 워런 버핏이 좋아하는 '좋은 경영진과 동반하는' 투자의 정반대로 일반적으로 그지같은 경영진과 함께 하는 것이기 때문입니다. 그에 더해, 골드에게 좋지 않은 매크로가 형성될 경우 골드 투자에서 입을 수 있는 손실은 다운사이드가 꽤나 제한적이라 보지만, 금광주는 큰 타격을 입을 수 있습니다. 그러니 절대로 금광주 투자는 높은 비중으로 하거나, 본인 스스로의 리서치 없이 나이브하게 따라할 일은 아닌, 유사 시 빠른 대응이 필요한 스윙 트레이딩의 영역입니다.
그럼에도 불구하고 왜 굳이 시황 칼럼에서 언급을 했는가? 그 이유는 지금부터 설명드릴 부분 때문입니다.
미국 주식을 홀딩하고 있는 사람의 입장에서 가장 좋은 시나리오와 가장 나쁜 시나리오는 무엇일까요? 가장 좋은 시나리오는 아주 약한 침체가 오면서 인플레와 장기 금리에는 하방 압력을 주는 와중에, 옐런은 적당히 성장을 뒷받침해줄 정도로, 하지만 인플레는 오지 않을 정도로 재정지출을 풀고, 파월은 그 재정지출로 인해 장기 금리가 튀지 않도록 통화정책에서 양적 긴축을 줄이고 금리 인하는 조금씩 하면서 지원 사격을 해 주는 시나리오입니다. 반면 가장 나쁜 시나리오는, 옐런이 재정지출을 때려넣어서 유동성...