평균적으로 재무적 레버리지가 높은 산업일수록 – 자본, 이익이나 현금흐름 대비 차입금의 비율이 높은 – 기업 간 재무구조의 차이가 큰 특성을 보입니다. 보통 자본집약적이고, 매출/이익의 가시성이 높고, 현금거래 위주이거나 재고자산이 없는 등 순운전자본의 필요성이 낮은 산업들이 높은 재무적 레버리지를 보입니다. (...본문에서 이어집니다)
WeWork, EBITDA의 마술사
최근에 파산보호 신청을 한 WeWork가 adjusted EBITDA를 산정하는 데 있어 “비반복/비정상적” 항목의 범위를 비이성적으로 확대한 대표적인 예입니다. 아래는 WeWork가 2019년 IPO를 목표로 2018년 말에 제출했던 preliminary prospectus에서 발췌한 내용입니다. (이 IPO는 결국 성사되지 못하고 2021년에 SPAC 합병을 통한 우회 IPO를 하게 됨.)
출처: WeWork 2018 preliminary prospectus
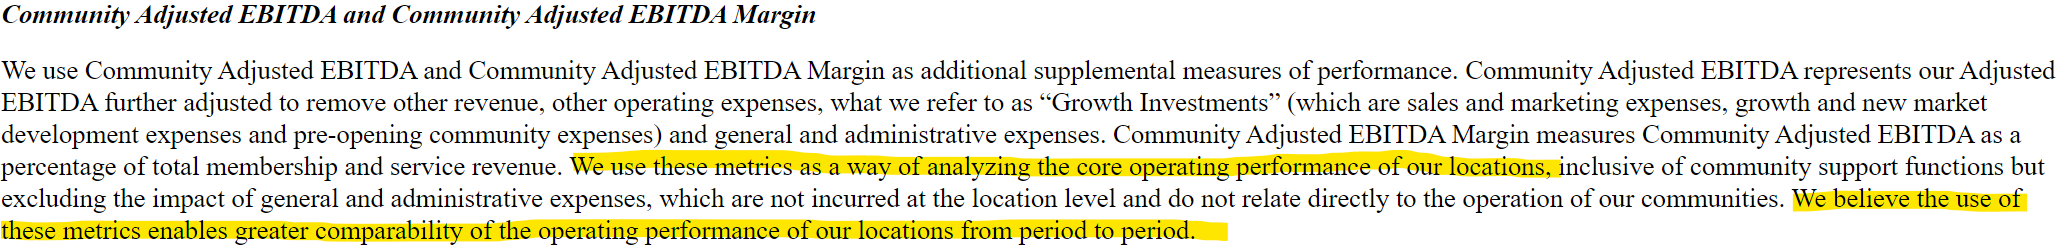
여기에 보면 Community Adjusted EBITDA라는 이익 지표가 등장하는데요. WeWork의 설명을 빌리자면, 이는 성장을 위한 투자와 판매관리비 등 공유 오피스와 관련해 직접적으로 발생되는 비용이 아닌 항목들을 조정해 준 이익 지표로, 핵심 사업의 실적을 잘 반영하며 기간 별 실적 비교에 더 적합하다고 합니다. 말은 참 그럴듯하게 하죠?
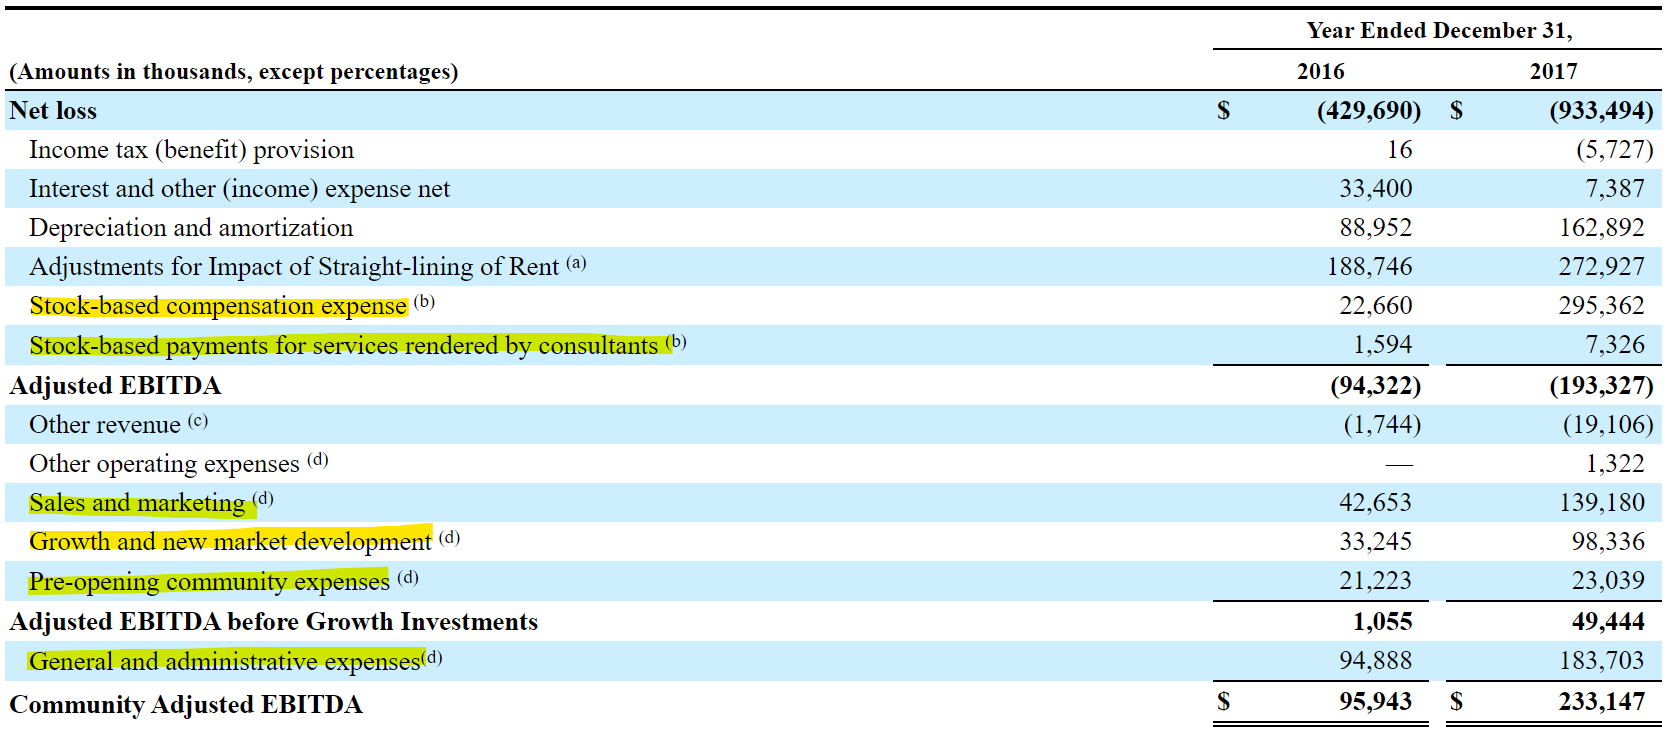
Net loss부터 Community Adjusted EBITDA까지의 reconciliation(대사) 내역을 보면, 사실상 거의 모든 비용을 더해주는 것을 알 수 있습니다. Net loss부터 Adjusted EBITDA까지 조정해 주는 항목들은 SBC 비용을 포함해서 다른 기업들과 유사한데, 그 아래로는 아주 가관입니다.
출처: WeWork 2018 preliminary prospectus
사실상 건물 임대에 직접적으로 투입되는 임대료를 제외하고, 광고비, 판관비, 사업 확장 비용을 포함해서 온갖 비용을 다 더해주고 있는데, 집행하지 않았으면 당장 당기의 매출을 발생시키지 못했을 성격의 비용들마저 더해주고 있습니다. ‘우리 비용 이만큼 썼는데, 이거 안 쓰고 매출 똑같이 나왔으면 이익 이만큼이었을 거야’라는 가설적 시나리오에 불과한 거죠. 이런 말도 안 되는 EBITDA를 핵심 사업의 실적을 잘 반영하는 지표인 양 포장해서 공시자료에 포함하고 있으니, 故 Charlie Munger가 (adjusted) EBITDA를 두고 “bullshit earnings”라고 칭한 것도 이해가 갑니다.
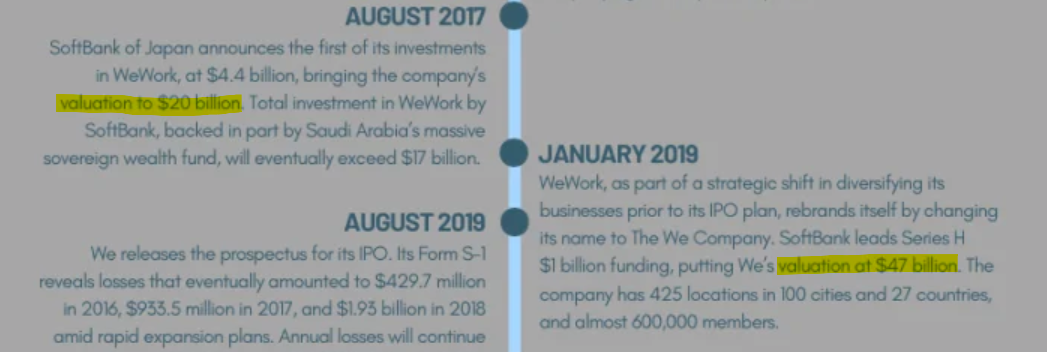
2019년 IPO 시도가 불발나기 이전이었던 1월에 SoftBank가 무려 $47bn의 valuation에 $1bn의 투자를 단행했는데, 이 시점까지도 adjusted EBITDA는 음수였기 때문에 Community Adjusted EBITDA 혹은 그와 유사한 지표를 기준으로 밸류가 책정됐을 것으로 보입니다.
출처: The Street
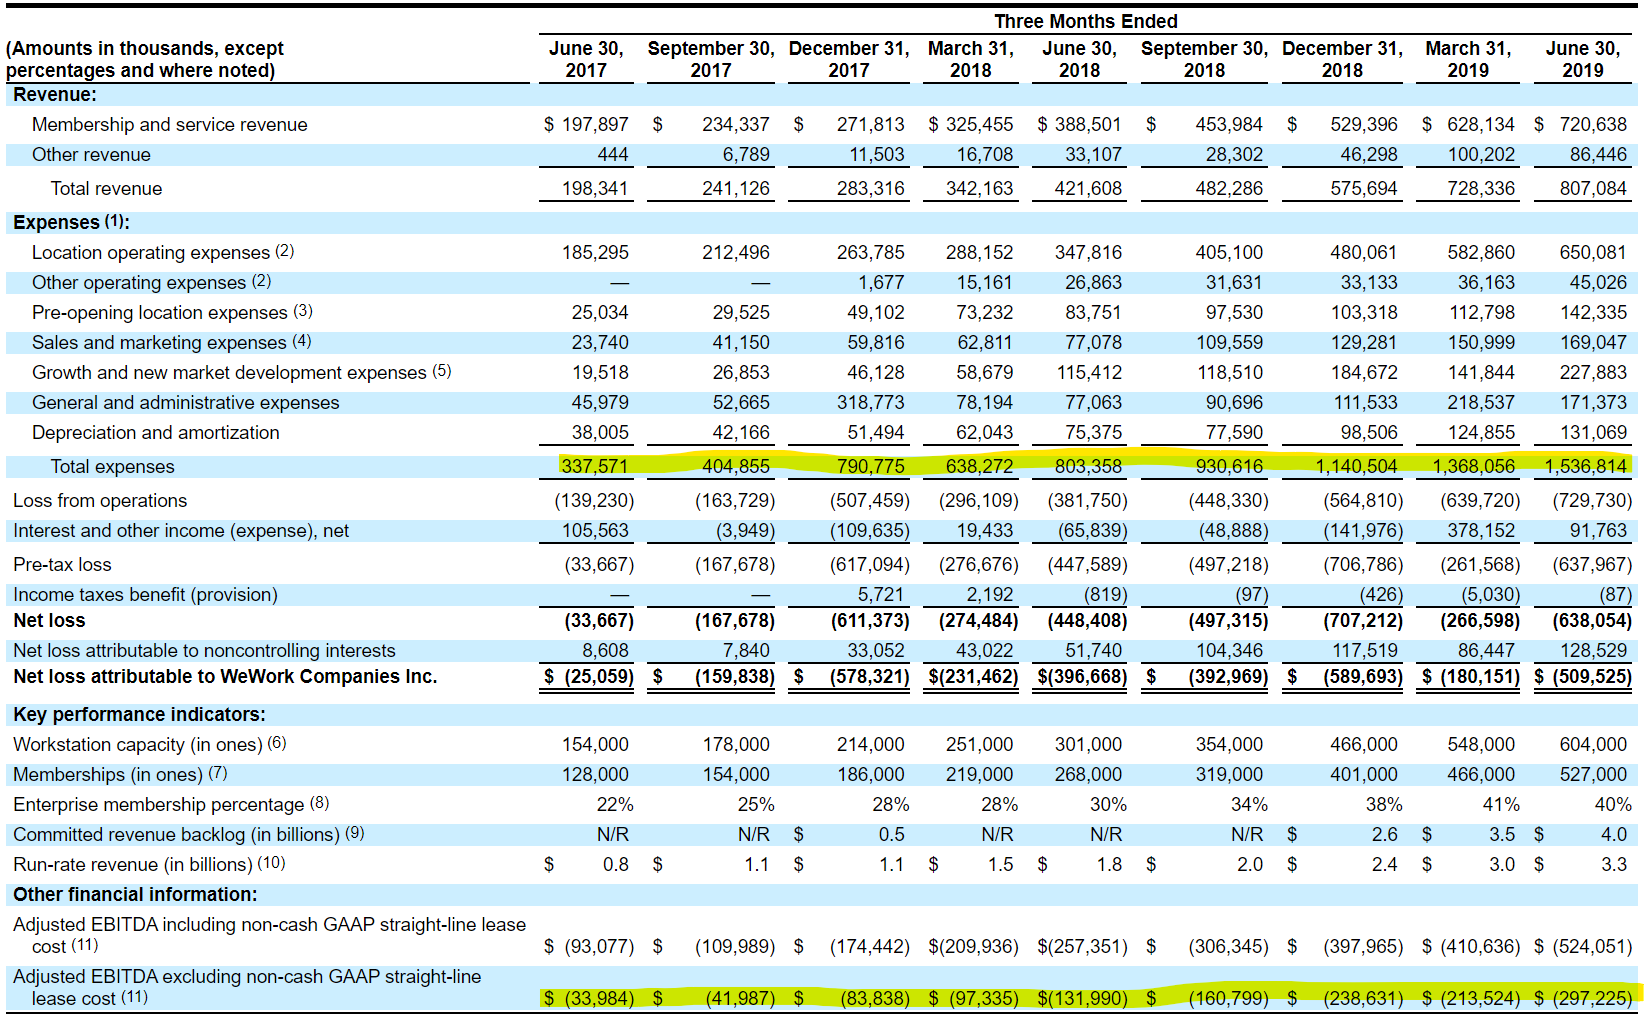
아래는 2019년 8월에 갱신되어 공시된 IPO prospectus에서 발췌했는데요. 업계에서 Community Adjusted EBITDA의 적절성에 대한 비판을 받아서 그런지, 이번엔 해당 지표를 제공하지는 않았습니다. 하지만 아까 2018년 버전에서 봤던 Adjusted EBITDA에 대응하는 EBITDA는 있는데요. 매출이 계속 잘 성장하긴 하지만, 비용구조가 전혀 개선되지 않고 adjusted EBITDA 적자 폭이 지속적으로 악화되는 점이 확인됩니다.
출처: WeWork Aug 2019 IPO prospectus
SoftBank는 업력 10년차에도 adjusted EBITDA가 엄청나게 빨간 이런 기업에 어떻게 $47bn valuation에 투자할 생각을 한 걸까요? $47bn 뒤에 숨겨진 multiple이 얼마인지 대략적으로 계산을 해 보도록 하겠습니다.
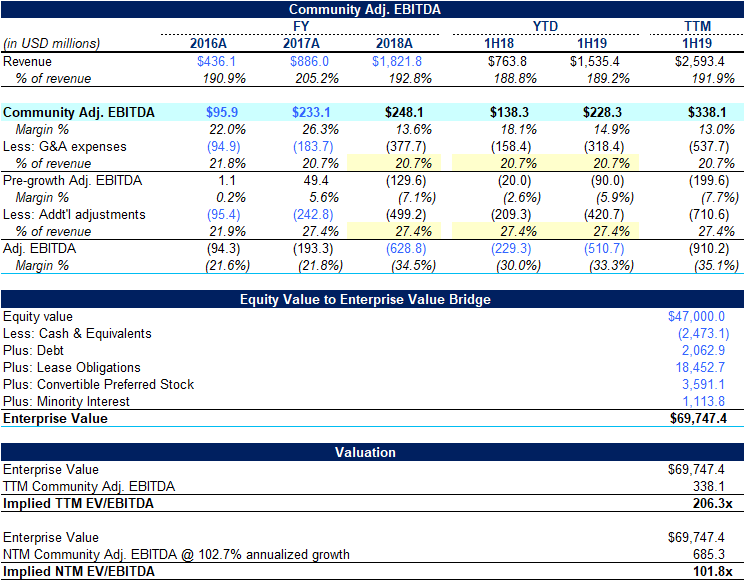
출처: WeWork Aug 2019 IPO prospectus; 뉴로퓨전 분석
SoftBank가 투자했던 $47bn의 보통주 지분가치를 기준으로 기업가치를 계산해 보면 약 $70bn이 나오고, 갱신되어 공시된 IPO prospectus의 adjusted EBITDA를 기준으로 TTM Community Adjusted EBITDA를 역산해 대략적으로 추정해 보면 $338mm 정도입니다. 이 둘 사이에 조정해 주는 항목들의 매출 대비 비율이 2017년 수준(20.7% 및 27,4%)에서 일정하게 유지된다고 가정했는데, 2017년 이후 adjusted EBITDA margin이 크게 악화된 점을 고려하면 절대 과하지 않은 가정이라고 생각합니다.
EV/Community Adjusted EBITDA를 역산해 보면 TTM 기준으로는 206배가 나오고, FY2018 ~ TTM 1H19의 매출 성장률을 연율화 해서 적용해 준 NTM(Next Twelve Months) Community Adjusted EBITDA 기준으로도 100배가 넘습니다. 온갖 사업 비용을 어거지로 보정해 준 Community Adjusted EBITDA를 기준으로 계산해도, 2019년 ...