이번 글은 11월 5일 매크로팀의 경제지표 동향 칼럼, 'QT 중단, 언제쯤일까?'에 대한 개념 해설입니다. 해당 칼럼은 올해 연말 및 내년 상반기의 유동성 흐름에 지대한 영향을 줄 수 있는 QT를 중심으로 살펴보면서 재무부의 움직임을 검토해본 것으로, 매크로팀의 거시적인 방향성의 이정표를 제시하는 글이기도 한데요. 다만 초심자 분들께는 다소 어려운 내용들이 포함되어 있어 용어 및 개념에 대한 해설을 덧붙여보았습니다. 많은 성원 부탁드립니다.
QT 중단, 언제쯤일까? 11월 5일 매크로팀 코멘트 원문
프라이머리 딜러 (PM : Primary Dealer)
프라이머리 딜러는 정부와 승인된 증권 거래를 할 수 있는 은행이나 기타 금융 기관을 의미합니다. 많은 국가에서 프라이머리 딜러는 새로 발행된 국채에 대해 입찰할 수 있는 유일한 기관으로 지정됩니다. (Investopedia 원문)
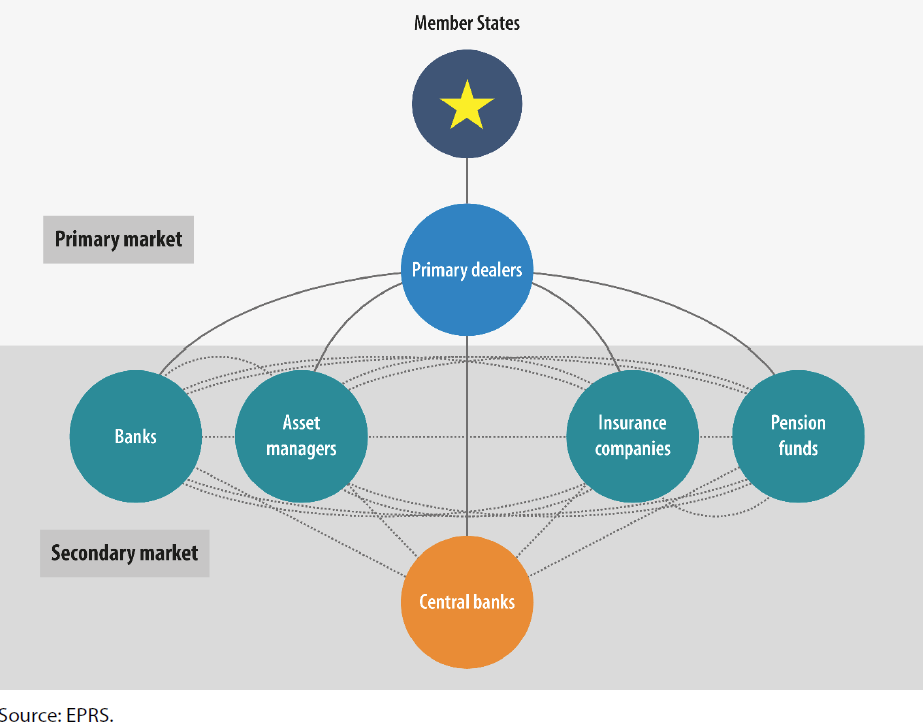
재무부가 발행하는 국채는 프라이머리 딜러라는 도매상을 통해 시중에 공급됩니다. 재무부와 프라이머리 딜러 간의 거래가 이루어지는 시장을 프라이머리 마켓 (Primary market) 이라고 하며,
나머지 금융기관이나 개인들은 세컨더리 마켓 (Secondary market) 에서 프라이머리 딜러와 국채 거래를 하게 됩니다.
재무부와 직접 거래를 하는 당사자들인만큼 재무부 상황에 좀 더 밝다고 볼 수 있겠죠? 그래서 이들을 대상으로 QT 언제 종료할 것 같아?... 라고 뉴욕 연준에서 설문조사를 수행한 겁니다.
설문조사 결과는 본문에 나와있는 것과 같이...
Primary dealer : 내년 4월 말 예상
Secondary market 참여자 : 내년 3~4월 예상
미국채 시장 참여자들은 대략 5~6개월 정도 남았다고 보는군요. 그래도 도매상인 프라이머리 딜러들의 의견에 조금 더 무게를 실어준다면 대략 6개월 남은 것으로 보고 있구나... 라고 생각해 볼 수 있겠습니다.
과거 2019년 사례를 돌이켜보면 연준은 QT 종료 6개월 전에 미리 시장에 종료 가이던스를 주었습니다. 이번 11월 FOMC가 시장 예상기한에서 6개월이 남은 시점이죠? 이번 FOMC에서 QT 종료 및 속도조절에 대한 명시적인 언급이 없었으니 12월 FOMC를 다시 지켜봐야 하겠습니다.
SOFR-IORB 스프레드
SOFR (Secured Overnight Financing Rate)
아름다운 우리 말로 '소퍼' 라고 읽으면 됩니다.
국채를 담보로 돈을 하루 빌리는데 적용되는 금리를 의미합니다 (뉴욕연준 설명)
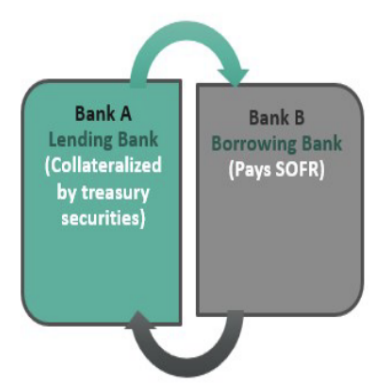
단기 자금 시장의 큰 축인 레포 (Repurchase Agreement Market) 시장에서 적용되는 표준금리라고 생각하시면 됩니다.
레포 시장의 규모가 급성장하면서 SOFR는 단기 자금 시장의 실질적인 핵심 금리로 자리잡게 되었고, 과거의 연방기금금리 (FFR : Fed Fund Rate) 대신 실질적인 기준금리 역할을 수행하고 있습니다.
IORB (Interest Over Rserve Balance)
시중은행이 예치해 둔 지급준비금에 대해 연준이 이자를 지급하는데 여기에 적용되는 금리를 IORB라고 합니다.
연준의 금리통제 메커니즘에 대한 이해가 필요하지만, 이에 대해서는 별도의 칼럼으로 다루기로 하고...
08년 이후 현재 운용되고 있는 메커니즘 (= 플로어 시스템) 에서 IORB는 기준금리의 상단 역할을 수행합니다.
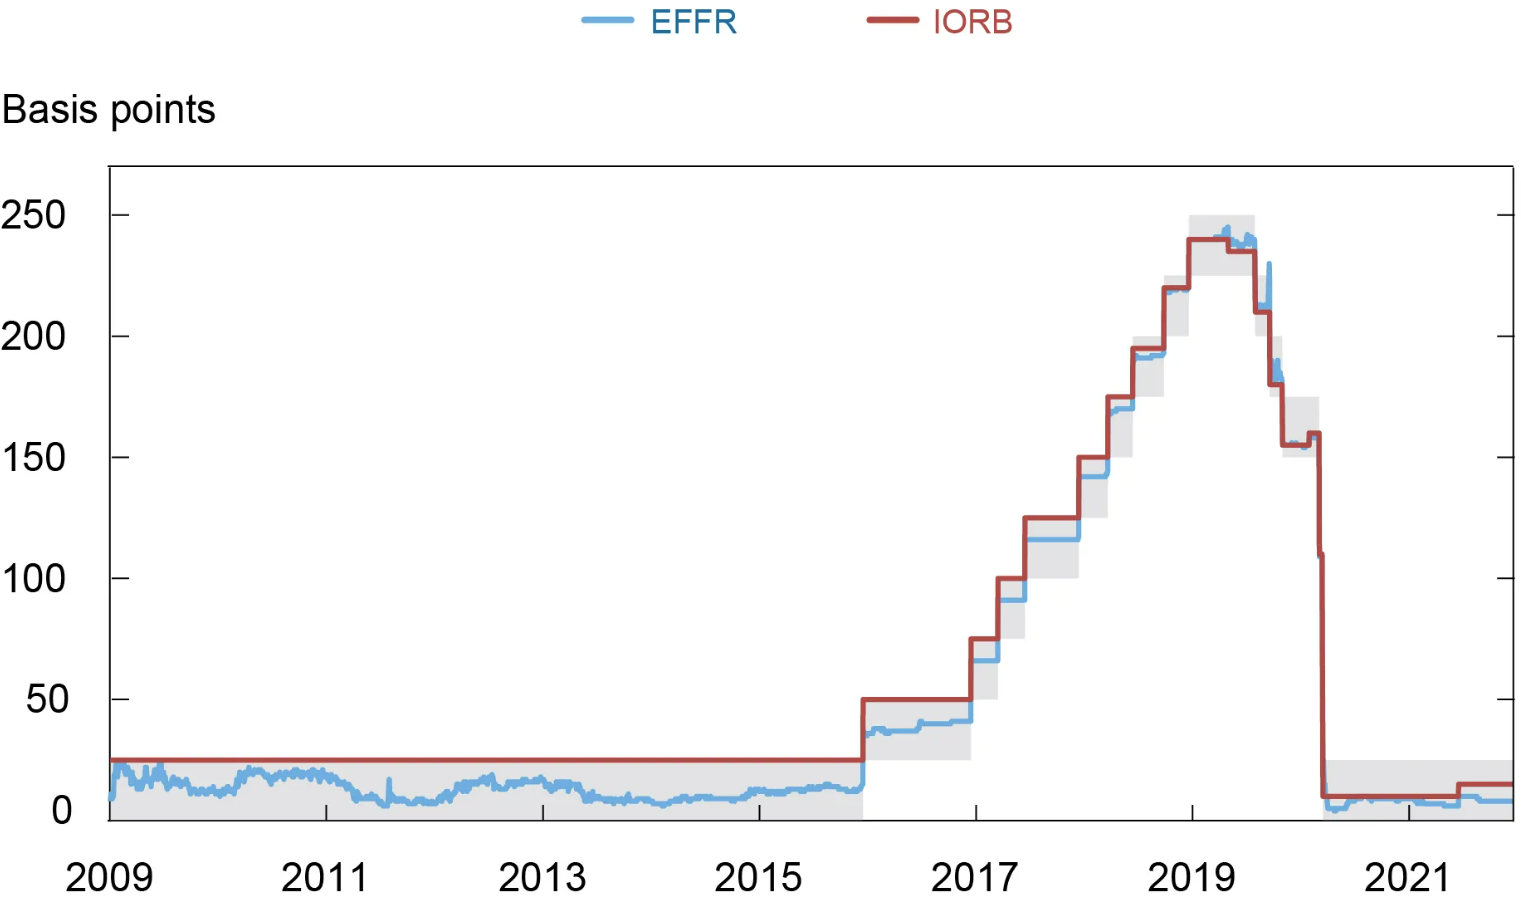
위 차트의 파란선 (실효연방기금금리) 이 빨간선 (IORB) 를 넘어서지 않고 있는 것이 보입니다. IORB가 기준금리의 상단 역할을 2008년 이후부터 수행해 왔다는 것을 보여줍니다.
SOFR-IORB 스프레드의 의미
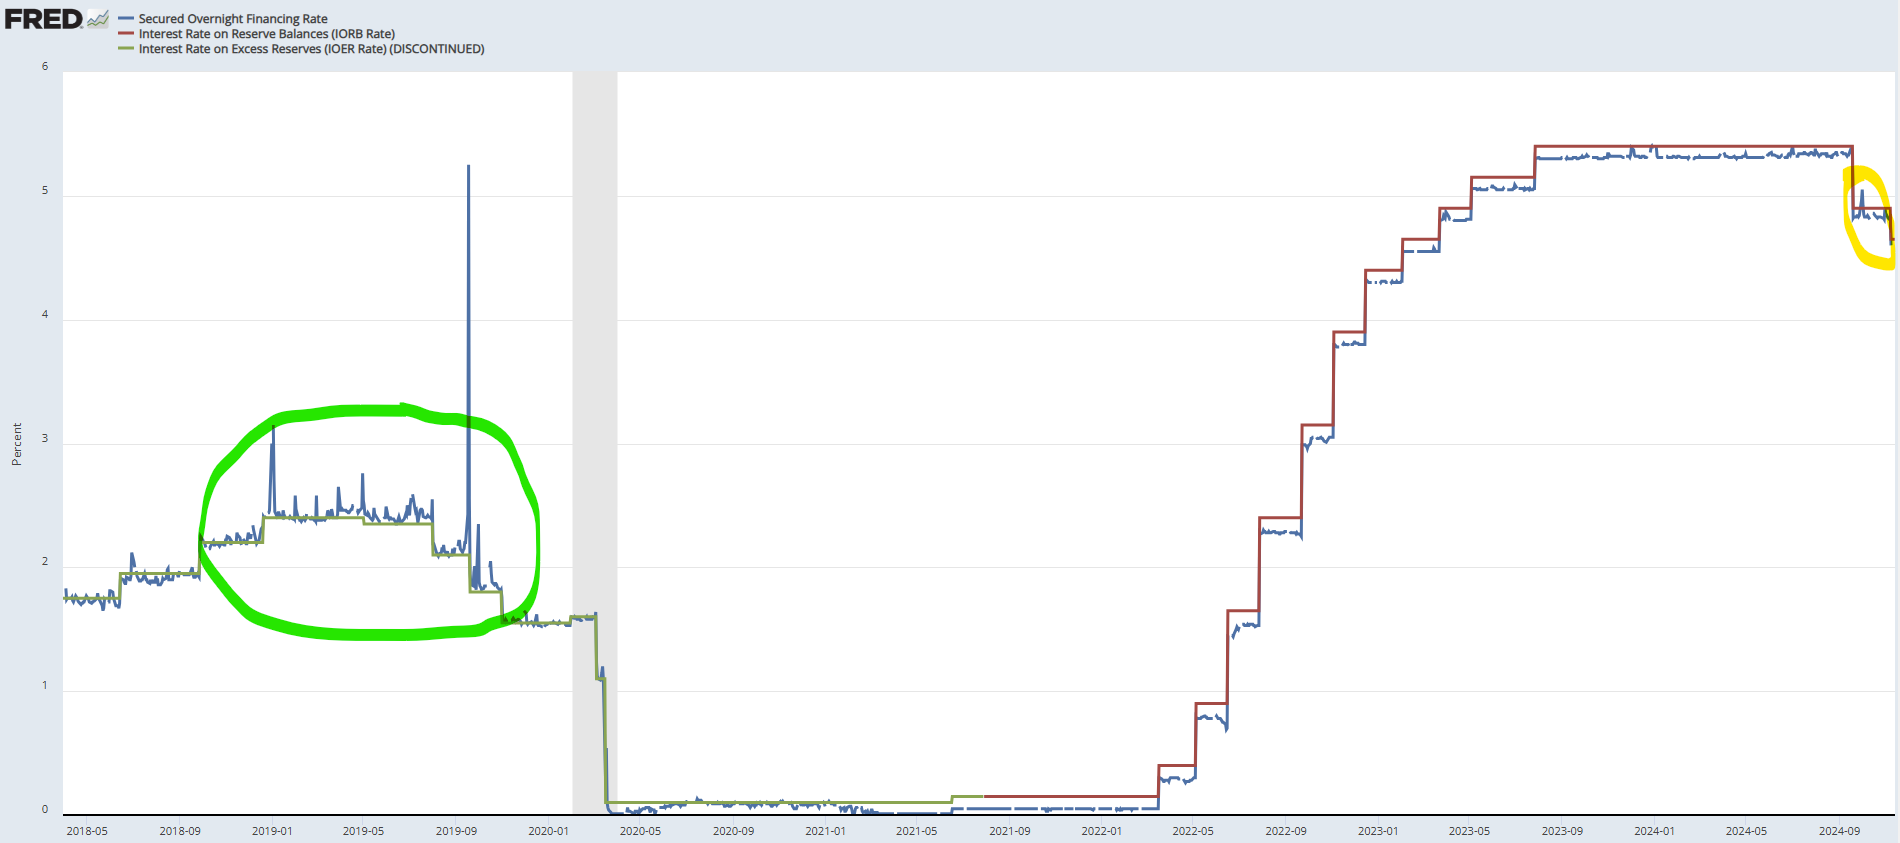
두 용어의 개념을 파악하고 나면 이 둘 간의 스프레드가 어떤 의미를 가지는지 감이 좀 잡히시나요? SOFR는 단기자금 시장의 핵심금리로서 실질적인 기준금리 역할을 수행합니다. SOFR가 IORB를 안정적으로 하회해야 연준의 금리통제 메커니즘이 잘 동작하고 있다고 볼 수 있는 거죠.
https://fred.stlouisfed.org/graph/?g=1yIIm
파란선이 SOFR, 초록선과 빨간선은 IORB입니다.
먼저, 녹색 형광펜 구간을 보면 2019년 1월부터 SOFR가 IORB를...