중국 증시, 이번에는 다를까 (1편). 중국경제의 위험요소
미중 무역갈등이 7년만에 화려하게 돌아왔습니다. 트럼프가 제대로 보여주고 있죠. 모두가 미국이 어떻게 나올 것이냐, 트럼프의 입에서 무슨 말이 나올 것이냐에 촉각을 곤두세우고 있지만, 상대적으로 중국의 상황에 대해서는 큰 고려를 하고 있지 않은 것 같아요. 매크로팀의 네이선 님께서 작년 10월에 작성해 주셨던 중국에 대한 칼럼 내용을 다시 한 번 되짚어 보면서 중국의 상황에 대해 한 번 점검해 보면 좋을 것 같아요.
중국 증시, 과연 이번에는 다를까? - 上
중국 증시, 과연 이번에는 다를까? - 下
중국의 예고된 부진
이번 무역전쟁에서 미국에 비해 중국이 더 긴 호흡으로 버텨낼 가능성이 높다는 것이 일반적인 견해죠. 그렇다면 중국은 과연 어떤 상황일까... 과연 느긋하게 버티기만 할 정도로 여유가 있는 상황일까... 이 점을 한 번 되짚어 봅시다.
칼럼 원문에서는 크게 7가지 위험요소들을 짚고 있습니다. 1편에서는 이 부분을 살펴보도록 합시다.
위험요소 #1. 제조업으로의 과도한 자본 집중 = 공급 과잉
생산의 중국, 소비의 미국... 중국을 WTO의 품에 끌어안은 이후 세계의 고속 성장을 견인해 온 프레임이죠. 중국이 전 세계의 공장 역할을 수 십 년 동안 이어온만큼 당연하게도 중국의 제조업 비중은 급격하게 증가했습니다.
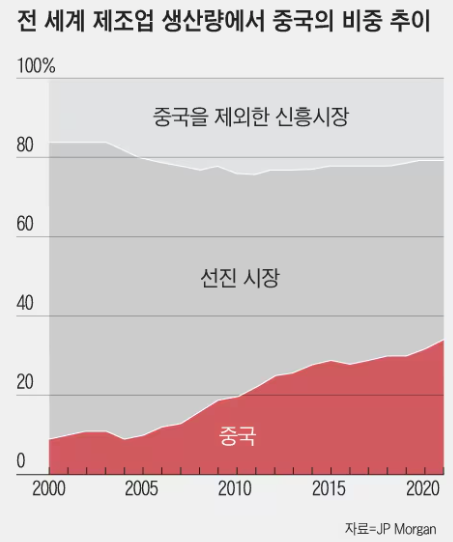
< 전세계 제조업 생산에서 중국이 차지하는 비중 변화 >
그만큼 중국 경제 성장에서 제조업이 차지하는 위상은 압도적이었죠. 이렇게 급격하게 성장하기 위해서는 그에 걸맞는 투자가 이루어졌어야겠죠? 그러니까 공장짓고, 항구짓고, 도로닦고... 등등 제조업 생산을 위한 대대적인 투자가 이루어졌기에 가능한 성장이었던 겁니다. 대대적인 투자란 곧 엄청난 돈을 쏟아부었다는 것이고, 이를 경제용어로 자본을 제조업 생산에 집중 투하했다...고 표현할 수 있습니다.
원문 칼럼의 첫번째 차트가 이를 잘 보여주고 있죠.
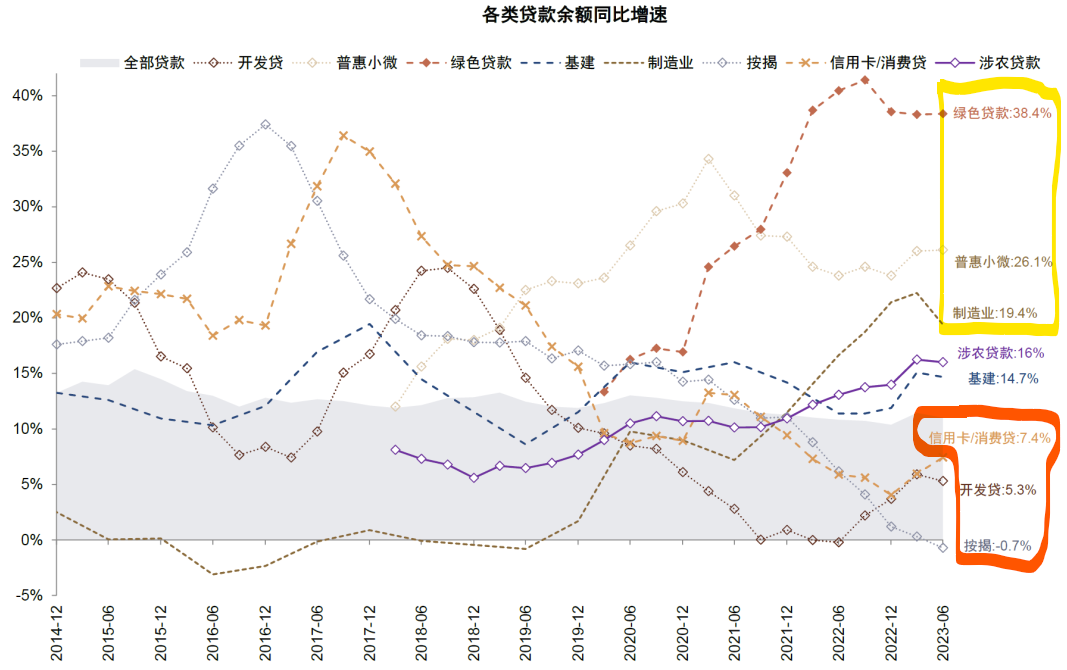
이 차트는 중국은행들의 대출 증가율을 용도별로 추이를 정리해 놓은 결과입니다. 은행에서 어떤 용도로 돈을 많이 빌려주었는지 알면, 중국 내에서 어떤 분야로 자본이 몰려갔는지 알 수 있겠죠?
한자로 적혀있어서 당황스러우셨겠지만, 우선 노란 형광펜으로 마킹한 상위 3위를 봅시다. 1위는 녹색 대출, 2위는 중소기업 지원, 3위는 제조업입니다. 1위인 녹색 대출이 낯선데, 신재생 에너지, 친환경 건설, 친환경 자동차 등을 위한 사업대출입니다. 결국 생산을 위한 대출에 포함되죠. 따라서, 중국은행의 상위 세 카테고리를 보았더니 생산을 위한 자본 투입이었음을 알 수 있습니다.
반대로 주황 형광펜으로 마킹한 하위 3위를 보면 신용카드 및 소비자, 부동산 개발, 주택 구매 대출입니다. 모두 넓은 범위에서 소비와 관련된 항목들이라고 볼 수 있죠. 왜? 중국 소비자들의 소비심리에 절대적인 영향을 미치는 부동산 자산가격 추이와 관련된 대출이 급격히 감소해 왔다는 것은 곧 부동산 시장 부양을 통한 소비진작이 이루어지지 않고 있다는 반증이니까요.
위 차트의 추이를 보면 2020년부터 제조업과 녹색산업에 대한 대출이 급증했음을 알 수 있습니다. 안 그래도 세계의 공장 역할을 수 십년 동안 해왔던 중국인데, 생산에 대한 자본투입이 또 다시 급격히 증대했다... 달리는 말에 채찍질, 시속 200km로 달리는 자동차의 악셀을 더 강하게 밟은 셈입니다.
물론, 과거와는 질적으로 달라진 측면이 있죠. 중국제조 2025를 천명하며 첨단 제조업을 집중적으로 육성하는 전략을 취한다는 점에서 기존 저부가가치 상품 위주 제조업과는 차별을 두고 있습니다. 은행 대출 1위가 녹색 대출이었다는 점이 이를 반영하고 있죠.
그렇다 해도 이미 생산이 경제성장의 중추인 상태에서 다시 한 번 생산에 박차를 가했다는 사실에서 벗어날 수는 없습니다. 이는 필연적으로 공급의 과잉을 초래할 가능성이 높아지게 만들죠. 소비할 수 있는 물량보다 생산하는 물량이 훨씬 많아지면 어떻게 되죠? 팔리지 않은 물건이 재고로 ...