연준은 9월 FOMC에서 기준금리를 50bp 인하하기로 결정했으며(만장일치 x, 반대의견 1명, 보우먼 이사), 실업률에 대한 조정 빈도와 조정폭이 인플레이션보다 많고 컸다는 점, 그리고 ‘24, ‘25년 헤드라인 인플레이션 전망값이 3월 전망 대비 낮아졌다는 점에서 50bp 인하 및 3월 전망 대비 올해 인하폭 확대에 대한 근거를 제시하는 모습입니다.
경제지표 동향
[산업 & 생산 - 산업생산, 설비가동률, 기업 재고]
연휴 동안 FOMC와 더불어 여러 경제지표들이 발표되었는데요. 먼저 산업 및 생산 부문부터 시작해 소비 파트 순으로 그동안 발표된 지표들을 살펴본 뒤, 오늘 새벽 있었던 FOMC 결과와 파월 의장의 기자회견 내용을 차근차근 정리해보겠습니다.
출처: Valley AI Economy 탭 경제지표 일정
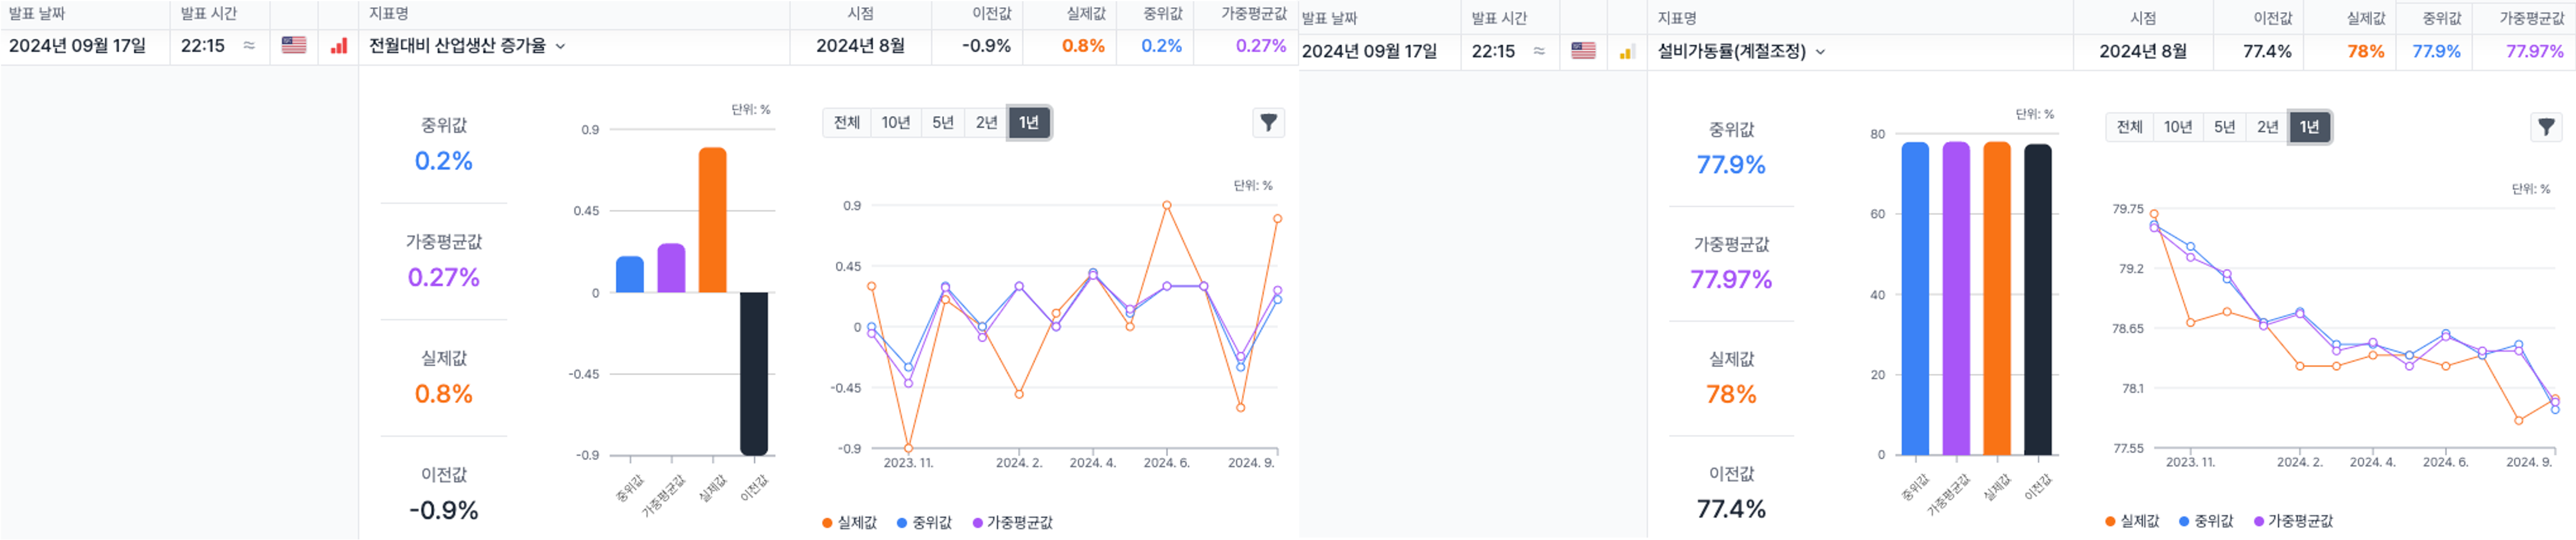
9/17일 발표된 8월 산업생산 지표는 시장 예상치인 0.2%를 크게 웃도는 0.8%를 기록했습니다. 또한, 함께 발표된 설비 가동률 지표 역시 시장 예상치(77.9%)를 상회하며 78%를 기록했습니다.
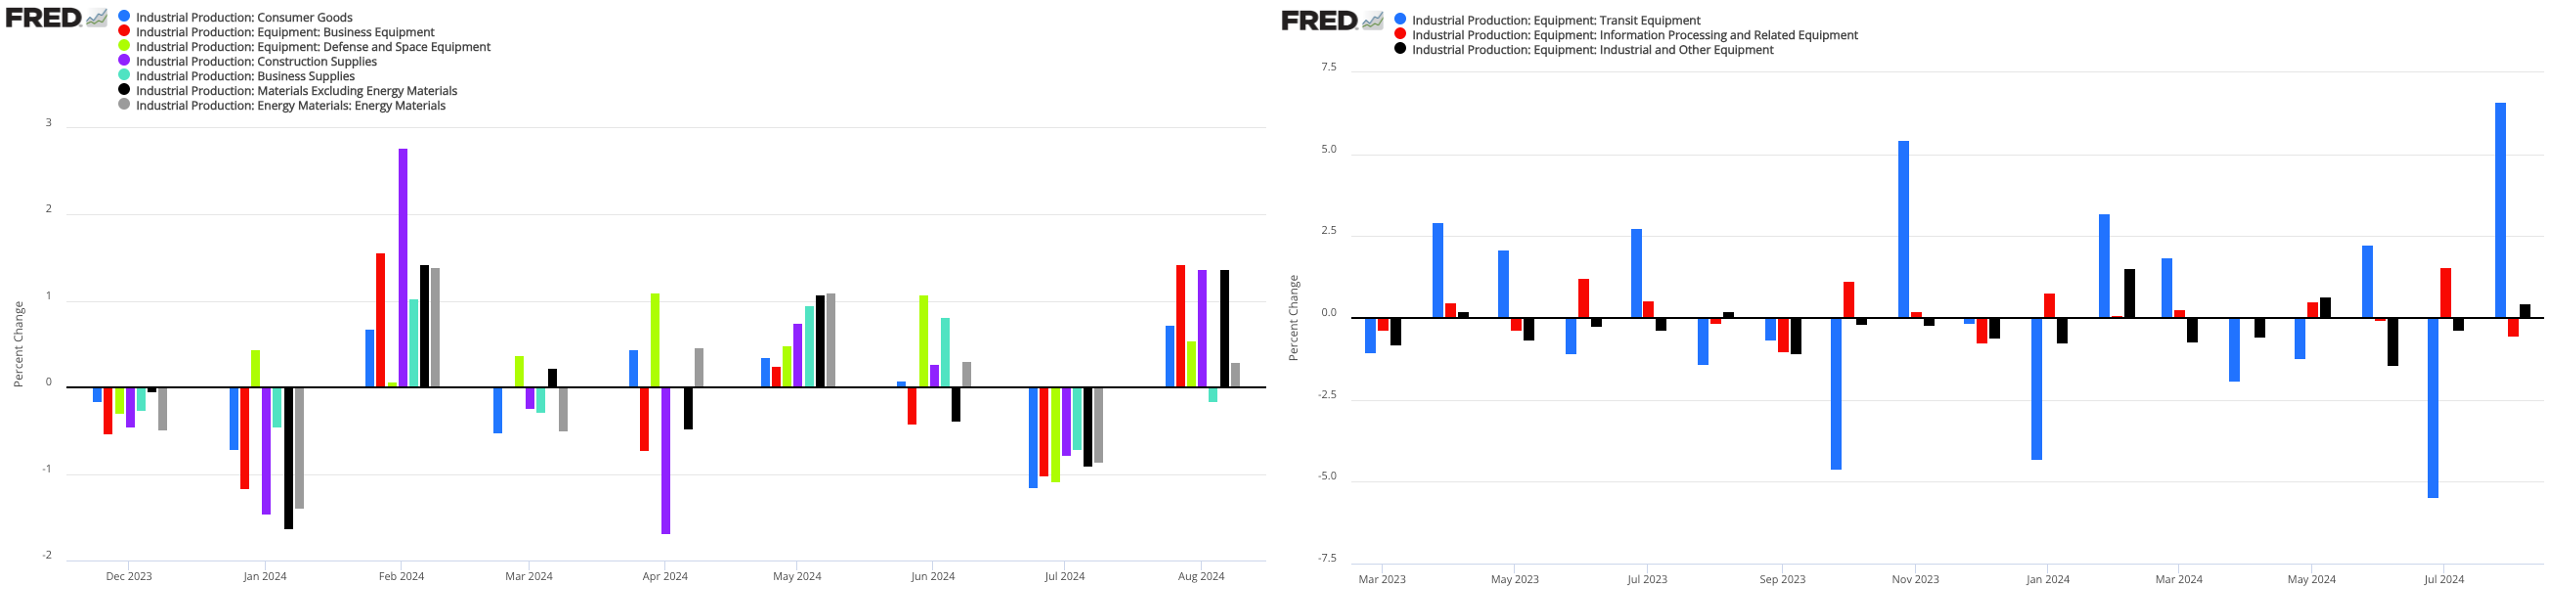
그래프 설명: (좌) 산업생산 지표 세부 항목, (우) 설비 생산 지표 세부 항목
다만, 산업생산 지표의 경우 세부 항목들을 고려해 해석에 있어 균형을 잡을 필요가 있는데요. 우선 이번 큰 상승폭은 7월의 급격한 하락(-0.9%)에 대한 반등으로 볼 수 있습니다. 그리고 세부적으로 살펴보면, 7월에 크게 하락했던 자동차 관련 항목이 이번에 큰 폭으로 상승하며 전체 지표의 상승을 견인했습니다.
7월은 CDK(자동차 판매 관리 소프트웨어 업체)에 대한 사이버 공격으로 인해 일부 자동차 판매가 이월되었고, 일부 지역에서는 자동차 공장들의 여름철 정비가 이뤄진 시기였죠.
제조업 중 자동차 관련 항목을 제외한 지표의 전월대비 상승폭은 0.3%에 그쳤는데요. 다만 이 역시 6월과 7월의 감소폭(-0.2%, -0.1%)에서 플러스로 전환된 수치라는 점은 주목할만 합니다.
소비재의 경우, 내구 소비재가 자동차 관련 항목의 상승으로 크게 상승한 모습이고, 그 외 전자 기기, 가전, 가구 등은 항목은 전월대비 상승, 기타 재화는 전월대비 하락했습니다. 반면 비내구 소비재는 전월대비 하락한 모습인데, 주로 에너지와 의류 항목이 하락을 견인했고, 기타 화학제품 및 식료품 등도 하락하는 모습이었습니다.
설비 생산도 마찬가지로 운송 설비의 큰 폭의 상승이 헤드라인 지표의 상승을 견인했는데요. 그 외 항목들은 정보 처리 및 관련 설비 항목이 전월대비 0.6% 하락했고, 산업 및 기타 설비 항목이 0.4% 상승했습니다. 국방 및 항공우주 설비 항목은 여전히 증가세를 이어가는 모양새입니다.
출처: Valley AI Economy 탭 경제지표 일정
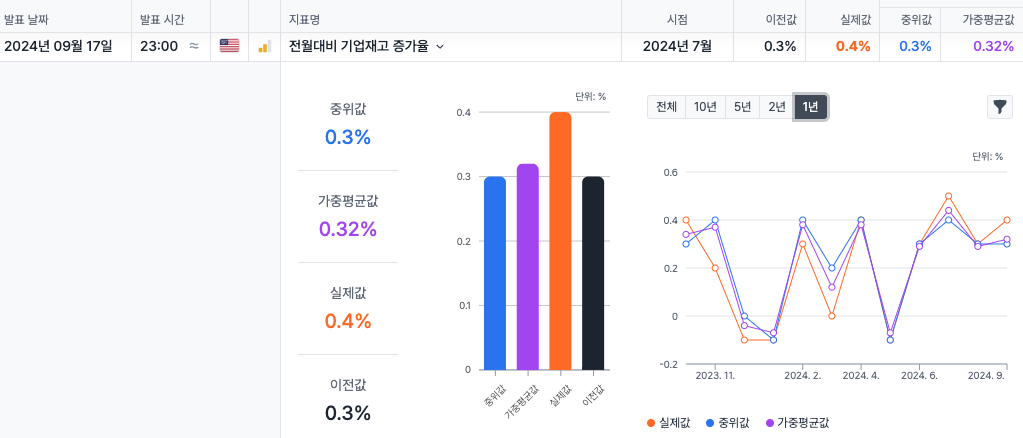
이어서 기업들의 재고 동향을 보면, 7월 기업재고 지표는 전월대비 0.4% 상승하며 시장 컨센(0.3%)를 상회했는데요. 디테일을 살펴보면 이번 상승도 여전히 소매업체의 재고가 견인하는 모습이고, 도매업체의 재고는 조금씩 상승하는 모습을, 제조업체의 재고는 여전히 등락을 이어가는 모습입니다.
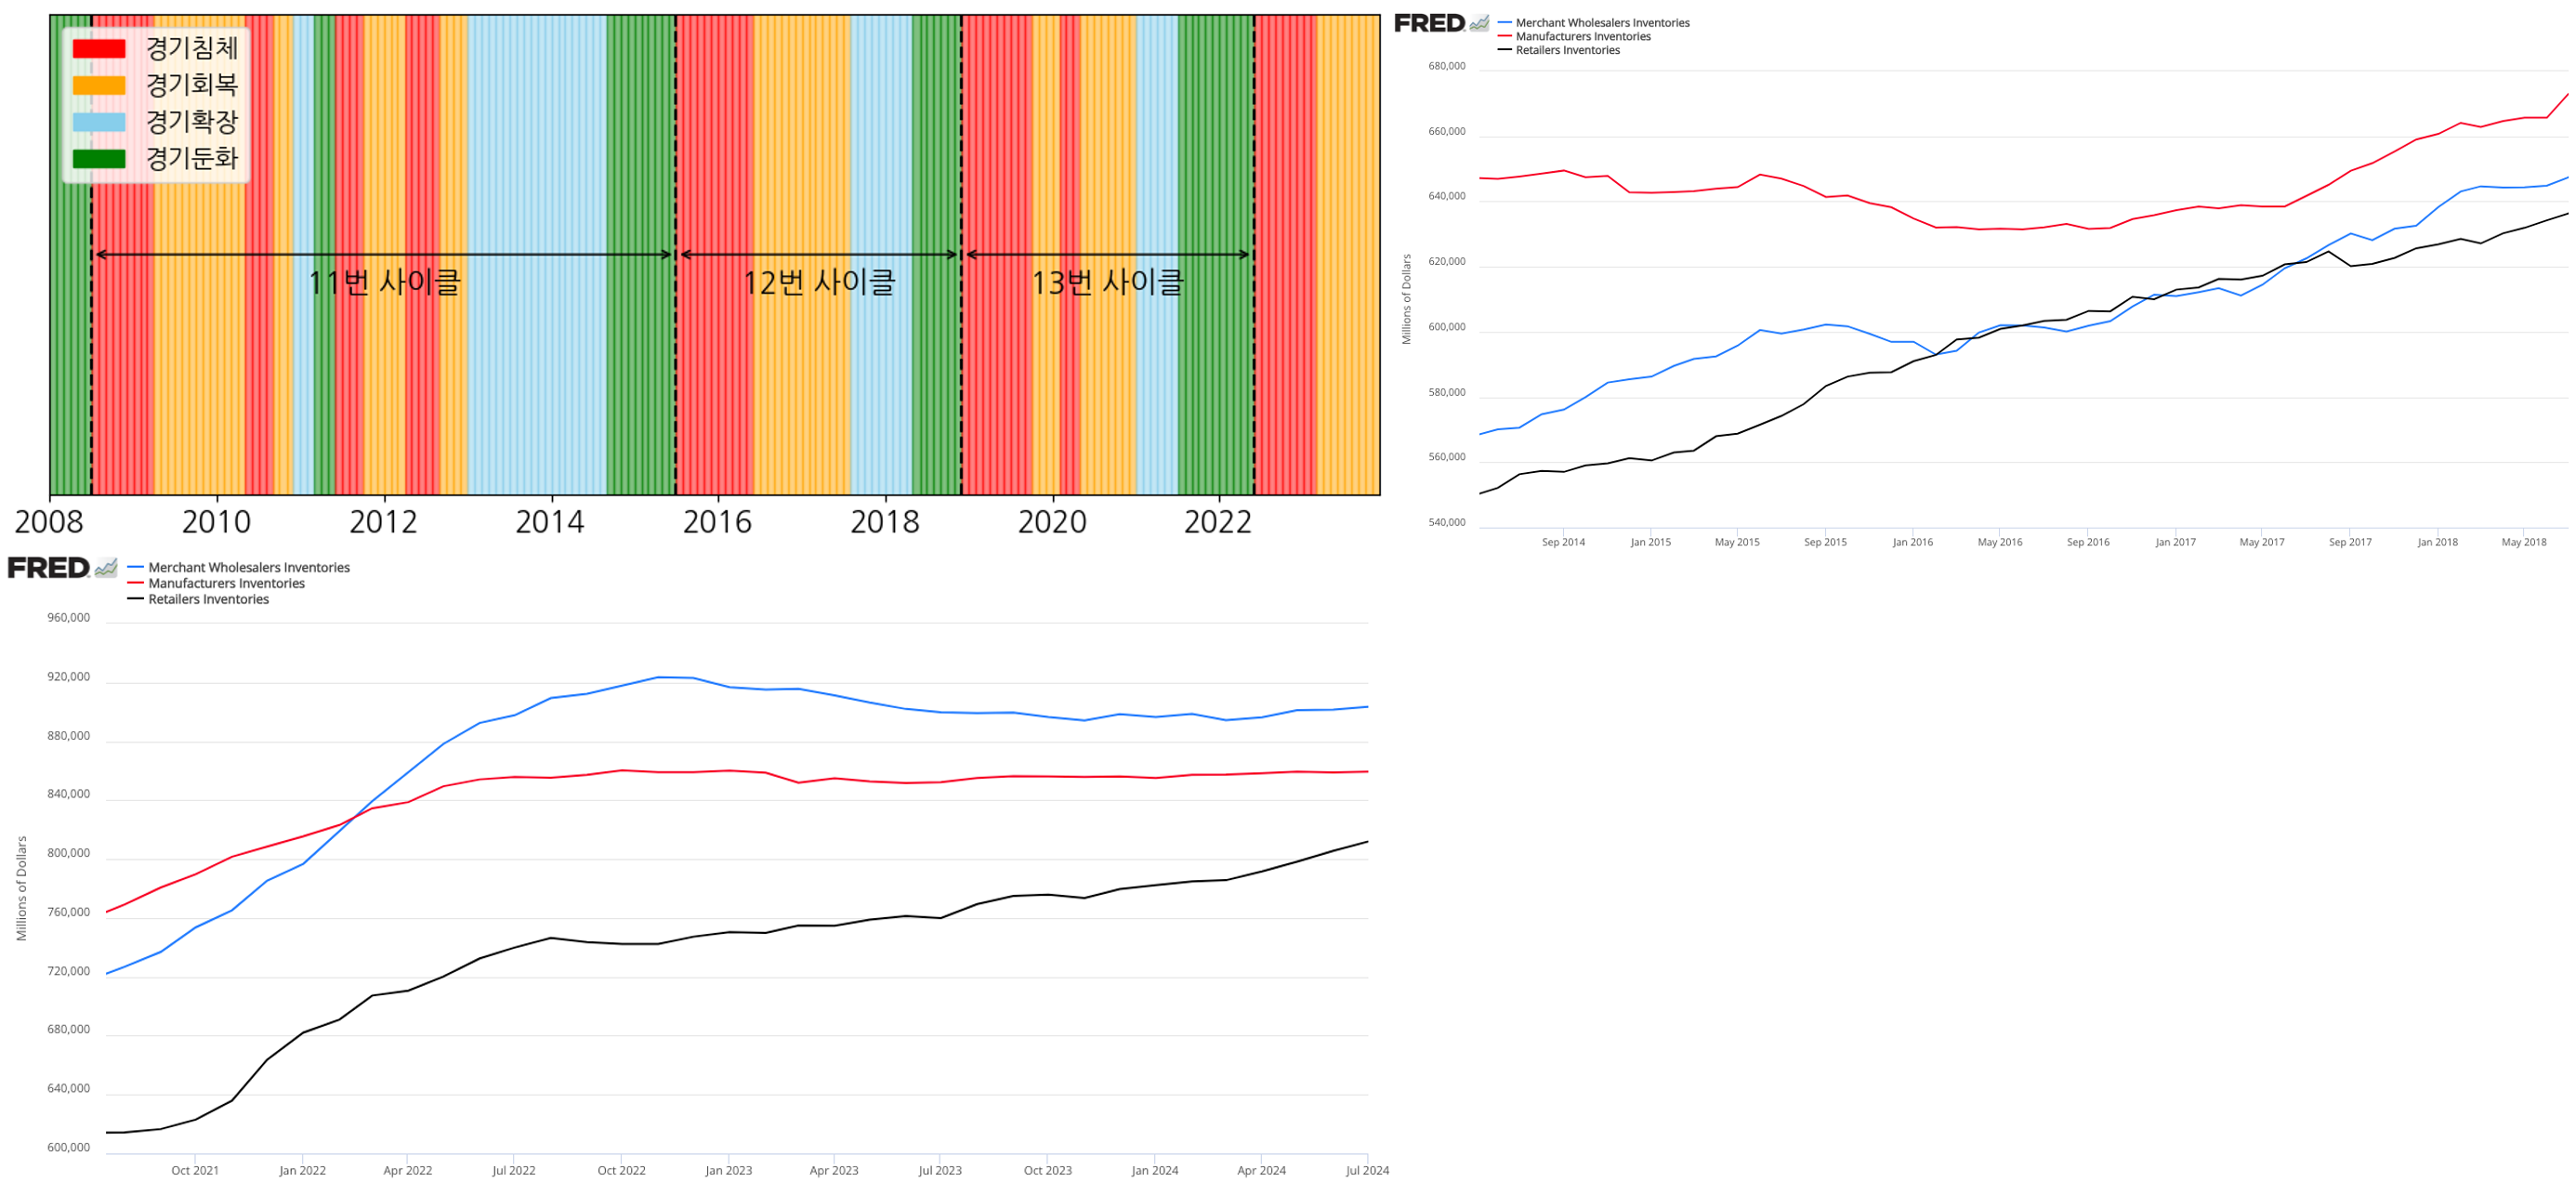
그래프 설명: (좌우 순서대로) 2008~2023년 OECD CLI 기준 경기 사이클, 12번 사이클 경기 침체, 회복 당시 재고 동향, 최근 재고 동향
흥미로운 점은 우리가 글로벌 매크로 실전편에서 배운 12번 사이클에서, 경기침체에서 경기회복 단계로 전환될 때('15년 말~'17년 상반기) 나타났던 기업들의 재고 동향이 현재와 다소 유사하다는 것입니다. 해당 사이클은 ‘20년 팬데믹 사례를 제외하면, 참고할 수 있는 가장 최근의 재고 회복 사이클인데요. 당시에도 현재와 마찬가지로 소매업체의 재고가 먼저 상승한 후, 도매업체와 제조업체의 재고가 순차적으로 증가하는 흐름이 있었습니다.
재고액/매출액 비율로 보면, 현재 소매업체는 여전히 재고를 축적할 여력이 있습니다. 소매업체가 재고를 더욱 적극적으로 쌓기 시작해야 도매업체와 제조업체의 재고도 이에 더욱 민감하게 반응할 가능성이 높습니다.
향후 기업들의 전망이 현재보다 개선되고 재고 축적 사이클이 다시 시작되기 위해서는 가계의 소비가 견고하게 유지되어야 합니다. 만약 소비가 불안정한 조짐을 보인다면, 기업들은 생산을 확대하고 재고를 축적하기보다는 오히려 다시 축소할 가능성이 높겠죠.
이어서 연휴 동안 발표된 소비 관련 데이터를 살펴보면,
[소비 - 소매판매, 소비자심리지수]
출처: Valley AI Economy 탭 경제지표 일정
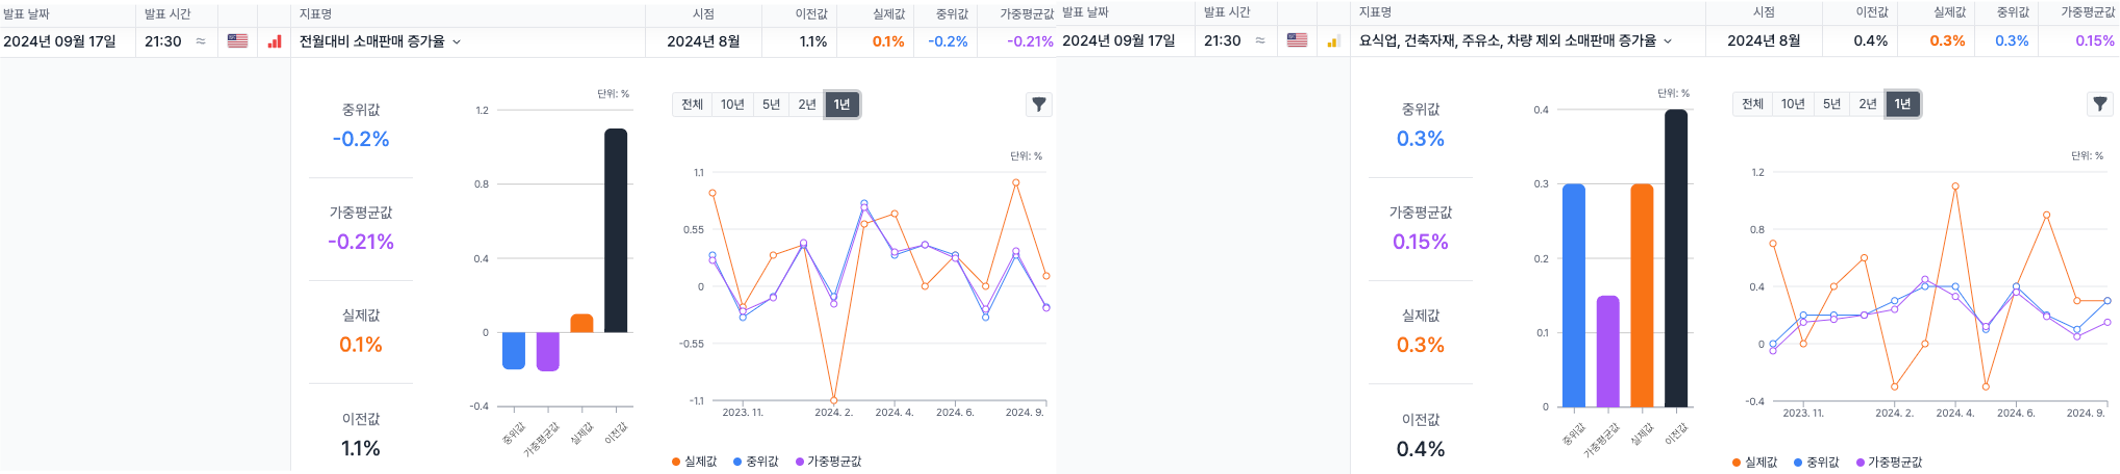
같은 날 발표된 8월 소매판매 지표는 헤드라인 지표가 시장 컨센(-0.2%)을 상회한 0.1%, 컨트롤 그룹이 시장 컨센에 부합하는 0.3%를 기록했는데요. 여기서 컨트롤 그룹이란 요식업과 건축자재, 주요소, 자동차 판매를 제외한 값을 말합니다.
그리고 물가 상승률을 고려한 실질 소매판매(추정치)도 전월대비 상승한 것으로 나타나 월 말에 발표될 8월 개인소비지출(PCE) 항목 중 실질 상품 소비가 증가할 가능성을 예상해 볼 수 있습니다.
이번에 발표된 수치는 전반적으로 양호했으나, 디테일을 살펴보면 다른 해석도 가능합니다. 우선, BofA의 주장처럼 올해 미국의 노동절이 작년(9/4일)과 달리 9/2일이었기 때문에, 일부 9월 초 소비가 8월 말로 이월되었을 가능성을 고려해볼 필요가 있습니다.
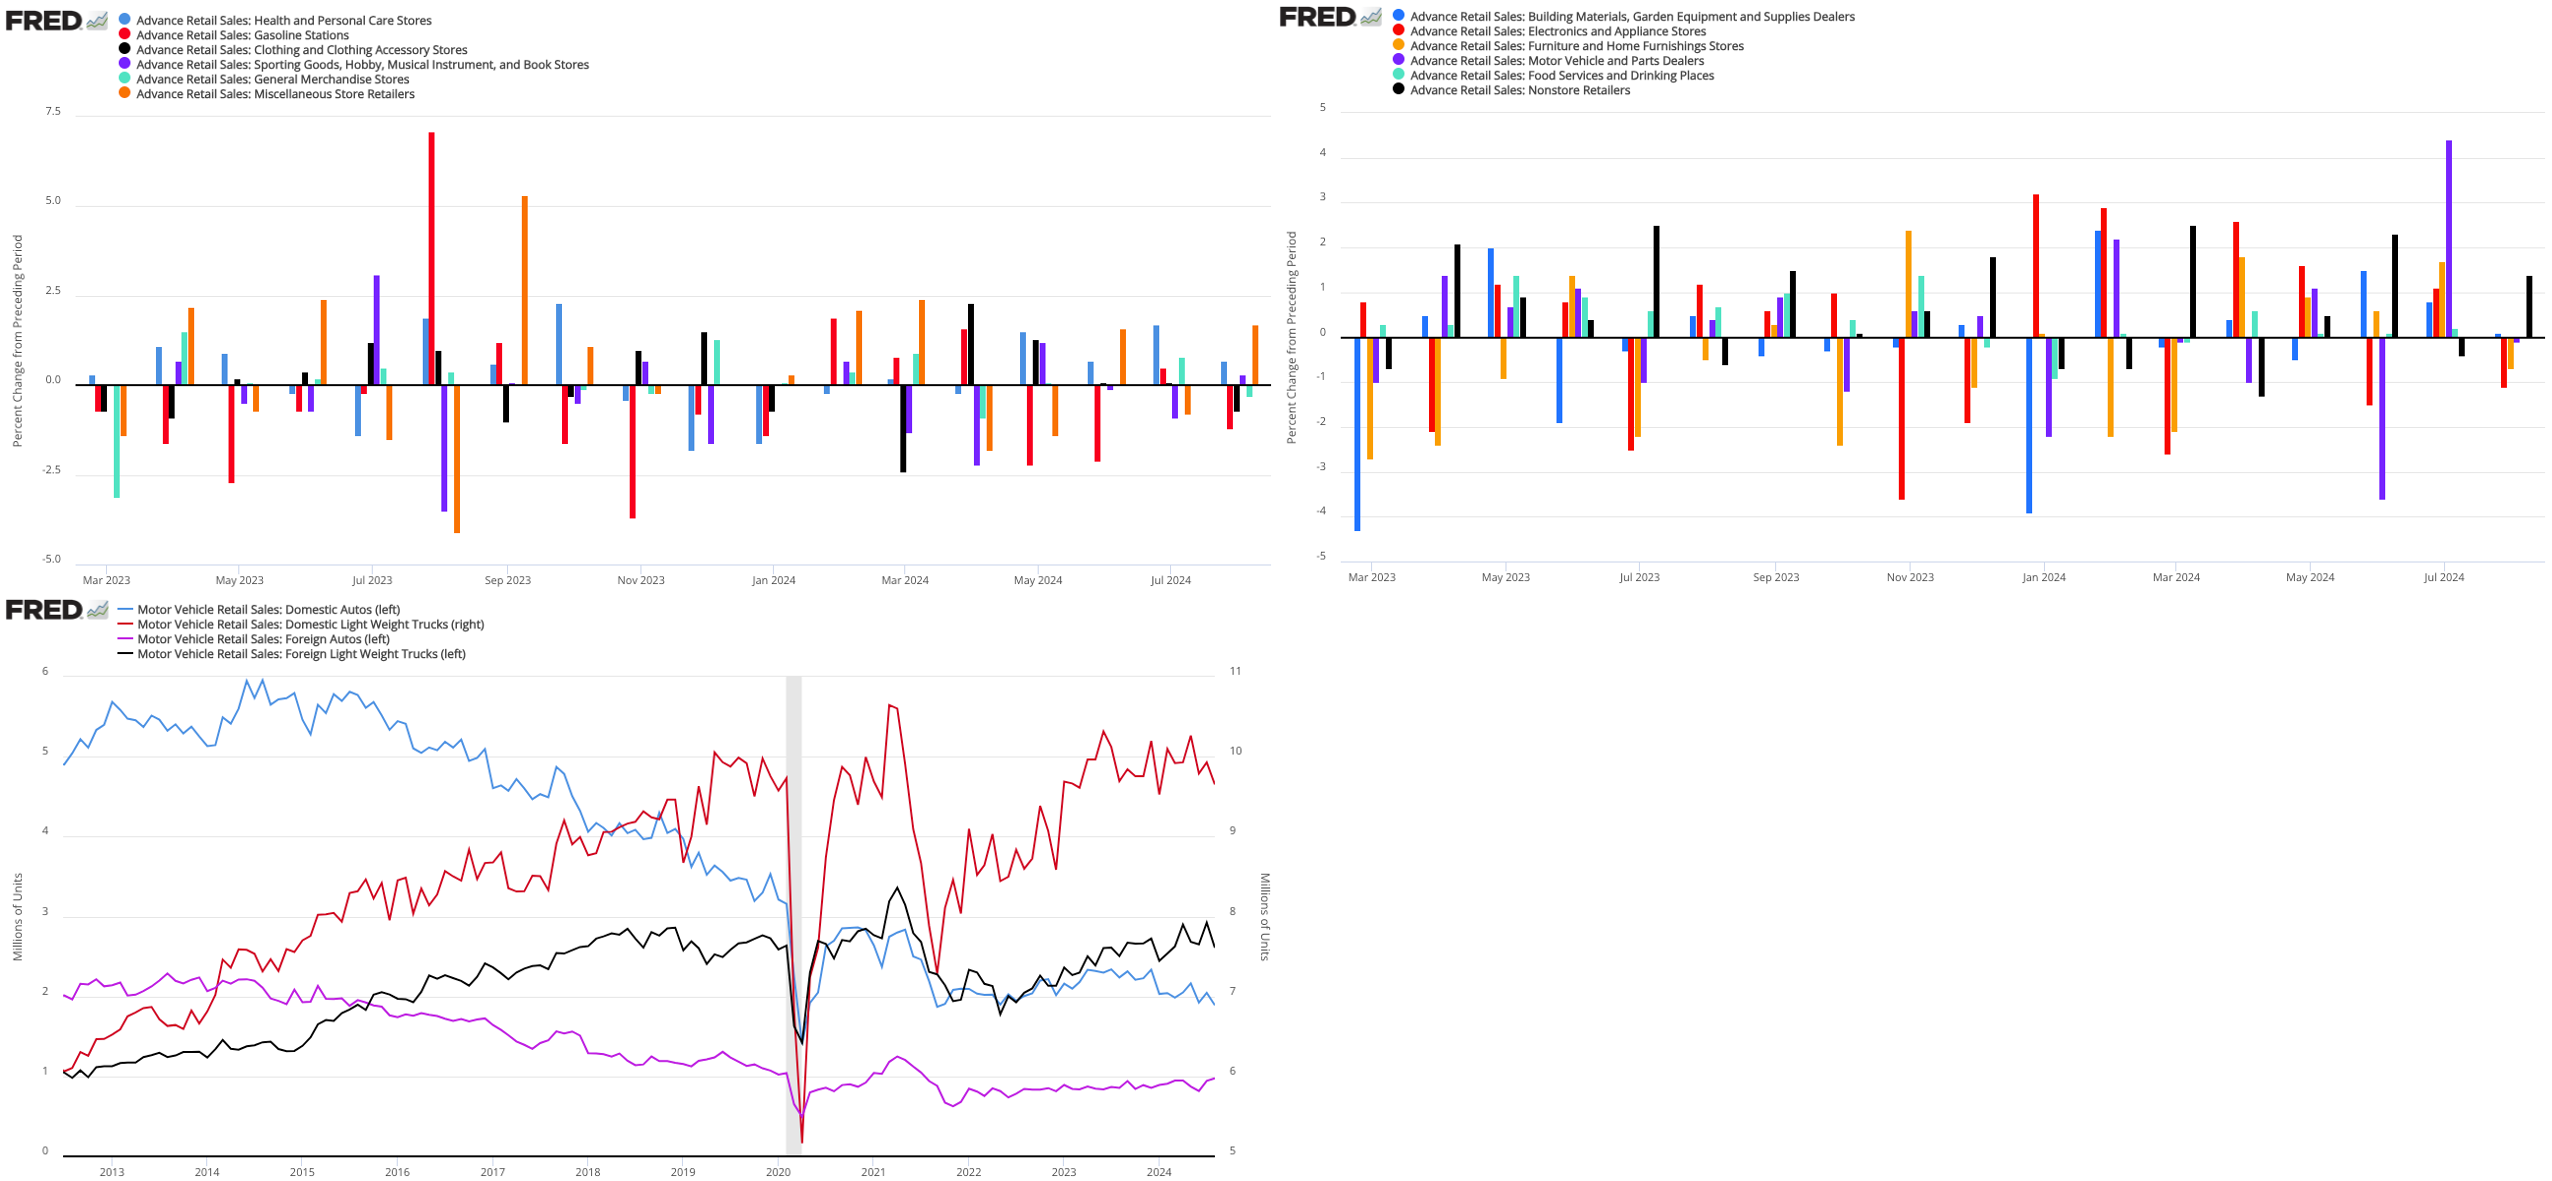
그래프 설명: (좌우 순서대로) 소매판매 세부 지표, 자동차 판매량 추이
그리고 이번 지표는 소비자들의 소비 패턴이 변하고 있음을 시사했는데요. 헬스, 개인 관리, 스포츠 용품, 취미, 악기 및 서점, 기타 매장 소매판매, 온라인(무점포) 소매상 항목은 전월 대비 증가하며 전체 지표의 상승을 이끌었던 반면, 백화점 소매, 가솔린, 의류, 자동차 및 관련 부품, 가전, 가구 등은 전월 대비 감소했습니다.
즉, 전체적인 지표는 긍정적이었으나, 세부 항목에서는 소비자들이 소비를 더 저렴하고 쉽게 접근 가능한 항목으로 전환하는 경향이 나타난 것인데, BEA가 발표하는 8월 자동차 판매량 데이터도 전반적으로 전월 대비 하락하는 모습이죠. 한편, 소매판매 항목 중 유일하게 서비스업에 해당되는 요식업 데이터도 둔화 추세를 이어가고 있습니다.
다만, 이는 이번 지표는 이미 지나간 과거의 데이터로, 향후 연준의 통화정책이 금리 인하기에 접어들면서 소비자들의 심리도 변화를 겪을 수 있다는 점을 생각해야 합니다. 이미 시중 금리는 상당수준 내려온 상태죠. 이는 시차를 두고 소비자들의 소비 플랜에 영향을 미치게 됩니다.
출처: Valley AI Economy 탭 경제지표 일정
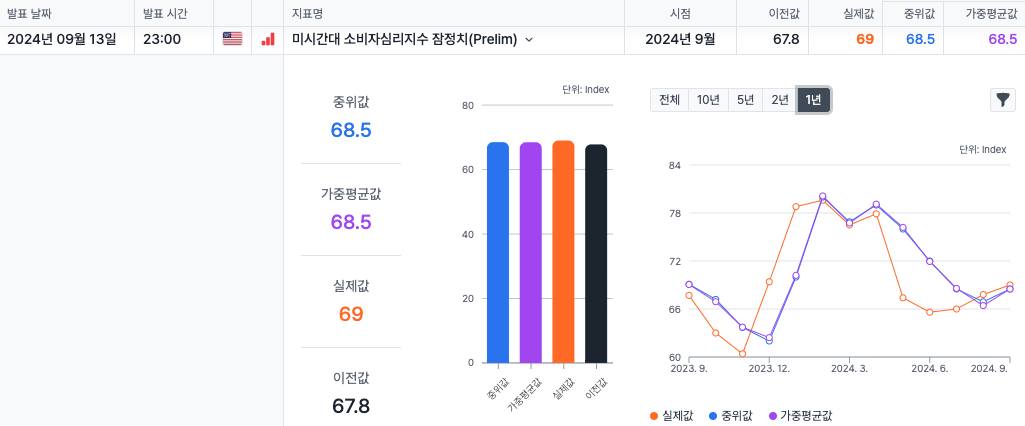
예를 들어, 금요일에 발표된 미시간대의 소비자심리지수(잠정치)는 시장 컨센(68.5)과 전월 수치(67.8)를 모두 상회하는 69를 기록했는데요. 이에 대해 미시간대 조사팀은 내구재 구매 여건 개선과 디스인플레이션의 지속, 그리고 재정 상황과 향후 경기에 대한 기대치 개선에 힘입어 나타난 결과라 분석했죠. 이러한 소비자들의 심리 개선이 향후 하드 데이터에서도 나타날지 주목할 부분입니다.
그리고 흥미로운 부분은...