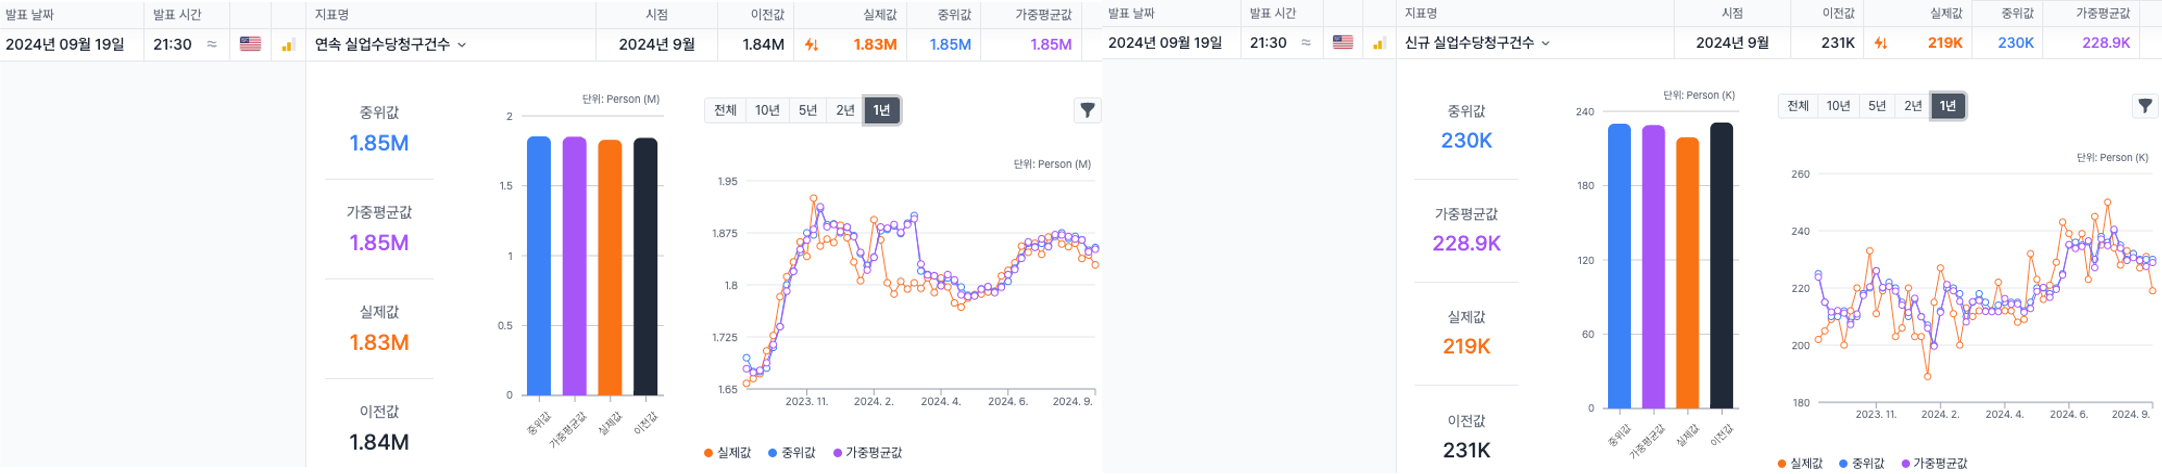
전날 밤 발표된 실업수당청구건수는 신규와 연속 청구 모두 시장 컨센(각각 185만 건, 23만 건)과 전월 수치(184만 건, 23.1만 건)을 모두 하회한 183만 건, 21.9만 건을 기록했는데요. 특히 신규청구건수는 8월 초부터 계속해서 시장 컨센을 하회하며, 노동시장에 대한 우려를 완화하는 데 기여하고 있습니다.
경제지표 동향
[고용 - 실업수당청구건수]
출처: Valley AI Economy 탭 경제지표 일정
전날 밤 발표된 실업수당청구건수는 신규와 연속 청구 모두 시장 컨센(각각 185만 건, 23만 건)과 전월 수치(184만 건, 23.1만 건)을 모두 하회한 183만 건, 21.9만 건을 기록했는데요. 특히 신규청구건수는 8월 초부터 계속해서 시장 컨센을 하회하며, 노동시장에 대한 우려를 완화하는 데 기여하고 있습니다.

그래프 설명: 신규, 연속 실업수당 청구 건수 및 각 지표의 3개월 이동평균, 출처: FRED
이전에 언급했듯, 작년 이맘때에도 신규 데이터가 빠르게 상승하다 하반기로 접어들수록 감소했던 적이 있는데요. 이 때 연속 데이터는 비교적 횡보하는 모습을 보였죠. ‘24년 역시 기울기는 다를 수 있지만, 비슷한 흐름을 보일 가능성을 배제할 수 없습니다. 예를 들어, 작년처럼 연말 소비 시즌이 해고 및 실업 압력을 일정 수준 억제할 수 있겠죠. ‘22년과 ‘23년 하반기 아마존의 대규모 임시직 채용 사례가 그 대표적인 예입니다.
어제 새벽 파월 의장도 FOMC 직후 기자회견에서 노동시장의 해고 증가 여부에 대한 질문에 대해 실업수당청구는 증가하고 있지 않다며 기업들도 해고 증가를 시사하고 있지 않다고 발언했죠. 이는 이전에 관찰된 다른 연준 위원들의 발언에서도 확인할 수 있는 부분입니다.
다만, 파월 의장은 이어서 “베버리지 곡선(Beveridge Curve)에서 구인률 하락이 실업률 상승으로 연결되는 지점에 매우 근접했거나 이미 도달한 것으로 보인다”며 “이와 같은 상황에서 추가적인 구인률 하락은 실업률 상승을 야기할 수 있다"고 발언했는데요.
파월이 언급한 베버리지 곡선은 노동 공급을 가늠할 수 있는 실업률과 노동 수요를 가늠할 수 있는 빈일자리율 간의 관계를 나타내는 곡선입니다. 쉽게 말해, 실물경제의 전반적인 노동수급 상황과 노동시장 효율성 정도 등을 보여주는 지표인 것이죠.
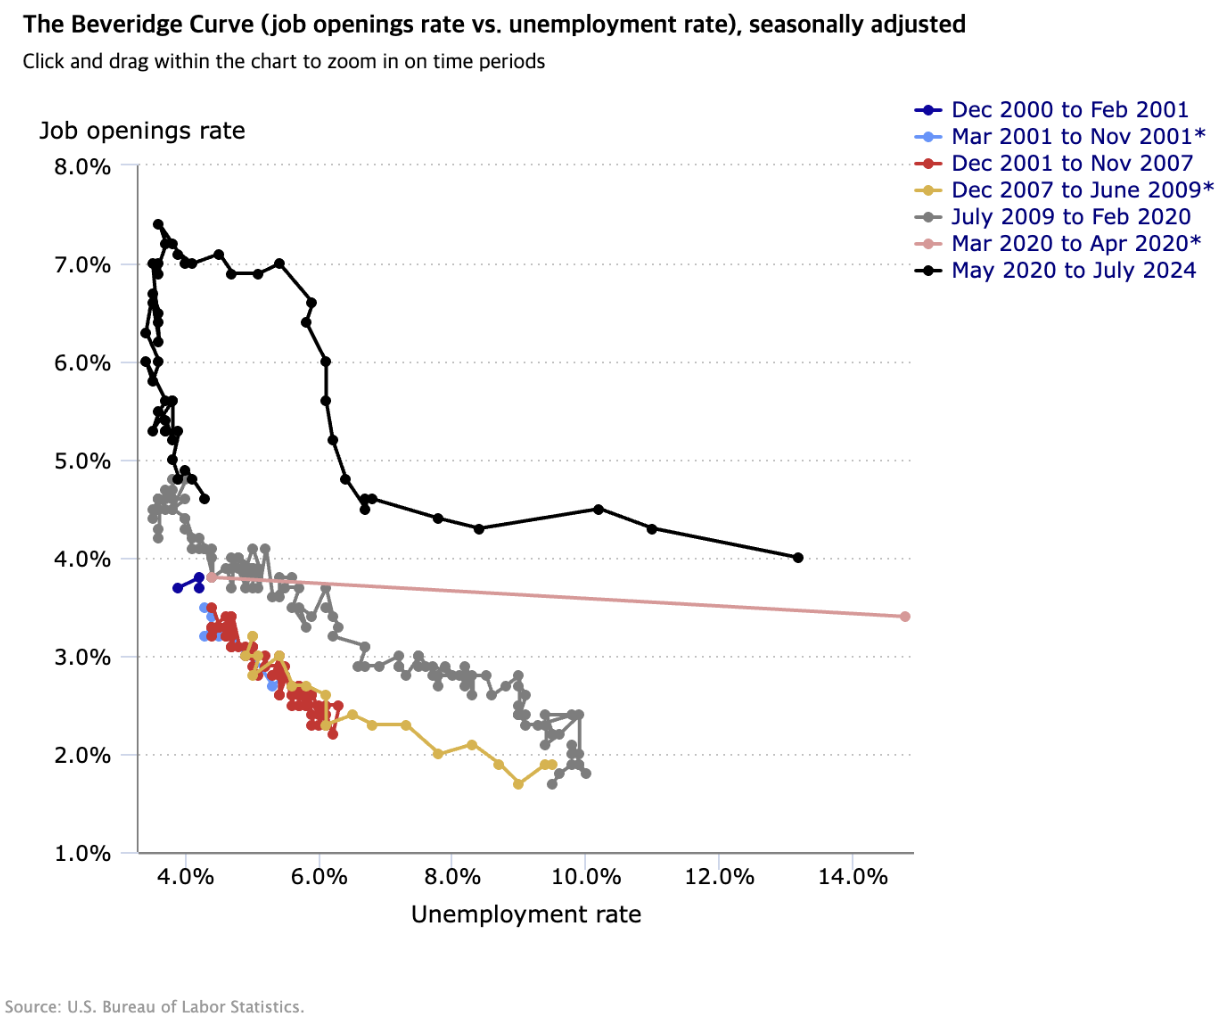
그래프 설명: 베버리지 곡선 추이, Y축이 구인율, X축이 실업률, 출처: FED
이 곡선은 팬데믹 기간과 이후 노동시장에서 나타난 여러 구조적 변화로 인해 좌측으로 이동했는데요. 여기서 구조적 변화란 노동시장의 이탈 급증, 노동 부족, 이직률의 상승, 이민 감소, 인구학적 변화, N잡러, 원격근무 등 근무형태의 변화 및 확산 등을 의미합니다. 그 결과, 그동안 베버리지 곡선은 구인율이 하락해도 실업률이 상승하지 않는, 거의 수직에 가까운 상태가 지속되어 왔죠.
‘20년 5월부터 ‘24년 7월까지의 움직임을 나타내는 검은색 선을 보면, 이러한 흐름이 명확하게 드러납니다. 다만, 최근 3개월 간의 데이터에서 기울기가 점차 완만해지는 것을 확인할 수 있는데요. 즉, 구인율이 하락하면서 실업률이 조금씩 상승하는 모습을 보이고 있는 것이죠. 파월 의장의 발언은 이런 맥락에서 나온 것입니다.

출처: Valley AI 플랫폼 내 거시경제 분석 탭 → 하위요인 분석 → 실업·고용 → 실업 사유 추이 그래프
베버리지 곡선이 파월이 언급한 ‘지점’에 도달했다면, 향후 경기 둔화가 지속될 경우 구인율 하락이 실업률 상승으로 이어질 가능성이 있습니다. 다만, 우리가 그동안 경제지표를 살펴보며 분석했던 것처럼, 최근 실업률 상승은 주로 해고가 견인했다기보다는 노동시장으로의 신규 진입자 및 재진입자의 증가 등의 영향이 복합적으로 작용한 결과인데요.
이말은 즉, 앞으로 파월 의장이 언급한 것처럼 구인율이 하락하면서 실업률이 상승하는 흐름이 나타난다면, 실업률 상승이 해고에 의한 것인지, 아니면 다른 요인에 의해 발생한 것인지를 확인할 필요가 ...