< 요약 >
간밤에 나온 연준 인사들의 발언은 도비쉬(완화적)
월러 이사, 최근 데이터와 인플레이션 전망을 고려하면, 12월 금리 인하에 찬성하는 쪽으로 기울고 있음 - 75bp 인하 후에도 정책금리는 ‘상당히’ 제약적(significantly restrictive)
윌리엄스 뉴욕 연은 총재, 코어 상품 & 서비스 물가는 ‘02~‘07년 코어 물가가 평균 2% 내외였던 시기와 비슷한 수준으로 둔화
보스틱 애틀렌타 연은 총재, 12월 FOMC 금리 인하 여부는 앞으로의 데이터가 중요할 것, 옵션을 열어두고 있음 - 금리를 얼마나 빨리, 얼마나 인하해야 하는지는 여전히 열려 있는 질문
11월 ISM 제조업 PMI, 시장 컨센 상회
생산은 소폭 상승에 그쳤으나, 신규 수주와 신규 수출 수주가 모두 상승 - 소매 업체들은 소비 시즌에 재고를 털어내고 다시 채우는 과정을 반복
결국 '소비 시즌이 끝난 후에도' 재고 축적 사이클이 나타나는지가 중요
10월 건설 지출, 시장 컨센 상회
주로 주거 건설 지출이 증가, 제조업 건설 지출(초록색 선)은 정체된 모습
다만, 제조업 건설은 트럼프 재집권 이후 재차 확장될 가능성을 고려 (리쇼어링)
마스터카드, 블랙프라이데이 소매 판매(자동차 제외) 동기대비 3.4% 증가 - 작년 2.5% 증가
중요한 점은 1) 대규모 판촉 활동이 동반되는 연말 소비 시즌 후에도 소비가 견조할 수 있는지, 2) 연말 소비를 위해 다른 소비(ex. 서비스 소비)를 줄이진 않았는지 등
소비자들의 후불경제(BNPL)에 대한 선호도는 여전
간밤에 나온 연준 인사들의 발언은 도비쉬했습니다.
덕분에 상승하던 장기물 금리가 보합으로 마감했고, 증시 역시 상승에 탄력을 받았죠.
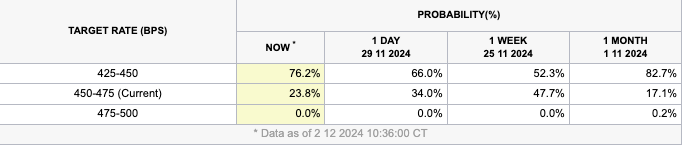
현재 12월 금리 인하 기대감은 어느새 72.6%까지 상승했습니다.
가장 도비쉬했던 크리스토퍼 월러 이사의 발언부터 살펴보면,
월러 이사 - 12월 금리 인하, 나는 찬성일세 !
(정책금리) 최근 데이터와 인플레이션 전망을 고려하면, 12월 금리 인하에 찬성하는 쪽으로 기울고 있음
다만, 최종 결정은 이후 발표되는 데이터가 예상보다 긍정적이냐, 부정적이냐에 따라 달라질 것
금리 민감·비민감 제조업 사이의 생산 차이를 보면, 9, 11월 75bp 인하 후에도 정책금리는 여전히 ‘상당히’ 제약적(significantly restrictive)
(실물경기) 전반적으로 가계의 재무상태는 양호한 상태를 유지 중, 이는 향후 지출을 유지하는 데 도움이 될 것
제조업 경기는 금리 민감·비민감 산업별로 상이, 서비스업은 강세 모멘텀
(노동시장) 노동시장 데이터는 전반적으로 불투명
11월 비농업 신규 고용은 파업과 허리케인의 영향이 해소되며 반등할 것 - 회복 변동이 한동안 지속될 가능성도 존재
평균 시간당 임금은 2,3분기에 4% 미만으로 상승 - 생산성이 그동안 2% 증가했음을 고려하면 이는 2% 인플레이션을 유지하는 조건에 부합 (즉, 4% - 2% = 2%라는 논리)
(인플레이션) 올해 10월 코어 물가의 구성 요소를 작년 10월과 비교해보면, 주거 물가는 완화되고, 상품 물가는 디플레이션이 심화되었음
다만, 주택을 제외한 비시장(non-market) 핵심 서비스 물가는 상승
최근 인플레이션 데이터를 심각하게 받아들이나, 1년 전에도 비슷한 변동성이 있었기 때문에 과민하게 반응하고 싶지 않음
주거 물가는 계속 완만해질 것으로 예상하며, 다른 비시장 서비스 인플레이션의 상승에 큰 의미를 두지 않음
매크로팀 코멘트: 월러 이사는 정책금리와 인플레이션을 바라보는 구체적인 관점을 제시해줬다는 생각입니다.
먼저 정책금리가 여전히 제약적인 수준인지 판단할 때, 금리에 민감한 제조업과 그렇지 않은 제조업 간의 생산 격차를 고려한다는 점입니다.
금리 민감 제조업은 지출이 큰 내구재를 의미하고, 비민감 제조업은 비내구재를 의미합니다.
이는 ...