지난밤 소매 판매 등 일련의 경제 지표가 발표된 직후, 중장기 국채 금리는 상승폭을 반납하고 하락세로 전환했습니다. 결국 2년물과 10년물 금리 모두 약보합세로 마감했죠.

그래프 설명: 10년물, 2년물 금리 동향, 출처: Valley AI 가격 차트
흥미로운 점은 11월 헤드라인 소매판매가 컨센을 상회했음에도 이러한 결과가 나타났다는 점인데요. 오늘 동향에서는 지난밤 발표된 경제 지표들을 살펴보며 해석에 디테일을 더해보겠습니다.
< 요약 >
11월 소매판매, 컨센 상회 - 자동차 소비가 견인
자동차 제외 소매판매는 컨센 하회, GDP 산출에 활용되는 컨트롤 그룹은 컨센 부합
인플레이션(CPI) 고려한 실질 증가율(자동차 제외)은 전월보다 하락 추정
세금 혜택 및 추수감사절/블랙프라이데이 수혜로 가전, 가구, 자동차, 온라인 소비가 증가
다만 백화점, 요식점, 잡화점 등 소비는 감소하며 10월에 이어 소비자 예산 제약 압력 심화 가능성 지속 포착
WSJ 등 일부 언론들은 소비자들이 관세 등 불확실성 앞두고 상품 선구매에 나서고 있다 보도
11월 산업 생산과 설비가동률, 모두 컨센 하회
제조업 생산이 전월대비 증가했으나, 자동차 및 관련 부품 생산과 설비 생산 증가가 견인, 다른 항목들은 하락세
10월 기업 재고 증가율, 컨센 부합 (인베스팅 기준으로는 컨센 하회)
소매업체 재고 증가율 큰 폭으로 둔화, 반면 도매업체는 플러스 증가율 기록, 제조업체는 여전히 마이너스 증가율로 약세
11월 S&P 글로벌 PMI(잠정치), 제조업 PMI 컨센 하회, 반면 서비스업 PMI는 컨센 상회
S&P PMI로 가늠한 제조업 & 서비스업 간 다이버전스는 여전
연준의 비공식 나팔수 Timiraos, "파월은 기자 회견에서 추가 인하에 대해 훨씬 더 신중한 어조 보일 것", “금리 인하 + 추가 인하 전 한 번 이상의 회의” 조합 예상
이번 주 회의서 중립금리의 위치와 트럼프 집권 이후 정책 변화에 대한 논쟁 심화될 것
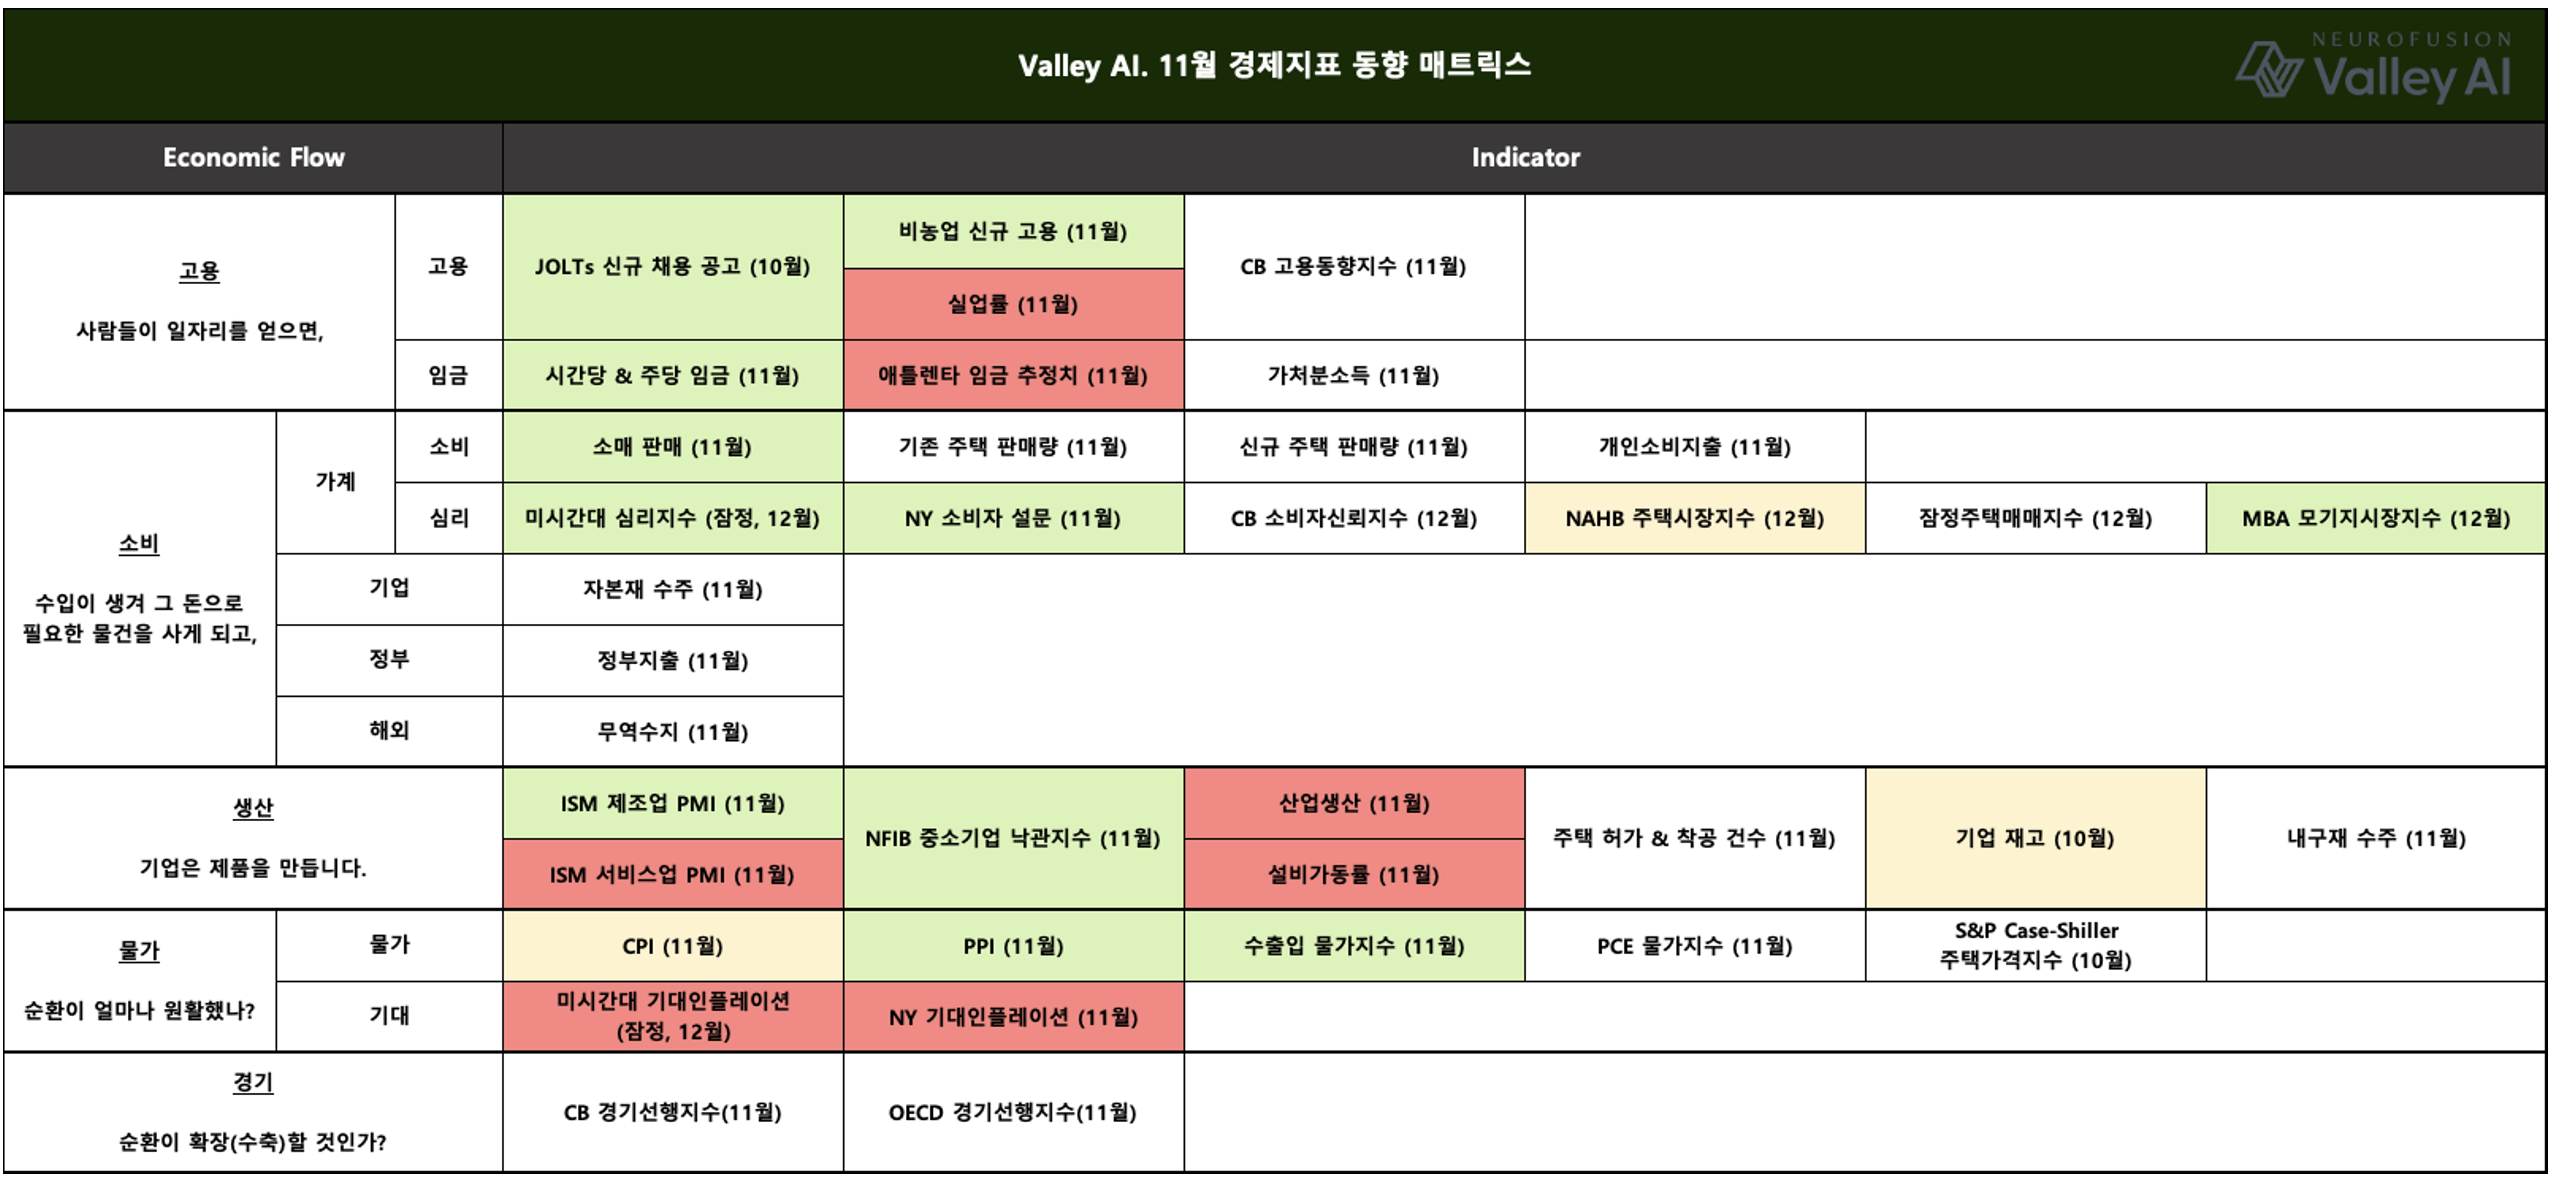
표 설명: 11월 경제지표 매트릭스, 참고: 🟢 전월대비 증가율이 플러스이면서, 증가율이 전월보다 상승 - 확장, 🟡 전월대비 증가율이 플러스이면서, 증가율이 전월과 동일하거나 전월보다 하락 - 둔화, 🔴 전월대비 증가율이 마이너스를 기록 - 후퇴, 소프트 지표(심리지수, PMI)는 절대값의 변화로 단순 표기, 실업률과 물가는 상승이 부정적임으로 반대로 표기, 일부 지표들의 경우 매크로팀의 해석으로 조정될 수 있음(ex. 임금 상승률이 연이어 높은 수준을 기록 중인데 전월과 상승률이 같은 경우 🟢으로 표기), 출처: Neurofusion 매크로팀
소매판매 컨센 상회, 그러나..
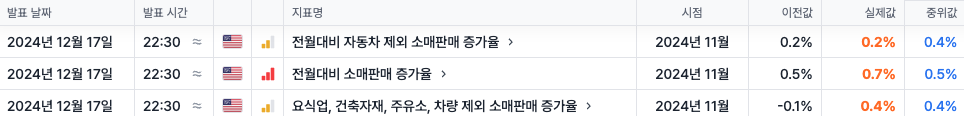
먼저, 11월 소매판매는 컨센을 상회했습니다.
다만, 자동차 제외 소매판매는 컨센을 하회하며 헤드라인 지표 상승을 자동차 소비가 견인한 모습인데요. 이는 세금 혜택을 누리기 위한 소비자들의 차량 구매가 11월에 집중된 탓으로 보입니다.
그리고 GDP 집계에 사용되는 컨트롤 그룹(요식업, 건축자재, 주유소, 자동차 제외) 소매판매는 컨센에 부합했습니다.
그런데 소매판매 지표는 인플레이션을 반영하지 않은 명목 수치이기 때문에, 인플레이션을 고려한 실질 지표를 별도로 계산해볼 필요가 있었죠.
인플레이션을 반영한 실질 지표를 계산하는 방법은 다음과 같았습니다: 실질 증가율 = 명목 증가율 - 물가상승률

그래프 설명: 실질 소매판매 추정, 출처: ...