간밤의 FOMC는 25bp 인하를 단행했지만, SEP 및 점도표에서 중장기 정책금리 경로가 상향 조정되었고, 기자회견에서는 매파적인 발언이 이어지면서 증시에서는 차익 실현과 함께 변동성이 나타났습니다.
S&P 500은 -2.95%, 나스닥은 -3.56%, 러셀은 무려 -4.39% 급락했으며, 10년물 국채 금리는 2.84% 상승하며 급등세를 보였죠. 특히 금리에 민감한 섹터(임의소비재, 부동산 / 성장 소형주)들이 언더퍼폼했는데요.
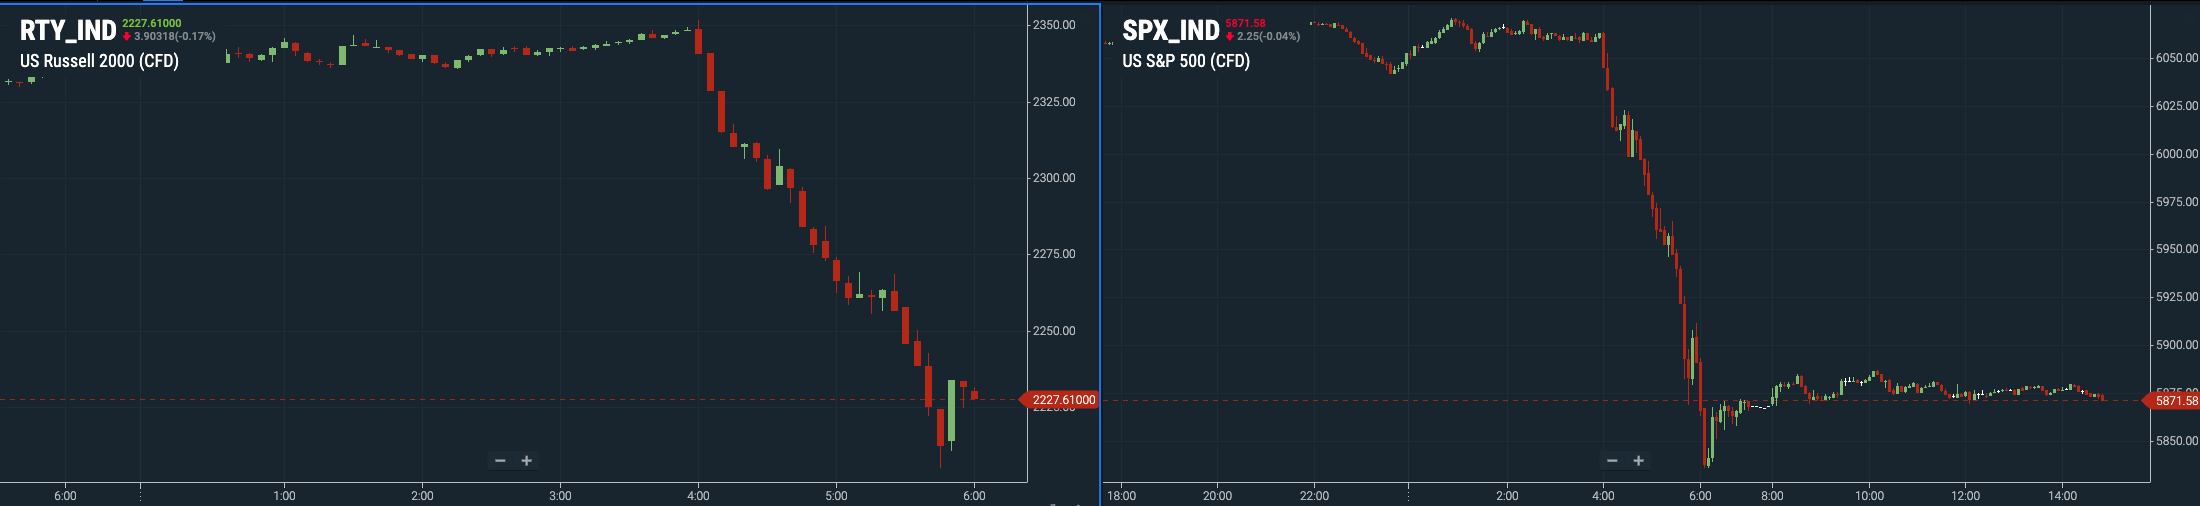
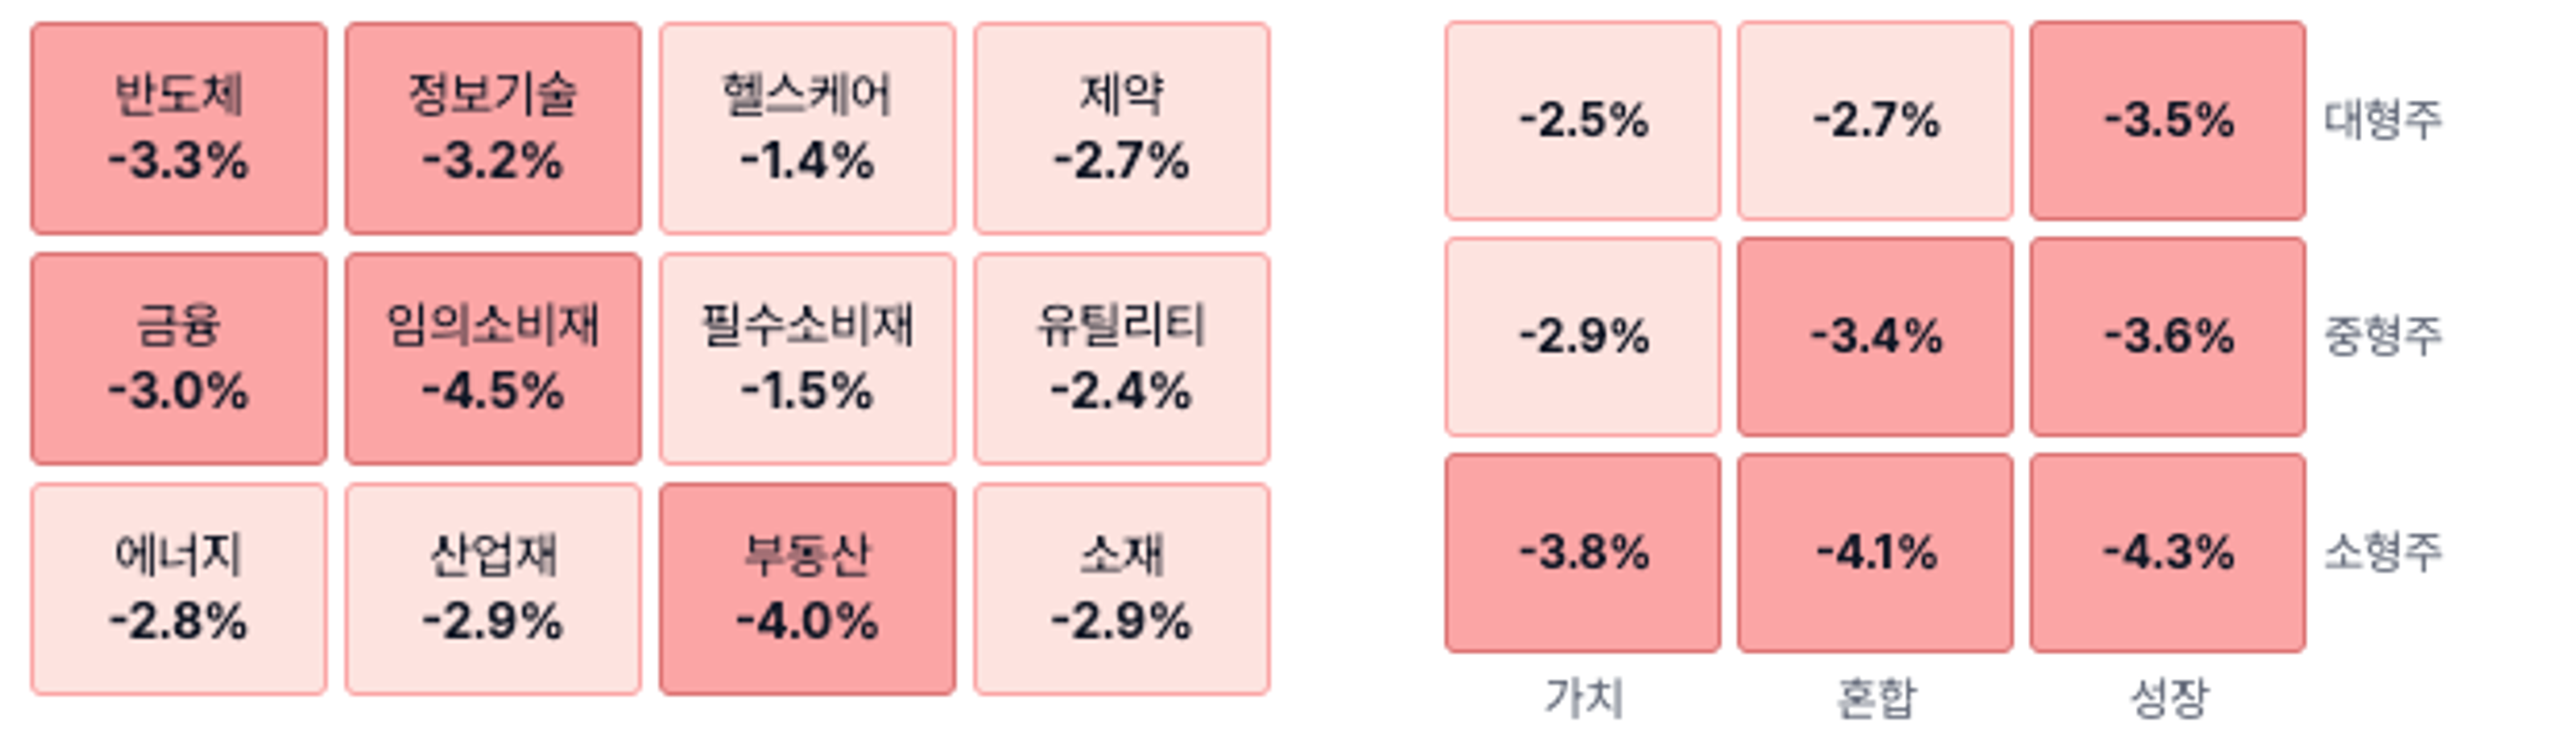
그래프 설명: (위) FOMC 직후 러셀, S&P 500 동향, (아래) 섹터 수익률, 팩터 수익률, 출처: Valley AI 가격차트, 금융시장 동향
오늘 동향에서는 간밤의 FOMC 결과를 성명서, 경제전망 요약(SEP), 점도표, 그리고 기자회견 순으로 차례로 리뷰해 보겠습니다.
현재 FOMC 위원들이 실물 경기와 인플레이션에 대해 어떻게 전망하고 있는지 = 성명문과 SEP
그리고 그 전망에 기반한 정책금리의 경로는 어떻게 보고 있는지 = SEP와 점도표
가장 영향력이 강한 파월은 이를 어떻게 해석하고 있는지 = 기자회견
< 요약 >
통화정책 성명문 - 정책금리의 인하폭과 인하 시기는 신중하게 결정할 것
양적긴축(QT) 지속될 것 - 역레포 금리 30bp 인하해 역레포 자금 방출 유도
‘22년 6월 이후 처음으로 지역 연은 총재(해맥, 클리블랜드 연은) 반대표 제출 - 해맥은 기존에도 매파로 분류
경제전망요약(SEP) - 경제성장, 물가, 기준금리 전망 9월보다 상향조정, 실업률 전망은 하향조정
"경제가 예상보다 견고한 만큼, 인플레이션 경로 또한 상향 조정될 수밖에 없으며, 차기 행정부의 정책 불확실성으로 인해 운신 폭이 제한될 수 있다”는 메시지 전달
'24, '25년 전망에는 “경제가 견조할 것으로 예상되기에 물가 전망이 상향 조정되고, 물가 전망이 상향되니 정책금리 전망도 따라서 높아진다”는 관점 반영
반면, '26, '27년 전망의 경우 “물가 전망이 상향되므로 정책금리 전망도 함께 높아진다”는 관점만 반영
'27년의 경우, 성장 전망은 오히려 하향조정되었고, 실업률 전망은 상향조정 - 물가 전망은 그대로, 기준금리는 상향조정
점도표 - 12월 인하에 다수가 찬성, '25년은 2회 인하에 무게
이번 FOMC는 "아슬아슬한 박빙(closer call)" - 그럼에도 불구, 의장인 파월의 조율 아래 통일된 '24~'25년 점도표 발표
다만 '26, '27년 및 장기 전망은 여전히 넓게 분포되어 있어, 장기로 갈수록 불확실성이 더욱 짙어짐을 시사
기자회견 - 시장은 파월의 기자회견에 더욱 격렬히 반응
'새로운 국면'에 진입했을 수 있으며(a new phase in the process), 신중하게 움직이며 인플레이션 진전을 지켜보는 것이 적절
정책금리는 중립적인 수준에 ‘상당히’ 근접(significantly close to neutral)
기자회견 직후, 시장은 실제 인하 횟수가 2회보다 더 줄어들 가능성이 있다고 판단, SEP와 점도표보다 더 매파적인 분위기를 반영
다만, 올해 SEP와 점도표가 실물 지표에 후행하는 모습을 보여왔다는 점은 주의할 부분 (6월과 9월)
다음 SEP가 제시되는 3월까지 실물 경제에서 변화가 감지될 경우, SEP와 점도표 역시 후행적으로 재조정될 가능성
통화정책 성명문 - 커뮤니케이션의 첫걸음
우선, 이번 성명문은 11월 FOMC와 거의 동일했으며, 문구 하나가 추가되었습니다.
FOMC는 정책금리 목표 범위 추가 조정의 ''정도와 시기'를 고려함에 있어 신규 데이터와 변화하는 전망 및 리스크간의 균형을 신중하게 평가할 것 "
" In considering the extent and timing of additional adjustments to the target range for the federal funds rate, the Committee will carefully assess incoming data, the evolving outlook, and the balance of risks.
여기서 추가 조정의 “정도(인하폭)와 시기(the extent and timing of)” 문구가 추가되었으며, 이는 추가 조정 자체는 여전히 확정적이라는 점을 나타내는 동시에, 그 조정의 정도와 시기는 데이터, 전망 수정, 그리고 리스크 균형을 신중히 고려해 결정할 것임을 시사합니다.
물론, 시장도 이정도 변화는 예상하고 있었죠.
성명문은 이전과 마찬가지로 현재 경제는 견조한 속도로 확장하는 가운데 노동시장 여건은 대체로 완화되었고, 실업률은 상승하였으나 여전히 낮은 상태를 유지하고 있으며, 인플레이션은 2% 목표보다 다소 높은 상태를 유지하고 있음을 언급했습니다.
또한, 성명서는 이번에도 양적긴축(QT)이 지속될 것임을 명시했는데요. 다만 이번에는 역레포 금리를 30bp 인하하여 정책금리 ...