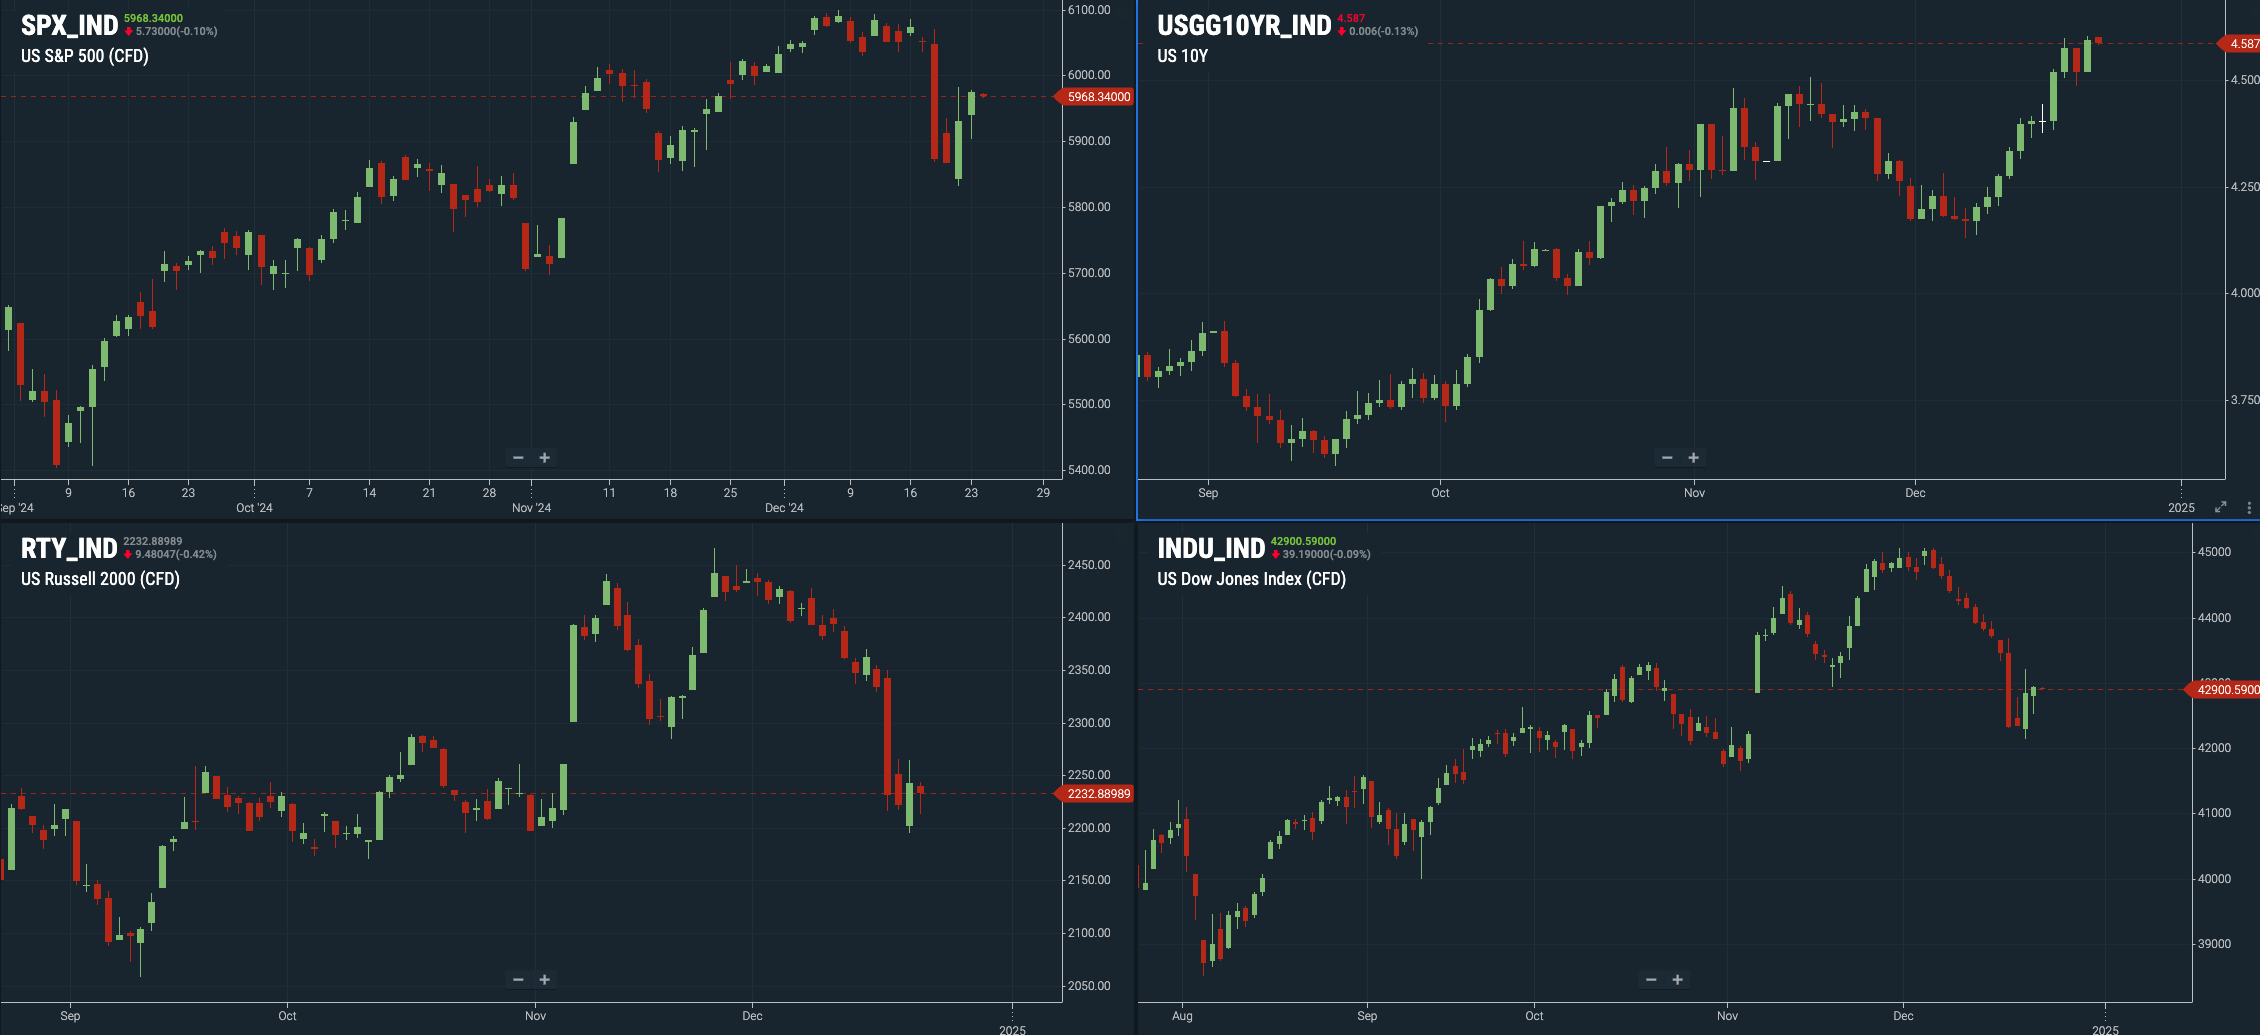
전날밤 발표된 경제지표들은 대체로 컨센을 하회했음에도 불구, 장기물 금리는 상승했고, 나스닥과 S&P 500 지수는 대형 기술주, 특히 엔비디아와 같은 반도체 기술주들이 상승을 견인하며 상승마감했는데요. 반면, 중소형주를 추종하는 러셀은 하락했고, 다우는 보합세로 마감했죠.
장기물 금리의 경우, 내구재 신규 수주 및 소비자신뢰지수가 컨센을 하회하고 국채 입찰 데이터가 양호했음에도 불구, 기업의 핵심 자본재 투자와 주택 판매량이 증가하는 모습을 보였고, 소비자 설문에서 관세에 대한 우려(생활비 상승)가 언급된 가운데, 트럼프가 파나마 운하 발언과 그린란드 매입 주장 등 '팽창주의적' 행보를 보이자 불확실성이 부각되면서 상승한 것으로 추정됩니다.
그리고 증시의 경우, 높아진 장기물 금리와 내구재 수주 부진에 러셀과 다우는 하방압력을 받는 가운데, 기업의 핵심 자본재 투자는 증가하며 기업들의 Capex 수혜 섹터인 엔비디아 등 AI 반도체 기술주가 선방하는 모습이며, 메타, 알파벳 등 개별 이슈에 탄력을 받은 종목들도 여럿 있었습니다. 무엇보다 대형 기술주의 현금흐름 창출력이 부각되는 모습인데요.
오늘 동향에서는 전날 발표된 경제 지표들의 디테일을 한 번 살펴보겠습니다.
컨센을 하회한 내구재 수주, 그러나..

우선 11월 내구재 신규 수주는 컨센을 하회하며 전월대비 감소했는데요. 운송 부문을 제외한 데이터도 컨센을 하회했죠. 시장은 운송 부문을 제외한 신규 수주가 전월대비 증가할 것을 기대했으나 오히려 감소하는 모습을 보였던 것입니다.
이처럼 내구재 신규 수주가 부진한 모습을 보이면서, 지표 발표 직후 장기물 금리는 하락했는데요. 다만, 이후 기업들의 투자를 가늠하는 항공 제외 비국방 자본재 신규 수주, 즉 핵심 자본재 수주는 오히려 증가했다는 사실이 부각되며 장기물 금리를 다시 밀어올리게 됩니다.
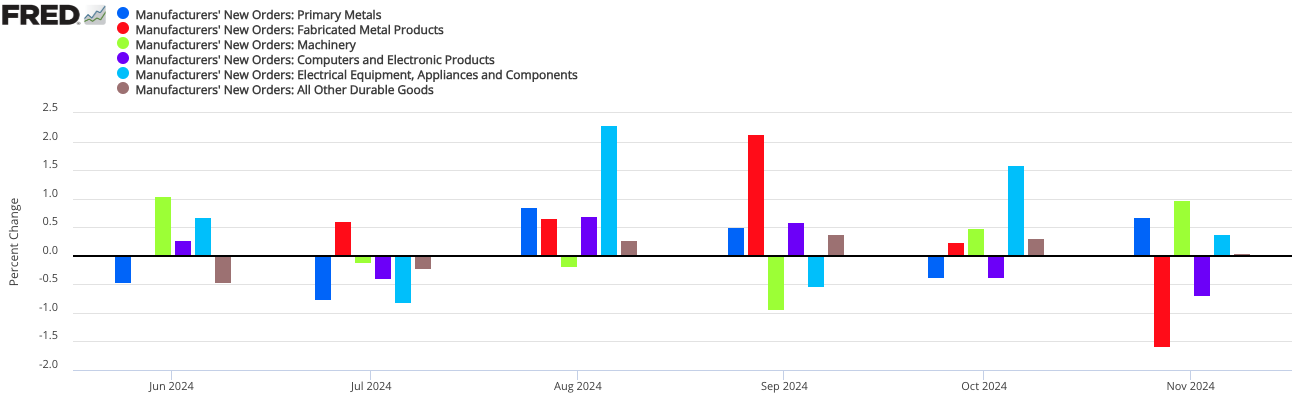
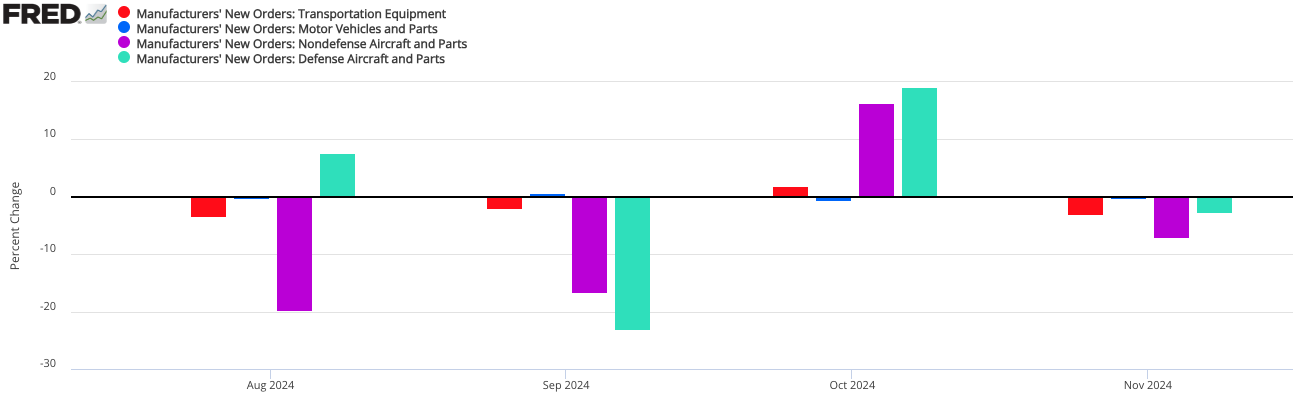
그래프 설명: 내구재 수주 하위 항목별 전월대비 증가율 추이, 출처: FRED
세부 항목을 좀 더 살펴보면, 이번 신규 수주는 1차 금속*과 기계 항목을 제외하면 전반적으로 증가율이 둔화되거나 마이너스를 기록했는데요(첫 번째 그래프). 여기서 1차 금속이란 철강 및 합금 제조업, 알루미늄 생산 및 가공업, 주조업 등을 포함합니다. 그리고 운송 장비에서는 비국방/국방 항공 항목이 모두 전월대비 큰 폭으로 감소했고, 자동차 항목도 전월대비 감소하는 모습을 보였는데요(두 번째 파란색 막대).
특히 비국방 항공의 신규 수주가 보잉 파업 이후 이어지던 회복세를 멈추고 다시 감소세로 돌아섰습니다(두 번째 보라색 막대). 즉, 파업 이후의 회복세가 부진했던 것인데요(7월 -663%, 8월 -19%, 9월 -16%, 10월 +16%, 11월 -7%). 이는 그동안 항공 부문의 신규 수주가 부진했던 것이 전적으로 파업 때문인지 의구심이 생기는 부분이죠. (이와 관련해 계절적 요인, 회복의 시차, 보잉의 경쟁력 쇠퇴 등의 다양한 원인이 거론되고 있는 상황인데, 경쟁력 쇠퇴의 경우 일부 전문가들은 트럼프 취임 이후 보호주의 성격이 강화되며 오히려 수혜를 입을 수도 있는 부분이라 분석하기도 합니다)
그리고 국방 항공의 신규 수주도 이번에 감소세를 보였는데(두 번째 청록색 ...