하루도 쉴 새 없는 변동성 장세가 지속되고 있습니다.

금요일 발표된 고용 데이터는 시장 예상치를 크게 웃돌며 증시에 하방 압력을 가했습니다. 시장은 전월 대비 신규 고용이 둔화될 것으로 기대했으나, 결과적으로 고용 증가세가 확대되었죠. 이는 연준이 12월에 매파적인 기조를 유지한 상황에서 시장의 불안감을 한층 고조시키기에 충분한 결과였는데요. 예상보다 강했던 고용 데이터는 연준이 긴축적인 통화정책 기조를 장기간 유지할 가능성을 시사하며, 이러한 우려가 투자자들의 투심을 위축시킨 것으로 보입니다.
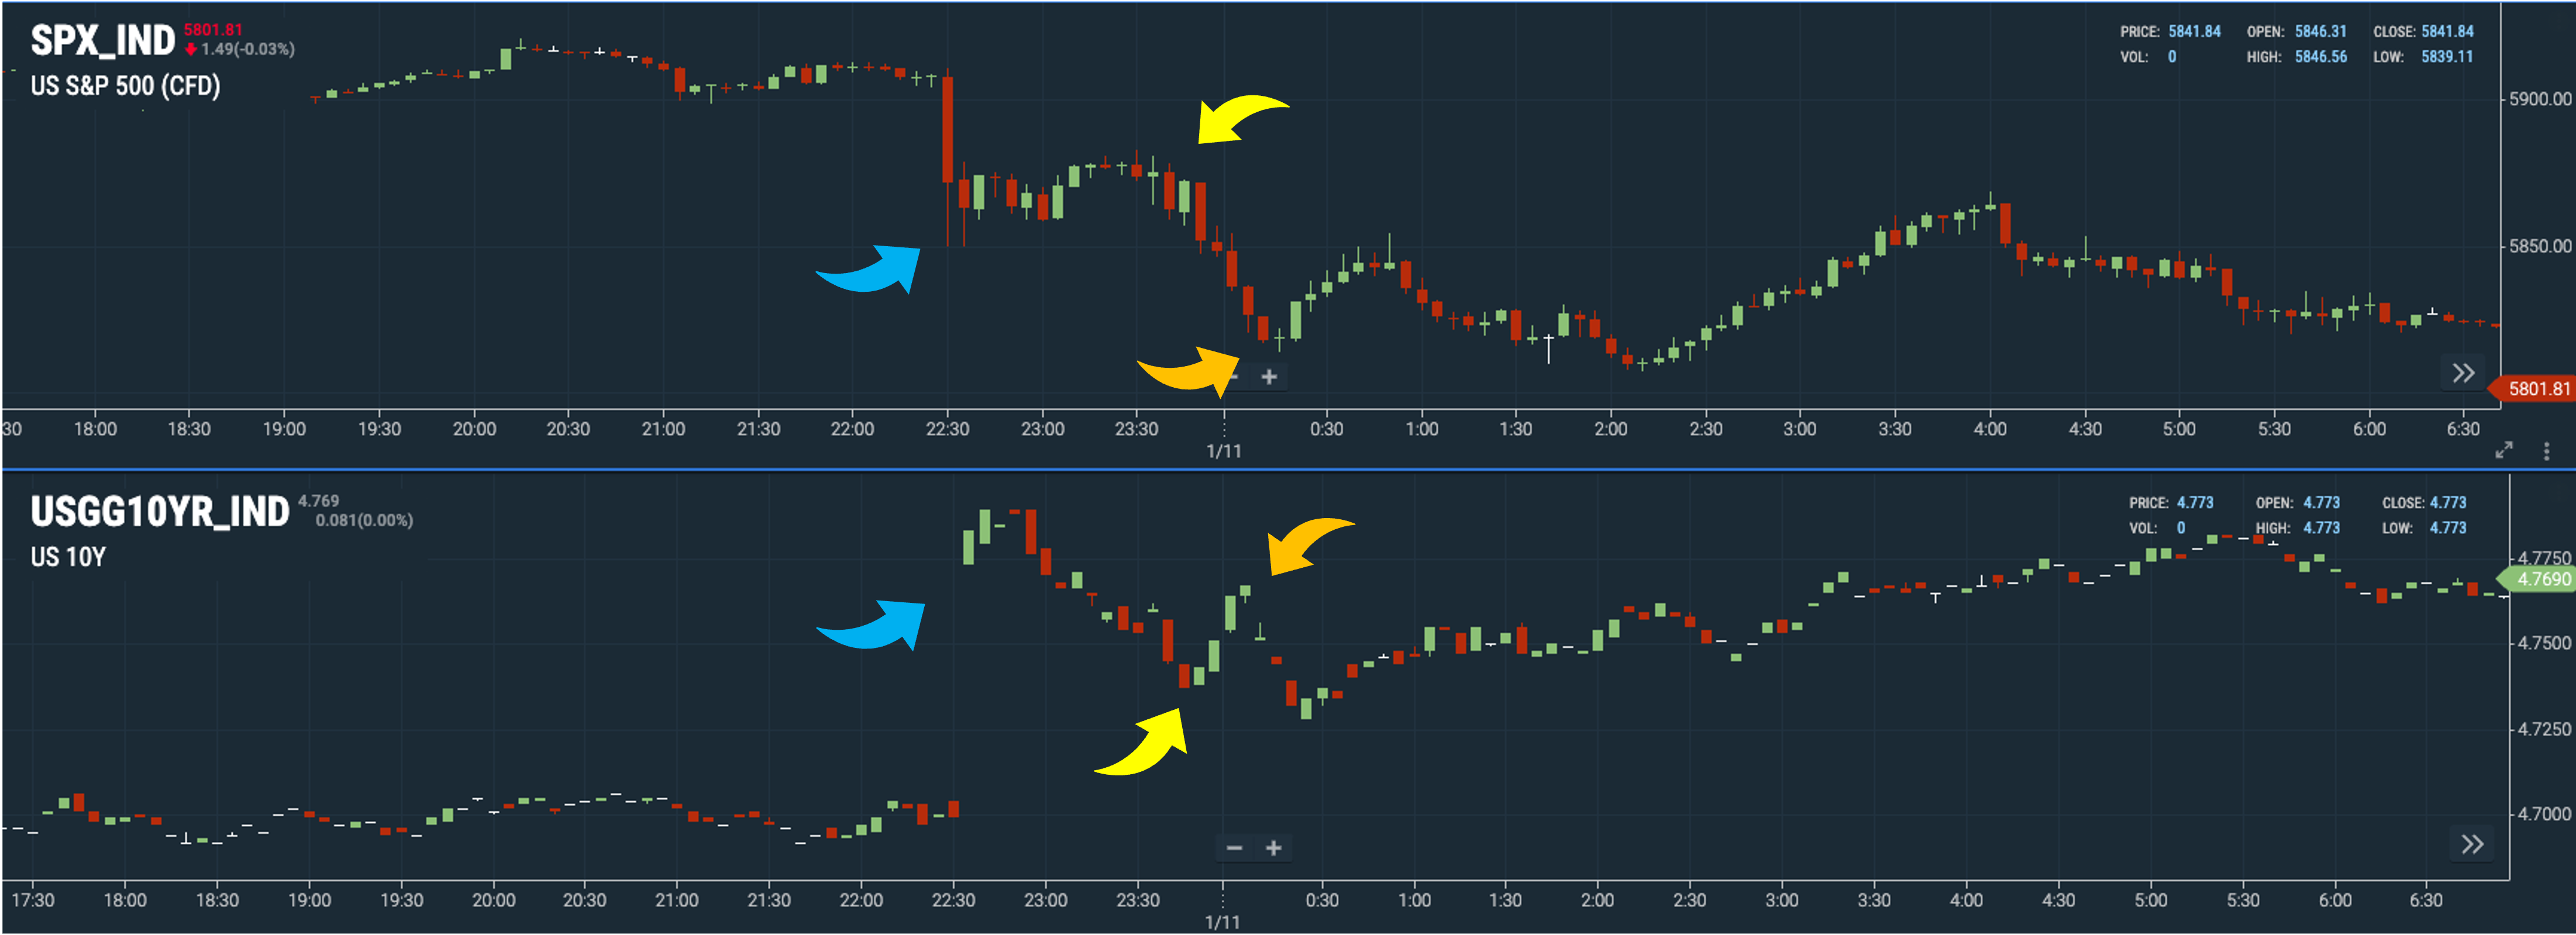
그래프 설명: S&P500 지수와 10년물 국채 금리 추이, 파란색은 고용보고서 발표 시점, 노란색은 기대인플레이션 발표 시점, 주황색은 굴스비 발언 시점, 출처: Valley AI 가격 차트
위 차트를 보면, 오후 10:30분(한국 시간) 고용 데이터 발표 직후 S&P 500이 급락하고 10년물 금리는 급등하는 것을 확인할 수 있는데요. 비록 고용보고서 발표 후 연준의 대표적인 비둘기파 인사인 굴스비 총재(투표권 o)가 완화적인 발언을 내놓으며 증시가 장중에 하락폭을 일부 되돌리긴 했지만, 고용 데이터가 가져온 충격을 완전히 되돌리기란 어려웠습니다. 결국, 주요 지수는 모두 큰 폭의 하락을 기록하며 장을 마감했죠.
지난 금요일 저녁, 동향 대신 업로드된 <매크로 월간 리뷰>*에서는 그동안 발표된 경제지표를 종합 리뷰하며 최근 미국 실물 경기가 여전히 순항 중임을 살펴봤었는데요. 오늘 동향에서는 시장에 충격을 준 고용보고서와 기대인플레이션 지표를 살펴보고, 잠시나마 반등을 이끈 굴스비 총재의 완화적 발언도 함께 짚어보겠습니다.
*참고: 월간 리뷰는 시간이 부족하신 참가자분들을 위해 총평과 맨 아래 프리뷰 부분만 확인하셔도 전체적인 흐름을 이해하실 수 있도록 구성했으니, 편하게 읽어주시면 감사하겠습니다.
예상치를 대폭 상회한 신규 고용
먼저, 사업장 설문을 기반으로 작성된 CES 보고서를 살펴보겠습니다.
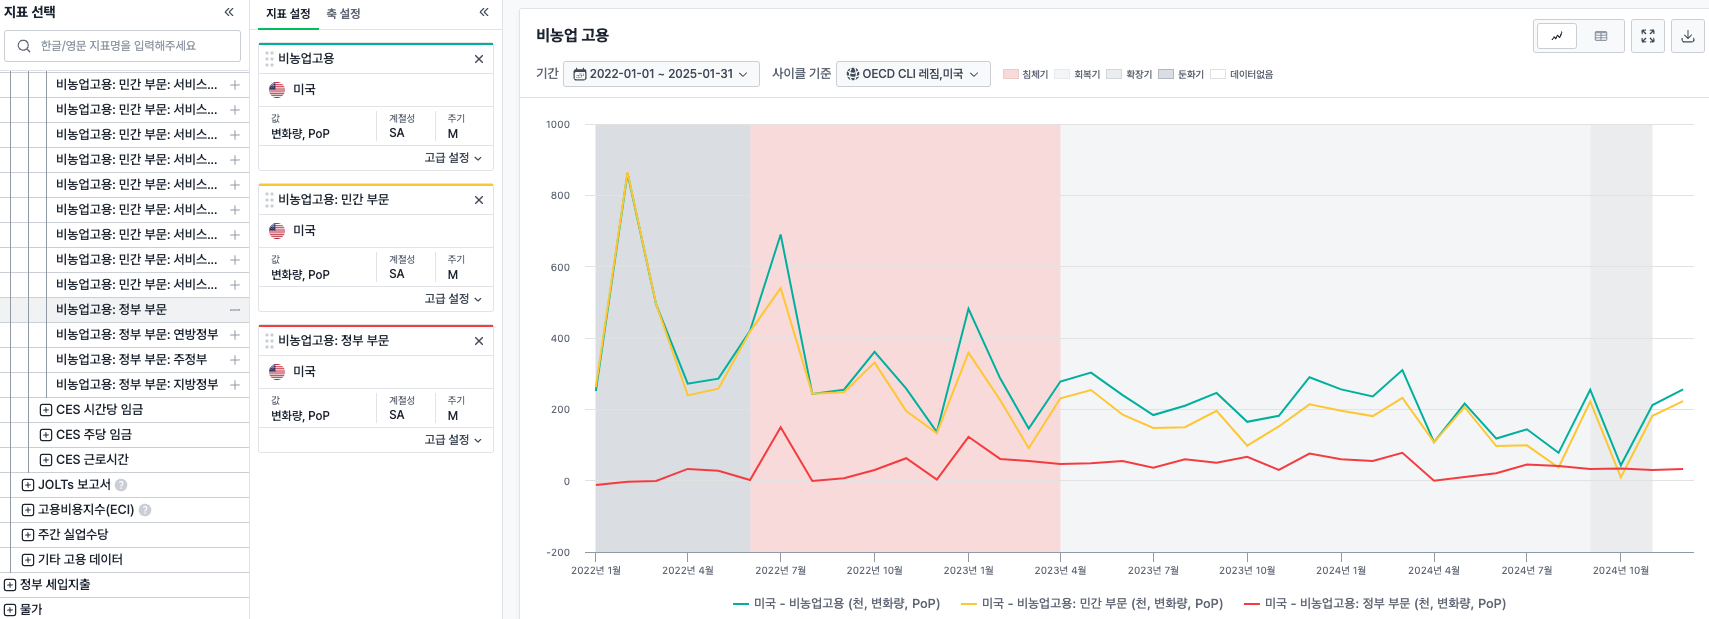
그래프 설명: CES 신규 고용 추이, 출처: Valley AI 경제지표 열람
12월 CES 보고서에 따르면, 비농업 신규 고용이 시장의 컨센인 16.0만 개를 크게 웃도는 25.6만 개를 기록했는데요(초록색 선). 이는 고용보고서보다 이틀 앞서 발표된 ADP 신규 고용이 컨센을 하회한 것과 상반된 모습이죠. 시장은 전월대비 고용 증가폭이 둔화될 것으로 기대했지만, 이와 같은 기대를 완전히 뒤집는 지표가 발표되면서 충격이 나타난 것입니다. 이처럼 견조한 고용 데이터는 연준이 긴축적인 통화정책 기조를 장기간 유지할 가능성을 시사하며, 이러한 우려는 투자자들의 투심을 위축시키는 요인으로 작용하죠.
[산업별 고용] 이번 신규 고용을 민간, 정부, 그리고 산업별로 나눠 살펴보면, 이번 고용 증가를 주도한 것은 민간 부문이었습니다(노란색 선). 반면, 정부 부문은 전월 대비 소폭 상승하는 데 그쳤죠. 그리고 산업별로는 서비스 부문과 상품 생산 부문이 대조적인 양상을 보였는데요. 서비스업은 전월보다 증가폭이 확대되며 전체 고용 증가를 견인한 반면, 상품 생산업은 제조업과 광업 및 벌목업에서 고용이 감소하며 부진한 흐름을 나타냈습니다.
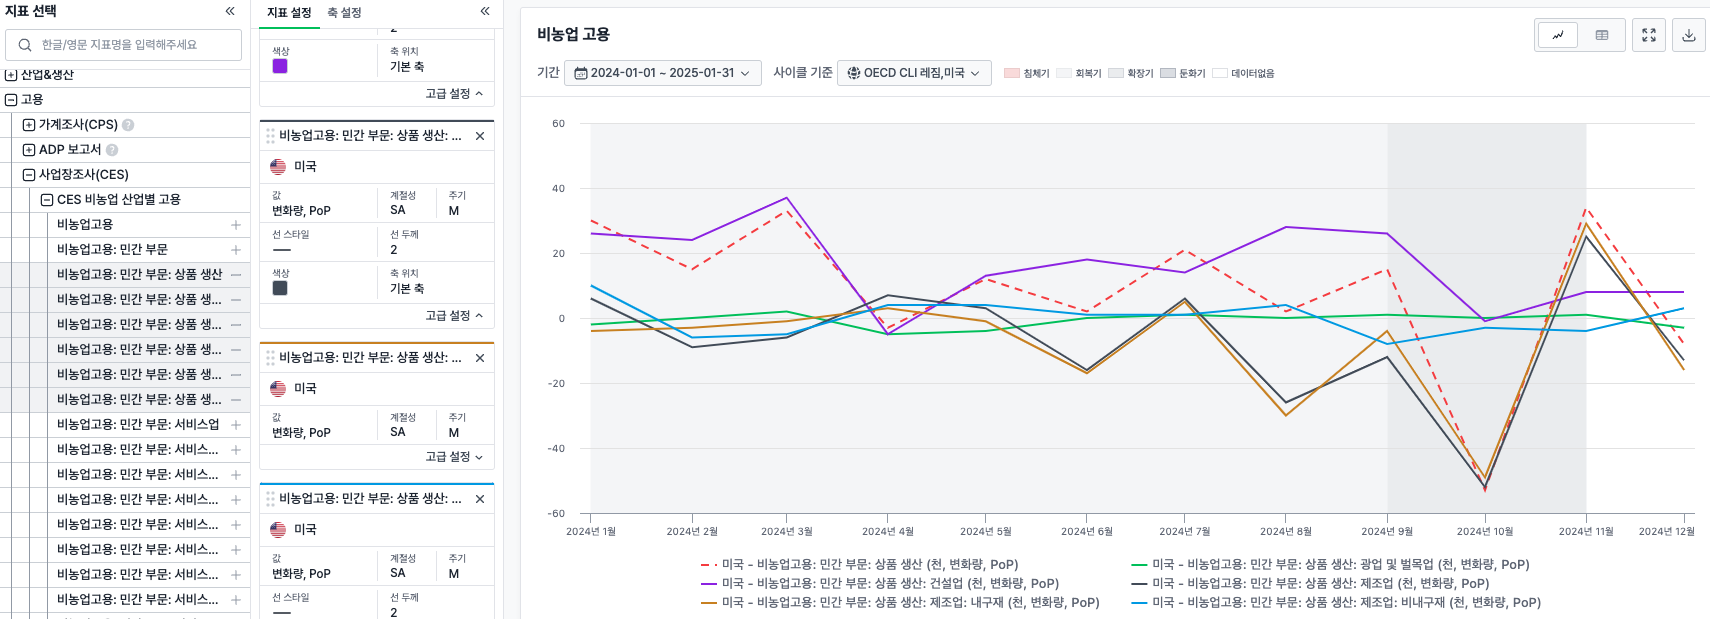
그래프 설명: CES 상품 생산 부문 신규 고용 추이, 출처: Valley AI 경제지표 열람
특히 제조업에서는 내구재 부문의 고용 감소가 두드러졌습니다(금색 선). 이는 지속되는 고금리 환경 속에서 제조업 기업들이 채용에 더욱 신중한 태도를 보이고 있기 때문으로 추정되는데요. 아시다시피 자동차와 가전제품 등 내구재 산업은 금리에 민감한 특성을 지니고 있어, 고금리 상황에서 소비자 수요와 기업들의 설비투자가 다른 산업들보다 먼저 위축되는 경향이 있죠. 최근 4.7%를 가뿐히 돌파한 장기 금리는 소비자들의 미래 소비에 대한 불확실성을 높이는 동시에, 레버리지 롤오버를 앞둔 제조업체들이 막대한 설비투자를 주저하게 만드는 중요한 요인으로 작용하고 있습니다.
최근 뉴런 인사이트에 selfishmartyr님이 올려주신 글처럼, 과거 패턴을 살펴보면 제조업, 특히 내구재 산업의 고용은 경기 둔화 또는 침체에 앞서 먼저 둔화되는 경향이 있었는데요. 그러나 현재는 서비스업의 강한 고용 증가세가 제조업의 부진을 보완하며 전체 고용 시장을 지탱하는 역할을 하고 있는 모습입니다. 이러한 상황은 향후 고용 데이터를 분석할 때 두 가지 핵심 포인트를 주목해야 함을 시사합니다. 첫째, 서비스업 고용이 둔화될 조짐이 나타나는지 여부, 그리고 둘째, 제조업의 부진이 회복될 가능성을 면밀히 살펴보는 것이 중요합니다.
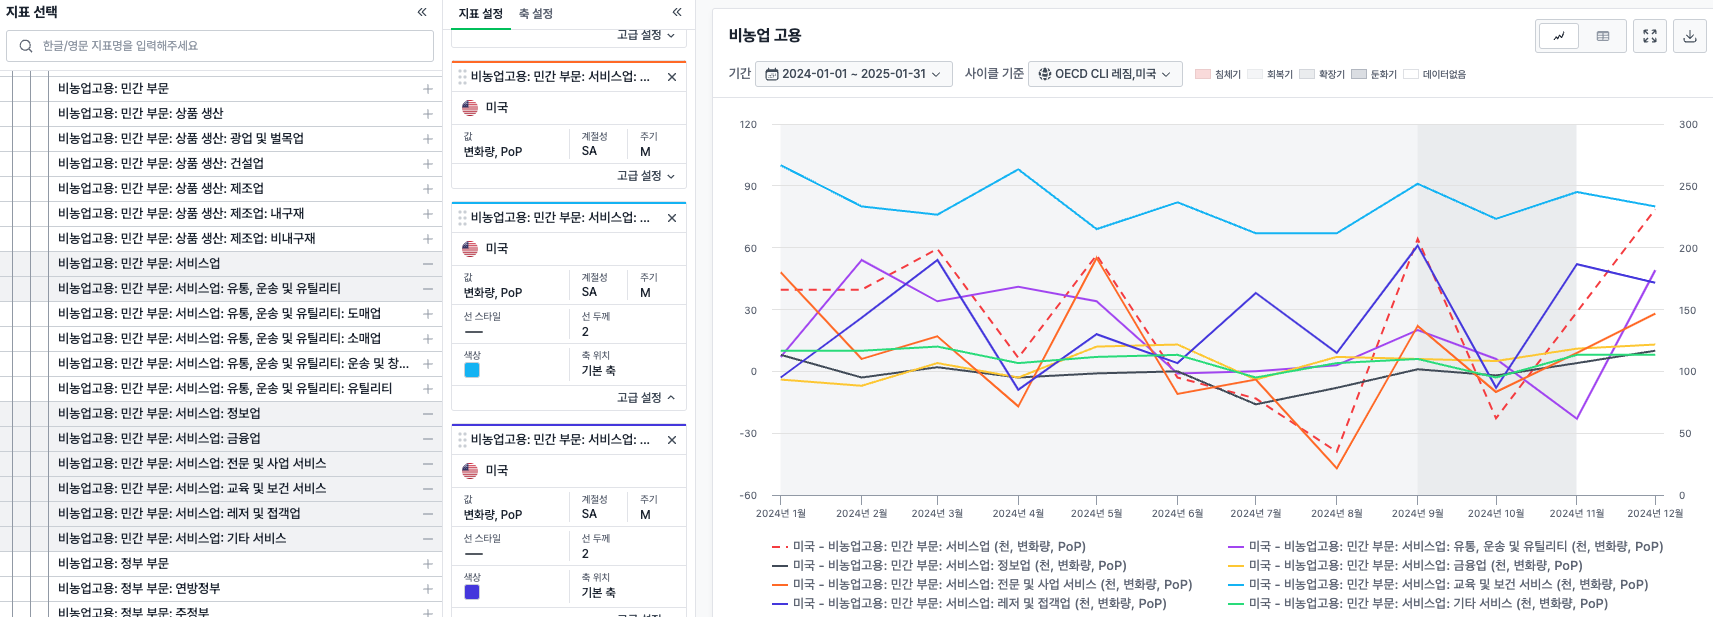
그래프 설명: CES 서비스업 신규 고용 추이, 출처: Valley AI 경제지표 열람
서비스업에서는 유통, 운송 및 유틸리티 산업, 전문 및 사업 서비스, 금융업, 그리고 정보업에서 고용 증가폭이 확대되었습니다. 반면, 교육 및 보건 서비스, 레저 및 접객업, 그리고 기타 서비스업에서는 고용 증가폭이 다소 둔화된 모습을 보였는데요. 다만, 교육 및 보건 서비스와 레저 및 접객업은 증가세가 둔화되었다고 해도 여전히 높은 수준의 고용 증가를 유지하고 있기에, 이 두 부문은 서비스업 내에서 고용 증가를 이끄는 주요 동력으로, 쌍두마차 역할을 하고 있다고 볼 수 있죠.
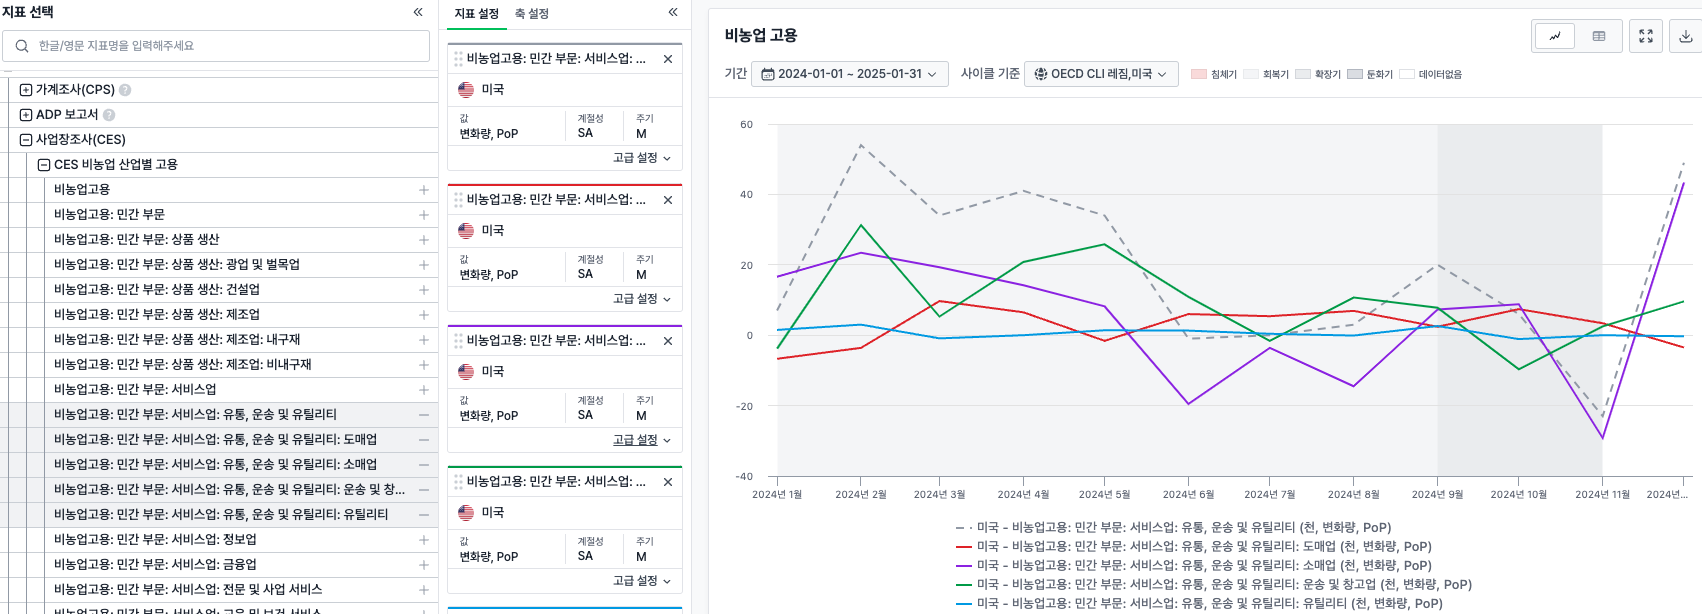
그래프 설명: CES 유통, 운송 및 유틸리티 산업별 신규 고용 추이, 출처: Valley AI 경제지표 열람
특히 12월에는 유통, 운송 및 유틸리티 산업에서 고용 증가폭이 가파르게 나타났습니다. 일각에서는 이를 연말 소비 시즌의 효과로 해석하고 있으며, 이들은 유통, 운송 및 유틸리티 산업의 고용 증가분의 대부분이 소매업에서 나왔다는 점을 지목하는데요(보라색 선). 이들 주장에 따르면 이러한 연말 소비 시즌의 효과는 연초가 되면서 사라질 가능성이 높으며, 따라서 이번에 컨센을 크게 상회한 고용 데이터가 일시적인 현상에 ...