안녕하세요, 오늘 월가소식에서 살펴볼 리포트는 아래와 같습니다.
금, 언제까지 오를까? - 도이치방크
원유 '공급 과잉 전망'의 변화? - 골드만삭스
우-러 종전의 영향 - 골드만삭스 (내용 추가)
금, 언제까지 오를까? - 도이치방크
* 원본 리포트 발간일: 25년 2월 13일
아시다시피, 최근 금값이 사상 최고치를 계속 경신해 나가고 있습니다 (아래 자료 참고). 도이치방크는 최근 금값 상승의 원인을 파악하면서, 조만간 금값의 상승세가 제한될 수 있다고 전망했는데요. 오늘 다룰 내용은 지금까지 월가소식에서 다룬 금 가격 전망에서는 등장하지 않았던 새로운 데이터를 사용한 전망을 포함하고 있으니, 참고하시면 좋을 것 같습니다.
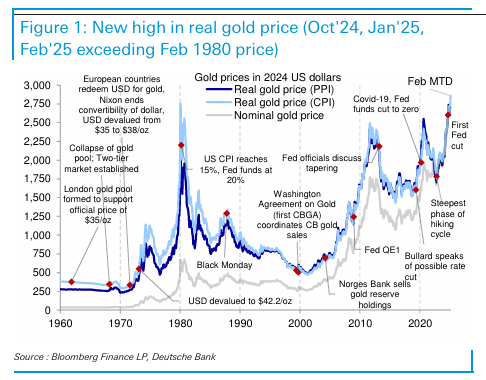
그림 설명: 실질 금 가격 추세와 주요 이벤트 (출처: 도이치방크)
<미국으로의 금 이동 증가 (관세 가능성 대비)>
도이치방크는 최근 금값이 가파르게 오른 이유로, 투자자들이 “관세 가능성을 대비하기 위해서” 금을 미리 사들이고 있다는 점을 꼽았습니다. 만약 미국이 ‘보편적 관세(Universal Tariff)’를 부과한다면, 해외에서 미국으로 금을 들여오는 비용이 크게 늘어날 수 있으므로 그 이전에 금을 대거 미국으로 운송·비축하고 있다는 것입니다.

그림 설명: 글로벌 금 거래량 순위 (출처: BofA)
참고로, 세계 금 시장은 런던(LBMA)에서 장외(OTC)로 가장 활발하게 거래되고, 그 뒤를 미국 시카고에 위치한 선물 거래소인 CME 그룹 산하 COMEX가 잇고 있습니다 (위 자료 참고). 최근에는 런던에서 미국으로 금을 실어 나르는 흐름이 더욱 선명하게 관측되고 있다는 것이죠.
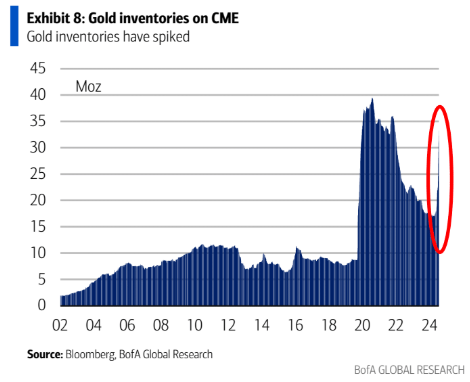
그림 설명: CME의 금 재고량 (출처: BofA)
이런 수요는 위 자료에서 보시는 것처럼 미국 COMEX의 금 재고가 급증하는 모습으로 확인 가능합니다. “아무리 비싸도 일단 금을 사서 옮겨두자”라는 심리가 작용해, 미국으로 대량 이동하려는 투자자들의 움직임이 눈에 띈다는 것입니다.
하지만 도이치방크는 이와 같은 재고 확충이 계속 진행되고는 있어도, 조만간 ‘충족 수준(adequacy level)’에 도달하여 금값을 떠받치는 힘이 약해질 수 있다고 전망했습니다. 즉, 이미 미국 금고에 꽤 많은 금이 들어가고 있다는 뜻입니다. 이와 관련된 구체적인 재고 수준 분석은 조금 뒤에 자세히 살펴보고, 우선 현재 금값 급등을 이끈 다른 요인부터 계속 살펴보겠습니다.
<금 임대(리스) 금리 상승 및 투기적 숏 포지션 청산>
도이치방크는 금값이 최근 급등하는 과정에서 ‘금 임대 금리’가 따라 오르면서, 그동안 금값 하락에 베팅(=공매도 포지션)했던 투기적 투자자들이 포지션을 청산한 점도 주요 요인으로 지목했습니다. 참고로, 여기서 말하는 금 임대 금리(Gold Lease Rate)는 금융기관이나 대형 트레이더가 단기적으로 금을 빌릴 때 적용하는 이자 개념입니다. 쉽게 말해, “금을 빌리는 대가”로 지불하는 이자라고 생각하시면 됩니다.
도이치방크에 따르면, 시장에서 금이 부족해지면 금 임대 금리가 상승하는 경향이 있다고 합니다. 금이 귀해질수록 빌리는 비용(이자)도 비싸지는 건 당연하겠죠. 실제로 최근 금 임대 금리가 급등한 상황이라고 합니다 (아래 자료 참고).
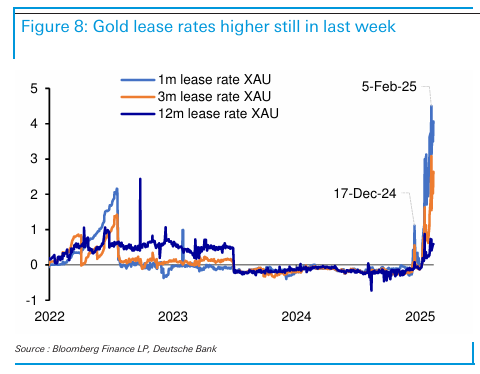
그림 설명: 금 임대 금리 추이 (출처: 도이치방크)
도이치방크는 금 ‘사재기(hoarding)’ 현상이 금 임대 공급을 줄이면서 금 임대 금리를 높였다고 분석했습니다. 그리고 이러한 금 임대 금리 상승은 다시금 금값을 끌어올리는 역할을 했다는 것이 이들의 분석인데요. 왜냐하면 금 임대 금리를 지급하고 금을 빌려 공매도하던 투자자들에게는, 임대 비용이 커질수록 숏 포지션(하락 베팅)을 유지하는 부담이 커지기 때문입니다.
아시다시피, 공매도는 자신이 보유하지 않은 자산(이 경우 금)을 빌려서 시장에 먼저 매도한 후, 나중에 다시 매수해 빌린 자산을 갚는 구조입니다. 금값이 내려가면 싼 가격에 매수해 차익을 남기게 되죠. 결국 임대 비용이 가파르게 오르자, 공매도 포지션에 있던 투자자들이 청산(포지션 정리)으로 돌아섰고, 이로 인해 추가적인 매수세가 더해지면서 금값 상승에 또 다른 불을 지른 셈입니다.
이런 동향은 실제 투기적 투자자들의 포지션 데이터에서도 확인할 수 있는데요 (아래 자료 참고).
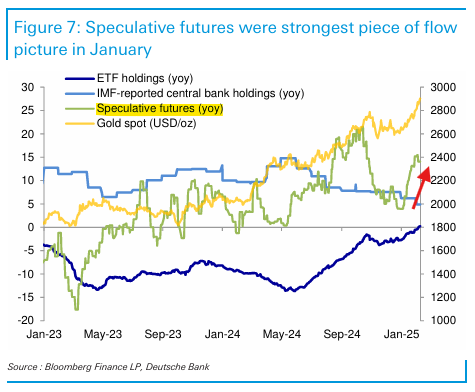
그림 설명: 금 가격과 투기적 포지션 추이 (출처: 도이치방크)
위 그래프에서 초록색 선이 투기적 자본의 순매수 포지션 변화를 보여줍니다. 최근 순매수가 눈에 띄게 늘고 있는데, 도이치방크는 이를 과거(2024년 8~10월 연준의 완화정책 기대감) 금 가격이 크게 상승했던 시기와 유사한 패턴으로 보고 있습니다. 당시에도 연준의 금리 인하 기대감으로 인해 숏 청산 및 새로운 롱 포지션 증가가 나타났는데, 이번에도 비슷한 일이 벌어지고 있다는 것이죠.
다만, 2월 초까지는 공매도 포지션이 가파르게 줄어들면서(net short reduction) 금값을 끌어올린 양상이 뚜렷했지만, 최근 일주일 동안은 롱과 숏 포지션이 비슷하게 늘어나는 등, 한쪽으로 쏠리기보다 조금 더 균형 있게 변동했다고 덧붙였습니다.
<재고 ‘충족’ 수준 접근>
문제는, 도이치방크가 앞서 말했듯 미국 내 금 재고가 꽤 많이 쌓였다고 보는 점입니다. 재고가 충분히 쌓이면, 지금처럼 금값이 빠르게 오르는 동력이 제약받을 수 있다는 의미입니다. 도이치방크는 이를 보여주는 예시로 ‘재고/미결제약정 비율’ 데이터를 제시했습니다.
참고로, '미결제약정(Open Interest)'이란 선물 혹은 옵션 시장에서 아직 청산되지 않고 남아 있는 전체 계약 수로, ...