안녕하세요, 오늘 월가소식에서 살펴볼 리포트는 아래와 같습니다.
유럽 주식 '비중 확대' - BCA 리서치
관세로 인한 경기 둔화, 아직은 더 지켜봐야 한다 - BofA
유가 전망치 하향 - 모건스탠리
유럽 주식 '비중 확대' - BCA 리서치
* 원본 리포트 발간일: 25년 3월 3일
BCA 리서치는 최근 유로 지역 주식에 대한 의견을 “중립(neutral)”에서 “비중 확대(overweight)”로 조정했습니다. 동시에, 미국 주식의 경우에는 글로벌 포트폴리오 내에서 "비중 축소(underweight)"로 의견을 바꿨는데요. 특히 BCA 리서치가 미국을 ‘비중 축소’로 전환한 것은 이번이 처음이라고 합니다.
최근 여러 기관이 미국 시장에서 다른 국가들로 분산 투자를 권유하는 흐름을 보이는 가운데, BCA 리서치도 이와 비슷한 움직임을 보인 것으로 해석할 수 있겠습니다. 그럼 이들의 주장을 살펴보도록 하겠습니다.
[유럽의 변화]
BCA 리서치는 요즘 유럽 주식시장의 ‘변화’에 주목해야 한다고 강조합니다. 이들은 먼저 “주식시장은 경제 그 자체가 아니다”라는 사실을 환기시키는데요. 즉, 유럽 경기가 좋지 않은 것은 사실이지만, 소위 ‘실물 경기’와 ‘주식 시장’이 항상 같은 궤도로 움직이지는 않는다는 것이죠.
참고로, 이 점은 한국도 마찬가지입니다. 한국의 GDP에서 소비, 즉 내수가 차지하는 비중은 50%에 육박하지만, 코스피 시가총액에서 수출 기업이 차지하는 비중은 70%에 달합니다. BCA 리서치도 이와 비슷한 맥락에서, “실물 경기가 반드시 주식시장의 움직임을 그대로 반영하지는 않는다”는 점을 유럽 사례에 빗대어 설명한 것으로 보입니다.
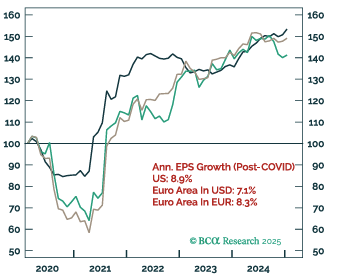
그림 설명: 2020년 이후 EPS 추이 (출처: BCA 리서치)
검은선: 미국의 12개월 후행 EPS
초록선: 유로 지역의 12개월 후행 EPS (달러)
회색선: 유로 지역의 12개월 후행 EPS (유로)
실제로, 경제 성장률만 놓고 보면 미국이 유럽보다 훨씬 높지만, 주식시장 수익성(EPS 성장률)을 보면 유럽과 미국이 큰 차이를 보이지 않는다고 합니다(위 자료 참고).
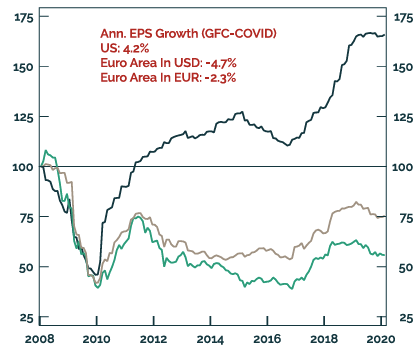
그림 설명: 글로벌 금융위기 이후 EPS 추이 (출처: BCA 리서치)
검은선: 미국의 12개월 후행 EPS
초록선: 유로 지역의 12개월 후행 EPS (달러)
회색선: 유로 지역의 12개월 후행 EPS (유로)
다만, 이런 현상이 늘 그랬던 것은 아니라고 합니다. 2008년 글로벌 금융위기 이후 유럽은 2010년대에 그리스 디폴트 사태로 대표되는 ‘유럽 채무 위기’를 겪으면서 경제와 기업 EPS 모두 미국에 비해 매우 낮은 성장률을 보였는데요(위 자료 참고). 하지만 팬데믹을 거치면서, 미국과 유럽 지역 간 EPS 성장률의 격차가 상당히 줄어든 모습이 나타났다고 합니다. BCA 리서치는 이를 두고 “유럽 기업들의 EPS 성장률이 금융위기 이전의 정상 수준으로 회복되었다”라고 평가했습니다.
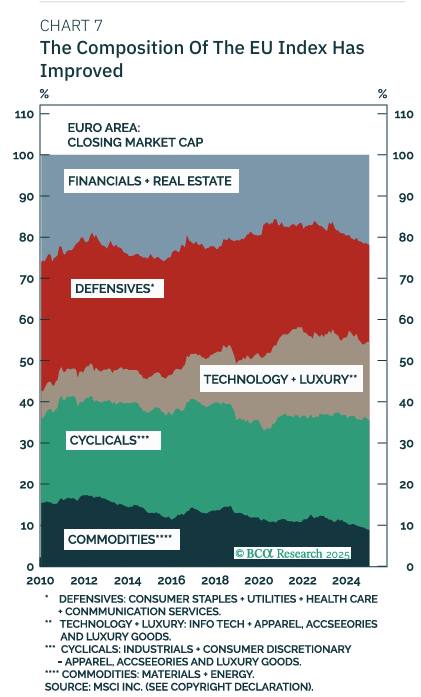
그림 설명: 유럽 증시 시가총액을 구성하는 산업 비율 (출처: BCA 리서치)
BCA 리서치는 또 하나 중요한 점으로, 유럽 주식시장의 산업 구조 변화를 들고 있습니다. 과거에는 부실한 은행과 낮은 수익성의 자동차 제조업에 편중되어 있었지만, 지금은 기술 기업이나 럭셔리 제품 등 고마진 산업의 비중이 점차 커지고 있다는 것입니다. 덕분에 유럽 시장 전반의 이익률이 높아지고 있고, 이는 장기적인 투자 매력도를 한층 끌어올릴 수 있다는 분석입니다. 쉽게 말해, “시장 자체가 구조적으로 달라지고 있다”는 얘기죠.
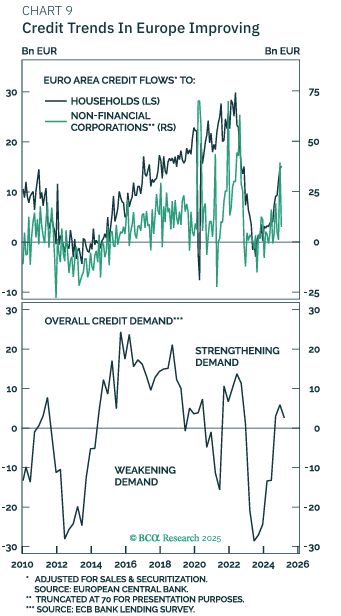
그림 설명: 유럽 지역의 신용 활동 추이 (출처: BCA 리서치)
게다가 유럽중앙은행(ECB)이 2024년 6월 이후 기준금리를 125bp 인하하는 등, 유로 지역 신용 활동의 개선도 소비자 지출 회복에 긍정적인 영향을 미칠 수 있다고 봤습니다.
정리하자면, BCA 리서치는 유럽 주식시장이 이미 수익성 측면에서 회복세에 접어들었고, 최근의 산업 구조 개선과 정책 변화가 이 매력을 더욱 뒷받침하고 있다고 평가합니다. 즉, “유럽은 이제 과거의 부정적 이미지(‘박물관’)를 벗어나, 실질적 수익성 개선과 산업 다각화를 통해 투자 매력이 점차 커지고 있다”는 것입니다.
[미국은 '비중 축소']
반면 미국 주식에 대해서는 한층 보수적인 의견을 내놨습니다. BCA 리서치는 이례적으로 미국 주식을 ‘비중 축소(underweight)’로 조정했는데요.
이유는, 지금까지 미국 투자자들이 과거의 낙관적인 성장 기대에 바탕을 둔 포지션을 취해왔지만, “이제 상황이 크게 달라지고 있다”라고 봤기 때문입니다. 예전에는 트럼프 전임기의 호황이 반복되리라는 믿음. 즉, 활발한 경제성장, 감세, 그리고 규제 완화가 계속 이어질 것이라는 기대감이 있었는데, 시간이 흐르면서 “그 기대가 현실과 거리가 있음”이 드러나고 있다는 것이죠.
또한, 미국 노동시장이 공식적으로 발표되는 고용지표만큼 좋지 않을 수 있다고 지적합니다. 즉, 겉으로 드러나는 수치보다 ...