안녕하세요, 오늘 월가소식에서 살펴볼 리포트는 아래와 같습니다.
미 제조업 회복이 지속 가능한가? - 뱅크오브아메리카
최근 금 값 상승의 원인 - ANZ 은행
금 상승세, 다소 완화될 가능성 - 모건스탠리
관세 발표 직후 주가 반등 가능성 - 노무라 증권
미 제조업 회복이 지속 가능한가? - 뱅크오브아메리카
* 원본 리포트 발간일: 25년 3월 21일
뱅크오브아메리카(BofA)는 작년부터 2025년 미국의 제조업 부활을 지속적으로 주장해오고 있는데요. 이번에 발표된 최근 리포트에서도 그 전망에 대해 “예”라고 답했습니다.
[제조업 회복은 나타나는 중, 다만 신규 주문 감소는 주의]
우선 BofA는 1월과 2월에 ISM 제조업 PMI가 각각 50 이상을 기록하면서, 지난 26개월간 이어졌던 수축 국면이 종결된 점을 강조했습니다. 잘 아시다시피, PMI가 50을 넘으면 제조업 활동이 확장(Expansion) 국면에 들어섰음을 의미하는데요. 이는 제조업이 다시 개선 궤도에 올라서고 있음을 시사합니다.

그림 설명: ISM 제조업 지수의 세부 항목 추이 (출처: BofA)
다만, 2월에 발표된 New Orders(신규 주문) 지표가 하락했다는 점은 유의 깊게 보아야 한다고 언급했는데요. 신규 주문은 향후 생산 활동을 가늠할 수 있는 선행 지표인데요. 이 지표가 떨어졌다는 것은 단기적으로 수요 위축 가능성이나 불확실성을 시사할 수 있기 때문입니다.
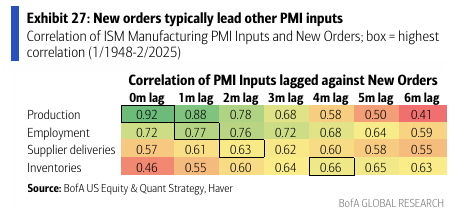
그림 설명: 신규 주문 지수와 다른 지표들의 상관관계 (출처: BofA)
특히 위 도표에서 볼 수 있듯, ISM 신규 주문 지수는 다른 지표들과 꽤 높은 상관관계를 보인다고 합니다. BofA의 분석에 따르면, 신규 주문 지수는 ‘생산(Production)’과 시차 0(동시에 비교했을 때)에서 상관관계가 0.92로 매우 높고, ‘고용(Employment)’과는 1개월 시차에서 0.77로 나타나는 등, 여러 지표와 일정 시차를 두고 높은 연관성을 보이는 것으로 밝혀졌다고 합니다. 즉, 데이터로도 신규 주문 지표의 선행성이 확인된다는 것이죠.
이처럼 중요한 신규 주문 지수가 1월 55.1에서, 최근인 2월에는 48.6으로 크게 하락했는데요. 기업들이 트럼프 관세 정책을 앞두고 조심스러운 태도를 보이는 것이라는 해석이 그 원인으로 꼽힙니다. 따라서 4월 1일 발표될 3월 데이터에서 이 지표가 어떻게 움직일지도 눈여겨볼 필요가 있겠습니다.
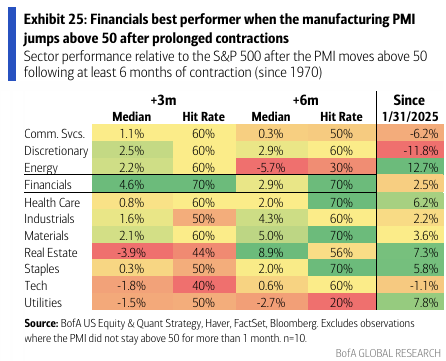
그림 설명: ISM 제조업 지수가 회복될 때 섹터별 수익률 (출처: BofA)
흥미로운 점은, 과거에 ISM 제조업 지수가 적어도 6개월 이상 위축 국면에 머물다가 50 이상으로 올라섰을 때, 섹터별 수익률을 분석해보면 ‘금융주(Financials)’가 가장 좋은 성과를 보였다는 것입니다. 일반적으로 제조업이 살아난다면 기계, 항공우주·방위, 건설 및 엔지니어링, 산업용 전자장비 같은 산업이 많은 산업재(Industrials) 섹터가 가장 큰 수혜를 볼 것 같지만, 실제 데이터는 그렇지 않았다는 거죠.
결국 제조업이 다시 활기를 띤다는 건 전반적으로 경기가 좋아진다는 의미인데, 경기 회복의 초기 국면에서 금융 섹터가 먼저 혜택을 받을 가능성이 높다는 것을 알 수 있습니다.
[낙관적 케이스]
그렇다면 BofA가 이렇게 제조업 회복을 낙관적으로 보는 이유는 무엇일까요? 리포트에서는 크게 두 가지를 꼽았습니다.
우선, 트럼프의 대형 프로젝트와 미국 내 리쇼어링(Reshoring) 지원입니다. 미국 내 대형 프로젝트 추진과, 이미 해외로 이전했던 제조업을 다시 국내로 불러들이는 리쇼어링 움직임이 제조업에는 긍정적 추진력으로 작용할 것이라고 분석했습니다.
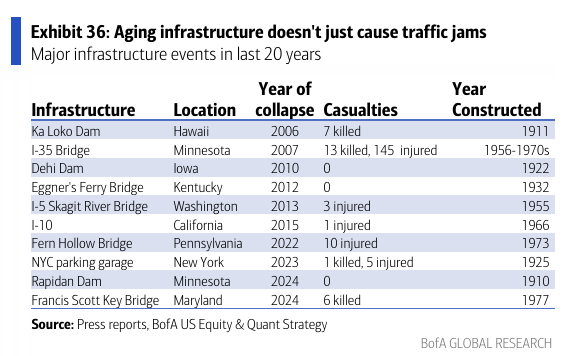
그림 설명: 미국의 주요 인프라 관련 사건사고 (출처: BofA)
여기에, 노후 설비의 필수적 개보수가 필요하다고 하는데요. 지난 10년 이상 투자 부진이 이어지며, 상당수의 제조 설비가 노후화됐는데요. 이제는 더 이상 미룰 수 없이 교체하거나 보완해야 할 필요가 커졌다는 겁니다. 이로 인해 기업들이 필수적인 Capex(자본적 지출)를 늘릴 것으로 예상되며, 이는 제조업 회복에 긍정적으로 작용할 것이라는 게 BofA의 분석입니다.
[금리가 제조업에 미치는 영향은?]
올해 1월까지 10년물 국채 금리가 거의 5%에 육박할 정도로 높은 수준을 기록했다가, 최근에는 4%대 초반까지 급격히 하락한 상태입니다. 금리는 제조업과 밀접한 관계를 맺고 있는데요. 보통 금리가 오르면 자금 조달 비용이 상승하고, 투자 심리도 위축되어 제조업 활동 전반에 부정적 영향을 미칠 수 있기 때문입니다. 따라서 제조업 전망을 논할 때 금리의 추이를 살피는 것은 필수적인데요.
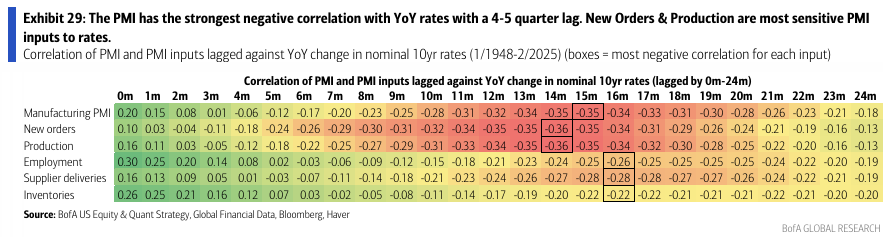
그림 설명: 10년물 국채 금리의 YoY와 PMI 세부 지표의 상관관계 (출처: BofA)
BofA에 따르면, 과거 데이터를 보면 10년 만기 국채 금리의 연간 변화(YoY)는 PMI 지표를 몇 개 분기 후(대략 15개월 시차) 약화시키는 경향이 있다고 합니다. 쉽게 말해, 최근 1년 정도 금리가 어떻게 변화했는지에 따라, 약 15개월 후에 그 영향이 제조업 PMI에 나타난다는 겁니다. 특히 신규 주문(New Orders)과 생산(Production) 지표가 금리 변화에 더 민감하게 반응했다고 합니다.
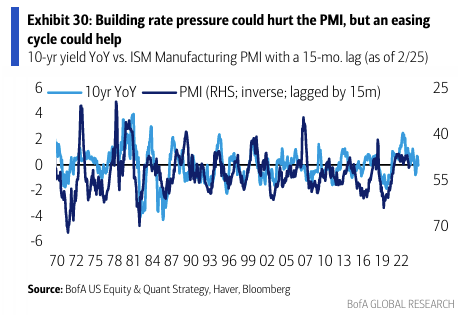
그림 설명: 10년물 국채 금리 YoY과 ISM 제조업 PMI (출처: BofA)
하늘선: 10년물 국채금리 YoY
검은선: ISM 제조업 PMI 15개월 시차 (역축)
위 그림은 앞서 언급한 10년물 국채 금리의 YoY 변동과, 15개월 시차를 둔 ISM 제조업 PMI(역축)을 함께 그려본 것인데요. 두 지표가 꽤 밀접하게 움직이는 것을 확인할 수 있습니다.

그림 설명: 15개월 시차를 둔 ISM 제조업 지수와 10년물 국채 금리의 상관관계 변동 (출처: BofA)
추가로 눈여겨볼 점은, 금리와 PMI의 음(-)의 상관관계가 현재 사상 최저 수준이라는 겁니다 (위 그림 참고). 즉, 제조업 PMI와 금리의 민감도가 매우 커졋다는 의미인데요. 2010년대 저금리 시대가 오래 지속되다가, 최근 들어 금리가 빠르게 높아졌으니 ...