안녕하세요, 오늘 월가소식에서 살펴볼 리포트는 아래와 같습니다.
중국 경제 회복, 아직 아니야 - 바클레이즈
주식과 채권의 '단절' - 골드만삭스
국채 금리 전망 - J.P. 모건
투자자 수요 관련 - TME
중국 경제 회복, 아직 아니야 - 바클레이즈
* 원본 리포트 발간일: 25년 3월 24일
[중국 경제는 아직 회복의 징후 X]
최근 월가소식에서 자주 전해드렸다시피, 현재 월가 기관들 사이에서는 중국 경제가 회복의 기로에 접어들었다는 낙관론과 함께 중국 증시에 대한 긍정론이 확산되고 있는데요. 그런데 바클레이즈는 최근 리포트에서, 중국 실물 경제는 아직 어려움을 겪고 있으며 단기적인 회복을 기대하기 어렵다는 내용의 짧은 보고서를 발표했습니다.
우선, 중국 증시에 대한 낙관론이 구체적으로 시작된 맥락을 살펴보면, 작년 연말 DeepSeek가 세상을 놀라게 한 뒤 중국 기술주들의 랠리가 시작됐고, 이어 1~2월에 발표된 중국의 경제지표들이 예상보다 호조를 보이면서 중국 경기에 대한 기대감이 커진 것이 계기가 됐는데요.
바클레이즈가 언급한 경제지표를 좀 더 살펴보자면, 이번 달 발표된 중국의 산업생산(IP)은 전년 대비 5.9% 증가해 시장 예상을 웃돌았고, 중국의 소비촉진 정책인 ‘이구환신’ 덕분에 소매 판매도 전년 대비 4% 증가했습니다. 특히 제조업 투자 역시 예상보다 높은 수치를 보이면서, 바클레이즈는 “글로벌 무역 전쟁을 고려할 때 이러한 투자 증가도 꽤나 놀랍다”라고 평가했습니다.
하지만, 이렇게 여러 지표들이 긍정적으로 나온 것에 비해, 바클레이즈는 내수(소비)를 반영하는 소매 판매 증가율(4%)이 산업생산 증가율(5.9%)보다 낮았다는 점을 지적했습니다. “중국 경기 회복을 위해서는 생산보다도 내수가 폭발적으로 성장해야 하는데, 아직 그런 모습이 보이지 않는다”는 것이죠.
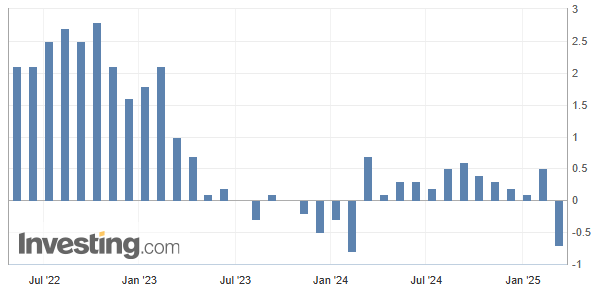
그림 설명: 중국의 CPI YoY 추이 (출처: Investing.com)
또한 바클레이즈는 “소매 판매는 회복세를 보였지만, 다른 수요 지표에서는 노동시장 악화, 대출 축소, 소비자물가지수(CPI) 하락 등이 함께 나타나면서 양면적인 결과가 도출됐다”고 덧붙였습니다. 실제로 최근 중국의 CPI는 전년 대비 -0.7%를 기록했는데, 이는 예상보다 더 큰 하락입니다. 내부 수요가 강했더라면 물가가 상승했어야 하는데, 그렇지 못했다는 것이죠.
마찬가지로, 앞서 언급한 제조업 투자도 예상보다 높게 나왔지만 바클레이즈는 “기업들의 수익성이 전반적으로 하락하고 있음에도 투자가 증가한 것은 상반된 결과”라며, “산업이 근본적으로 개선되고 있지는 않다”고 지적했는데요. 더불어 부동산 시장은 여전히 침체된 상황이고, 2월에는 주택 가격이 다시 하락하는 등 신규 착공도 크게 위축된 점을 강조했습니다.
이러한 분석에 따라 바클레이즈는 “중국 실물 경제가 여전히 어려움을 겪고 있어, 단기적인 회복을 기대하긴 어렵다”고 결론지었습니다.
[유럽 주식 상승세는 멈출 듯]
이어서 바클레이즈는 유럽 주식에 대한 의견도 밝혔는데요. 올해 들어 유럽 증시가 놀라울 정도로 큰 폭의 상승세를 보였지만, 이들은 곧 그 상승세가 정체될 것으로 예상하고 있습니다. 핵심 이유로 꼽은 것은 바로 관세였는데요. 바클레이즈는 “현재 시장이 4월 초 관세 충격의 위험을 과소평가하고 있다”고 지적했습니다.
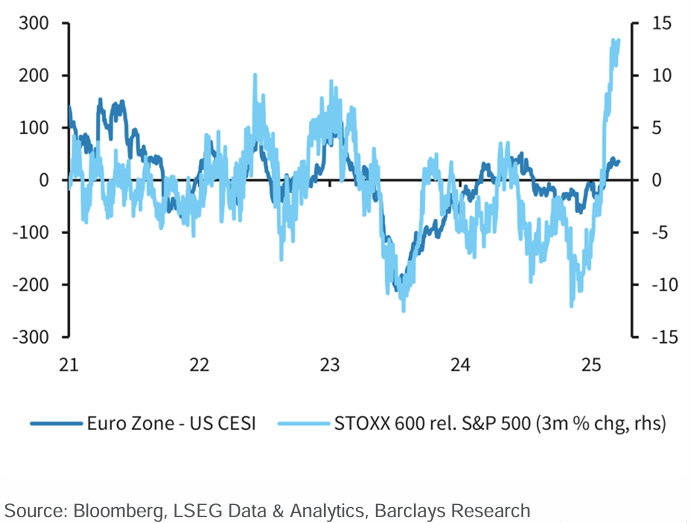
그림 설명: 유럽과 미국의 경제 서프라이즈 지수와 주식 수익률 차이 (출처: 바클레이즈)
왜 관세 위험이 과소평가되고 있는지는 위 자료를 통해서도 알 수 있는데요. 진한 파란 선은 유럽과 미국의 ‘경제 서프라이즈 지수 차이’를, 옅은 파란 선은 ‘주식 수익률 차이’를 보여줍니다. 원래 두 지표는 비슷한 흐름을 유지해왔는데, 최근 둘 사이의 격차가 매우 크게 벌어진 상태죠. 즉, 유럽과 미국의 경기 차이에 비해 유럽 주식 수익률이 훨씬 더 높아져 있다는 겁니다. 그런데 높은 관세가 부과되면, 어찌되었든 유럽 경제에는 부정적인 영향이 갈 텐데 주식 시장은 이를 크게 반영하지 않고 있다는 것이 바클레이즈의 설명입니다.
바클레이즈는 “미국이 높은 관세를 부과하기 시작하면 유럽 지역이 큰 타격을 입을 것이며, 25%의 관세는 유럽 경제를 침체로 몰아넣을 수도 있다”고 전망했습니다. 따라서 “위험 자산(주식)에 대해서는 중립적인 입장을 취하고, 미국 5년물 국채를 매수하라”고 추천했습니다.
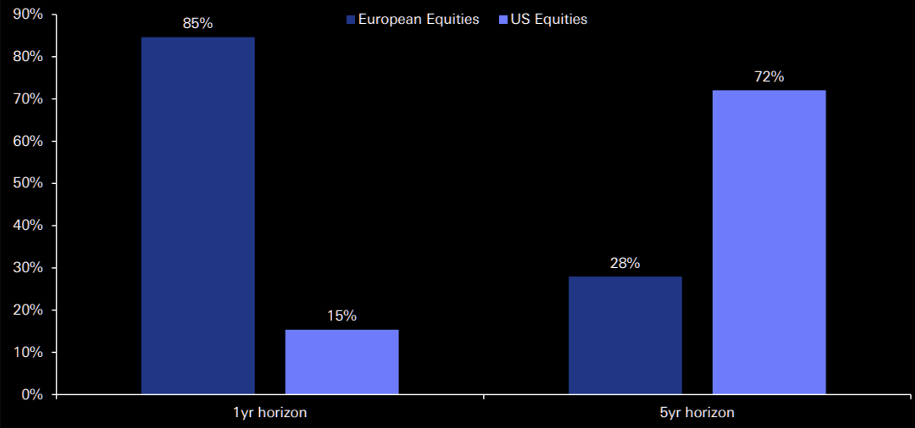
그림 설명: 미국과 유럽 주식에 대한 기관 투자자들의 선호 (출처: 도이치방크, TME)
참고로, 위 자료는 이틀 전(3월 24일) 도이치방크 리포트에서 발췌된 것입니다. 도이치방크가 기관 투자자들에게 “향후 1년간 미국 주식과 유럽 주식 중 어느 쪽을 더 선호하는가”라고 물었을 때, 무려 85%가 유럽 주식을 꼽았다고 합니다. 그런데 시계열을 5년으로 넓히면, 유럽 주식을 선호한다고 답한 비율이 28%로 급격히 줄고, 72%는 여전히 미국 주식을 더 좋게 봤다는 거죠.
이는 최근 “미국 예외주의가 흔들린다”는 이야기가 나오고 있긴 해도, 결국 많은 투자자들 입장에서는 여전히 미국 주식을 가장 신뢰하고 있다는 점을 보여주는 대목을 살펴볼 수 있습니다.
주식과 채권의 '단절' - 골드만삭스
* 원본 리포트 발간일 :25년 3월 25일
골드만삭스의 트레이딩 팀은 최근 리포트에서 달러·유로화 전망과 주식·채권의 '단절' 현상에 대해 살펴봤는데요. 이 리포트의 주요 내용을 간단히 살펴보겠습니다.
[유로화 모멘텀 부재]
우선 골드만삭스는 올해 들어 외환시장에서 극단적인 움직임, 즉 “블랙 스완” 또는 2-시그마 이상의 이벤트가 평소보다 많이 발생했다고 언급했습니다. 대표적인 예로, EUR/USD와 USD/TRY(터키 리라)에서 그런 현상이 나타난 점을 ...