안녕하세요, 오늘 월가소식에서 살펴볼 리포트는 아래와 같습니다.
투자자 자금 동향 - TME
반등 후 재하락 가능 - 노무라 증권
원자재 시장 동향 - HSBC
3월 한국 수출 분석 - 골드만삭스
투자자 자금 동향 - TME
* 원본 리포트 발간일: 25년 4월 1일
이번에는 TME가 발표한 미국 주식 시장의 투자자 자금 동향을 간단히 살펴보겠습니다.
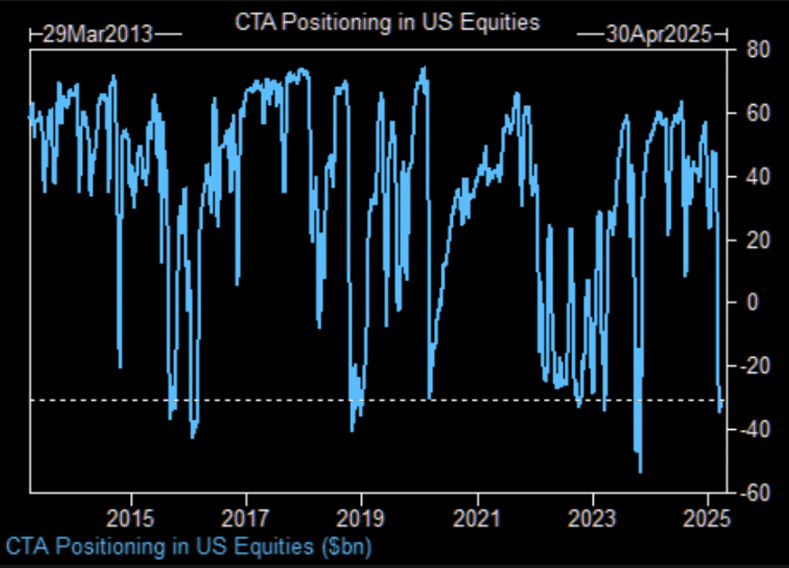
그림 설명: 미국 주식에 대한 CTA의 포지션 (출처: 골드만삭스, TME)
먼저, CTA(Commodity Trading Advisor)라는 펀드들의 포지션 추이에 대해 살펴보겠습니다. 참고로, CTA들은 추세를 추종하는 기계적인 매매 기법을 사용합니다. 이들은 현재 미국 주식에 대해 상당히 큰 규모의 숏(Short) 포지션을 보유하고 있는데, 그 규모가 300억 달러에 달한다고 합니다. 물론 미국 주식 시장 전체 규모를 생각하면 300억 달러 자체가 절대적으로 엄청난 수치라고만 하기는 어렵지만, 과거 10년간의 추이를 고려했을 때는 이 정도 수준의 숏 포지션이 꽤 이례적으로 크게 느껴집니다.
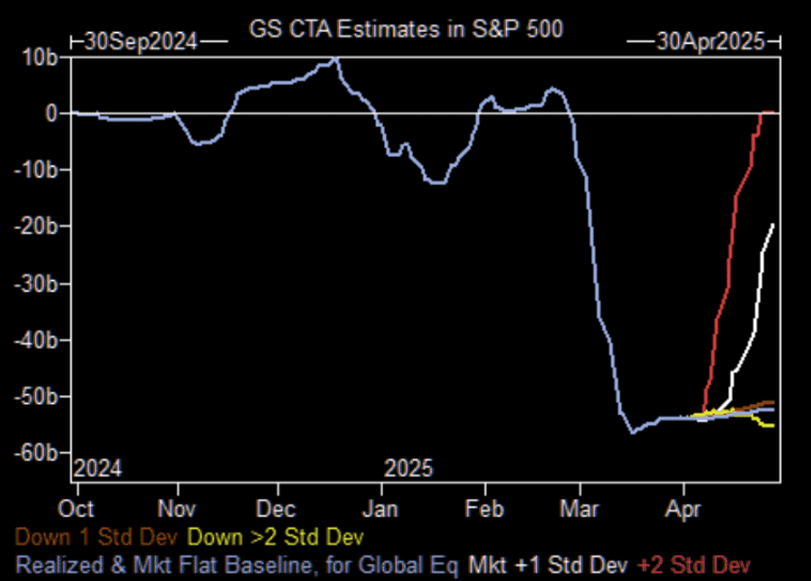
그림 설명: 골드만삭스의 CTA 포지션 향후 추정치 (출처: 골드만삭스, TME)
이처럼 CTA의 숏 포지션이 이미 많이 쌓여 있다는 점은, 향후 이들이 추가로 숏을 늘릴 가능성보다는, 오히려 기존 숏 포지션을 청산하고 다시 매수로 돌아설 가능성이 높다는 뜻이기도 합니다. 바로 위 자료에서 보이는 골드만삭스가 분석한 CTA 포지션 변화 추정치를 보면, 이런 ‘비대칭성’을 잘 확인할 수 있는데요. 여기서 붉은 선은 주식 시장이 2-시그마(sigma) 이상 상승할 경우의 CTA 포지션 추정치이고, 노란 선은 2-시그마 이상 하락할 경우의 CTA 포지션 추정치를 보여줍니다.
여기서 주식 시장이 어느 정도 이상 오르기만 해도 CTA들은 큰 규모로 주식을 매수하게 되지만, 만약 더 떨어진다고 해도 추가로 매도할 물량은 상대적으로 그리 많지 않다는 점을 알 수 있습니다. 이런 추세만 놓고 보면, CTA가 앞으로 주가에는 ‘순풍’이 될 가능성이 높다고 볼 수도 있죠.
다만, 모든 시장 참여자가 CTA만 있는 것은 아니듯, CTA들은 추세를 확대·강화하는 역할을 할 뿐, 시장의 방향을 단독으로 좌우하는 주체는 아닙니다. 따라서 CTA 포지션만을 근거로 시장을 단정 짓긴 어려운데요.
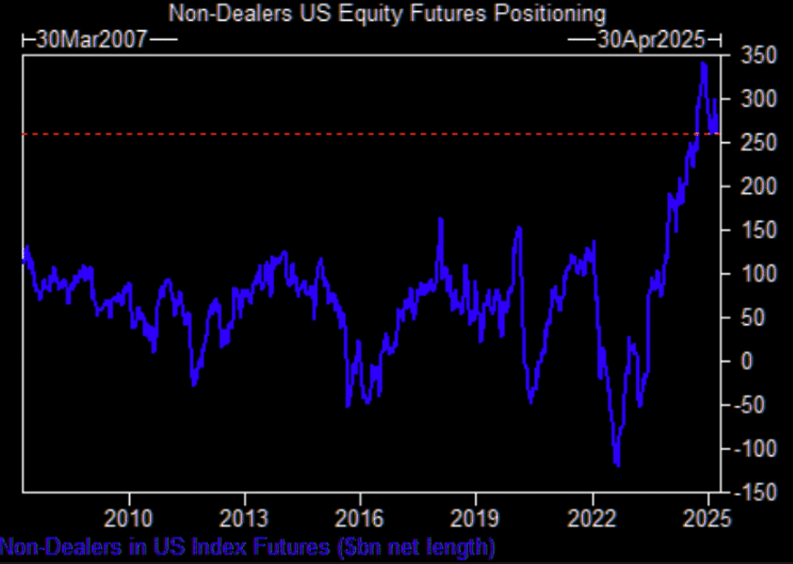
그림 설명: 비딜러(Non-Dealers)들의 미국 주식에 대한 포지션 (출처: 골드만삭스, TME)
위 자료는 비딜러(Non-Dealers)들이 보유한 미국 주식 포지션 추이입니다. 참고로 비딜러란, 시장 조성자(딜러)처럼 유동성을 공급하지 않고, 투자나 헤지 목적을 갖고 포지션을 취하는 투자자들을 일컫습니다. 쉽게 말해, 기관 투자자나 헤지펀드 등이 이에 해당하죠.
차트를 보면 아시겠지만, 이들은 여전히 미국 주식에 대해 매우 많은 롱(Long) 포지션을 유지하고 있습니다. 즉, 투자자 전체로 보면, 아직도 매수 포지션이 역사적으로 높은 수준이라는 점을 알 수 있다는 것입니다.
이제 연기금에 대해서도 잠깐 짚어보겠습니다.
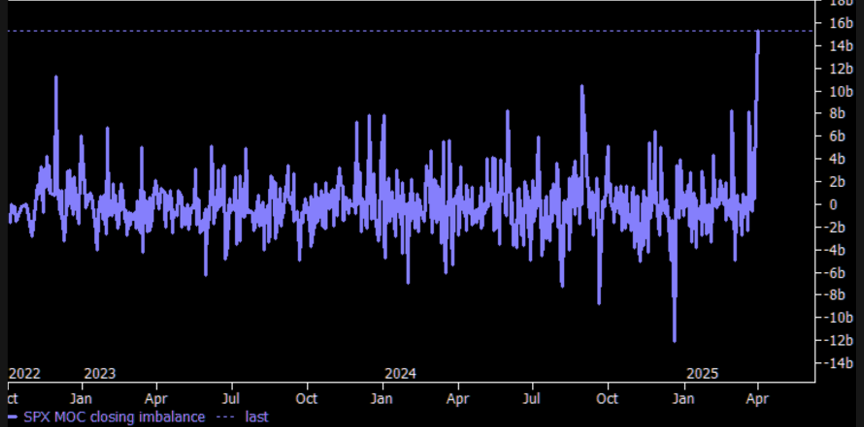
그림 설명: 연기금의 리밸런싱 추이 (출처: 골드만삭스, ZeroHedge)
지난 월가소식에서 언급드린 바와 같이, 이번 분기 말이 되면 미국 연기금들이 리밸런싱을 위해 대규모 매수를 할 것이라는 관측이 있었고, 그 규모가 코로나 이후 최대 수준이 될 것이라는 전망이 나온 바 있습니다. 그리고 실제로도, 4월 1일에 연기금들이 엄청난 규모의 매수를 실행했다고 하는데요. (위 자료 참고)
당시 4월 1일 미국 증시는 장 내내 하락세를 보이다가, 폐장을 앞둔 10분 사이에 급격한 상승을 보였습니다. 골드만삭스 분석에 따르면, 그 10분간 연기금들의 집중 매수가 있었다고 합니다. 다만 이 리밸런싱 매수는 이미 어느 정도 마무리된 상황이기에, 앞으로는 이처럼 대규모의 매수를 반복적으로 기대하기는 어려울 것이라는 의견을 밝혔습니다.
반등 후 재하락 가능 - 노무라 증권
* 원본 리포트 발간일: 25년 4월 1일
노무라 증권의 전략가 찰리 맥엘리가트(Charlie Mcelligott)는, 미국의 관세 정책이 향후 미국 경제와 증시에 미칠 영향에 대해 자신의 의견을 밝혔습니다.
[관세 부과 전망]
현재 노무라 증권의 경제팀은 다가오는 트럼프 대통령의 관세 발표에서 약 20% 수준의 전면적 관세가 도입될 가능성이 높다고 보고 있습니다. 이는 트럼프 대통령이 “강하게 맞섰다”라는 이미지를 전달하려는 정치적 목적에서 비롯된 결정일 수 있다는 분석입니다.
그럼에도 불구하고, 노무라 증권은 관세가 실제로 경제 전반에 미치는 부정적 영향(예: 성장 둔화)이 점차 가시화되면, 결국 정책 협상(“do deals”)을 통해 일정 부분 완화되거나 조정될 가능성이 있다고 내다봤습니다.
다만, 노무라 증권은 관세가 단순히 수출입 가격만 올리는 데 그치지 않고 전반적인 물가 상승으로 이어져 소비를 위축시킬 수 있으며, 이 소비 둔화가 기업의 마진과 이익 하락으로 직결될 가능성을 우려하고 있습니다. 그리고 이 연쇄 작용이 더 깊어지면 노동시장까지 압박을 받게 되어, 궁극적으로 경기 침체 리스크가 커질 수 있다고 지적했습니다. 또한 정부가 재정 적자 축소 정책을 병행하게 되면 이런 부정적 효과가 더 두드러질 수 있다고 덧붙였는데요. 요컨대, 관세로부터 시작된 연쇄 작용이 가장 위험하다는 것입니다.
[채권과 금리 시장의 반응]
노무라 증권은 이러한 위험을 금융 시장도 충분히 인식하고 있다고 분석했는데요. 실제로 현재 채권 시장에서는 단기 금리와 장기 금리의 차이가 축소되고 있다는 점을 지목했습니다. 이는 관세로 인해 미래 경제 하방 위험이 커지면서, 장기 채권을 선호하는 수요가 증가하는 것으로 해석할 수 있다는 것이죠.
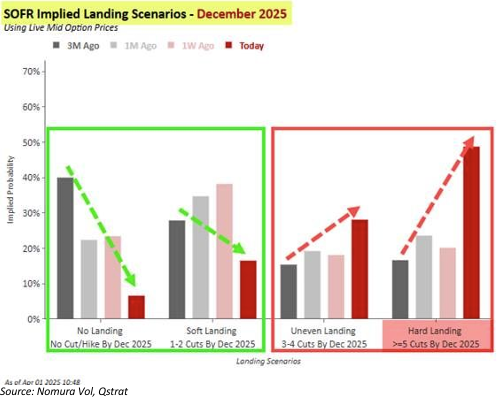
그림 설명: SOFR 옵션 시장에서 내재된 경제 시나리오별 확률 (출처: 노무라 증권)
또한 현재 시장은 여러 리스크 중에서 “성장 하방 위험”을 가장 우선시하고 있는 모습을 ...