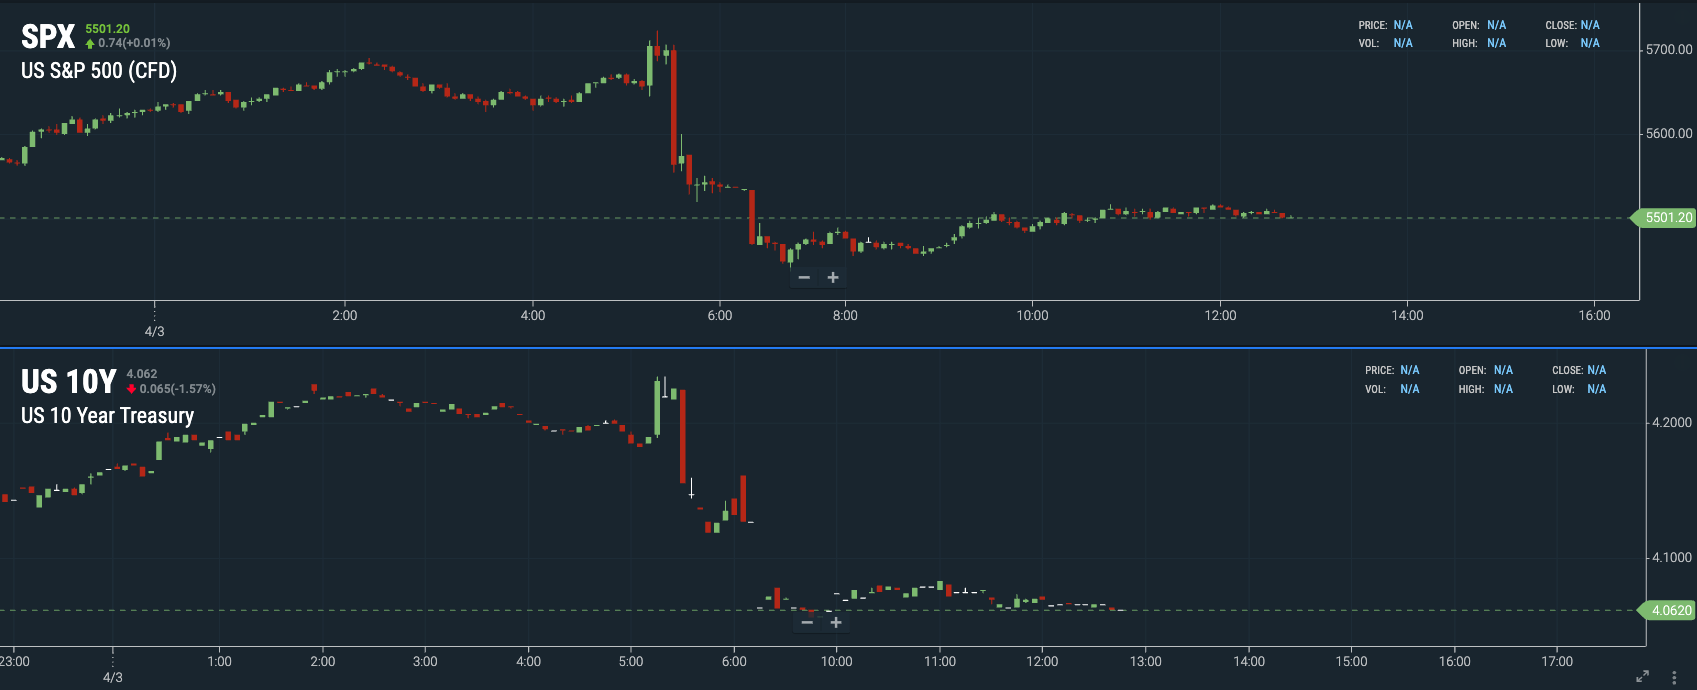
[마켓 리뷰] 오늘 새벽, 트럼프가 마켓 컨센 대비 높은 관세율을 광범위한 국가들을 대상으로 발표하면서, S&P 500 선물 지수가 급락하고 있습니다(오전 8시 기준 -4.09%까지 하락했다, 오후 12시 기준 -2.77%까지 하락폭 축소). 이는 선물 시장의 변동성을 감안해도 무척 큰 하락폭인데요. 트럼프는 임기 초반이라는 정치적 여유 속에서 지지율에 덜 얽매이며, 무역 정책에 있어 정책 추진력을 앞세우는 모습입니다.
먼저, 이번 관세는 보편관세 10%(4/5일 발효)와 국가별 상호관세(4/9일 발효)가 모두 포함되었습니다. 특히 국제비상경제권법(IEEPA)을 발동해 단행된 조치이기 때문에, 발표일과 발효일 사이의 간격이 매우 짧습니다. 이에 따라 "실제 부과 전 협상을 통해 관세율이 낮아질 가능성"은 사실상 사라졌죠. 또한, 이번 관세는 단순한 세율뿐만 아니라 비관세 장벽(환율, 규제, 과점, 국유경제 등)까지 포함한 기준값을 적용해, 각 국가에 대한 관세율이 상당히 높게 설정되었습니다*.
📌 참고: 이번 관세 조치에서 반도체와 의약품은 부과 대상에서 제외되었으나, 백악관 발표에 따르면 두 품목 역시 향후 관세 부과가 예정되어 있습니다. 또한 이번 조치는 과거에 이미 품목별 관세가 부과되었던 자동차 및 관련 부품, 알루미늄 등에는 적용되지 않으며, 멕시코·캐나다산 USMCA(미국·멕시코·캐나다 협정) 범위에 포함되는 상품에 대한 면제 조치도 유지되는데요. 이는 향후 USMCA 지속 여부가 시장의 주요 관심사로 떠오를 것임을 시사합니다.
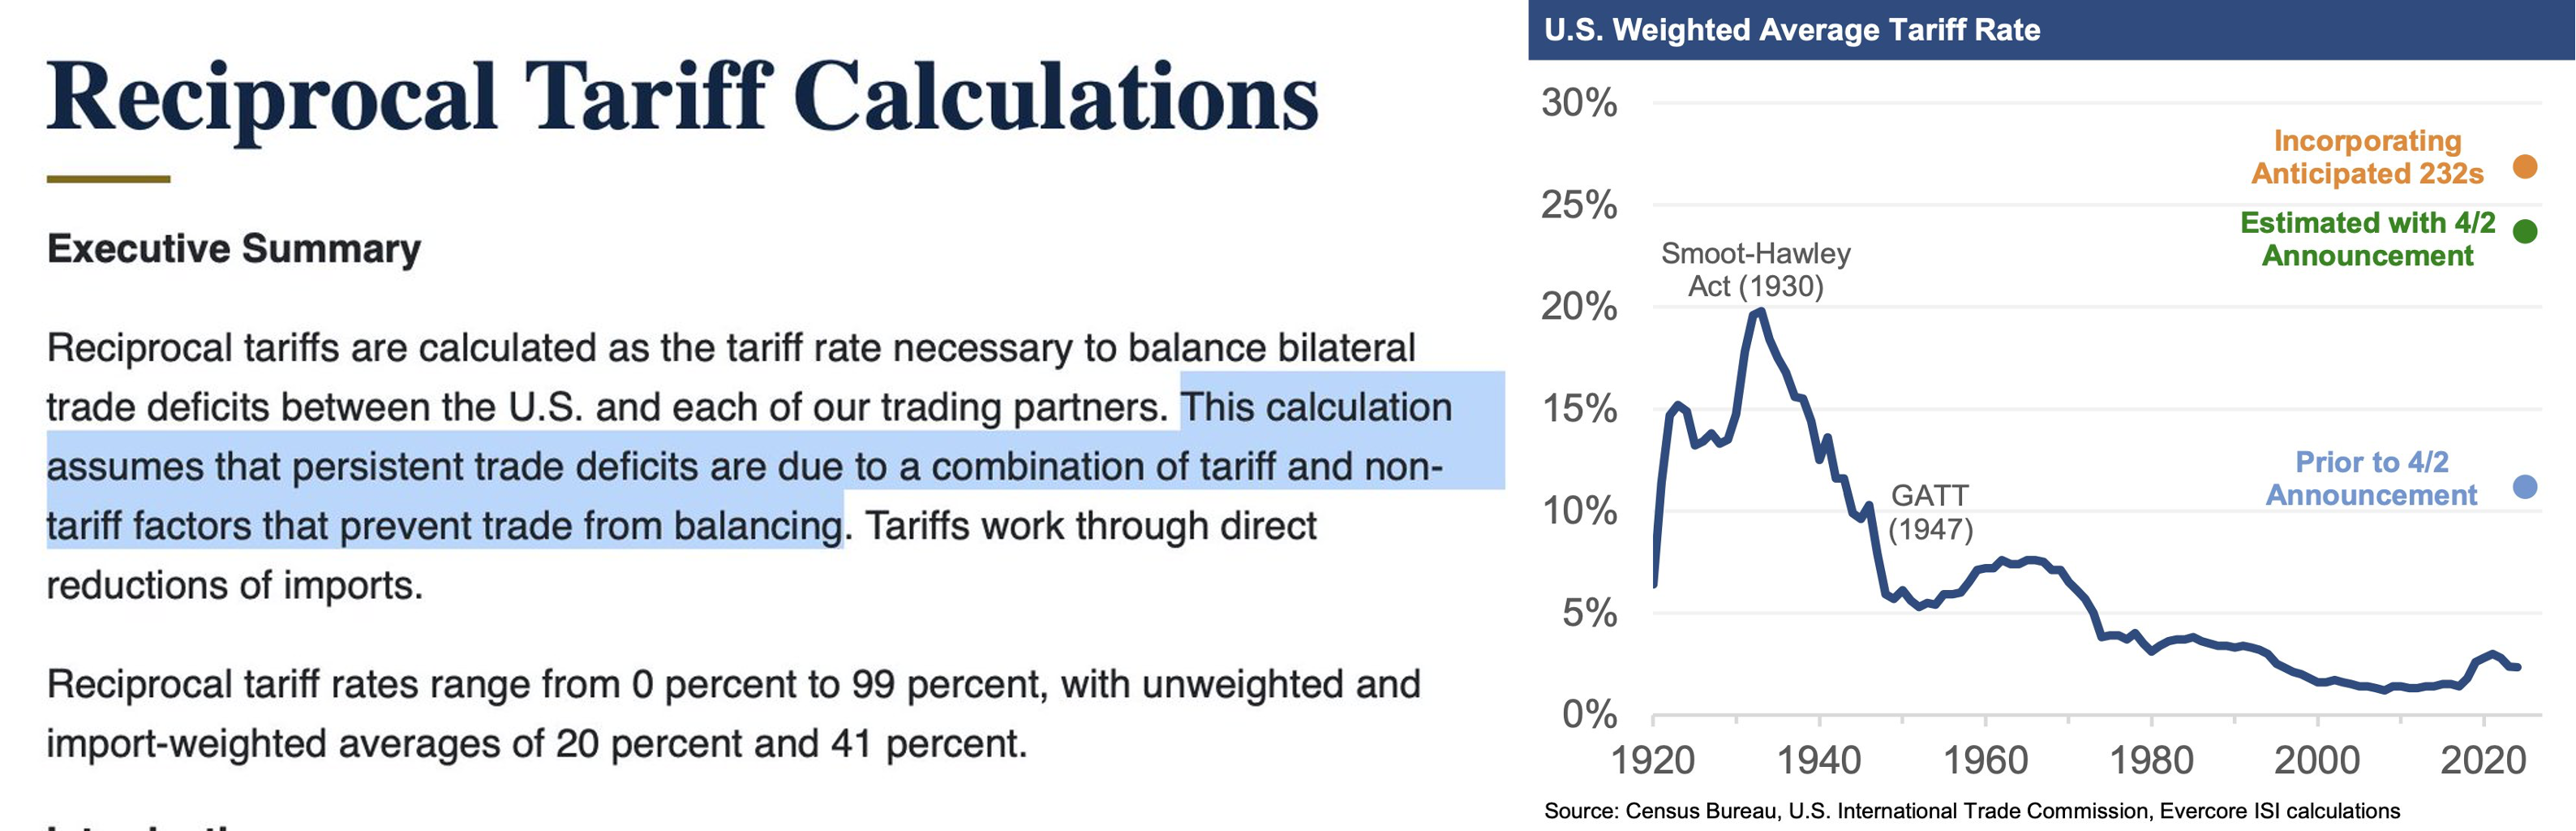
그래프 설명: (좌) 비관세 장벽에 대한 고려가 포함된 상호관세 계산 가정, (우) 가중 평균 관세율 추이 및 예상, 참고: 실효 관세율 기준으로 볼 경우, 관세율은 가중 평균보다는 낮은 수준입니다. 그리고 우회 수출과 관세 아비트라지 등 경제 주체들의 대응으로 인해 실제 실물 경제에 적용되는 관세율은 그보다 좀 더 낮을텐데요. 이러한 경제적 역학에 수혜를 입는 국가들이 나올 수 있다는 점은 주목할 부분입니다, 출처: ISI
주목할 점은 트럼프 대통령이 관세 발표 직전까지 ‘관대함(lenient)’이라는 표현을 사용하며 시장의 기대를 부풀렸다는 사실인데요. 그러나 이 ‘관대함’은 어디까지나 트럼프 본인의 기준에 따른 것이었고, 마켓이 기대했던 수준과는 괴리가 있었습니다. 결국 트럼프의 인식과 시장의 기대 사이에 존재하던 디커플링이 다시 교정되며, 이 충격이 급락세로 이어진 것으로 볼 수 있죠.
국가별 관세율을 살펴보면, 보편관세 10%는 모든 국가에 일괄 적용되는 반면, 상호 관세는 각국에 맞춤 설정되어 총 60개국에 적용됩니다(국가 명단은 '부록' 참고). 이 중에서도 특히 눈에 띄는 것은 중국에 대한 조치인데요. 트럼프 취임 이후 중국에 부과된 기존 관세에 이번 조치가 추가되면서, 누적 관세율은 무려 54%에 달하게 되었습니다. 또한, 제조업 밸류체인이 다수 자리한 아세안 국가들 전반에도 상대적으로 높은 관세가 부과되었고, 심지어 미국의 전통적 우방국인 유럽에도 20%의 관세가 책정되었는데요.
이제 투자자들은 공개된 관세율을 바탕으로 다음과 같은 이슈에 대해 갑론을박을 이어갈 예정입니다.
상대국들의 대응
협상 진행 경과와 돌발 상황 가능성
실물 경제에 미치는 영향 (예: 인플레이션, 경기 둔화) 및 연준의 스탠스
[단기 반등의 가능성] 일각에서는 이번 초기 관세율이 워낙 높게 설정된 만큼, 향후 협상을 통해 일부 완화될 여지가 존재한다는 해석도 제기되고 있습니다. 즉, 이번 발표는 마켓 컨센을 크게 상회하는 부정적 이벤트이긴 하나, 동시에 불확실성을 어느 정도 걷어냈고, 앞으로의 협상 국면에서 관세율의 점진적 조정 가능성이 생기며 시장이 다시 안정을 찾을 수도 있다는 전망입니다. 이러한 시각은 단기적으로 충분히 합리적일 수 있죠.
[중기적으로 생각해 볼 문제들] 다만, 중기적으로는 생각을 좀 더 촘촘하게 이어갈...