오늘 월가소식에서 살펴볼 리포트는 아래와 같습니다.
유가, 추가 하락 가능성 있어 - 골드만삭스
기타 시황 - TME
국채 금리 상승의 원인 - BofA
S&P 500, 박스권 움직임 가능성 전망 - 모건스탠리
유가, 추가 하락 가능성 있어 - 골드만삭스
* 원본 리포트 발간일: 25년 4월 13일
최근 발표된 리포트에서 골드만삭스는 “유가가 추가로 하락할 가능성이 있다”고 전망했습니다. 정확하게는, 유가에 대해 “하방 리스크가 더 크다”라고 표현했는데요. 이번 리포트가 어떤 내용을 담고 있는지 핵심을 함께 살펴보도록 하겠습니다.
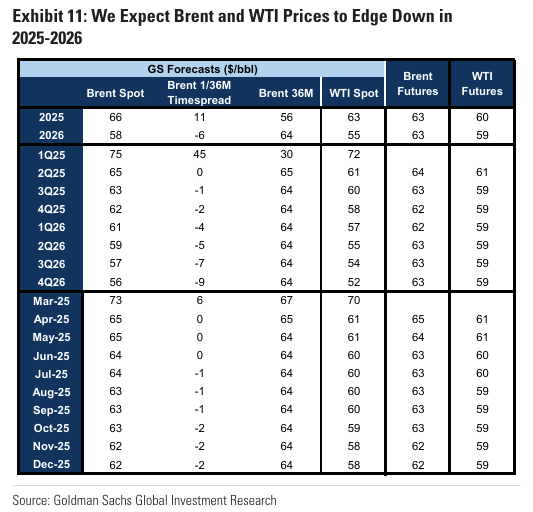
그림 설명: 골드만삭스의 유가 전망 (출처: 골드만삭스)
먼저 결과부터 살펴보면, 골드만삭스는 2025년 남은 기간 동안 브렌트유와 WTI(서부 텍사스산 원유) 가격이 각각 평균 63달러와 59달러, 그리고 2026년에는 각각 58달러와 55달러 수준으로 낮아질 것으로 전망했습니다. 현재 시장 가격과 비교했을 때 대략 5달러 정도 낮아질 가능성이 있다는 뜻이죠.
골드만삭스는 글로벌 수요 둔화와 함께 공급 증가가 예상되면서, 전반적으로 석유 가격에 하방 압력이 작용할 수 있다고 분석했습니다. 즉, “수요는 좀 덜할 것 같고, 공급은 더 많아지니 유가가 내려갈 여지가 더 크다”는 요약입니다.
[유가 하락 전망의 주요 요인]
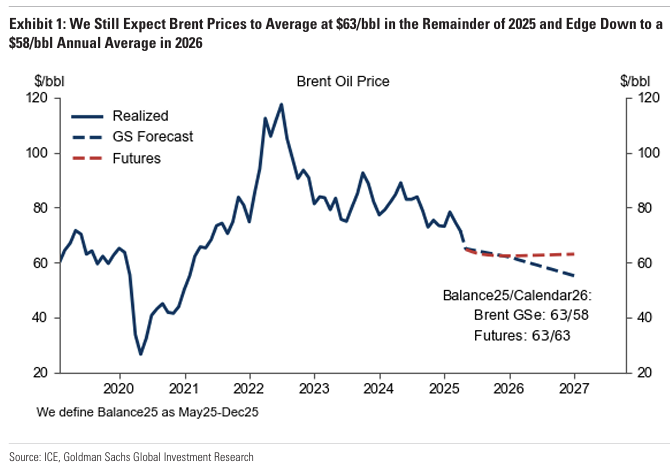
그림 설명: 브렌트유 가격과 전망 (출처: 골드만삭스)
구체적으로 어떤 근거로 이러한 판단을 내렸을까요? 먼저 골드만삭스는 이번에 제시한 유가 목표치를 지난 3월 중순 리포트 때보다 약 10달러 낮춰 발표했습니다.
그 이유로는 가장 먼저, 미국을 비롯한 글로벌 주요 국가들의 경기(특히 GDP) 성장률 둔화 가능성을 꼽았습니다. 경제 성장률이 기대보다 낮아지면 에너지 수요도 그만큼 줄어들 가능성이 있으니까요. 골드만삭스에 따르면 이 경제성장 전망 하향 조정 자체만으로 유가 전망에는 약 16달러 정도의 하락 압력을 준다고 봤습니다.
그리고 최근 OPEC+ 국가들이 “점진적 증산을 하겠다고 한 점을 언급하며, 이 때문에 원유 공급이 늘어날 것으로 예측되는 점도 추가 하락 요인으로 제시했는데요. 이 부분이 대략 4달러 정도 하락을 이끌 수 있다고 분석했습니다. 합산하면 약 20달러 수준의 가격 하락 압력이 발생한다는 것이죠.
그렇다면 왜 목표가를 20달러 전부 인하하지 않고, 10달러만 내렸을까요? 골드만삭스는 이 하락을 상쇄하는 반대 요인들이 있다고 설명했습니다.
비OPEC 국가들의 생산 축소 & 수요 증가
유가가 지나치게 낮아지면, 비OPEC 국가들은 수익성을 이유로 생산량을 줄이는 경향이 있습니다. 동시에 낮은 유가가 유지되면 수요가 증가하기도 합니다. 이 두 가지 흐름이 합쳐져서 결과적으로 약 9달러/배럴 정도의 하락 압력을 상쇄해준다고 분석했죠.달러 약세
달러로 거래되는 석유 가격 특성상, 달러 가치가 떨어지면 달러가 아닌 통화를 쓰는 입장에서는 석유가 상대적으로 더 싸게 느껴집니다. 유가가 ‘내려갔다’고 느끼는 효과가 생기니 그만큼 수요가 늘어나고, 이는 하락 압력을 약 1달러 정도 상쇄해준다고 골드만삭스는 보고 있습니다.
이러한 상쇄 요인을 합산해 보면, 결국 약 10달러 정도는 하락을 막아줄 수 있다는 것이죠. 그래서 최종적으로 이번 목표치는 지난번 대비 10달러만 내렸다고 결론지었습니다.
[가격이 추가로 하락할 수 있는 요인 (다운사이드 리스크)]
다만, 골드만삭스가 말한 이번 가격 전망은 “기본 시나리오”를 전제로 한 것입니다. 기본 시나리오에 사용된 몇 가지 핵심 가정이 어긋나면, 유가가 더욱 하락할 가능성이 있다고 분석했는데요.
경기 침체 관련 가정
골드만삭스의 시나리오에서는 “미국 경제가 경기 침체를 피한다”는 가정이 깔려 있습니다. 그리고 글로벌 GDP 성장률도 소폭 둔화되긴 하지만, 2025년 말 기준 전분기 대비 약 1.5% 성장이라는 비교적 견고한 수준을 가정하고 있습니다.OPEC+ 국가들의 증산 관련 가정
또한 OPEC+ 국가들이 공급을 크게 늘리기보다는, 6월과 7월에 각각 하루 13~14만 배럴(kb/d) 정도만 소폭 증산할 것으로 전망했습니다. 즉, 무제한적으로 생산을 늘리는 시나리오는 전혀 고려하지 않았다는 의미입니다.
결국, 이 두 가정 중 하나라도 틀어지면(예: 미국 경기 침체 현실화 또는 예상보다 큰 폭의 증산), 골드만삭스가 전망한 유가보다 더 낮은 가격이 형성될 수 있다고 내다봤습니다.
[시나리오별 전망]
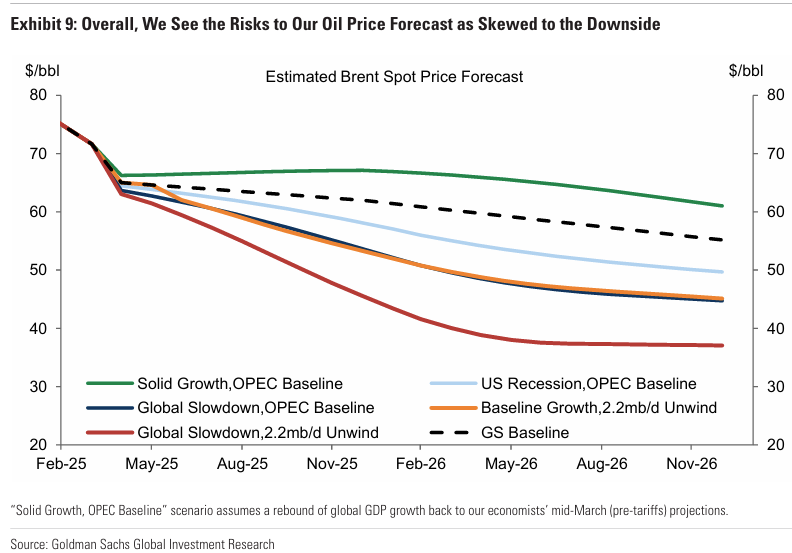
그림 설명: 시나리오별 유가 전망 (출처: 골드만삭스)
최종적으로, 골드만삭스는 “유가 하락 리스크가 상대적으로 더 크게 나타날 가능성이 높다”고 판단했습니다. 아래는 골드만삭스가 전망한 글로벌 경기 상황과 OPEC+ 생산 변수를 조합했을 때의 시나리오별 유가 예상치입니다.
전형적 미국 경기 침체, OPEC+ 생산 유지
2025년 브렌트유 61달러, 2026년 53달러
글로벌 GDP 둔화 시나리오, OPEC+ 감산 유지
2025년 58달러, 2026년 47달러
GDP 성장률은 기본 전망 수준, OPEC+ 감산 완전 철회
앞서 제시한 기본 시나리오 수준(브렌트유 63달러, 58달러)
극단적이지만 가능성은 낮은 시나리오 – 글로벌 경기 침체와 증산 동시 발생
2025년 말 브렌트유 가격이 40달러 이하로 하락
반대로, 상승 리스크 시나리오도 있습니다. 예컨대, 미국 무역 정책이 급격히 완화되거나 글로벌 경제 성장이 예상보다 더 탄탄하다면, 2025년 말과 2026년에는 각각 약 67달러/64달러 수준까지 가격이 올라갈 수도 있다고 분석했습니다.
[투자 전략]
마지막으로, 골드만삭스는 이러한 전망을 바탕으로 매크로 투자자들에게 “유가 하락에 대비하는 전략”을 제시했습니다. 예를 들어, 석유 ‘풋옵션’(가격이 하락할 때 수익)을 매수하거나, ‘풋 스프레드(풋옵션 가격차를 활용한 전략)’ 매수, 그리고 콜옵션(가격이 상승할 때 수익) 매도를 추천했는데요.
좀 더 구체적으로는 2026년 6월 만기 브렌트유 75달러 콜옵션을 매도해 프리미엄을 확보하고, 그 수익으로 2026년 6월 만기 55달러/45달러 풋 스프레드를 매수하는 방안을 예시로 들었습니다.
골드만삭스의 주장은 “OPEC+ 국가들의 여분 생산능력(spare capacity)이 꽤 여유가 있어서, 유가가 예상보다 크게 오르긴 어렵지만, 경기 침체나 OPEC+의 추가 증산 같은 시나리오가 현실화되면 유가는 크게 내려갈 수 있다”는 논리에 기반을 두고 있습니다. 즉, 상승 리스크는 제한적인 데 비해 하락 ...