오늘 월가소식에서 살펴볼 내용은 아래와 같습니다.
장기채 금리, 앞으로 더 오를 가능성 - BNY Mellon
달러에서 주목할 점 - MUFG
관세 발표 전 시장의 포지션 - Citi
원유, 농산물 가격 전망 - ING
기타 시황 - TME
장기채 금리, 앞으로 더 오를 가능성 - BNY Mellon
* 원본 리포트 발간일: 25년 5월 13일
BNY Mellon은 리포트에서 최근 미국채 시장의 동향과 앞으로의 전망을 밝혔는데요. 이 리포트를 살펴보겠습니다.
[8월 TGA 소진 가능성]
우선, BNY는 최근 미 단기채 시장에서 우려하는 요소를 언급하는 것으로 리포트를 시작합니다. 그것은 바로 미 재무부가 사용할 수 있는 현금 및 특수조치(extraordinary measures)가 다가오는 8월에 고갈될 수도 있다는 것입니다.
4월 중순까지 TGA 잔고는 약 3,000억 달러 증가해 5,750억 달러에 이르렀고, 특별조치로 추가 확보된 자금은 약 950억 달러였다고 하는데요. 이 두 금액을 합하면 부채한도 협상 전 동원 가능한 현금 규모를 대략 파악할 수 있는데, 이 정도 자금으로는 한도 협상 전까지 버티지 못할 수도 있다는 겁니다. 실제로 미 재무장관 베센트가 5월 9일에 하원의장 존슨 앞으로 보낸 서한에 따르면, “연방정부의 TGA에 쌓인 현금 및 의회가 승인한 특수조치 금액이 8월에 소진될 ‘합리적 확률(reasonable probability)’이 있다”고 명시되어 있다고 합니다.
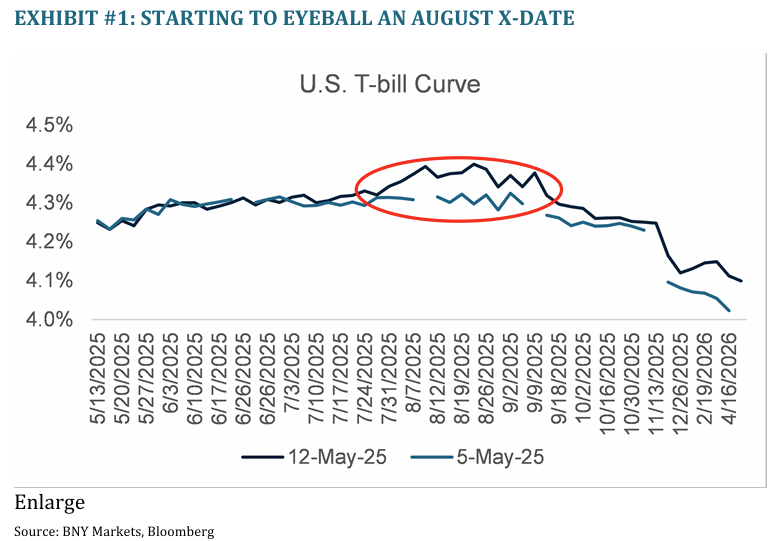
그림 설명: 미국 단기채의 만기에 따른 금리 (출처: BNY Markets)
이렇게 8월에 TGA 잔고 소진 가능성이 제기되기 시작하면서, 미 단기채(T‑bill)의 만기일과 금리를 표시한 수익률 곡선을 살펴보면, 다가오는 8월에 형성된 만기 구간에서 금리가 인접한 다른 구간보다 상대적으로 높아진 모습이 나타나고 있다고 합니다 (위 자료 참고). 투자자들 또한 TGA가 소진될 가능성을 어느 정도는 가격에 반영하고 있다는 것이죠. 참고로 위 자료에서 9월 이후부터는 수익률 곡선이 점차 내리막(우하향)을 그리는 것을 볼 수 있는데, 이는 연말로 갈수록 연준의 금리 인하(컷) 기대가 투자자들 사이에서 커지고 있음을 의미합니다.
이렇게 TGA 소진이 8월로 예상되는데, 이때 의회는 여름 정기 휴회에 들어가는 시즌이라고 하는데요. 따라서, 부채한도 인상을 포함한 재정·예산 패키지를 8월 휴회 전까지 통과시켜야 할 필요가 있다고 합니다. 만약 전체 패키지가 통과되지 못하면 부채한도 부분만 분리 표결해야 하고, 이 경우 민주당에서도 별도로 내 찬성표를 확보해야 해 정치적으로 매우 어려워질 수 있다고 BNY는 언급했습니다.
[10년물 국채 금리 전망]
다음으로는 10년물 국채 금리 동향을 살펴보겠습니다. 다들 아시다시피, 최근 미·중 협상에 따라 10년물 국채 금리는 4.45% 선까지 올라왔는데요. BNY Mellon은 이것이
무역전쟁으로 인한 경기침체 우려 후퇴
하반기 연준의 금리 인하 기대 축소
이 두 가지 요인이 동시에 반영된 결과라고 평가했습니다. (오타 수정했습니다. 제보 감사합니다)
BNY는 금리 상승을 이끈 동인을 ‘실질 금리’와 ‘텀 프리미엄’을 통해 조금 더 자세히 살펴보는데요. 초보자분들은 조금 어려우실 수도 있지만, 일반적으로 우리가 지칭하는 ‘10년물 국채 금리’는 ‘명목 금리’를 의미하고, 이 명목 금리를 여러 요소로 분해해 볼 수 있는데 그중 가장 대표적인 것이 ‘실질 금리’와 ‘텀 프리미엄’입니다.
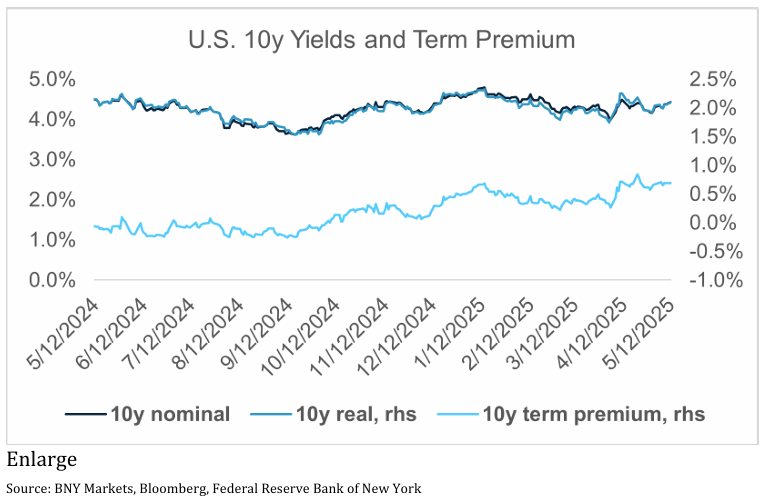
그림 설명: 10년물 국채 금리, 실질 금리, 텀 프리미엄 추이 (출처: BNY Markets)
4월 말, 10년물 국채금리(=명목금리)는 4.16%였으나, 단 일주일 만에 약 0.3%포인트(p)가 상승했는데요. 이 상승분의 주된 동력은 실질 금리의 상승이었다고 합니다. 실제로 위 자료에서도 10년물 명목 금리와 실질 금리가 거의 나란히 움직이는 모습을 확인할 수 있죠.
그런데 여기서 좀 더 들여다보면, 실질 금리 자체도 다시 두 가지로 나뉩니다.
기대 실질 단기금리: 인플레이션을 제거한 후 시장이 예상하는 연준의 단기 정책금리 경로
기간 프리미엄(텀 프리미엄): 만기가 긴 채권을 보유할 때 발생할 수 있는 가격 변동 위험·유동성 위험·재정·정책 불확실성 등을 감수하는 대가로 투자자가 요구하는 추가 보상
BNY는 “장기 인플레이션 기대와 기대 실질 단기금리는 큰 변화가 없었다”는 점에 주목합니다. 즉, 실질 금리 상승분의 대부분이 “텀 프리미엄 확대”에서 기인했다는 것이죠. 그러면서 1년 전 마이너스에 머물렀던 텀 프리미엄은 현재 +60bp 수준까지 높아졌다고 언급했습니다. 이는 ‘미국 국채를 보유할 때 감내해야 할 추가 위험 프리미엄’이 커졌다는 뜻이죠.
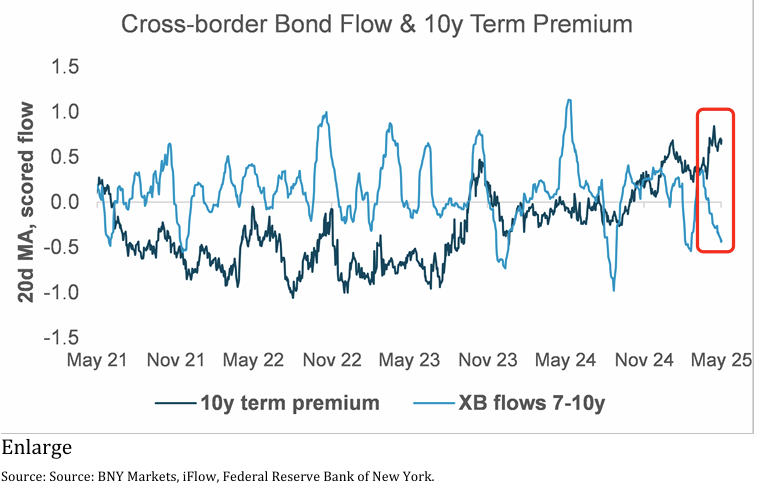
그림 설명: 미 국채로의 해외 자금 유입과 텀 프리미엄 추이 (출처: BNY Markets)
과거에는 이렇게 텀 프리미엄이 급등하던 시기(예: 2022년 여름·2022년 11월·2023년 11월)에 외국인들의 자금이 미 국채(7–10년물 구간)로 유입되는 경향이 있었다고 합니다 (위 자료 참고). 즉, ‘저가 매수’에 참여하는 외국인들이 있었다는 것이죠. 하지만 위 자료에서 붉은 ...