오늘 월가소식에서 살펴볼 내용은 아래와 같습니다.
2025년과 2000년의 유사점 - BCA 리서치
미-중 무역 관련 소식 - 골드만삭스
주목할 만한 몇 가지 - 골드만삭스
10년물 국채 금리 전망 - J.P. 모건
2025년과 2000년의 유사점 - BCA 리서치
* 원본 리포트 발간일: 25년 5월 15일
[2000년과 2025년 사이의 10가지 눈에 띄는 유사점]
BCA 리서치는 2025년과 2000년 사이에 10가지 눈에 띄는 유사점이 있다고 분석합니다.
경기 침체 이후의 회복 랠리가 아니었음에도 불구하고, 1년 동안 S&P 500 지수가 40%나 상승했다.
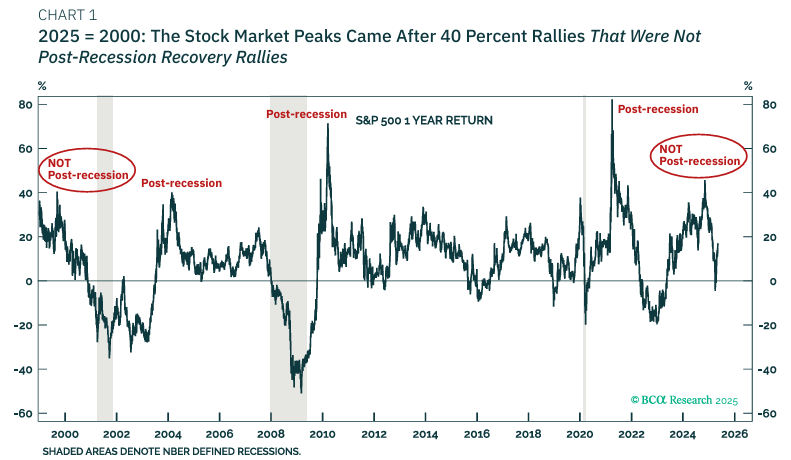
그림 설명: S&P 500 지수의 1년 수익률 (출처: BCA 리서치)
2000년과 2025년 모두 경기 침체기 직후에 나타나는 회복 랠리가 아니었음에도 1년 만에 S&P 500 지수가 40%나 상승했다는 공통점이 있다고 합니다. 통상적으로 침체 직후 주식시장은 강하게 반등하지만, 이번 두 시기에는 그러한 상황이 아니었음에도 엄청난 상승세가 나타났다는 것이죠.
2000년과 2025년 주가 정점에서 공통적으로 ‘기술 주식’이 집중적으로 부각됐다. 2000년에는 닷컴(dot com) 주식, 2025년에는 AI 주식이 주도주였다.
2000년과 2025년 모두 기술주에 집중된 급격한 매도세는 ‘글로벌 성장 충격’에 의해 촉발되었다.
참고로, 2000년 닷컴 버블의 붕괴를 촉발한 최초의 신호는 ‘일본의 경제 성장률이 음(-)을 기록했다’는 발표였습니다. 그런데, GDP 데이터는 추후 개정된다는 점을 알고 계실텐데요. 흥미롭게도 당시 일본의 성장률은 이후 소폭 양(+)의 성장으로 수정되었다고 합니다. 이 부분은 뒤에서 계속 살펴보겠습니다.
2000년과 2025년 모두에서 글로벌 성장 충격은 이미 취약한 세계 제2의 경제대국에 ‘결정적 타격’으로 작용했다.
사실, 이 4번 내용은 3번과 비슷한 맥락입니다. 2000년에는 일본의 심각한 GDP 감소율(-5.5%) 발표가 충격의 원인이었고, 이는 당시 세계 2위 경제대국의 위축을 보여주었는데요. 2025년에는 미국이 중국에 가한 압박이 성장률 충격의 원인이 되었다고 BCA 리서치는 언급했습니다.
2000년과 2025년 모두, 위협적인 ‘결정적 타격’은 결국 실현되지 않았다.
이어지는 내용인데, 2000년에는 일본의 매우 부정적인 GDP 성장률이 후속 수정에서 ‘0’ 수준으로 조정되었고, 2025년에는 미·중 합의로 ‘무역 전쟁’이 ‘무역 분쟁’ 수준으로 완화되었다고 BCA 리서치는 설명했습니다.
따라서 2000년과 2025년 모두 기술주와 주식시장은 여름까지 강한 반등세를 보였다.
2000년과 2025년 모두 미국 노동시장은 노동 수요가 노동 공급을 초과하는 극히 드문 상태였다 ( (아래 두 자료 참고).
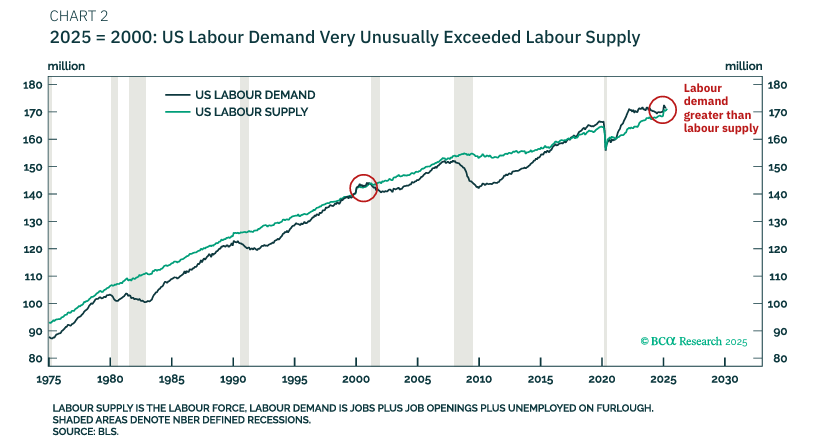
그림 설명: 미국 노동 수요와 노동 공급 추이, 붉은 동그라미 영역 주목 (출처: BCA 리서치)
검은선: 노동 수요
초록선: 노동 공급
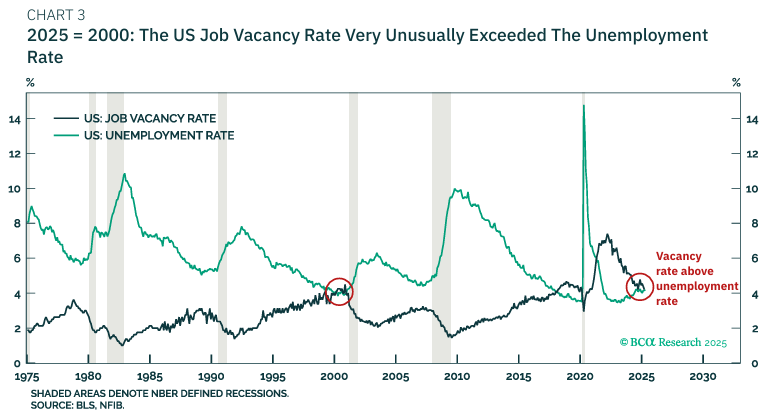
그림 설명: 미국의 빈 일자리율과 실업률, 붉은 동그라미 영역 주목 (출처: BCA 리서치)
검은선: 빈 일자리율
초록선: 실업률
이처럼 근로자를 구하기 힘든 상황이 지속되면서 미국의 인플레이션율은 2000년과 2025년 모두 2%를 상회하는 수준에 머물렀다.
반면, 유럽의 인플레이션은 2% 근방에서 안정적으로 유지되었다.
또한, 2000년의 일본과 2025년의 중국(세계 제2의 경제)은 디플레이션 상태에 있었다 (아래 자료 참고).
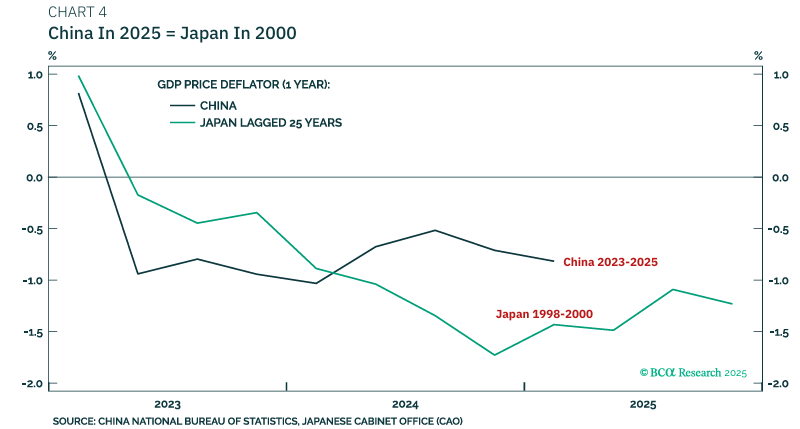
그림 설명: 25년 전 일본과 현재 중국의 GDP 디플레이터 추이 (출처: BCA 리서치)
이렇게 보면, 닷컴 버블이 붕괴되기 시작한 2000년과 2025년의 글로벌 상황이 상당히 유사해 보이는데요. 하지만 당연히 차이점도 있습니다. BCA 리서치가 분석한 중요한 차이점도 살펴보겠습니다.
[2000년과 2025년 사이의 중요한 차이점 5가지]
일부 지표에서 AI 버블은 닷컴 버블에 비해 덜 극단적이다.
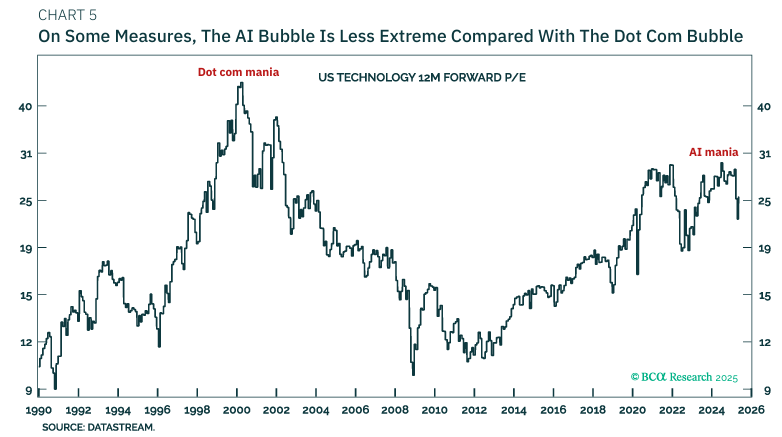
그림 설명: 미국 기술주의 12개월 포워드 P/E 추이, 닷컴 버블 당시가 지금보다 훨씬 고평가였음 (출처: BCA 리서치)
하지만, 지리적으로는 미국에 훨씬 더 집중되어 있다.
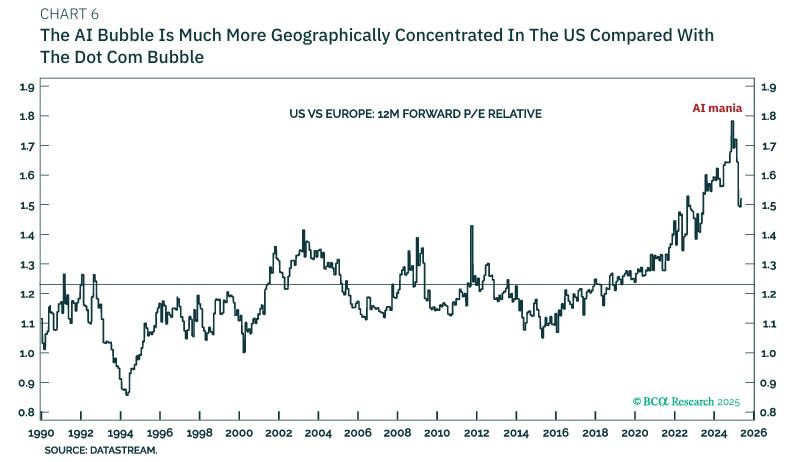
그림 설명: 미국과 유럽의 12개월 포워드 P/E 비율, 이 값이 높아질수록 미국의 밸류에이션이 유럽보다 높다는 것을 의미 (출처: BCA 리서치)
2025년의 경제 성장률은 2000년보다 낮다.
BCA 리서치는 이를 ‘현재가 과거보다 글로벌 경기 침체에 더 취약하다’고 해석했습니다. 닷컴 버블 당시 실질 GDP는 4-5% 성장했지만, 지금은 2-3% 성장에 그친다는 점에서죠.
다만 필자는 개인적으로 이 주장에 전적으로 동의하지는 않습니다. 산업 구조의 변화, 통화정책의 성숙도 향상, 글로벌 금융위기 이후 민간 부문의 디레버리징 등을 고려하면, 오히려 경기 침체 위험은 줄어들었다고 볼 수 있습니다. 실제로, 2010년대 이후 저성장이 만성화되었고, 수 많은 전문가들이 '경기 침체'를 외쳤지만, 침체는 찾아오지 않았죠.
2025년의 글로벌 부채 수준 (민간과 공공 부채 모두)은 2000년보다 훨씬 높다. 이것은 '채권 자경단'의 영향력이 과거보다 훨씬 강해졌음을 의미한다.
트럼프 2.0 행정부의 등장은 미국 국채와 달러의 안전자산 지위를 흔들었다.
[2025년 나머지 기간 어떻게 전개될까?]
그렇다면 2025년 하반기는 어떤 흐름을 보일까요? 2000년대처럼 주식시장의 2차 붕괴가 이어질까요? BCA 리서치는 AI 버블의 ‘선구자’가 엔비디아라면 닷컴 버블의 선구자는 시스코(CISCO)였다는 점에 ...