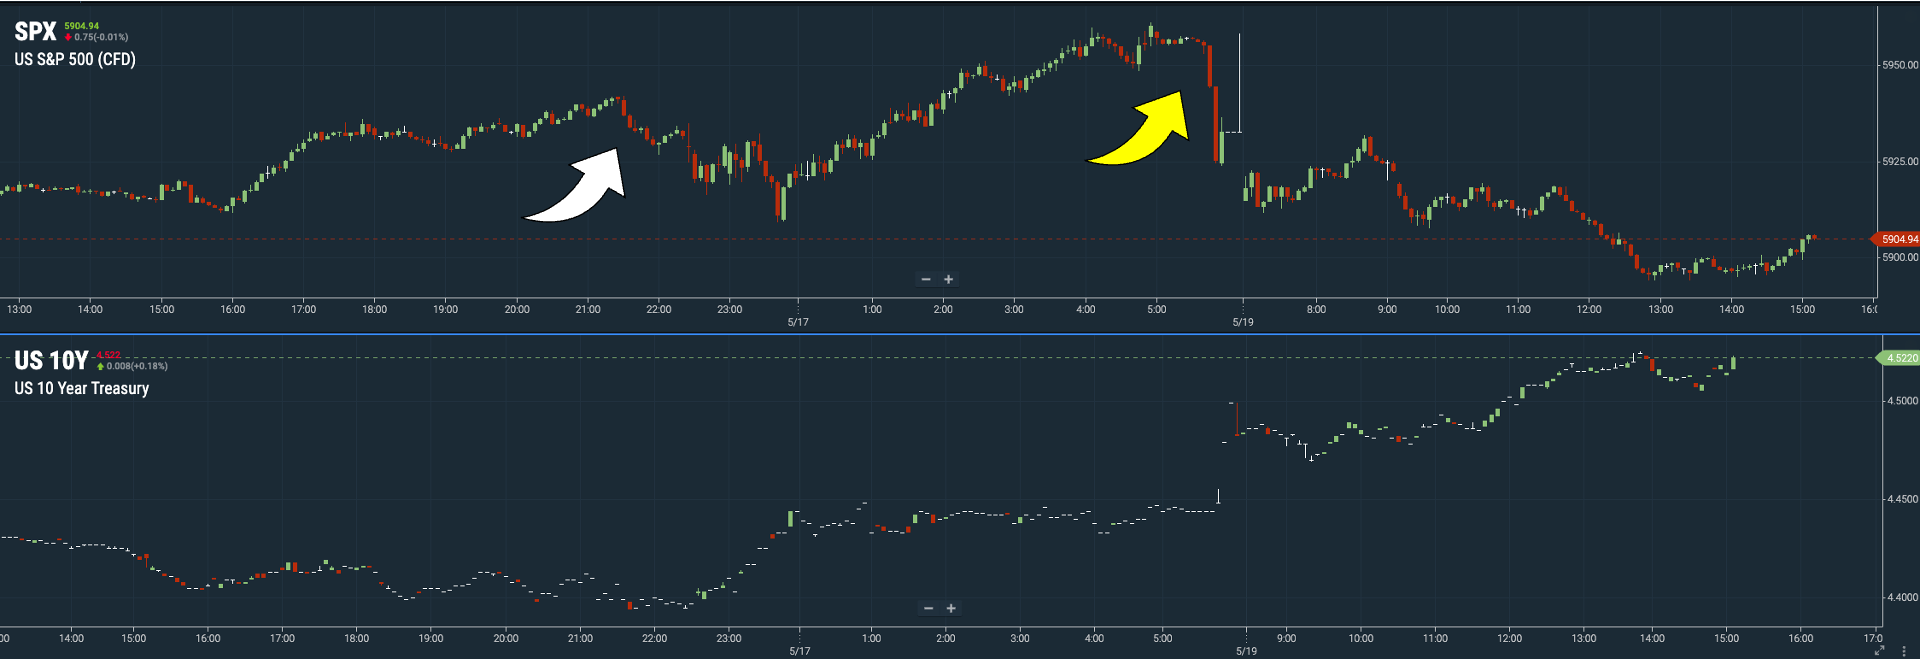
[마켓 브리핑] 금요일 미국 증시는 장 초반 소비자 심리 하락 & 기대 인플레이션 상승 조합에 또다시 스태그 우려가 부각되며 하락세로 출발했습니다(흰색 화살표). 그러나 이후 미국-EU 간 관세 협상에 진전이 있었다는 소식과 함께, 트럼프가 중국 방문 가능성을 언급하고, 중국 측에서도 상호관세 유예 기간(기존 90일)의 연장 필요성을 언급하면서 관세 협상 기대감이 다시 부상했는데요. 이에 증시는 결국 방향을 전환했죠.
한편, 이번 주말에 화제된 이슈는 장 마감 직전, 즉 토요일 새벽 발표된 무디스의 미국 국가 신용등급 강등 이슈였습니다(노란색 화살표). 무디스는 이번에 미국의 신용등급을 Aaa에서 Aa1으로 한 단계 하향조정했는데요. 이로써 신용평가사 Big 3의 미국 신용등급이 모두 Aa1로 하향조정된 셈입니다. 무디스를 제외한 다른 두 평가사 S&P와 Fitch는 각각 2011년과 2023년에 등급을 하향조정한 바 있죠.
무디스의 발표는 장 막판 금융시장에 즉각적인 영향을 미쳤습니다. 애써 쌓아 올린 증시의 상승폭은 일부 반납되었고, 국채 금리는 상승하며 투자자들의 시선을 끌었는데요. 이는 주말 내내 많은 투자자들에게 '급락'에 대한 불안감을 안겨주었습니다. 개인투자자와 달리, 국유펀드 및 민간펀드 등 기관들은 신용평가사의 등급 조정에 포트폴리오가 기술적으로 영향을 받기 때문인데요. 쉽게 말해, 월요일 장이 열리면 이들 기관의 대량 매도가 나올 수 있고, 이러한 매도가 연쇄 효과를 일으키며 구조적인 하락세를 만들 수 있다는 불안감이었습니다.
그러나 냉철히 살펴보면, 이번 무디스의 결정은 이미 S&P와 Fitch가 선행적으로 내린 평가에 뒤따르는 후행적 성격이 강합니다. 또한 감세안이 포함된 예산안, 부채한도 상향 과정에서의 예산 조정 절차 적용, 그리고 이미 상당 수준 상승한 국채 금리 등을 고려하면, 시장에서는 이미 재정 건전성에 대한 우려가 어느정도 반영된 상황이었는데요. 즉, 무디스의 이번 결정은 새로운 리스크라기보다는, 기존 이슈를 공식화한 측면이 강합니다.
따라서, 이번 등급 강등 자체만으로 당장 증시의 구조적인 하락 추세를 예단하기는 어려운데요. 그보다는 최근 단기간에 가팔랐던 반등세 이후 누적된 차익 실현 욕구가 이번 소식을 빌미 삼아 표출되고, 여기에 앞서 언급한 기관들의 기술적 리밸런싱이 중첩되면서 일정 수준의 조정이 나타날 가능성을 경계하는 것이 합리적일 수 있겠죠.
오히려 중기적 관점에서 주목할 부분은, 단순히 등급 하향 조정 사실 그 자체보다 왜 무디스가 '하필' 이 시점을 택했는가 하는 배경에 대한 이해입니다. 오늘 칼럼에서는 먼저 금요일 시장에 영향을 미쳤던 미시간대 소비자 설문을 간략히 살펴본 후, 무디스가 이 시점에 등급 조정을 단행한 배경과 주목할 부분을 정리해보겠습니다.
매크로 지표 - 여전히 불안한 소비 심리

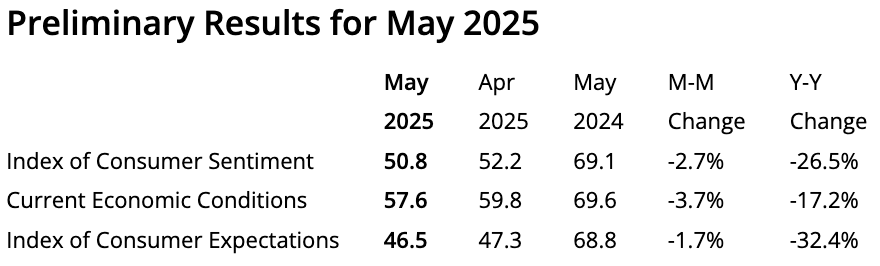
[부진한 소비 심리] 먼저, 미시간대가 집계한 5월 소비자 심리(잠정치)는 컨센을 하회하며 전월대비 하락했고, 기대 인플레이션은 장단기 기대값 모두 전월대비 상승했습니다. 이에 투자자들은 또다시 스태그플레이션 가능성을 떠올렸고, 선물 지수는 지표 발표 직후 하락세로 전환됐는데요.
이번 소비자 설문에는 헤드라인 심리 지표 하락 외에도 주목할 만한 세 가지 포인트가 있었습니다.
먼저, 심리지수의 하위 항목 가운데 개인 재정 상황과 관련된 응답이 크게 악화된 점이 눈에 띄는데요. 미시간대는 이를 소득 둔화에 따른 반응으로 해석했습니다. 가계의 소비 여력은 그동안 꾸준히 강조해온 부분으로, 가계의 소득 기대 약화가 향후 '실제' 소비에 영향을 미칠지 주목해볼 필요가 있겠습니다. 관세의 영향에도 불구, 기업 활동이 꾸준히 지속되기 위해선 실제 소비가 견조한 흐름을 이어갈 필요가 있습니다.
이와 관련해 소비자 심리를 지지 정당별로 나눠 살펴보면, 이번 하락은 공화당 지지층의 심리 급락이 주된 원인이었으며, 반면 중도층의 심리는 오히려 소폭 개선된 것으로 나타났습니다. 한편, 실제 소비 흐름을 가늠할 수 있는 BofA의 카드 사용 데이터를 보면, 5월 초까지의 소비 추이는 아직까지 비교적 양호한 흐름을 유지하고 있음을 시사했는데요. 물론, 여전히 이를 4~5월 관세 유예로 인한 프론트로딩(관세 부과 전 선구매)으로 보는 시각도 존재합니다.
다음으로, 이번 설문은 4월 22일부터 5월 13일 사이에 실시된 것으로, 4월 9일 상호 관세 유예 발표의 영향은 포함되어 있으나, 5월 11일 발표된 중국산 일부 수입품에 대한 관세 인하 및 유예 조치의 영향은 제한적으로 반영됐다는 점입니다. 즉, 관세 톤다운의 긍정적인 영향이 덜 반영됐을 수 있다는 것이죠. 현재 관세 정책이 소비 심리에 직접적인 영향을 미치고 있는 만큼*, 향후 5월 확정치나 6월 지표에서 심리 개선이 나타나는지 확인할 필요가 있겠습니다.
*참고: 미시간대 설문에 참여한 소비자들 중 약 4분의 3이 관세를 언급했습니다.
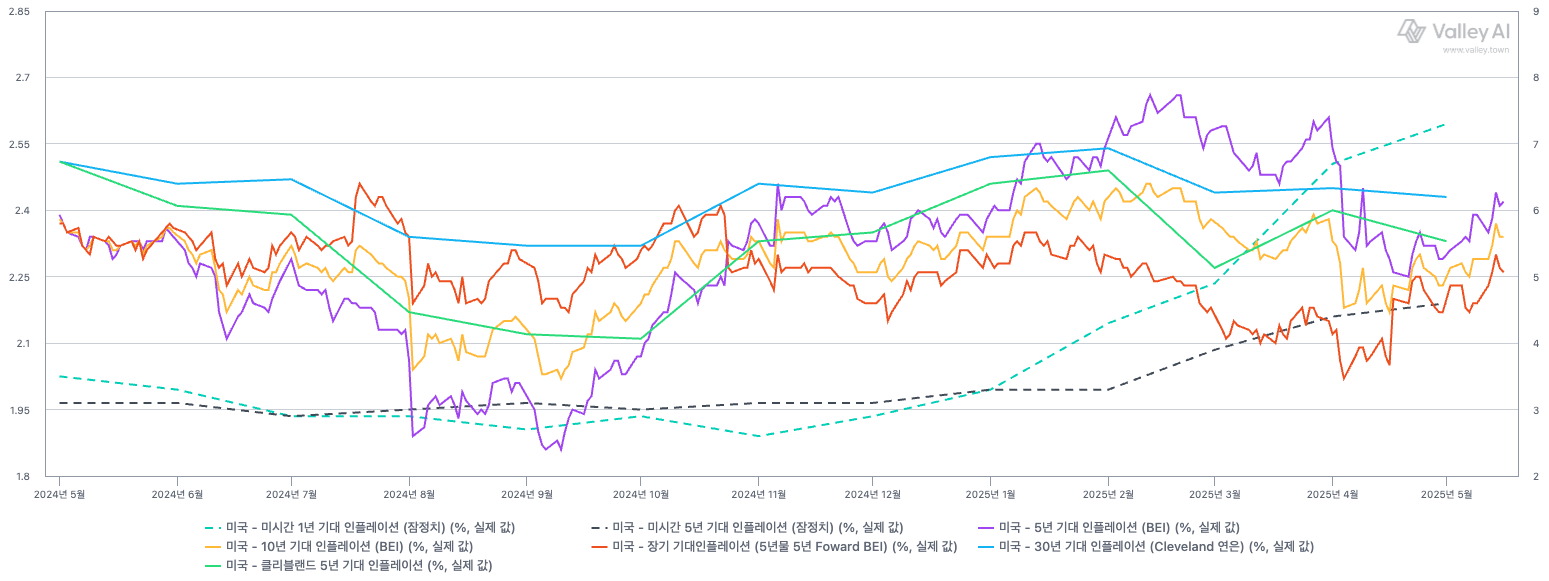
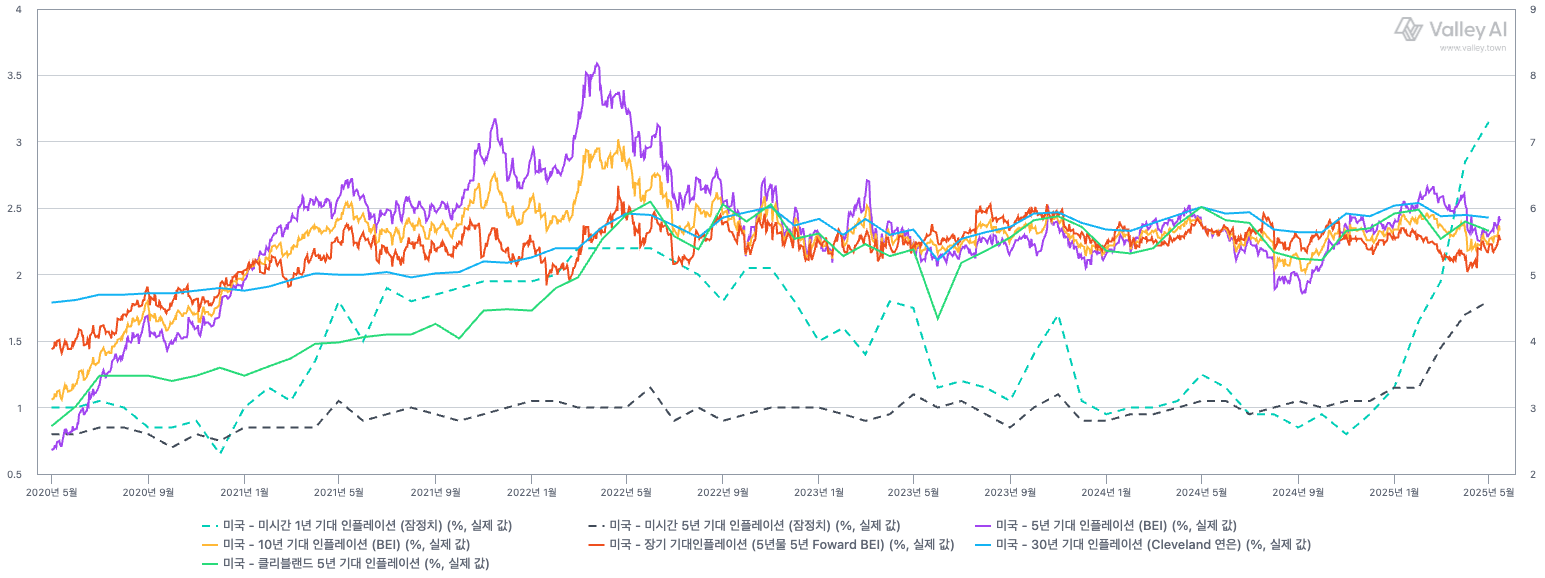
[상승한 기대 인플레] 기대 인플레이션의 경우, 장단기 기대값이 모두 상승세를 보였으나, 그 기울기는 점차 완만해지는 흐름을 보이고 있습니다. 그리고 연준 위원들이 자주 언급한 금융시장 기대값(BEI 기준) 역시, 살짝 고개를 드는 모습인데요.
다만 중기적으로 보면, 금융시장의 기대치(BEI)은 아직 연준이 ‘안정적’이라 판단하는 범위 내에 있습니다. 문제는 이 반등세가 ...