오늘 월가소식에서 살펴볼 내용은 아래와 같습니다.
국채 금리 상승의 원인 - 아카데미 증권
안티-프래질 시장이란? - BCA 리서치
한국은행 5월 금통위 프리뷰 - 골드만삭스
국채 금리 상승의 원인 - 아카데미 증권
* 원본 리포트 발간일: 25년 5월 22일
아카데미 증권의 매크로 전략 헤드 피터 치르는 최근 국채 금리 급등이 단순한 펀더멘털 변화보다는 1. ‘내러티브의 상실(Narratives Lost)’, 2. ‘포지셔닝(Positioning)’, 3. ‘이상한 글로벌 역학(Funky Global Dynamics)’ 세 가지 요인으로 설명된다고 분석합니다. 리포트 내용을 살펴보겠습니다.
[1. 내러티브의 상실]
피터 치르는 미국의 실제 재정 적자 증가 규모보다 ‘재정 적자 축소 내러티브’가 붕괴된 것이 금리 상승의 핵심 촉매였다고 분석합니다. 기억하시다시피 연초 채권 시장은 ‘재정 적자 축소’에 무게를 두었습니다. DOGE를 필두로 한 트럼프 대통령의 정책 어젠다와 재무부 장관 베센트의 ‘3, 3, 3’ 구호(3년 내 예산 균형 등)에 대한 기대가 컸죠.
하지만 DOGE의 경우, 초기에는 미국 행정 시스템의 ‘순수한’ 낭비 구조를 제거해 수조 달러 규모의 예산 절감이 가능할 것이라는 기대가 있었지만, 실제 절감 여력은 조 단위가 아니라 1,000억~1,500억 달러 수준에 그쳤습니다. 더욱이 세금 삭감과 지출 절감을 위한 입법 과정에서 정치적 저항이 커 실질적 실행이 어려웠습니다. 즉 ‘비즈니스가 된 정치’ 상황에서 적자를 통제하기 어렵다는 인식이 시장에 확산된 것입니다.
이러한 흐름 속에서 무디스(Moody’s)의 미국 신용등급 하향 조정과 하원의 대규모 지출 법안(Big Beautiful Bill) 처리 과정을 목격하면서 채권 금리가 급등했다는 것이 피터 치르의 분석입니다. 다시 말해 ‘재정 적자 축소 내러티브’가 붕괴된 것이 금리 상승의 핵심 촉매였던 것이죠.
[2. 포지셔닝]
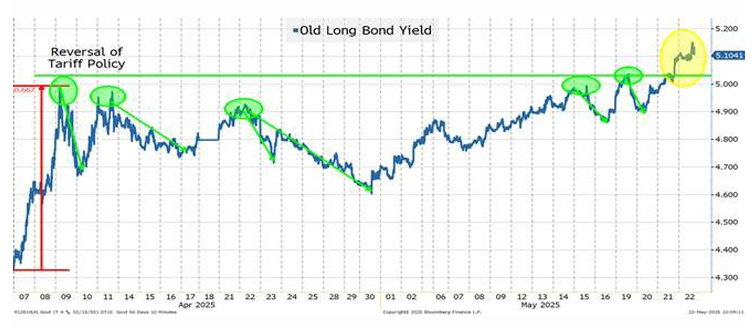
그림 설명: 장기채 금리 추이 (출처: 아카데미 증권)
다음으로 장기채 금리를 밀어올린 요인으로 피터 치르는 투자자들의 ‘포지셔닝’을 지목합니다.
지난 4월 2일 ‘해방의 날’에 관세가 발표되었을 때 국채 금리가 급등했고, 이후 트럼프가 국채 금리 급등 때문에 관세 유예를 발표하며 한 발 물러섰다고 시장은 생각하고 있습니다. 따라서 당시 트럼프가 관세 유예를 발표한 ‘30년물 금리 5%’를 시장은 매수 기준선으로 인식하고 있다는 겁니다. 요즘 많은 자금이 알고리즘으로 운용되는데, 이 알고리즘들이 ‘5% 근처면 매수’ 같은 규칙을 갖고 있다고 합니다.
즉, 금리가 5% 근처에 오르면 이 주문들이 자동으로 실행되어 일시적으로 매수세가 유입되며 금리 상승 속도가 완화되기도 하는 건데요. 반대로 금리가 계속 올라 매수 주문이 소진되면 더 이상 받을 세력이 없어지고, 이들의 손절 물량이 쏟아지면서 금리가 더 빠르게 뛰어오르는 구간이 생깁니다. 즉 포지셔닝이 채워져 있는 구간에서는 ‘숨 고르기’가 발생하고, 포지셔닝이 바닥나면 ‘더 빠른 상승’이 발생하는 방식이죠.
이번에는 30년물 국채 금리가 5% 선을 넘어섰기 때문에 그 이후 금리 상승세가 기술적으로 조금 더 탄력을 받았다는 것이 피터 치르의 분석입니다.
[3. '이상한' 글로벌 역학]
최근 미국 금리가 상승하면서 달러 지수(DXY)는 약세를 보였으나 일본·네덜란드 등 주요 국가의 국채 금리도 동반 급등했습니다. 특히 네덜란드의 경우 초장기 국채 매입을 제한하는 연금 규정 개편이 금리 상승 압력으로 작용했죠.
그런데 해외 투자자는 엔화·유로화 등 자국 통화 표시 자산을 선호합니다. 지금처럼 달러 약세 전망이 있는 상황에서는 미국 국채를 사려면 달러를 매수한 뒤 만기까지 환율 변동 위험을 막기 위해 FX 헤지를 해야 하죠. 반면 자국 국채를 사면 이런 헤지 비용이 들지 않습니다. 전 세계 국채 금리가 동시에 오르니 굳이 헤지 비용을 감수하면서 미국 국채를 살 이유가 줄어든다는 설명입니다. 예컨대 일본 국채 금리가 급등하는 상황에서 달러 헤지 비용을 더하면 실제 실질 수익률은 미국채와 거의 차이가 없을 수 있다는 것이죠.
반면 주식 시장은 조금 다르다고 하는데요. S&P 500 기업 이익의 약 40%는 해외 매출에서 발생하는 ‘글로벌 성격’이 강해, 투자자들이 미국 주식 배분 비중을 일부 줄일 수는 있어도, 그리 쉽지는 않다고 언급했습니다.
따라서 미국이 세계에 판매하는 모든 자산 중 국채는 차별화가 가장 적어 부담이 될 수 있다고 피터 치르는 주장합니다.
[소량 매수 추천]
다만 당분간 국채에는 긍정적인 요소도 있다고 언급했습니다.
우선 피터 치르는 현재 미국 관세 수입이 장기적으로 유지될지 여부는 불확실하다고 평가했지만, 어쨌든 현재 관세 수입이 발생하고 있는 것은 사실이라고 언급했습니다. 관세 수입 효과는 곧 통계 데이터에 반영되기 시작할 것이며, 향후 몇 주간 채권 시장의 긍정적인 내러티브 일부로 작용할 가능성이 있다는 것이죠.
또한 5월 들어 지금까지 1,200억 달러가 넘는 투자등급(IG) 회사채가 발행되었는데, 과거에는 Memorial Day(미국 현충일) 이후 회사채 발행이 둔화되는 경향이 있었습니다. 특히 이번 5월 회사채 발행 급증은 시장 변동성이 확대되었다가 관세 유예로 시장이 안정되며 발행 급증이 ...