[마켓 브리핑] 수요일 미 증시는 예상치를 하회한 CPI에 환호하며 상승 출발했지만, 베센트와 러트닉의 미중 협상 관련 발언에서 조심스러운 분위기가 감지되고, 중국 당국이 희토류 수출 허가에 6개월 제한을 걸었다는 점이 확인되면서 상승폭을 반납하고 하락 마감했습니다. 여기에 유가 급등과 함께 미국-이란 핵 협상에 차질이 생겼다는 루머가 돌며 투심을 위축시켰는데요. 당시 미국은 이미 이라크 주재 대사관의 부분 철수를 발표한 상태였습니다.
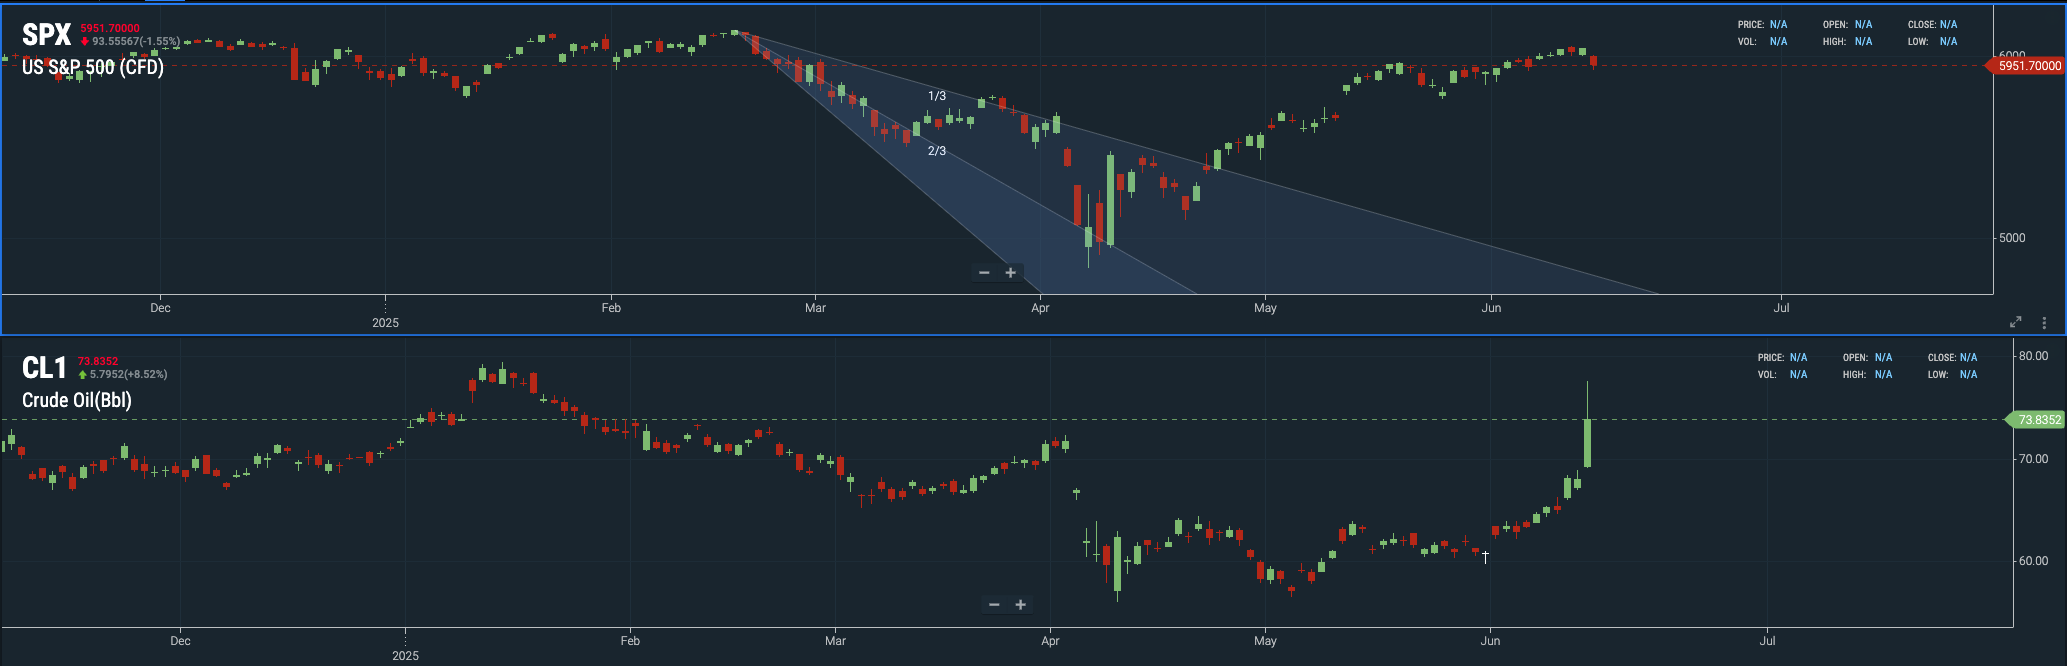
그리고 간밤에는 이스라엘의 이란 공격 루머로 증시가 하락했지만, CPI에 이어 PPI도 예상치를 하회하며 9월 금리 인하 기대가 커졌고, 오라클의 실적 개선과 클라우드 부문 낙관론이 더해지며 대형 기술주 중심으로 상승 마감했는데요. 그러던 중 오늘 오전 9시, 이스라엘이 이란을 실제로 공습하면서 미 증시 선물은 -1.3% 급락했고, 유가는 6% 급등해 70달러를 돌파한 상황입니다.
오늘 아침 이스라엘의 이란 공습이 발생하기 전까지, 이번 주 미 증시의 변동폭은 비교적 작은 범위(-0.27% ~ +0.55%)에 머물렀는데요. CPI, PPI 등 물가 지표가 컨센을 하회했음에도 불구, 증시가 뚜렷한 방향을 잡지 못하고 조심스러운 흐름을 보인 이유는 다음 세 가지로 요약됩니다.
1) 상호관세 연기 만료를 약 3주 앞둔 긴장감 - 일부 국가를 제외하면 협상의 구체적인 진전 부재
2) 경기 흐름에 대한 긴장감 - 고빈도 실업 데이터가 컨센을 상회하는 빈도가 잦아짐
3) 지정학 이슈 - 이스라엘의 이란 공습 우려
여기에 더해, 향후 부채한도 상향 이슈에 따른 TGA 변동으로 (단기적인) 시중 유동성 축소에 대한 우려도 조금씩 부각되고 있는 것으로 보이는데요. 현재 재무부의 TGA 잔고는 다시 3,000억 달러까지 내려온 상황입니다 (그리고 TGA는 6월 중순 법인세가 납부될 때 일시적으로 반등할 가능성이 있습니다).
오늘 칼럼에서는 먼저 관세 협상과 관련한 현 상황을 정리하고, 이번 악재(이란 공습) 속에서 찾을 수 있는 호재의 실마리를 짚어보겠습니다. 그리고 이어서, 최근 이틀간 발표된 실업 및 물가 지표도 함께 살펴보겠습니다.
악재에서 찾는 호재의 실마리

[협상은 했지만..] 먼저 최근 진행된 2차 미중 협상에도 불구, 미중 양측 모두 여전히 압박 카드를 손에서 놓지 않은 채 협상 결렬 가능성에 대비하고 있습니다. 중국은 희토류 수출 허가를 재개하면서도 유효기간을 6개월로 제한했고, 미국은 여전히 중국에 첨단 반도체를 공급하지 않겠다는 입장을 고수하고 있죠 (이번 협상 테이블에는 시장의 기대와 달리, 반도체가 아닌 항공기 부품(엔진 등)과 에탄올 수출 규제가 주요 의제로 올랐던 것으로 밝혀졌습니다)
[트럼프는 다시 강경해질까] 다른 국가와의 협상도, 최근 긍정적인 소식이 보도된 인도와 베트남, 멕시코를 제외하면 빠른 협상에 차질을 빚고 있는 것으로 보입니다(특히 EU와 일본). 목요일 아침 트럼프는 "협상 시한 연장 의향은 있지만, 실제로 필요하진 않을 것”이라며, “특정 시점이 되면 그냥 서한을 보낼 것”이라 발언했는데요. 그러자 지수 선물이 하락하기도 했죠. 이는 4월 초 연기된 상호관세가 재연기되지 않고 트럼프의 강경 정책이 재개될 수 있다는 우려가 반영된 것이었습니다.
[완화적인 베센트] 반면, 트럼프의 강경함에 균형을 맞추는 역할을 해온 베센트는 “성실하게 협상에 임한 국가는 상호관세 유예 연장이 가능하다”는 입장을 내비쳤습니다. 그리고 "선의의 협상을 계속하기 위함"임을 명분으로 강조했는데요.
남은 3주간 이미 알려진 인도·멕시코와의 협상 외에 또 다른 가시적인 성과가 나올지, 성과가 나오지 않는다면 상호관세 재연장 가능성은 어떠할지 지켜볼 부분입니다.
[여전한 TACO 심리] 주목할 점은, 지난 2일간 협상 관련 악재에도 증시 낙폭은 제한적이었다는 점입니다. 이는 "트럼프의 관세 정책이 다소 우여곡절을 겪더라도 전반적으로는 완화 기조를 이어갈 것"이라는 투자자들의 기대감(TACO ...