오늘 월가소식에서 살펴볼 리포트는 아래와 같습니다.
S&P 500 지수 목표가 상향, 밸류에이션이 너무 높을까? - 골드만삭스
트럼프는 이번에도 TACO일까? - 아카데미 증권
원화 전망 - BNP 파리바
미국 학자금 대출 관련 소식 - 아폴로
S&P 500 지수 목표가 상향, 밸류에이션이 너무 높을까? - 골드만삭스
* 원본 리포트 발간일: 25년 7월 11일
📝리포트 핵심 요약
S&P 500 전망
연말 지수 목표 6,600 포인트(3개월 +2%, 6개월 +5%, 12개월 +10%)로, 월가 컨센서스 추정 분포 상위권에 해당
선행 P/E를 22배로 상향하면서도 EPS 성장률 전망(+7% in 2025, +7% in 2026)은 유지
높은 밸류에이션의 정당화 요인
조기·대규모 금리 인하 기대(9월부터, 2026년 중반 금리 3.00–3.25%) 및 채권 금리 하락 전망(10년물 국채 4.2% 목표)
견조한 노동시장·완만한 인플레이션·높은 ROE·대형주 중심의 장기 이익 성장
가계의 구조적 주식 수요
가계 금융자산의 49%가 주식에 배분된 사상 최고 수준
퇴직계좌 자동투자 등 제도적 수요가 지속적 지지
이익(실적) 불확실성
관세 비용 전가율(현재 40% vs. 가정치 70%)이 2분기 순이익률 및 EPS 전망의 핵심 변수
전가율 상승 기대하나, 추가 흡수 시 전망 하향
반대로 순이익률 확대·재정정책 지원 시 EPS 성장 가속 가능
📖 리포트 본문 살펴보기
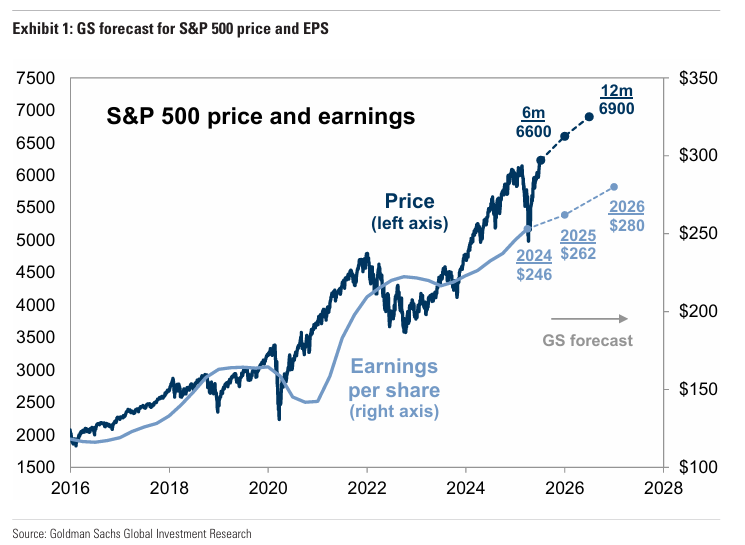
그림 설명: 골드만삭스의 S&P 500 지수 전망 (출처: 골드만삭스)
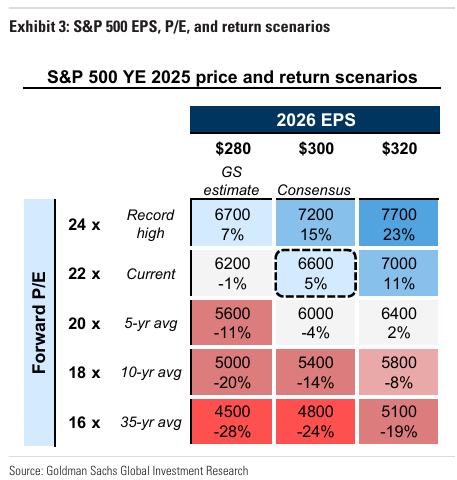
그림 설명: EPS와 P/E에 따른 S&P 500 지수 수준 (출처: 골드만삭스)
지난주 골드만삭스는 S&P 500 지수 목표가를 상향했습니다. 특히 올해 연말 목표치를 기존 6,100에서 6,600포인트로 올리며, 현재 월가 컨센서스 대비 약 10% 높은 추정치를 제시했는데요. 골드만삭스는 목표 주가를 예상 EPS에 선행 P/E를 곱해 제시하는데, 이번 목표가 수정에서는 예상 EPS는 그대로 유지하되 선행 P/E를 20.5에서 22로 상향 조정하면서 목표가를 높인 것입니다.
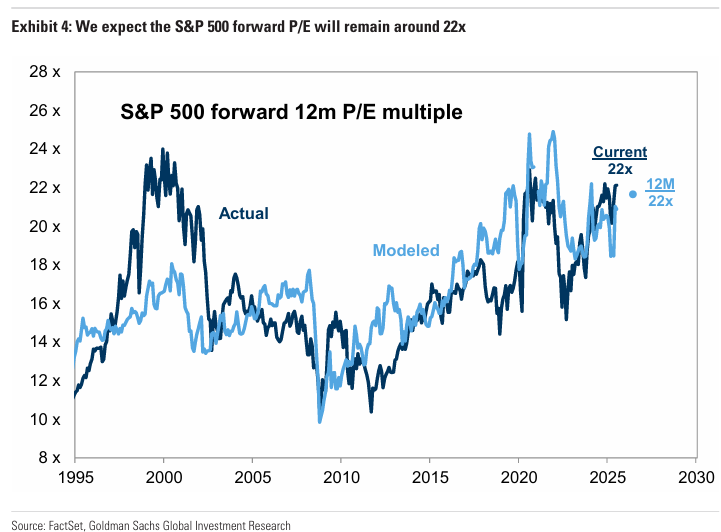
그림 설명: S&P 500 지수의 포워드 P/E 추이 (출처: 골드만삭스)
이번 리포트에서 골드만삭스는 이러한 전망과 관련해 고객들이 제기한 피드백을 다루는데요. 고객들에게 “밸류에이션을 너무 높게 제시한 것 아니냐”는 이의가 많이 나왔다고 합니다. 특히 현재 S&P 500 선행 P/E 22배는 1980년 이후 상위 3% 구간(97퍼센타일)에 속하며, 역사적으로 1999–2000년 닷컴 버블과 2020–2021년 코로나 재개장 국면에서만 이 수준을 넘었다고 하는데요. 그러나 골드만삭스는 현재 매크로 및 기업 펀더멘털을 고려하면 이 수치가 적정하다고 판단했습니다.
구체적으로, 금리 하락·견조한 고용 시장·완만한 인플레이션이 복합적으로 작용해 우호적인 매크로 환경을 뒷받침하고, 기업 측면에서는 높은 ROE와 견고한 이익 성장이 밸류에이션을 지지한다는 겁니다.
◼︎ 금리 인하 전망
금리와 관련해 골드만삭스는 기존 전망보다 더 이르고 더 큰 폭의 금리 인하를 예상하고 있는데요. 구체적으로 9월부터 금리 인하가 재개될 것으로 보았고, 2026년 중반까지 미국 기준금리가 3.0~3.25%까지 하락할 것으로 전망했습니다. 이 예상 아래 10년물 국채금리는 2025년 말까지 4.2% 수준으로 떨어질 것으로 보이며, 이것이 높은 밸류에이션을 지지할 수 있다는 게 골드만삭스의 시각입니다.
◼︎ 미국 가계의 주식 수요 구조적 증가, 투자 심리도 아직 중립적
높은 밸류에이션을 지지하는 또 다른 요인으로 골드만삭스가 지목한 것은 미국 가계의 주식 수요가 구조적으로 늘었다는 점입니다. 현재 미국 가계는 전체 금융자산의 49%를 주식에 배분하고 있으며, 이는 사상 최고 수준이라고 하는데요. 퇴직계좌를 통한 자동투자 같은 제도적 장치가 가계의 주식 수요를 지속적으로 뒷받침할 것으로 예상된다는 게 골드만삭스의 분석입니다.
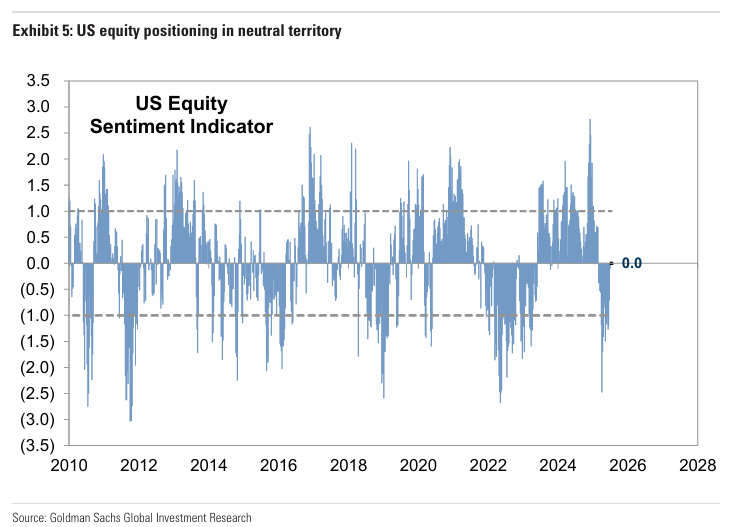
그림 설명: 미국 주식의 심리 지표 (출처: 골드만삭스)
이외에도 골드만삭스가 추적하는 미국 주식 센티먼트 지표 역시 현재 ‘0’을 기록하고 있다고 하는데요. 이 지표는 기관·외국인·개인 투자자의 포지셔닝을 종합해 시장의 ‘과열 정도’를 나타냅니다. 현재 수치는 지난 15년간 43번째 백분위에 해당하며, 2월 이후 아직 긍정 구간에 진입한 적이 없다고 합니다. 즉, 시장이 과열 상태가 아니라는 거죠. 결국 과도한 레버리지나 과열된 투자 심리가 아닌, 비교적 중립적인 투자자 포지셔닝이 현재 밸류에이션을 지지하는 한 요인으로 작용한다는 것이 골드만삭스의 전망입니다.
◼︎ 밸류에이션이 높으면, 주식은 하락할까?
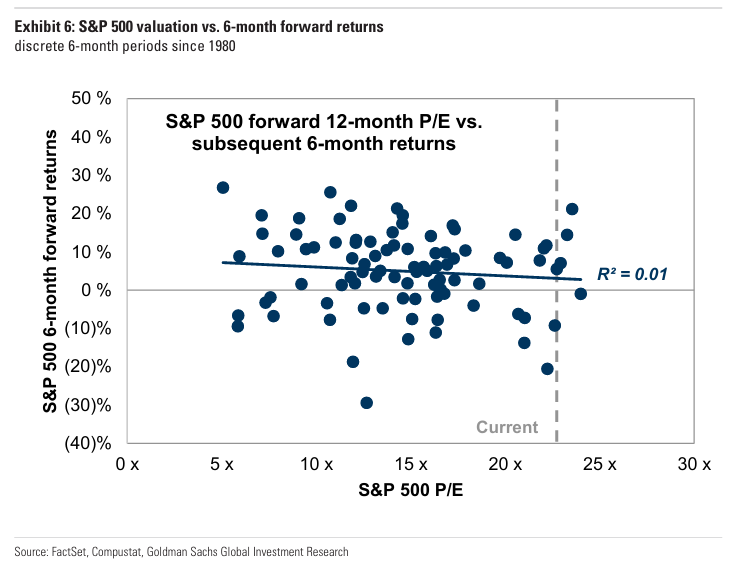
그림 설명: S&P 500 지수의 P/E와 향후 6개월 수익률 (출처: 골드만삭스)
골드만삭스는 ‘밸류에이션이 높다’는 사실만으로 주식이 반드시 하락하는 것은 아니라는 분석도 전합니다. 위 자료는 지난 45년간 S&P 500 지수의 선행 P/E와 향후 6개월 수익률을 보여주는데요. 둘 사이의 상관관계는 매우 약하다는 것을 알 수 있습니다. 즉, 과거 데이터를 기준으로 보면 현재 밸류에이션이 높다고 해서 향후 6개월간 수익률이 낮다고 단정하기는 어렵다는 것이죠. 물론 약 10년 정도의 시계열로 보면 밸류에이션이 높은 시기 이후 주식 수익률이 낮았다는 건 사실이라고 골드만삭스는 언급했습니다.
◼︎ 이번 실적 시즌 기업 이익에 주목
골드만삭스는 곧 시작될 미국 기업들의 ...