오늘 월가소식에서 살펴볼 리포트는 아래와 같습니다.
관세 발표에도 주식시장이 견조한 이유 - 모건스탠리
파월 해임이 시장에 미칠 영향 - 도이치방크
크립토 주간 관련 - BofA
외식 데이터에서 살펴보는 미국 경기 - BofA
미국-EU 관세 관련 소식 - Citi
관세 발표에도 주식시장이 견조한 이유 - 모건스탠리
* 원본 리포트 발간일: 25년 7월 14일
📝리포트 핵심 요약
관세 충격은 제한적일 것
주요 S&P 500 산업의 수입원가 노출이 아직 15%를 넘지 않거나, USMCA 예외 등으로 면제 대상이 많아 관세 부담이 크지 않음
협상 과정에서 최종 관세율이 더 낮아질 것으로 기대됨
기초 체력(실적 모멘텀)이 견조
4월 중 –25%까지 떨어졌던 EPS 리비전 지표가 +3%로 반등하며 상향 조정이 하향 조정보다 많아짐
📖 리포트 본문 살펴보기
모건스탠리는 새로운 관세 발표에도 S&P 500 지수가 크게 흔들리지 않은 이유를 아래 세 가지로 제시합니다.
1) 산업별 수입원가 노출 제한
관세 대상국 및 적용 제외(USMCA 협정 준수 품목 등) 조합으로 인해, 주요 산업의 수입 노출이 아직 크지 않음.
예를 들어, 베트남에서 15% 이상 수입에 노출된 산업군은 전체 중 두 개에 불과하며, 일본·한국에서 15%를 초과하는 산업군은 전무.
2) 최종 관세율이 아닐 것이라는 기대
최근 발표된 높은 관세율은 협상 과정에서 더 조정될 여지가 크다고 시장이 인식.
3) 관세 민감 업종의 선조정
특히 소비재 섹터는 이미 주가가 25% 이상 하락했기 때문에, 추가 악재 반영은 상대적으로 제한적.
특히, 모건스탠리는 1번 항목과 관련해, 멕시코·캐나다에 대한 관세율 상승 가능성도 거론되고 있으나, USMCA(미국·멕시코·캐나다 협정) 준수 제품은 예외로 유지될 것으로 보인다는 점을 핵심으로 꼽았습니다. 즉, 멕시코·캐나다발 수입 리스크는 관세율 인상에도 크게 확대되지 않을 것으로 보인다는 거죠. 멕시코와 캐나다에서 수입해 오는 제품 중 상당 부분이 USMCA 협정 기준을 충족해 관세가 붙지 않으므로, 해당 산업이 부담하게 될 추가 수입 원가(=관세 비용)는 상대적으로 크지 않다는 겁니다.
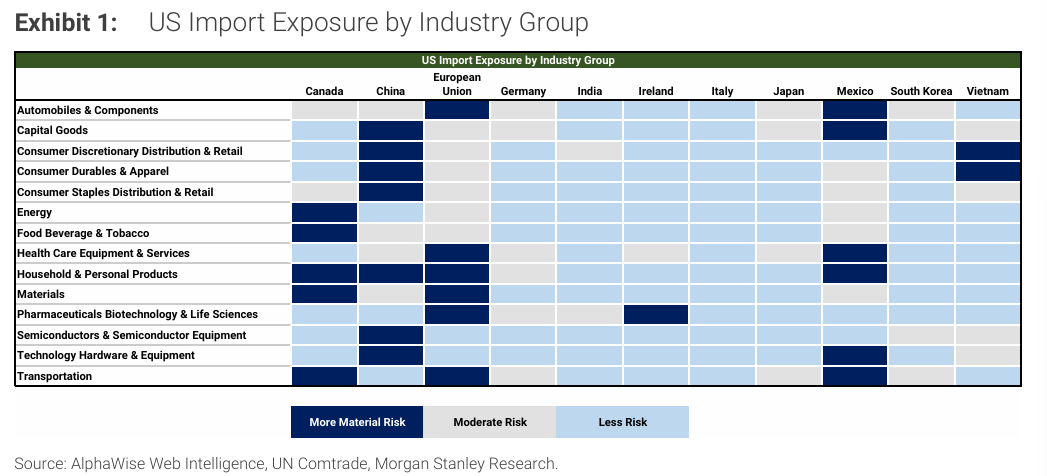
그림 설명: 미국 주요 제조·상품업종이 각국 수입에 얼마나 의존하는지 (출처: 모건스탠리)
하지만, 위 자료에서도 확인할 수 있듯, 가장 많은 산업군이 15% 이상 중국 수입에 노출되어 있습니다. 따라서 모건스탠리는 관세와 관련해 가장 중대한 리스크는 중국 관세율이 대폭 인상될 경우이며, 두 번째 리스크로 USMCA 예외가 중단되어 멕시코발 수입품 전반에 높은 관세가 부과될 경우를 꼽았습니다.
◼︎ 반도체 관세에도 주목할 필요
그 외에도 모건스탠리는 현재 미 정부가 검토 중인 Section 232(국가안보 근거 관세) 가운데 반도체 품목에 주목해야 한다고 언급했습니다. 반도체는 미국 공급망 전반에서 핵심 부품이므로, 이 조치가 현실화될 경우 지수 전체에 미치는 영향이 클 것으로 전망했습니다.
◼︎ 이번 기업 실적은 좋을 것
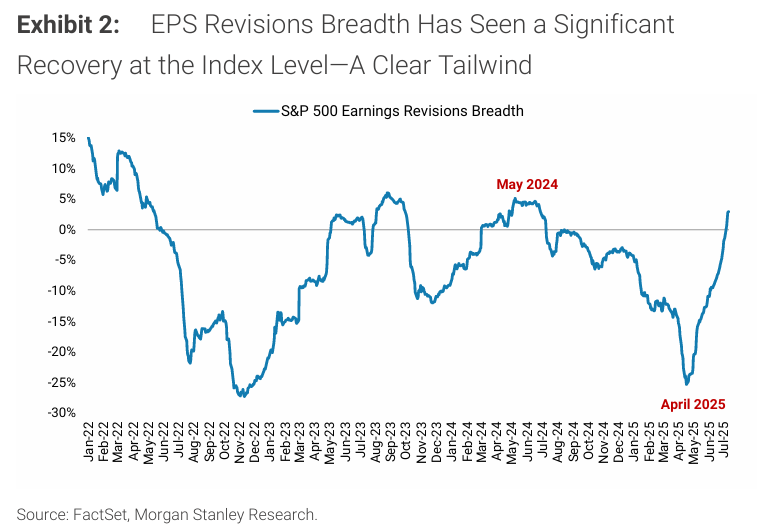
그림 설명: S&P 500 지수의 이익 리비전 지표 (출처: 모건스탠리)
또한 모건스탠리는 이번 미국 기업들의 실적 발표가 상당히 좋을 것으로 전망했습니다. 그 이유로 기업 수익 전망이 얼마나 개선되고 있는지를 나타내는 ‘이익 리비전 지표’의 반등을 들었습니다. 4월 중순 –25%까지 낮아졌던 EPS 상향/하향 리비전 비율이 최근 +3%로 전환되었으며, 내년 기간에 대한 상향 리비전이 더 많아졌다고 합니다.
모건스탠리는 이 지표가 기업 이익의 ‘선행 지표’ 역할을 한다고 주장하는데요. 이 지표가 상당히 반등했기 때문에 앞으로 기업 실적이 견고할 것이라는 것이 이들의 주장입니다.
파월 해임이 시장에 미칠 영향 - 도이치방크
* 원본 리포트 발간일: 25년 7월 14일
📝리포트 핵심 요약
파월 의장 해임 리스크는 ‘가장 과소 가격 반영된’ 이벤트.
시장이 앞으로 수개월간 놓치고 있는 핵심 위험으로, 실제 발생 시 충격이 클 것으로 보임.
현재의 대외 부채 구조와 자본 유출 민감도를 감안할 때, 3–4% 달러 하락 및 30–40bp 금리 상승의 충격이 나타날 수 있음.
📖 리포트 본문 살펴보기
◼︎ 배경 살펴보기
최근 트럼프 행정부의 고위 인사가 파월 연준 의장에게 “연준 본부 개선 사업에 관해 의회에 사실을 왜곡해 보고했는지” 질의서를 발송했습니다. 구체적으로 백악관 예산관리국(OMB) 국장 러셀 보우트(Russell Vought)는 파월 의장에게 서한을 보내 연준의 ‘총체적 부실 경영’을 비판하며, 25억 달러에 달하는 본부 리모델링 프로젝트 비용에 대해 의회에 잘못된 정보를 제공했다고 주장했습니다.
실제로 연준 본부 리모델링 프로젝트 비용은 팬데믹 이전 약 19억 달러에서 현재 약 25억 달러로 증가했는데요. 일부 트럼프 행정부 관계자와 공화당 의원들은 이를 ‘베르사유 궁전’만큼 호화롭다고 비판하고 있습니다. 파월 의장은 ...