High risk, high return
높은 보상을 얻기 위해서는 높은 리스크를 감수해야 한다는 의미로, 불확실한 상황 하의 의사 결정을 대표하는 표현입니다. 그러나 보통은 ‘하이 리턴 (high return)’이 무엇을 의미하는지 잘 알고 있지만, ‘하이 리스크(high risk)’는 그 의미를 정확히 모르는 경우가 대부분입니다. ‘리스크(위험)’를 단순히 손실 정도로 알고 있는 분들도 있고, 혹은 단순히 그 자산 자체의 변동성이라고 이해하시는 분들도 있을 것입니다.
이처럼, ‘리스크’라는 용어에 대해 여러 가지 의미로 혼용하여 사용하는 경우가 많은데요. 리스크에 대해 그 의미를 명확히 이해하지 못할 경우, 자신이 어떤 것에 대한 위험을 감수하고 있는지 모른 채, 비합리적인 투자 의사 결정을 할 우려가 있습니다.
본 시리즈는 총 2부로 구성됩니다. 1부에서는 금융 자산의 리스크에 대한 명확한 개념 정리를 통해 체계적 리스크가 무엇인지, 체계적 리스크는 어떻게 도출하는지, 마지막으로 과연 높은 리스크를 감수하면 높은 보상을 얻을 수 있는지 살펴봅니다. 2부에서는 저(低)베타 효과를 발표한 논문의 이론과 실증 분석 결과를 살펴볼 예정입니다.
이번 시리즈는 이론적인 측면을 다루기 때문에, 수학적인 표현이 등장할 수 있습니다. 수식의 모든 부분을 이해하려 하시기 보다는, 모르는 부분은 최대한 넘기면서, 각 파트의 전체적인 흐름 위주로 이해하시는 것을 추천드립니다. 수식의 더욱 깊은 이해를 원하시는 독자 분들께서는 각주에 적혀 있는 내용을 참고하시면 되겠습니다.
투자자의 자산 선택 과정
금융 자산의 리스크가 무엇인지 알아보기 전에, 먼저 투자자들이 어떤 자산을, 어떻게 선택하는지 그 과정을 이해해야 합니다. 해당 파트의 내용은 Valley AI 훈련과정 포트폴리오 관리편 2회차, 3회차의 내용 일부를 포함하므로, 해당 훈련 과정을 수강하신 후 본 칼럼을 읽으시면 더욱 수월한 이해가 가능합니다.
포트폴리오 선택 이론
어떤 한 투자자가 있다고 해봅시다. 이 투자자는 여러 자산 중에 어떤 자산을 몇 개 선택할까요? 여러 개의 자산을 선택했다면 각 자산의 비중을 어떻게 설정할까요?
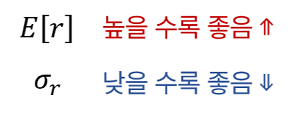
자산의 수익률을 이라 할 때, 투자자는
수익률 이 미래에 어떤 값을 가질지 (기대 수익률, )
수익률 의 변화 정도가 미래에 어떨지 (변동성, )
이 두 가지를 고려하는데, 투자자는 자산의 기대 수익률이 높을 수록, 변동성은 낮을 수록 그 자산을 선호합니다.
이제 네 개의 위험 자산 A, B, C, D가 있다고 가정하겠습니다. 위험 자산이란, 변동성이 항상 양의 값을 갖는 자산을 의미합니다. 각 위험 자산은 서로 다른 기대 수익률과 변동성을 갖는다고 가정합니다. 이들을 x축은 변동성, y축은 기대 수익률을 나타내는 평면에 나타내 보겠습니다.
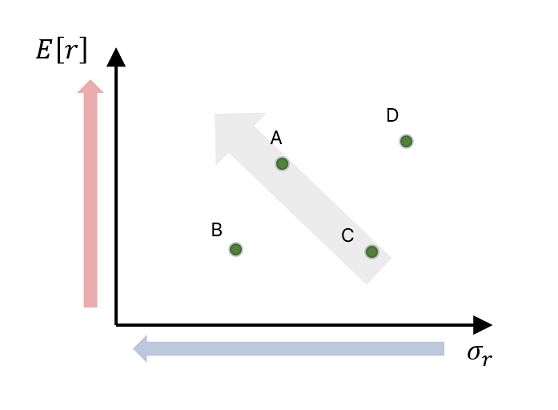
투자자는 기대 수익률은 높을 수록, 변동성은 낮을 수록 그 자산을 선호한다고 말씀드렸습니다. 따라서 평면 상에서 봤을 때 좌측 상단에 위치한 위험 자산일 수록 투자자 입장에서 좋은 것이라고 생각할 수 있습니다. 위 그림에서는 A가 C보다 기대 수익률 측면이든, 변동성 측면이든 모두 더 나은 자산입니다. 반면 B와 D의 경우, 위 그림의 정보 만으로는 둘 중 어떤 것이 더 낫다고 판단하기 힘듭니다. B는 변동성이 낮지만 그만큼 D보다 기대 수익률도 낮고, 반대로 D 입장에서도 B보다는 기대 수익률이 높지만 변동성은 더 크기 때문이죠.
투자자는 A~D 중 한 개의 자산만 보유하는 것이 아닌, 여러 자산을 다 같이 보유하여 포트폴리오를 구성할 수 있습니다.
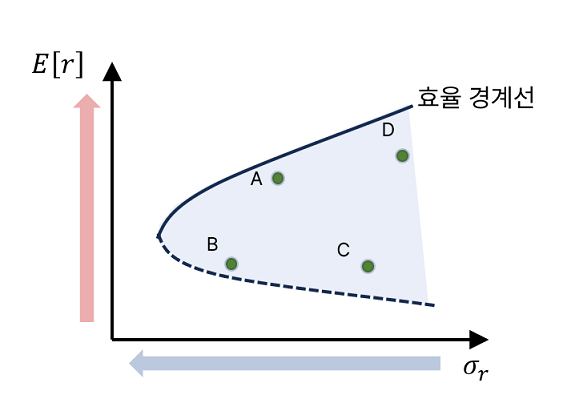
평면 상에 A~D 외에 여러 다른 위험 자산들이 더 존재한다고 가정하겠습니다. 투자자는 이러한 위험 자산들의 비중을 조금씩 조절해 나가면서 그 조합을 무한히 많이 만들 수 있는데요. 이렇게 무한한 포트폴리오들을 각각의 기대 수익률과 변동성에 따라 위 평면에 점으로 표시하면, 그림의 하늘색 음영과 같이 표현됩니다.
하늘색 음영에 속하면서 동시에 가장 좌측 상단 방향에 있는 포트폴리오만을 골라 선으로 잇는다면, 위 그림의 남색 실선으로 된 곡선과 같은 경계선을 그릴 수 있는데, 이 경계선을 ‘효율 경계선 (efficient frontier)’이라 하고, 효율 경계선 상의 각 점들을 ‘효율적 포트폴리오 (efficient portfolio)’라 합니다.[각주 ¹] 즉, 투자자들은 자산 혹은 포트폴리오를 선택함에 있어 그것의 기대 수익률을 최대화하고 변동성을 최소화하게 되는데, 그 결과를 효율 경계선으로 표시할 수 있는 것입니다.
지금까지의 내용이 바로 해리 마코위츠(Harry Markowitz)의 포트폴리오 선택(portfolio selection)이론에 대한 내용이었습니다.
무위험 자산의 등장
지금까지는 위험 자산만을 고려한 포트폴리오를 살펴보았는데요, 토빈(Tobin)은 이런 위험 자산 포트폴리오와 더불어, 무위험(risk-free) 자산도 같이 고려하는 프레임워크를 제시합니다. 무위험 자산이란, 수익률의 변동성이 0이고 다른 자산 수익률과의 상관관계도 없는 자산을 의미합니다.
토빈의 분리 정리(separation theorem)에 의하면, 투자자들은 먼저 위험 자산으로만 된 포트폴리오를 고르고, 무위험 자산과 그 포트폴리오 간의 비중을 조절한다고 이야기합니다. 이를 그림으로 표현해보겠습니다.
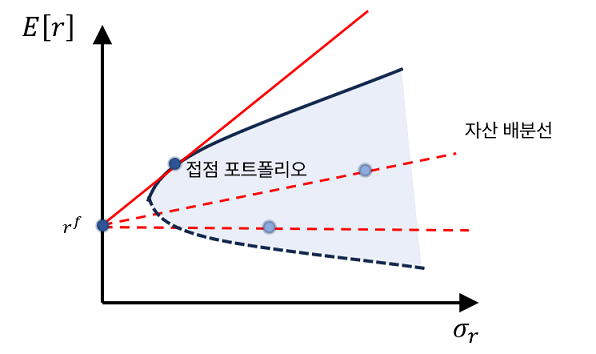
는 무위험 자산의 수익률을 나타냅니다. 무위험 자산은 변동성이 0이기 때문에, 위 그림의 y절편, 즉 y축 상의 점으로 표현 가능합니다. 이 점에서 위험 자산 포트폴리오 방향으로 직선을 그리면, 위험 자산과 무위험 자산을 조합한 포트폴리오를 나타낼 수 있습니다. 이 직선을 위험 자산 포트폴리오와 무위험 자산을 조합한 효율 경계선, 즉 자산 배분선(capital asset line)이라 합니다.[각주 ²]
투자자는 무위험 자산과 위험 자산 포트폴리오를 조합할 때, 변동성과 비교한 기대 초과 수익률()이 가장 높은 조합을 원합니다. 이렇게 변동을 같이 고려한 수익률을 위험 조정 수익률 혹은 샤프 비율이라 합니다.
그림으로 살펴보면, 샤프 비율은 자산 배분선의 기울기와 같기 때문에, 투자자들은 그 기울기가 가장 크게 그려질 수 있는 위험 자산 포트폴리오를 선택합니다. 그렇게 했을 때 선택된 위험 자산 포트폴리오를 접점 포트폴리오(tangency portfolio)라 하며, 위 그림에서 빨간 실선의 자산 배분선이, 무위험 자산과 접점 포트폴리오를 조합한 자산 배분선입니다. (빨간 점선의 자산 배분선들은 이 자산 배분선보다 샤프 비율이 낮으므로 투자자가 선호하지 않게 됩니다.)
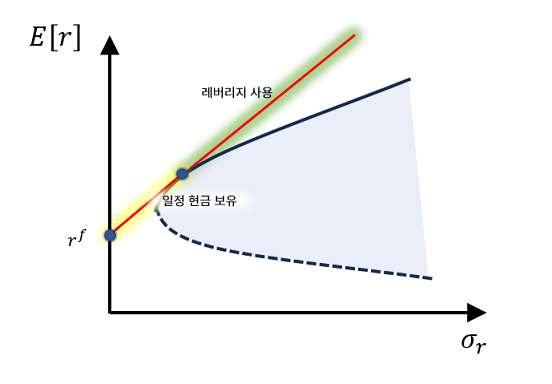
무위험 자산과 접점 포트폴리오가 결정되고 나면, 최종적으로 투자자는 이 둘을 어떤 비율로 조합할 지 결정해야 합니다. 자산 배분선 상의 무한히 많은 포트폴리오들을 동시에 보유할 수는 없으므로, 그 위에 있는 어떤 한 ...