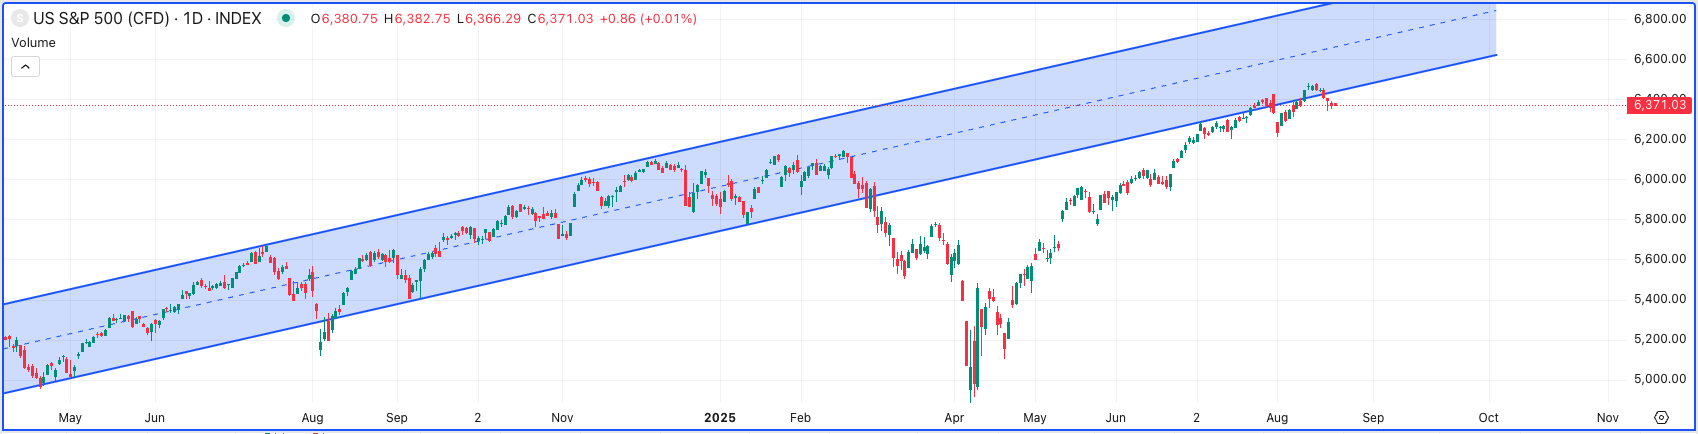
지난 이틀간 미 증시는 뚜렷한 호재 없이 연준 위원들의 연이은 매파적 발언에 하락했습니다. 여기에 타겟과 월마트가 실적 발표에서 관세 비용 압력을 언급하며 주가가 급락했는데, 특히 월마트는 가격 인상 여력은 제한적이지만 관세 부담이 3~4분기까지 이어질 것으로 내다봤습니다.
이어서 간밤에 나온 연준 위원들의 발언을 간략히 살펴보면,
[매파적 발언] 먼저, 굴스비 총재는 "9월 FOMC 회의는 ‘라이브 미팅’(즉 결정이 열려 있음)"이라면서도, 최근 발표된 물가 지표를 경계했고, 해맥 총재는 "내일 회의가 열린다면 현재 금리 인하 근거는 없는 셈"이라며 섣부른 9월 인하 기대감을 경계했습니다.
그리고 같은 날 발언에 나선 슈미드 총재도 "금리 인하에 서두를 필요 없다"며 신중론에 힘을 더했고, 보스틱 총재도 "인플레이션은 여전히 목표를 상회"한다며 다소 매파적인 발언을 내뱉었는데요.
이들 중 FOMC 투표권을 가지는 위원은 굴스비와 슈미드이며, 특히 슈미드 총재의 발언은 잭슨홀 미팅의 개막 연설이었습니다.
[완화적 발언] 한편, WSJ의 티미라오스는 올해 투표권을 가진 또다른 위원인 콜린스 총재와의 인터뷰에서, 그녀가 예상보다 고용 둔화 위험이 커졌으며 높은 관세가 소비자의 구매력을 약화시켜 지출을 줄일 수 있다고 우려하고 있다고 전했습니다.
콜린스는 “만약 9월 회의 전 데이터가 고용시장 악화 위험이 물가 상승 위험보다 크다고 시사한다면, 곧 금리 인하를 시작하는 것이 적절할 수 있다”고 보고 있었죠.
이처럼 연준 내부에서 의견이 엇갈리는 가운데, 오늘 밤 11시 파월이 잭슨홀 연설에 나섭니다. 그리고 현재 시장은 9월 인하 확률을 73.3%까지 낮춘 상황이며, 올해 2차례 이상 인하 확률도 73.2%까지 내려온 상황인데요.
9월 인하 확률: 1달 전 55.9% ➡ 1주 전 94.3% ➡ 이틀 전 82.9% ➡ 현재 73.3%
올해 2회 이상 인하 확률: 1달 전 64.8% ➡ 1주 전 94.8% ➡ 이틀 전 83.8% ➡ 현재 73.2%
[이미 선반영?] 이미 금리 인하 기대감이 어느 정도 조정된 만큼, 잭슨홀 연설이 지나치게 매파적이지 않고 무난하게 지나간다면 당일 증시 영향은 제한적일 수 있으며, 2~3영업일 내에 변동성이 되돌려지는 흐름도 생각해볼 수 있겠습니다(역발상).
시장이 파월의 연설을 소화하고 나면, 매크로 측면에서 남은 이슈는 9월 초 발표될 고용지표와 8월 말과 9월 중순 예정된 물가지표(PCE, CPI), 그리고 중간 중간 트럼프, 베센트 러트닉 등의 입을 통해 확인될 관세, 이민 정책이 있습니다.
행정부는 중간선거 주기 ...