2025년 11월 4일 화요일 월가소식에서 살펴볼 리포트는 아래와 같습니다.
과소 평가된 실적 회복 - 모건스탠리
강세론의 근거 살펴보기 - TME
유로화와 엔화가 강세를 보일 가능성은 낮아 - SocGen
신흥국에 주목할 것, 원화 약세 전망 - TS 롬바드
과소 평가된 실적 회복 - 모건스탠리
* 원본 리포트 발간일: 25년 11월 3일
📝리포트 핵심 요약
모건스탠리는 3분기 '매출 서프라이즈' 비율이 과거 평균의 2배를 넘고 EPS 성장률이 4년 만에 최고치를 기록함에 따라, 올해 4월부터 새로운 강세장이 시작되었다고 진단.
특히 러셀 3000 지수의 EPS 성장률이 11%로 재가속되며, 2021년 3분기 이후 가장 빠른 성장세를 보여 역대 가장 길었던 이익 침체기 중 하나가 종료되었음을 시사한다고 평가.
하지만 단기적으로는 연준(Fed)이 너무 느리게 대응할 위험과 단기 자금 시장의 스트레스가 증가할 가능성을 주의해야 한다고 경고.
이러한 단기 불확실성으로 인해 소형주나 경기민감주로의 순환매는 아직 시기상조이며, 당분간 '높은 퀄리티'의 주식이 시장을 계속 주도할 것으로 전망.
AI 주도주들의 3분기 실적은 혼조세를 보였으며, 일부 기업의 잉여현금흐름(FCF)이 악화되고 있음에도 투자자들은 과거의 성공 경험을 바탕으로 신뢰를 유지하고 있다고 평가.
==============
📖 리포트 본문 살펴보기
==============
모건스탠리(MS)는 올해 4월부터 새로운 사이클과 강세장이 시작되었다는 주장을 지속적으로 펼쳐왔는데요. 최근 리포트에서도 이러한 낙관적인 견해를 재확인했습니다. 그 근거로, 3분기 실적 시즌의 ‘매출 서프라이즈’ 비율이 과거 평균의 2배를 넘어섰고, 기업들의 EPS 성장률이 11%로 4년 만에 최고치를 기록한 점을 강력한 뒷받침으로 제시했습니다.
하지만 모건스탠리는 단기적으로 연준(Fed)의 ‘느린 대응’ 위험과 ‘자금 시장 스트레스’ 확대 가능성이라는 두 가지 리스크를 주시해야 한다고 경고했습니다.
■ 과소 평가된 실적 회복
모건스탠리는 현재 진행 중인 3분기 실적 시즌이 매우 “과소평가되었다”고 평가했습니다.
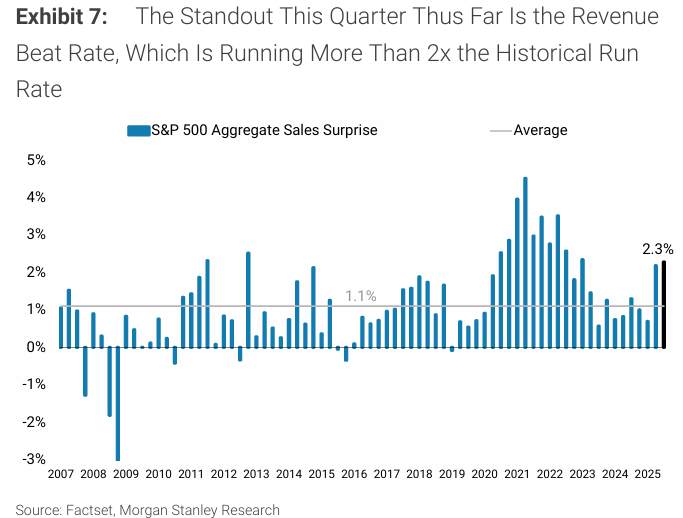
그림 설명: S&P 500 기업들의 매출 성장률 추이 (출처: 모건스탠리)
모건스탠리가 주목한 가장 두드러진 특징은 S&P 500 기업들의 ‘매출 서프라이즈’ 비율이 2.3%로, 과거 평균치인 1.1%의 두 배를 넘어섰다는 점입니다. 모건스탠리는 이것이 “순환적 회복(rolling recovery)”이 진행 중이라는 증거이며, 내년까지 매출 성장이 견고해질 수 있다는 초기 신호라고 해석했습니다.
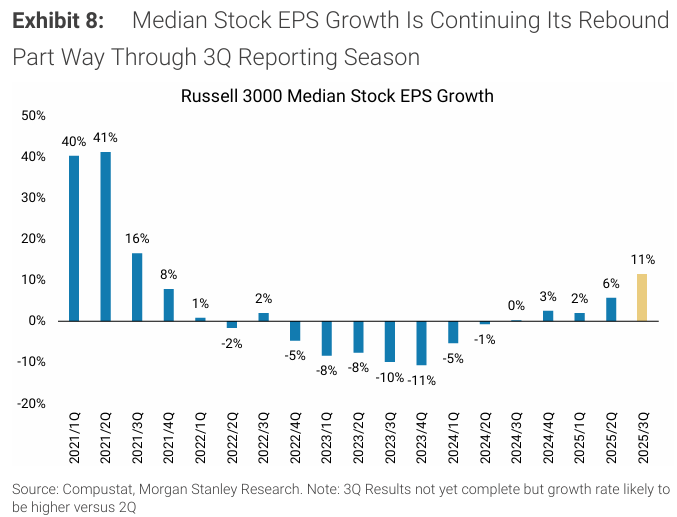
그림 설명: 러셀 3000 기업들의 EPS 성장률 중위값 추이 (출처: 모건스탠리)
또한 이번 실적 시즌에서 주목할 점은 ‘중소기업들의 이익 침체가 종료되는 조짐’이 나타났다는 것입니다. 러셀 3000 지수의 EPS 성장률은 1분기 2%, 2분기 6%, 3분기 11%로 재가속되고 있으며, 이는 2021년 3분기 이후 가장 빠른 성장세를 보인 것인데요. 모건스탠리는 이를 “역대 가장 길었던 이익 침체기 중 하나가 종료되었음”을 의미한다고 평가했습니다. 즉, 2022년부터 이어졌던 중소기업 이익 침체가 끝나가고 있다는 해석입니다.
■ 단기적으로는 채권 시장에 주목할 필요
모건스탠리는 기업의 이익 회복 덕분에 장기 전망은 긍정적이지만, 단기적으로는 채권 시장과 주식 시장이 상충되는 신호를 보내고 있다고 진단했습니다. 그 예로, 지난 FOMC 회의에서 파월 의장이 “12월 금리 인하는 확정된 결론이 아니다”라고 언급한 점을 들었는데요. 이 발언 이후 시장 내 12월 금리 인하 기대는 92%에서 68%로 급감했습니다.
또한, 연준이 양적 긴축(QT) 종료 시점을 12월로 명시한 결정이 일부 투자자에게는 “실망스러운 결과”로 받아들여졌다고 평가했습니다. 모건스탠리는 오버나이트 레포(Repo) 사용량 증가를 지적하며, 지금은 투자자들이 여기에 주목하고 있지 않지만, 단기 자금 시장의 스트레스가 지속될 경우 주식 시장이 이를 주목하게 될 것이라고 경고했습니다.
■ 순환매는 아직 시기상조
이러한 단기 불확실성 속에서 모건스탠리는 지금 당장 “소형주·저품질주·경기민감주로의 순환매를 주장하기에는 아직 이르다”고 평가했습니다. 따라서 문제가 해결되기 전까지는 ‘높은 퀄리티 종목(higher quality)’이 시장을 주도할 것으로 전망했습니다. 즉, 현재의 주도주 흐름이 당분간 지속될 가능성이 높다는 의미입니다.
한편, AI 주도주의 3분기 실적은 “다소 혼조세”를 보였다고 평가했는데요. 그러나 모건스탠리는 실적 수치보다 ‘주가의 행동’에 더 주목하고 있으며, 과도한 CAPEX 투자로 인한 현금 소진 신호가 나타나는지를 면밀히 관찰하고 있다고 밝혔습니다.
즉, 일부 메가캡 기업들의 잉여현금흐름(FCF) 악화가 명확히 나타나고 있음에도, 투자자들은 과거의 성공 경험에 기반해 ‘일단 믿어주는’ 태도를 보이고 있다는 것입니다. 모건스탠리는 이 ‘신뢰와 현실의 간극’을 주의 깊게 지켜봐야 한다고 덧붙였습니다.
강세론의 근거 살펴보기 - TME
* 원본 리포트 발간일: 25년 11월 3일
📝리포트 핵심 요약
최근의 단기 조정 가능성 경고에도 불구하고, 미국 증시의 중장기적인 강세론을 뒷받침하는 긍정적인 신호들이 다수 존재.
미국 국채 시장의 변동성(MOVE 지수)이 2021년 이후 최저 수준으로 하락하며 시장이 안정화되고 있음.
전 세계 중앙은행들이 2025년에 이어 2026년에도 금리 인하 추세를 이어갈 것으로 예상되어 유동성 공급이 확대될 전망.
S&P 500 기업들은 4분기 연속 10% 이상의 ...