25년 12월 11일 목요일 월가소식에서 살펴볼 리포트는 아래와 같습니다.
2026년의 서프라이즈는 무엇일까? - 도이치방크
12월 FOMC 평가 - J.P.모건
금 가격의 상승 가능성 - 골드만삭스
2026년의 서프라이즈는 무엇일까? - 도이치방크
* 원본 리포트 발간일: 25년 12월 10일
📝리포트 핵심 요약
도이치방크는 지난 몇 년간 연초의 연간 전망이 거의 적중하지 못했던 사례들을 강조하며, 2026년에도 예기치 않은 일이 발생할 가능성이 높다고 분석.
긍정 요인
미국 경제 성장과 AI 투자 붐은 1990년대 후반의 4%대 고성장률을 재현할 잠재적 긍정 요인으로 작용할 수 있음.
도이치방크는 S&P 500 지수의 2026년 목표가를 8,000으로 제시했으며, 이는 과거 통계적 분포에서 터무니없는 수준이 아니라고 판단.
연준의 금리 인하 후 2년 동안 주식 시장의 역사적 중간값 상승률은 약 50%이며, 현재 시장 흐름은 이 중간값과 정확히 일치하는 상황.
다가오는 미국 중간선거로 인해 인플레이션을 낮추려는 정치적 유인이 커지며, 관세 면제 조치 확대 등으로 인플레이션 하방 압력이 발생하고 무역 불확실성이 완화될 가능성이 있음.
2026년은 조기 총선이 없을 경우, 21세기 들어 주요 G7 국가들의 주요 선거가 예정되어 있지 않은 두 번째 해로 정치적 안정성이 높아질 수 있음.
부정 요인
인플레이션이 목표치를 웃도는 상황에서 연준이 금리 인하를 단행한 것은 1960년대와 같은 정책 실수로 판명되어 금리 인상으로 다시 전환될 위험이 존재함.
AI 및 기술주 버블 붕괴 우려와 관련하여 전력 가격의 급격한 상승 및 닷컴 버블 절정기와 유사한 미국 증시의 높은 밸류에이션 수준이 주요 리스크로 지적됨.
고용 시장에서 실업률이 상승하고 AI로 인한 일자리 감소가 가속화될 가능성이 있으며, 이는 경제 성장이 지속되더라도 부정적인 피드백 루프를 형성할 수 있는 위험 요소임.
독일, 프랑스, 일본 등 다른 선진국들의 위기가 심화되고 있으며, 장기 금리가 명목 GDP 성장률에 근접하면서 자금 조달 비용이 계속 상승할 수 있는 상황임.
==============
📖 리포트 본문 살펴보기
==============
2026년을 앞두고 여느 때처럼 금융 기관들이 2026년 전망을 잇달아 발표하고 있습니다. 하지만 잘 알려진 바와 같이, 이들의 '연간 전망'이 적중한 사례는 매우 드문데요. 도이치방크 역시 최근 몇 년간 연초의 예상대로 흘러간 해가 거의 없었다는 점을 강조했습니다.
2020년: 팬데믹으로 인해 1분기 만에 연간 전망이 무용지물이 됨.
2021년: 인플레이션 급등이 대다수의 예상을 빗나감.
2022년: 1980년대 이후 가장 공격적인 금리 인상 사이클에 시장이 허를 찔림.
2023년: 시장 컨센서스는 미국의 경기 침체를 예상했으나 틀렸음.
2024년: S&P 500 지수가 2년 연속 +20% 이상 상승할 것이라고 예상한 사람은 거의 없었음.
2025년: '해방의 날' 충격이 코로나 이후 최대 시장 변동성을 유발했고 미국 유효 관세율이 급등했으나, 이후 기록적으로 빠른 반등세를 보임.
결론적으로 도이치방크는 2026년에 발생할 가장 놀라운 일은 역설적이게도 "아무런 놀라운 일이 없는 것"일 수 있다고 언급하며, 시장의 방향을 바꿀 잠재적 변수들을 검토했습니다. 먼저 잠재적인 '긍정적 서프라이즈' 요인들을 살펴보겠습니다.
■ 긍정 요인 1) 미국 경제 성장과 AI 투자 붐
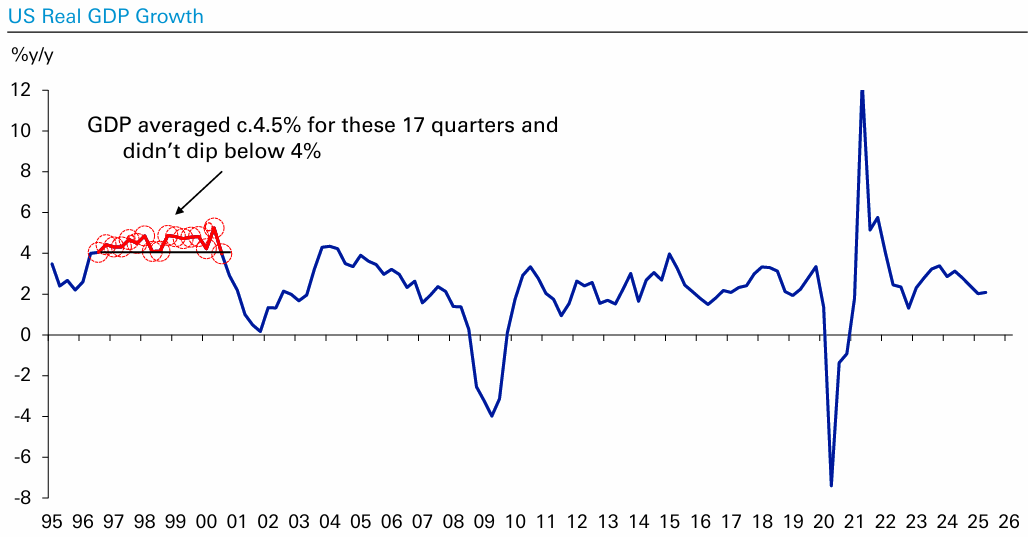
그림 설명: 미국의 실질 GDP 성장률 (출처: 도이치방크)
닷컴 버블 시기(1996년 2분기~2000년 3분기), 미국은 매 분기 연율 4% 이상의 성장(평균 약 4.5%)을 기록했습니다. 반면, 현재 사이클(2023년 1분기 이후)의 평균 성장률은 2.6% 수준입니다.
AI 주도의 설비투자와 생산성 향상이 1990년대 후반과 같은 고성장률(4%대)을 재현할 가능성이 있습니다. 이것이 장기적 추세이든 일시적 버블이든, 경제 성장률을 견인할 수 있다는 것입니다.
또한 대부분의 관련 기업이 충분한 이익과 현금을 보유하고 있어, 설비투자 계획은 재정적으로 탄탄하게 뒷받침되고 있습니다.
■ 긍정 요인 2) 미국 주식 시장
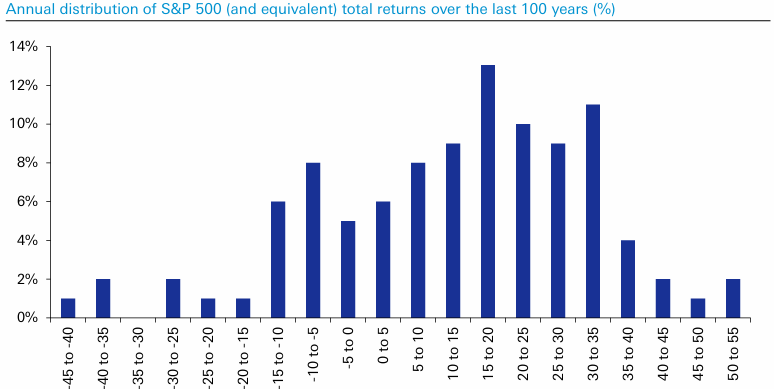
그림 설명: S&P 500 지수의 연간 수익률 분포 (출처: 도이치방크)
도이치방크는 2026년 S&P 500 지수 목표가를 8,000으로 제시했습니다. 이는 현재 주가 대비 약 17% 상승을 전망한 수치인데요. 이것이 높아 보일 수 있으나, 지난 100년간의 S&P 500 통계를 보면 연간 15~20%의 수익률이 가장 흔했고, 전체 연도의 약 40%가 이보다 큰 상승 폭을 기록했다는 점을 강조합니다. 따라서 이 목표치는 통계적으로 무리한 수치가 아니라는 것이죠.
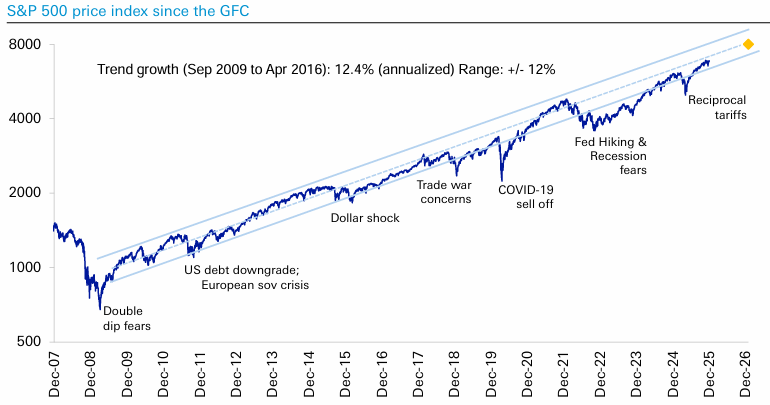
그림 설명: 글로벌 금융위기 이후 S&P 500 지수의 추세선 (출처: 도이치방크)
만약 2026년에도 상승한다면, 2008년 글로벌 금융위기(GFC) 이후 처음으로 4년 연속 상승을 기록하게 됩니다. 도이치방크는 이렇게 되더라도 지수는 여전히 GFC 이후의 추세 채널 내에 머무르는 것이라고 분석했습니다.
또한 현재 주가를 버블로 가정하더라도, 과거 닷컴 버블 당시에는 주가수익비율(CAPE)이 현재 수준에 도달한 뒤에도 1년 더 랠리가 지속되었다는 점을 강조했는데요. 아울러 현재 주식시장의 포지셔닝은 '소폭 비중 확대' 상태로, 2022년 약세장 직전 '상당한 비중 확대'였던 2021년 말과는 상황이 다르다고 전했습니다.
■ 긍정 요인 3) 연준(Fed)의 금리 인하
역사적으로 경기 침체가 없는 상황에서 연준이 첫 금리 인하를 단행한 후 2년 뒤, 주식 시장의 상승률 중간값은 약 50%였습니다. 현재 시장 흐름은 이 중간값과 정확히 일치합니다.
2025년 12월까지 포함하면, 연준은 2024년 9월 이후 총 175bp(1.75%p)를 인하하게 됩니다. 이는 비침체 국면에서 1980년대 이후 가장 빠른 금리 인하 속도입니다.
■ 긍정 요인 4) 미국의 중간선거
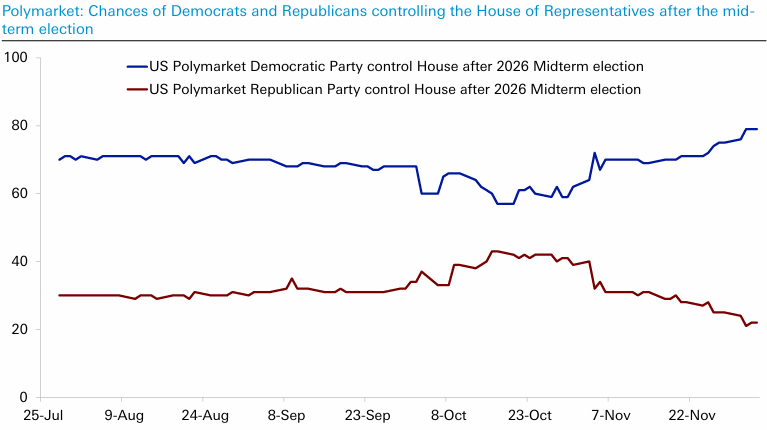
그림 설명: 하원을 어떤 정당이 차지하게 될까요? (출처: 도이치방크)
이어서, 도이치방크는 미국 중간선거가 다가옴에 따라 인플레이션을 낮추려는 정치적 유인이 커질 것으로 내다봤습니다. 제2차 세계대전 이후 치러진 20번의 중간선거 중 18번은 집권당이 하원 의석을 잃었죠. 유일한 예외였던 2002년은 9/11 테러 직후 부시 대통령의 지지율이 높았던 특수한 상황이었는데요. 즉, 역사를 되짚어볼 때 현재 상황은 트럼프 행정부에 압도적으로 불리하다는 것이죠.
공화당은 2024년 하원에서 220대 215라는 근소한 차이로 다수당이 되었기에, 민주당은 이번 선거에서 단 ...