25년 12월 12일 금요일 월가소식에서 살펴볼 리포트는 아래와 같습니다.
미국 채권 금리 상승 전망 - TS 롬바드
변동성이 큰 장세가 예상 - 골드만삭스
기타 리포트 - Citi
미국 채권 금리 상승 전망 - TS 롬바드
* 원본 리포트 발간일: 25년 12월 10일
📝리포트 핵심 요약
TS 롬바드(TSL)는 연준의 정치적 상황과 관계없이 미국 장기채 금리는 더 높게 상승할 것이라고 전망.
미국의 10년물 국채 금리는 2025년의 하락세가 2026년에는 반복되지 않을 것이며, 4.5%를 상회할 것으로 예상.
금리 상승의 주요 근거는 관세 영향에 대한 미국 경제의 적응, 트럼프 정책 불확실성의 해소, 그리고 완화적 금융 여건 및 재정 부양책으로 인한 경제 부양책.
TSL은 내년 미국 경기가 좋을 것으로 예상하여, 시장에 반영된 만큼 연준이 금리를 인하하지 못할 것이기에 장기채 금리가 상승해야 한다는 판단.
심지어 '충성파' 연준 의장이 임명되더라도 매파 성향 위원의 FOMC 투표권 및 인플레이션 리스크 프리미엄 상승 가능성 때문에 채권 금리는 결국 오르게 될 것이라는 시사.
호주 채권 시장의 사례는 중앙은행 금리 인하 후에도 인플레이션 반등과 경제 지표 개선으로 인해 금리가 급격히 상승할 수 있음을 보여주는 선행 지표.
현재 미국 노동 시장이 낮은 실업 수당 청구건수와 NFIB 고용 계획 반등으로 회복력을 보이고 있어, 향후 고용 증가 시 채권 금리가 상승할 준비가 되어 있다는 진단.
TSL은 10년물 국채 금리 상승 전망과 함께 '유럽 주식 매수' 포지션을 추천.
유럽 주식 매수 추천 근거는 독일의 재정 지출 효과 가시화, 유로존 내수 회복 조짐 (소비자 심리 개선, 실질 소득 증가), 건전한 펀더멘털, 그리고 낮은 GDP 성장률 예상치로 인한 예상을 상회하기 쉬운 눈높이.
==============
📖 리포트 본문 살펴보기
==============
TS 롬바드(TSL)는 최근 리포트를 통해, 연준의 정치적 종속 여부와 무관하게 미국 국채 금리는 추가 상승할 것이라고 전망했습니다.
■ 미국 채권 금리는 상승할 것
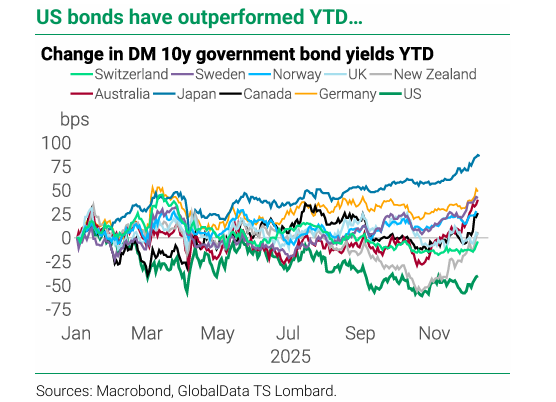
그림 설명: 2025년 주요국들의 국채 금리 추이 (출처: TSL)
올해 미국 10년물 국채 금리는 관세 충격, 이민 단속 강화, 불확실성 등 부정적 요인을 겪으며 타국 대비 큰 폭으로 하락했는데요. 그러나 TSL은 이러한 상황이 2026년에는 반복되지 않을 것이며, 10년물 금리는 지속 상승해 내년에는 4.5%를 상회할 것으로 예상했습니다.
핵심 근거는 2025년 국채 금리 하락을 유발했던 여건이 반전되었기 때문입니다. 구체적으로는 미국 경제가 관세 영향에 적응했고, 트럼프 행정부의 정책 불확실성이 대부분 해소되었으며, 완화적인 금융 여건과 재정 부양책이 경기를 지지할 것이라는 점입니다.
■ 연준의 통화 정책 경로도 금리 상승 요인
연준의 통화 정책 경로 또한 금리 상승 요인으로 지목되었습니다. TSL은 내년 미국 경기가 견조할 것으로 전망하며, 이에 따라 연준이 시장 예상만큼 금리를 인하하기는 어려울 것으로 보았는데요. 따라서 장기채 금리는 상승 압력을 받을 수밖에 없다는 분석입니다.
가령 '충성파' 연준 의장이 임명되더라도 인위적으로 낮은 금리를 유도하기는 힘들 것으로 예상했습니다. 특히 2026년에는 매파 성향인 카시카리, 로건, 해맥이 FOMC 투표권을 갖게 되므로, 신임 의장이 이들을 설득해 공격적인 금리 인하를 단행하기는 현실적으로 어렵다는 것입니다.
또한, 만약 연준이 과도한 완화 정책을 강행하더라도 시장이 이를 인플레이션 자극 요인으로 인식한다면, 인플레이션 리스크 프리미엄이 상승해 결국 금리는 오르게 될 것입니다.
즉, 어떤 시나리오에서도 미국 장기채에는 약세(금리 상승) 요인이 우세하다는 결론입니다.
■ 선행 지표로서의 호주 사례
TSL은 호주를 채권 시장의 분위기가 급변할 수 있음을 보여주는 선행 사례로 지목했습니다. 호주는 최근 중앙은행의 금리 인하 이후 인플레이션 반등, 경제 지표 개선, 주택 가격 급등, 경기 순환 섹터 호조 등이 맞물리며 채권 금리가 급격히 상승했는데요.
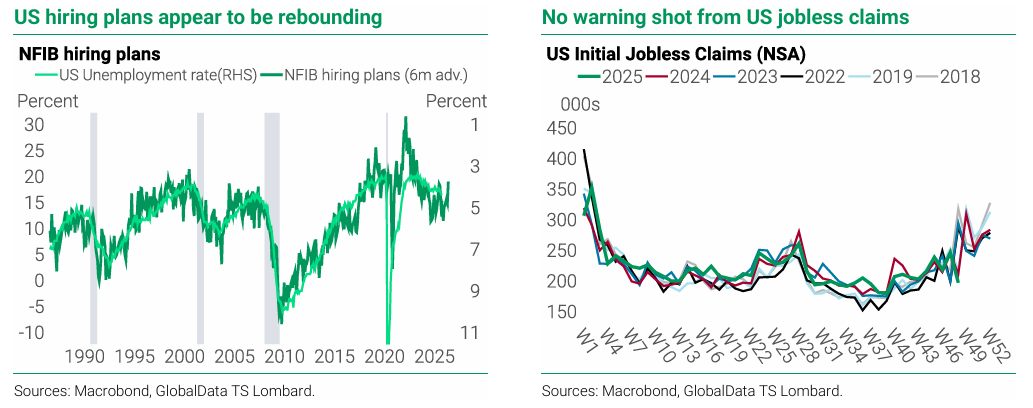
그림 ...