2025년 12월 16일 화요일 월가소식에서 살펴볼 리포트는 아래와 같습니다.
AI의 독주와 소비재 시장의 압박 - 골드만삭스
'경기 침체 없는 부양책'이 불러올 경기 재가속 - 도이치방크
관세 영향으로 2026년 구리 가격 전망 상향 - 골드만삭스
2026년 상반기, 금 4,800달러 간다 - ANZ 리서치
AI 열풍은 2026년에도 이어진다 - 골드만삭스
* 원본 리포트 발간일: 25년 12월 15일
📝리포트 핵심 요약
골드만삭스는 아시아 IT 공급망 탐방 후 AI 수요가 2026년에도 견고하며 둔화될 조짐이 없다고 결론.
AI 서버 시장은 폭발적인 성장세를 보이며, 대만 AI 서버 제조업체들은 2026년 전체 랙 시스템 출하량이 2025년 하반기 추정치 대비 100%~200% 이상 성장할 것으로 낙관하고 있음.
2026년 AI 서버 시장에서는 엔비디아의 GB300이 가장 큰 물량을 차지할 것이며, 차세대 칩인 루빈은 2026년 하반기 또는 2027년부터 본격적으로 생산량이 늘어날 전망.
골드만삭스는 AI 칩 시장에서 장기적으로 ASIC 기반 솔루션이 GPU 기반 출하량을 넘어설 것으로 보고 있으며, 2026년에는 ASIC이 시장의 40% 이상을 차지할 것으로 예상.
네트워크 속도 업그레이드 수요로 인해 광통신 부품 수요가 예상을 뛰어넘고 있으며, 2025년 주류인 400Gb는 2026년 800Gb로 빠르게 전환될 것임.
반도체 장비(WFE) 시장은 DRAM 특히 HBM에 대한 투자 덕분에 2026년에 약 11% 성장할 것으로 모델링되었으나, 낸드(NAND) 투자는 여전히 한산한 편.
HBM과 일반 DRAM 모두 수요가 공급을 초과하며 공급 부족 상태가 지속될 전망이며, 일반 DRAM 가격은 2026년 매 분기 두 자릿수 상승 가능성도 제기됨.
DRAM과 SSD 가격 상승에 따른 BOM(자재명세서) 비용 상승으로 인해 PC 시장은 2026년 성장이 멈추거나 줄어들 것으로 어둡게 전망.
스마트폰 시장 역시 일반 DRAM 가격 급등으로 저가 시장이 타격을 입어, 2026년 전체 시장은 평이하거나 소폭 하락할 것으로 예상.
==============
📖 리포트 본문 살펴보기
==============
골드만삭스는 지난주 대만, 한국, 일본의 IT 공급망 전반에 걸쳐 25개 기업을 직접 방문하고 돌아온 후, 이번 미팅의 결론을 요약한 리포트를 발간했는데요. 골드만삭스는 이번 탐방의 결론을 한마디로 "AI 수요는 2026년에도 견고하며 둔화될 조짐이 없다"라고 요약했습니다.
하지만 모든 섹터가 좋은 것은 아니라고 전했는데요. AI와 메모리 반도체는 뜨겁지만, 높아진 부품 가격 탓에 PC와 스마트폰 같은 소비자 완제품 시장은 다소 위축될 것으로 보인다고 평가했습니다.
■ AI 서버: 2026년에도 파티는 계속된다
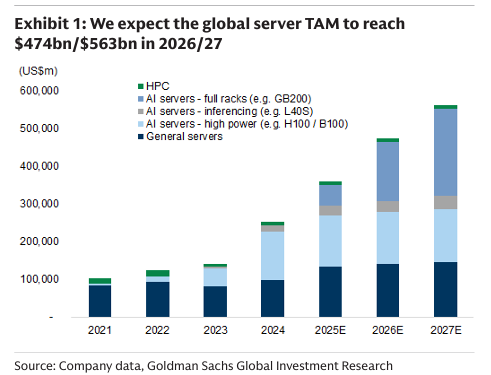
그림 설명: 글로벌 서버 시장 규모 전망 (출처: 골드만삭스)
가장 먼저 확인된 것은 AI 서버 시장의 폭발적인 성장세입니다. 대만의 AI 서버 제조업체(ODM)들은 2026년 수요에 대해 매우 낙관적인 태도를 유지하고 있었다는데요.
현재 시장에서는 2026년 전체 랙(Rack) 시스템 출하량이 6만 대에서 10만 대 사이가 될 것으로 보고 있는데, 이는 2025년 하반기 추정치인 3만 대 수준에서 100%~200% 이상 성장하는 엄청난 수치입니다. 특히 2026년에는 엔비디아의 GB300이 가장 큰 물량을 차지할 것으로 보이며, 차세대 칩인 루빈(Rubin)은 2026년 하반기나 2027년부터 본격적으로 생산량이 늘어날 전망입니다.
흥미로운 점은 서버 랙의 출하량이 GPU나 ASIC 칩 판매량보다 10주에서 24주 정도 늦게 잡힌다는 것입니다. 이는 현장에서의 신뢰성을 확보하기 위해 조립과 테스트 시간이 길어지고 있기 때문이라고 전했습니다.
■ GPU vs ASIC
AI 칩 시장에서는 엔비디아의 독주 속에 ASIC(주문형 반도체)의 추격이 거세지고 있다고 합니다. 골드만삭스는 장기적으로 ASIC 기반 솔루션이 GPU 기반 출하량을 넘어설 것으로 보고 있는데요. 실제로 일부 벤더들은 구글의 TPU v8, 아마존의 Trainium 3 등 다양한 프로그램이 가동되면서 2026년에는 ASIC이 시장의 40% 이상을 차지할 것으로 예상했습니다.
주요 일정은 다음과 같습니다.
엔비디아(Rubin): 2026년 2분기 칩 생산 시작, 3분기부터 랙 출하 본격화.
AMD(MI450): 2026년 3분기 초기 생산, 4분기 대량 생산.
아마존(Trainium 3): 2026년 3분기 양산 진입 (이 과정에서 Marvell의 점유율은 줄어들 것으로 예상).
구글(TPU): 브로드컴이 공급하는 TPU 프로그램은 구글 제미나이의 성공과 앤트로픽 등 고객 확대에 힘입어 전망치를 상회 중
■ 광통신 & 장비: 속도가 생명
이어서, 골드만삭스는 네트워크 속도 업그레이드 수요가 폭발하면서 광통신 부품(트랜시버, 레이저 등) 수요도 예상을 뛰어넘고 있다고 전했습니다. 일부 공급사는 2026년에 매출이 200~300% 성장할 것으로 기대하고 있었다는데요.
핵심은 '속도'입니다. 2025년 주류였던 400Gb가 2026년에는 800Gb로, 2027년에는 1.6Tb로 빠르게 전환되고 있습니다. 골드만삭스는 이러한 흐름 속에서 브로드컴과 마벨이 큰 수혜를 입을 것으로 보았으며, 특히 1.6Tb 전환이 시작되는 2027년부터는 브로드컴이 의미 있는 점유율을 확보할 것으로 전망했습니다.
반도체 장비(WFE) 시장 역시 2026년에는 약 11% 성장할 것으로 모델링 되었습니다. 성장을 이끄는 것은 단연 DRAM, 그중에서도 HBM(고대역폭 메모리)입니다. 다만 낸드(NAND) 투자는 여전히 한산한 편이며, 공정 전환 위주로만 진행될 예정이라고 전했습니다.
■ "없어서 못 파는" 메모리 반도체
이어서, 메모리 반도체 시장은 '공급 부족' 상태가 지속될 것이라 전망했습니다.
우선, HBM과 일반 DRAM 모두 수요가 공급을 초과하고 있는데요. 특히 DRAM 시장을 놀랍다고 평가했는데, 공급사들은 일반 DRAM 가격이 2026년 매 분기마다 두 자릿수(%) 상승할 수도 있다고 전망했다고 합니다. 그 이유는 클린룸 공간 부족으로 인해, 생산 능력을 늘리는 데 한계가 있기 때문입니다.
NAND 역시 공급사들의 감산 규율과 데이터센터 수요 증가가 맞물려 수급이 매우 타이트해진 상황인데요. 골드만삭스는 적어도 향후 몇 분기, 길게는 2027년까지도 공급 부족 현상이 이어질 수 있다고 분석했습니다. 특히 기업용 SSD(eSSD) 시장에서 샌디스크가 구글과 두 번째 하이퍼스케일러 계약을 따낸 것으로 파악되는데, 이는 2026년 상반기부터 물량이 늘어날 것으로 보입니다.
■ 부품값 상승의 역설
하지만, 이렇게 반도체 가격이 오르면 피해를 보는 쪽도 있습니다. 대표적으로, PC와 스마트폰 시장인데요. 골드만삭스는 2026년 PC와 스마트폰 시장을 다소 어둡게 전망했습니다.
PC: 제자리걸음
2025년 PC 시장이 예상보다 좋았던 것(노트북 약 6% 성장)과 달리, 2026년은 성장이 멈추거나 오히려 줄어들 것으로 보입니다.
가장 큰 원인은 BOM(Bill of Materials, 자재명세서) 비용 상승입니다. 쉽게 말해, DRAM과 SSD 가격이 오르면서 PC 제조 원가가 너무 비싸졌다는 것입니다.
예를 들어, 지금의 '8GB 램 + 512GB SSD' 탑재 PC 원가가 올해 초의 '16GB 램 + 1TB SSD' PC 원가와 맞먹는 수준입니다. 이 때문에 제조사들은 사양을 낮추거나, 마진 압박을 받을 수밖에 없습니다.
스마트폰: 양극화 심화
스마트폰 시장 역시 비슷합니다. 애플을 중심으로 한 고가 시장은 교체 주기에 힘입어 양호하겠지만, 저가 시장은 타격이 큽니다. 일반 DRAM 가격이 두 배 가까이 뛰면서 전체 비용이 10% 이상 증가했기 때문입니다.
이는 가격에 민감한 중국 및 신흥국 시장에 악재로 작용할 것이며, 2026년 스마트폰 시장은 전체적으로 평이하거나 소폭 하락할 것으로 예상됩니다.
'경기 침체 없는 부양책'이 불러올 경기 재가속 - 도이치방크
* 원본 리포트 발간일: 25년 12월 15일
📝리포트 핵심 요약
도이치방크는 현재 시장이 순조로운 디스인플레이션을 예상하고 있으나, 실제로는 경기 침체기가 아닌 상황에서 막대한 통화 및 재정 부양책이 동시에 시행되는 매우 이례적인 환경에 놓여 있다고 경고.
미국은 ...