📝 4/24 월가소식 전체 요약
* 요약본을 보셔도 전체적인 흐름을 파악하실 수 있습니다.
(아시아/거시) 🇰🇷 반도체가 다시 써준 1분기 서프라이즈 (ANZ, GS)
한국의 1분기 GDP가 컨센서스를 두 배 가까이 웃돌며, 반도체 사이클이 여전히 한국 경제의 엔진임을 다시 한번 확인시켜줬습니다.
📈 컨센서스 두 배 웃돈 깜짝 성장: 1분기 실질 GDP가 전분기 대비 1.7% 증가하며 블룸버그 컨센서스(0.9%)를 두 배 가까이 웃돌았는데, 제조업 성장 기여의 약 절반이 반도체에서 나왔다는 점이 결정적이었습니다.
🌍 2분기부터 본격화될 중동발 가격 충격: ANZ는 중동 갈등이 원유 가격 상승과 원화 약세를 통한 '가격 주도 공급 쇼크'로 한국에 전달될 것이며, 한국은 아직 '인플레이션 파도의 초반부'에 있다고 봤습니다.
🏦 한국은행, 인플레이션 방어 쪽으로 기울다: ANZ는 1분기 지표가 강하게 찍힌 만큼 한국은행이 충격을 흡수할 여력이 생겼다고 보고, 2026년 기준금리 인상 횟수를 1회에서 2회로 상향했습니다.
(미국/산업) 🏭 AI가 되살린 미국 제조업 (BofA)
2년 반간 줄어들던 미국 제조업 생산이 2025년 1월 플러스로 돌아선 뒤 꾸준히 올라오고 있는데요, 뱅크오브아메리카는 그 반전의 주역을 AI 투자에서 찾았습니다.
🤖 AI 관련 4개 산업이 주도한 반등: 조립 금속·기계·컴퓨터·전자·전기장비 등 데이터센터 공급사슬에 연결된 4개 산업이 2025~2026년 미국 제조업 반등을 거의 단독으로 설명하고 있다는 분석입니다.
💰 하이퍼스케일러 설비투자, GDP의 2.1%: 대형 클라우드·AI 인프라 기업들이 올해 설비투자로 공언한 금액이 미국 GDP의 약 2.1%에 달하며, 이 돈이 집행되는 한 AI 관련 제조업 수요는 견조하게 이어질 것이라는 논리입니다.
🎯 관건은 빅테크 실적 시즌의 가이던스: 하이퍼스케일러의 설비투자 가이던스가 유지된다면 AI 수혜 스토리는 이어지지만, 조정된다면 내러티브 자체에 균열이 생길 수 있다는 것이 리포트의 결론입니다.
(미국/전략) ⚖️ 월말 연금의 역대급 매도, 그러나 소비재엔 기회? (GS)
미국 증시의 수급 구도가 극단적인 비대칭을 보이고 있습니다. 한쪽에서는 연금이 사상 최대급 매도를 준비하고 있지만, 다른 한쪽에서는 재량 소비주의 포지션이 5년 최저까지 비어있는 상태입니다.
📉 월말 연금 250억 달러의 기계적 매도: 골드만삭스가 추정한 4월 월말 연금 리밸런싱 매도 규모는 250억 달러로, 분기말을 제외하면 월간 사상 최대이며 2위(200억 달러)와의 격차도 50억 달러 이상 벌어져 있습니다.
🛒 재량 소비주의 '상방 급등 가능성(Right Tail Risk)': 골드만삭스는 가속 중인 소비 트렌드, 할인된 밸류에이션, 5년 최저 포지셔닝이 맞물려 소비재가 예상 밖의 상승으로 튀어오를 가능성이 있다고 진단했습니다.
🏨 특히 비어있는 호텔·레스토랑·레저: 이 산업에 대한 헤지펀드 노출도가 5년 최저 수준까지 내려와, 사상 최고치 랠리 중인 지수와 섹터 내부 포지셔닝이 완전히 다른 시간대를 살고 있는 셈입니다.
📖 4/24 월가소식 리포트 본문
반도체가 다시 써준 1분기 서프라이즈 - ANZ & 골드만삭스
원본 리포트 발간일: 26년 4월 23일
어제 발표된 한국의 1분기 GDP는 시장의 예상을 크게 웃돌았습니다. 반도체 사이클과 설비투자가 성장률을 끌어올렸는데요. ANZ와 골드만삭스(GS)는 이 한 번의 지표를 근거로 2026년 연간 성장률 전망을 나란히 상향 조정했습니다. 다만 두 리포트는 같은 '강한 1분기'에서 출발하면서도, 이후 전개될 스토리에 있어 강조점이 다소 다른데요. 특히 ANZ는 중동발 충격이 가져올 인플레이션 압력과 한국은행의 정책 선택지에 상당한 지면을 할애했습니다. 차례로 살펴보겠습니다.
■ 컨센서스를 두 배 가까이 웃돈 1분기 GDP
한국의 1분기 실질 GDP는 전분기 대비 1.7% 증가했습니다. 블룸버그 컨센서스 0.9%와 두 기관의 자체 예상치(ANZ 1.0%, GS 1.0%)를 모두 큰 폭으로 넘어서는 숫자이며, 2020년 3분기 이후 가장 가파른 분기 성장률이기도 합니다. 전년 동기 대비로도 3.6%를 기록해 직전 분기의 1.6%에서 성장 속도가 크게 빨라진 셈이죠.
숫자의 뒤편을 보면 성장을 끌어올린 주역이 분명한데요. 지출 측면에서는 수출이 전분기 대비 5.1% 급등했습니다. AI 수요와 연결된 반도체 출하가 핵심이었습니다. 설비투자 역시 4.8% 증가했는데, 한국은행에 따르면 이 강세는 반도체·디스플레이 등 기술 섹터 투자와 법인의 전기차 구매가 주도한 것으로 풀이됩니다. 고정투자 전체로 보면 직전 분기의 -2.2%에서 +2.9%로 크게 반등했고, 이는 건설(+2.8%), 설비(+4.8%), 지식재산생산물 투자(+0.5%)가 모두 플러스로 돌아선 결과입니다.
건설투자는 직전 분기의 급격한 수축 이후 2.8% 반등했는데요. 골드만삭스는 이 건설투자 회복이 공공 주택 프로젝트와 그동안 지연됐던 프로젝트들의 재개에 힘입은 결과라고 평가하면서도, 한국은행이 "최근 원자재 가격 상승으로 건설 전망의 불확실성이 높아지고 있다"는 단서를 달았다는 점도 함께 전했습니다.
반면 민간소비는 0.5%, 정부소비는 0.1%로 성장 속도가 완만했습니다. 즉 성장의 무게중심이 수출과 설비투자에 쏠려 있고, 내수는 상대적으로 덜 받쳐줬다는 얘기죠. 그래도 국내 수요의 GDP 기여도는 0.0%p에서 0.6%p로 올라왔고, 수입 역시 설비투자 강세와 맞물려 3.0% 증가했습니다. 골드만삭스는 이를 두고 "순수출 기여도가 1.1%포인트로 2023년 2분기 이후 최고치"라고 표현했습니다.
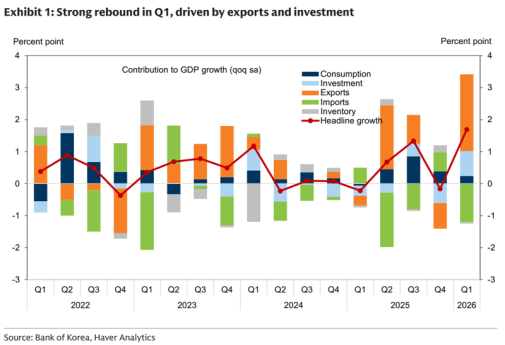
그림 설명: 2022~Q1 2026 한국 분기별 GDP 성장률 기여도 분해(소비·투자·수출·수입·재고), 1분기 2026에 수출·투자가 주도한 +1.7% 반등이 뚜렷하게 돌출 (출처: 한국은행, Haver analytics)
생산 측면에서 보면 이 집중 현상이 더욱 뚜렷해지는데요. 제조업 생산이 전분기 대비 3.9% 증가한 반면, 서비스업은 0.4%에 그쳤습니다. ANZ는 이 점을 지적하며 "1분기의 반등은 여전히 반도체 사이클과 외부 수요에 매우 집중되어 있다"고 짚었습니다. ANZ에 따르면 제조업의 GDP 성장 기여도는 1.0%포인트로, 2020년 4분기 이후 가장 큰 수치입니다. 그리고 한국은행은 이 제조업 성장의 '약 절반'이 반도체에서 나왔다고 설명했는데요. 즉 이번 분기 숫자는 반도체 사이클이 한국 경제의 상당 부분을 떠받치고 있다는 스토리를 그대로 담고 있다는 것이죠.
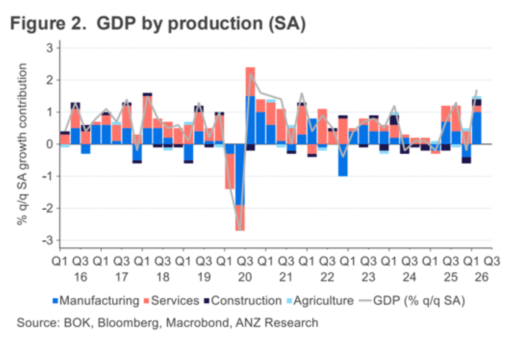
그림 설명: Q1 2016~Q3 2026 한국의 생산 측면 GDP 구성(제조업·서비스·건설·농업 스택), 1분기 2026 제조업 기여가 압도적으로 큰 구간 (출처: 한국은행, Bloomberg, Macrobond, ANZ)
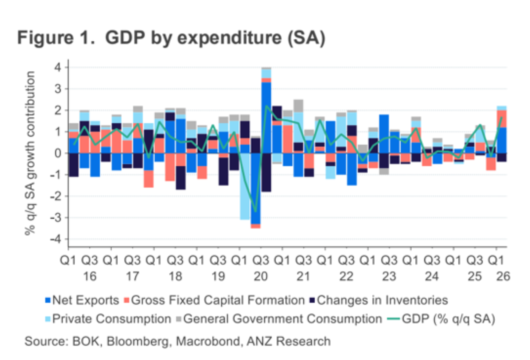
그림 설명: 2016~Q1 2026 한국의 지출 측면 GDP 구성 스택형 시계열(순수출·고정투자·재고·민간소비·정부소비), 팬데믹 이후 가장 가파른 분기 반등 국면 (출처: 한국은행, Bloomberg, Macrobond, ANZ)
또 한 가지 주목할 부분은 골드만삭스가 강조한 실질 국내총소득(GDI)입니다. GDP가 '한국이 생산한 양'을 보여주는 지표라면, GDI는 '그 생산이 만들어낸 소득'을 보여주는 지표인데요. 한국의 GDI는 전분기 대비 7.5% 급등했는데, 이는 1988년 1분기 이후 가장 가파른 증가세입니다. 이 둘 사이의 갭은 주로 '교역조건(수출품 가격을 수입품 가격으로 나눈 값)'에서 발생합니다. 즉 반도체 가격 강세로 교역조건이 개선되면서, GDP보다 GDI가 훨씬 더 크게 증가했다는 뜻입니다. 즉, 수출 물량이 늘어난 측면도 있지만, 그 이상으로 한국이 파는 반도체의 단가 자체가 유리하게 움직였다는 신호로 읽을 수 있겠습니다.
이 1분기 지표를 반영해 골드만삭스는 2026년 한국 성장률 전망을 기존 1.9%에서 2.5%로 상향 조정했고, ANZ는 2.0%에서 2.5%로 끌어올렸습니다. 두 기관이 같은 2.5%로 전망치를 맞춘 점이 흥미로운데요. 다만 골드만삭스는 이 수정에 대해 "1분기 실적을 기계적으로 반영한 상향"이라고 명시했습니다. 쉽게 말해 연초 지표가 예상보다 좋게 나왔으니 산술적으로 연간 숫자가 올라간 것일 뿐, 향후 분기에 대한 전망 자체가 개선된 것은 아니라는 ...