여담이지만, 전 PER, PBR, PSR과 같은 표기 형식을 IB에서 한국 관련 업무를 하게 된 2020년에 처음 알게 됐습니다. 월가를 포함한 서구권과 홍콩, 싱가폴 등에서는 P/E (ratio), P/B (ratio), P/S (ratio)와 같이 표기하는데, 유독 한국에서만 다르게 표현되는 이유가 뭔지 개인적으로 궁금하네요. (...본문에서 이어집니다)
PBR이란?
한국에서 PBR로 불리는 Price-to-Book Ratio는 기업의 주가(혹은 시가총액)와 주당장부가치(혹은 장부가치)를 비교하는 지표입니다. 재무제표의 재무상태표에 기록된 자기자본의 장부가치(자산 minus 부채 i.e. 순자산의 장부가치) 대비 기업의 시총이 얼마나 되는지 가늠하는 비율이죠. 시장가치와 장부가치를 비교하기 때문에 Market-to-Book Ratio라고 부르기도 합니다.
PBR이 1이라는 것은, Mr. Market이 기업이 소유한 순자산이 딱 장부가치만큼의 가치를 갖는다고 판단하는 것이죠. PBR이 높은 기업일수록 시장은 그 기업이 순자산을 효율적으로 활용해 미래에 많은 이익과 현금흐름을 창출할 것으로 기대한다고 볼 수 있습니다. 이런 잠재 성장성을 반영해서, 현재 기업이 보유 중인 순자산에 장부가치보다 높은 가치를 부여하는 것이죠 (PBR > 1). 물론 미래실적에 대한 고려와 상관 없이 단순히 고평가된 것일 수도 있습니다.
여담이지만, 전 PER, PBR, PSR과 같은 표기 형식을 IB에서 한국 관련 업무를 하게 된 2020년에 처음 알게 됐습니다. 월가를 포함한 서구권과 홍콩, 싱가폴 등에서는 P/E (ratio), P/B (ratio), P/S (ratio)와 같이 표기하는데, 유독 한국에서만 다르게 표현되는 이유가 뭔지 개인적으로 궁금하네요.
가치주 투자의 화려했던 과거와 초라한 현재
미국 시장에서 2008년 금융위기 이전의 100년동안 싼 밸류에이션을 가진 종목에 투자하는 가치주 투자는 아주 훌륭한 퍼포먼스를 보였습니다. 대공황 이후부터 2008년 금융위기 이전까지는 가치주가 성장주를 아웃퍼폼하는 것이 당연하게 받아들여졌고, 이 둘 사이의 스프레드를 나타내는 value premium은 대부분 양수에 머물렀습니다. 아래 차트는 1972년부터 2015년 사이의 value premium을 나타내는데, Black Monday와 Dotcom Bubble 붕괴가 있었던 1980년대 말과 2000년대 초를 제외하고는 꾸준히 아웃퍼폼한 점을 확인할 수 있습니다. 이보다 더 과거 기간에는 value의 아웃퍼포먼스가 더욱 두드러집니다.
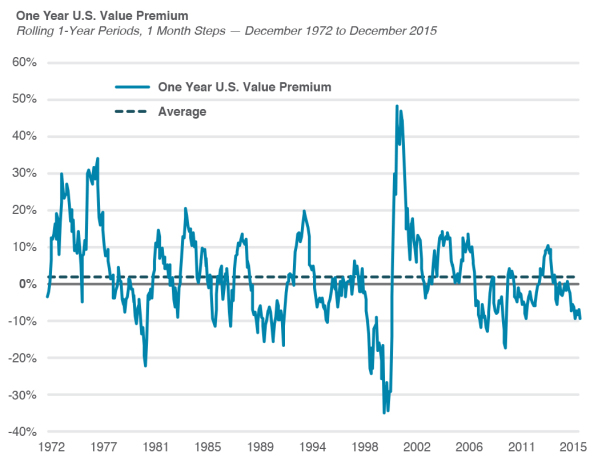
출처: Morningstar, Mesa Financial Group
가치주의 우월한 수익률에 힘입어 자연스럽게 가치투자를 추종하는 펀드들이 우후죽순 생겨났고, 이 펀드들의 대부분은 밸류에이션이 싼 종목을 판별하는 데 PBR을 활용했습니다. 이러다 보니 많은 투자자들 사이에서 PBR이 낮은 종목을 발굴해 투자하는 것이 곧 가치투자이고, 초과수익을 추구하는 효과적인 방식이라는 생각이 자리잡게 됐습니다. 가치투자를 표방하는 여러 커뮤니티에서 여전히 PBR이 자주 활용되고 언급되는 것을 보면, 이는 여전히 유효한 현상이라고 생각합니다.
1992년에 1,000억 달러 수준에 머물렀던 미국 기반 value fund들의 총 운용자산은, 1993년부터 2006년 사이에 총 4,360억 달러의 순유입을 보았고, 그 대부분은 PBR을 활용해 가치주를 선별 및 투자하는 value fund로 흘러 들어갔습니다. 그런데 안타깝게도, 금융위기로 위험자산 회피 심리가 ...