손익계산서에 등장하는 매출총이익, 영업이익과 같은 이익 지표에 비해 EBITDA가 갖는 고유한 가치는, 대표적인 비현금비용인 감가상각비를 더해주어 보다 cash flow에 근접한 수치라는 점입니다. 때문에 많은 산업에서 OCF(영업활동현금흐름)의 근사값으로 널리 쓰여 왔습니다. (...본문에서 이어집니다)
EBITDA란?
EBITDA는 Earnings Before Interest, Taxes, Depreciation and Amortization으로, 이름 그대로 이자, 법인세, 감가상각비 이전의 이익을 말합니다. 비영업/일회성 항목과 기타 특수한 요인을 정상화 시킨 영업이익(EBIT)에 D&A(감가상각비)를 더해준 수치로, 순이익과 더불어 투자 커뮤니티에서 활발히 언급되고 상대가치평가에도 적극적으로 활용되는 이익 지표입니다.
손익계산서에 등장하는 매출총이익, 영업이익과 같은 이익 지표에 비해 EBITDA가 갖는 고유한 가치는, 대표적인 비현금비용인 감가상각비를 더해주어 보다 cash flow에 근접한 수치라는 점입니다. 때문에 많은 산업에서 OCF(영업활동현금흐름)의 근사값으로 널리 쓰여 왔습니다. 그러면 왜 OCF나 FCF(잉여현금흐름)와 같은 cash flow 지표를 직접 쓰지 않고 굳이 EBITDA를 쓸까요?
많은 분들이 아시다시피 현금흐름은 특정 기간동안의 현금 유입/유출을 기준으로 계산된 수치이기 때문에, 실적과 무관하게 기간 별 편차가 심할 수 있기 때문입니다. 가령, 신발 사업자가 고무가 쌀 때 대량 구매해뒀다가 그 이듬해까지 쓸 경우, 두 해의 실적이 비슷하다면 고무를 구매한 해에는 큰 현금유출로 인해 현금흐름이 작은 반면에, 그 이듬해에는 관련 현금유출이 없어 크게 증가할 것입니다. 이렇게 현금흐름은 들쭉날쭉한 성질을 갖기 때문에, 기간 별 실적을 일관되게 비교하는 데 있어 사용하기 어려운 부분이 존재합니다.
다른 이익 수치보다 cash flow에 근접하면서도 OCF보다 낮은 변동성을 갖는 EBITDA의 장점이 분명히 있기는 하지만, 투자자들 사이에서 그 유용성에 대한 갑론을박이 많은데요. 그 주된 이유는 EBITDA가 실제 현금 유출을 수반하는 각종 사업 비용을 반영하지 않는 불완전한 지표라는 점 때문입니다. 이런 비용으로는 직접적으로 현금 유출로 이어지는 이자/법인세 비용이 있고, 간접적으로는 감가상각비 또한 포함됩니다.
감가상각비 자체는 비현금비용이긴 하지만, 대부분의 유무형자산은 시간이 지남에 따라 노후화하거나 그 효용이 감소하기 마련이고, 수명을 다하면 교체해야 합니다. 이 교체시기에 상당한 양의 현금 지출이 발생하게 되는데, 감가상각비는 이런 일시금 투자(자본적지출)를 지출 시점에 전액 비용으로 인식하는 대신에, 고정자산의 내용연수에 걸쳐서 점진적으로 배분하는 항목입니다. 과거의 자본적지출을 반영하고, 더 나아가 미래의 자본적지출을 근사한다는 점에서, 감가상각비는 직접적인 현금 유출을 동반하지 않더라도 장부상에만 존재하는 비용이 아니라 실질적인 사업 비용으로 보는 것이 맞겠습니다.
이런 이유로, Warren Buffett도 2002년 주주 서한에서 CapEx는 조상님이 내주시냐며 EBITDA의 제한적인 효용성을 지적하고, EBITDA를 기업의 진실한 재무 실적을 반영하는 지표로 신봉하는 것은 바람직하지 못하다고 밝힌 바 있습니다.
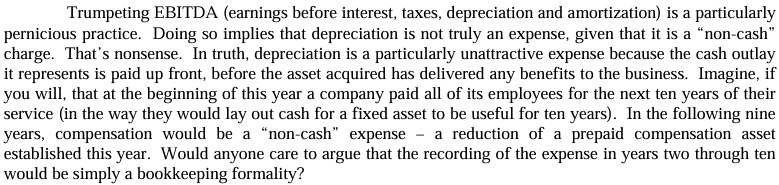
출처: Berkshire Hathaway’s 2002 Letter to Shareholders
Adjusted EBITDA와 주식연계보상
영업이익에 감가상각비를 더해준 ...