아시다시피 저는 9월 초의 짧은 조정 이후 대선까지 시장이 무난하게 좋을 것이라 예상했고, 최근에는 S&P 500 기준 5800 위에서 포지션을 많이 청산한 뒤 장기채 숏과 러셀 숏을 담고 엔화 매집에 들어갔습니다. 운이 좋게도 9월초부터 최근까지 주가는 올랐지만, 언제나 제가 말씀드리듯이 비합리적인 로직으로도 수익이 날 수 있고, 합리적인 로직으로도 손실이 날 수 있습니다. 그렇기에 내가 생각한 방향성으로 가격이 움직였더라도, 주기적으로 내가 했던 가정들과 생각들을 되돌아볼 필요가 있습니다. 그렇게 해야 하는 가장 큰 이유는, 그렇지 않으면 이후의 시나리오 레토릭들이 망가질 수 있기 때문입니다.
그런 맥락에서 과거를 돌아보면, 9월 초 이후 대선까지 시장이 괜찮을 것이라 가정했던 가장 큰 이유 중 하나는 옐런이 적극적으로 재정을 풀어 시장을 받칠 것이고, 특히 10월부터는 미국 정부의 회계연도가 시작되는만큼 지출에 대한 재량이 매우 높아지기 때문입니다.
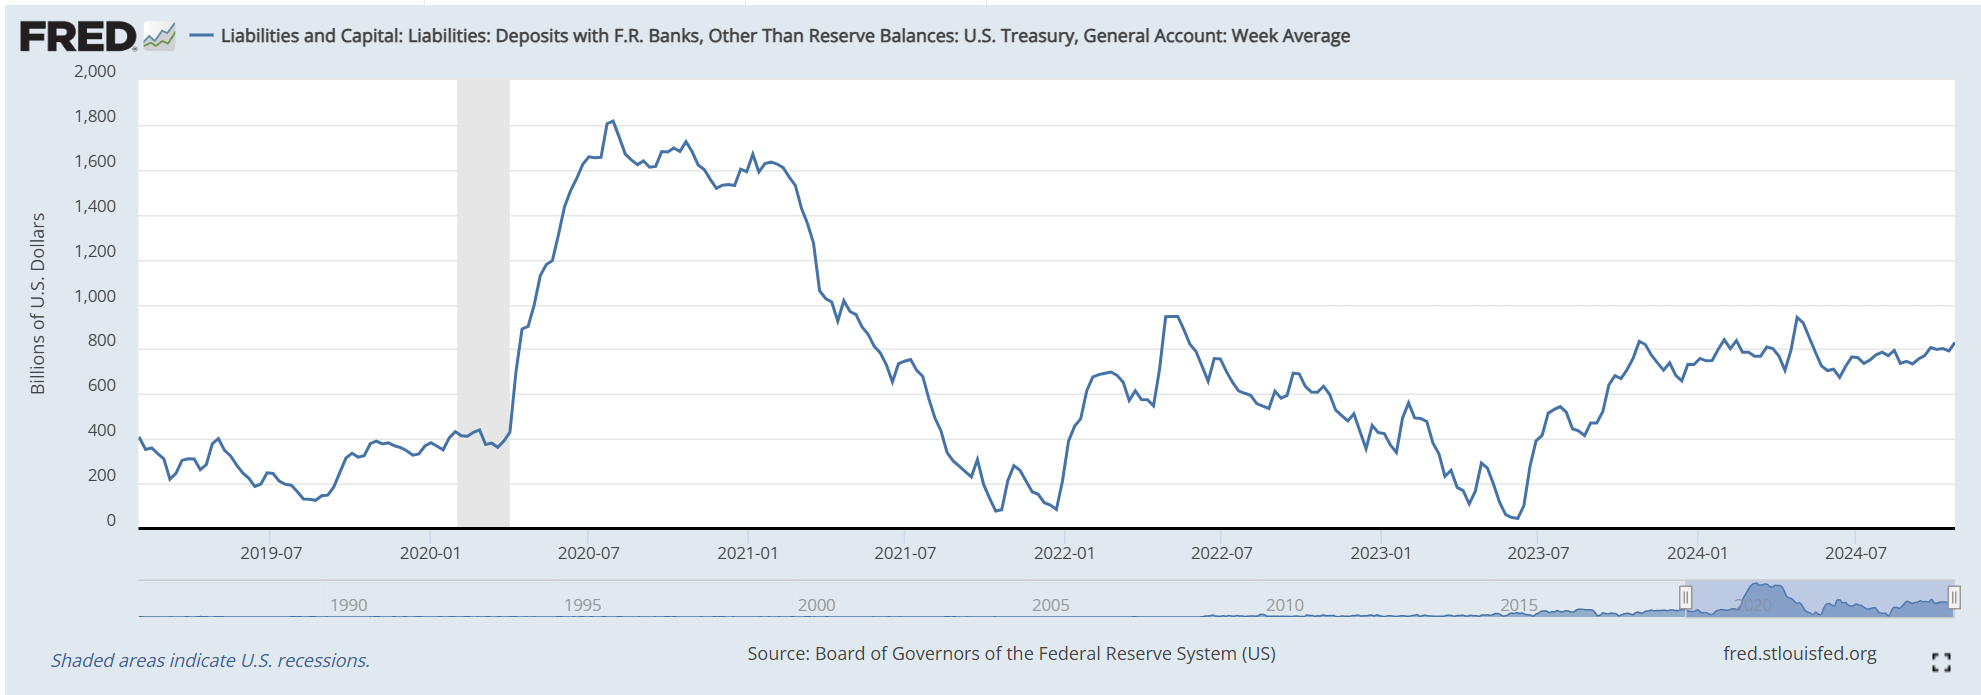
그러나 실제로 TGA Account를 보면 전혀 줄지 않고 있습니다. 이에 대해 생각할 수 있는 매우 단순한 논리는, 그저 제 생각이 틀렸을 경우입니다. 옐런과 바이든이 재임기간 동안 돈을 풀어온 레토릭에 너무 몰입하고 있던 나머지 과하게 생각했을 가능성도 배제할 수 없습니다. 혹은 다른 방향으로, 옐런의 입장에서 생각하면 시장이 연일 최고가를 가고 있는데 굳이 나서서 돈을 풀 이유는 없을 것입니다. 이 상황에서 TGA Account가 줄어드는 모습이 보인다면 오히려 향후 인플레 우려를 키우면서 장기채 금리 상승 압력이 강해질 것이기 때문입니다. 옐런의 입장에서 현재의 걱정은 주가보다는 장기채 금리가 지나치게 튀는 일일 것입니다. 그런 맥락에서 지난 9월 옐런이 중국 고위급 경제관료들과 회담을 가졌을 때, 중국이 미국의 장기채를 매수해 주는 것에 대한 요청도 들어가지 않았을까 하는 생각이 드는데요.
그런데 한편으로는 현 시점에서는 옐런 팩터가 시장에서 의미를 점점 상실하고 있는 건 아닐까 싶기도 합니다. 왜냐하면 '주가지수가 좋아야 해리스가 유리하다, 따라서 옐런은 주가지수를 부양할 것이다'라는 명제는 어디까지나 트럼프와 해리스가 비등하다는 가정 하에서만 유효성이 생기기 때문입니다. 이미 시장이 움직이는 방향성을 보면 트럼프 당선 확률을 꽤나 헤비하게 반영하고 있는 것처럼 보입니다.
이와 관련해, 트럼프 당선 확률이 지금 시장이 움직이는 수준으로 높은지에 대해서는 솔직히 저는 잘 모르겠습니다.
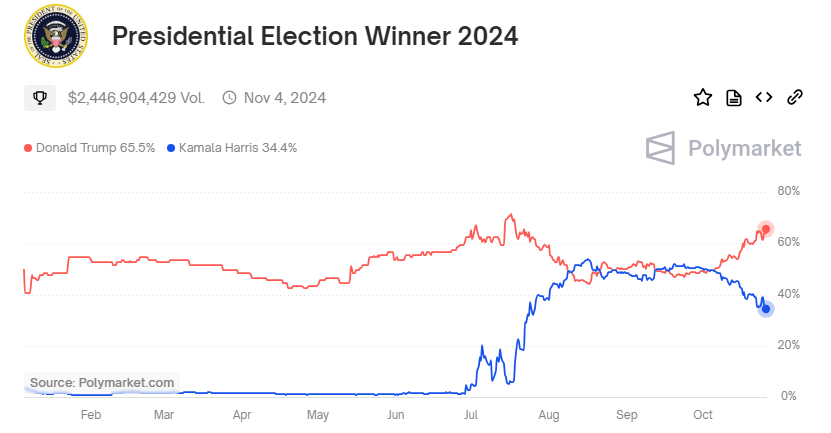
Polymarket을 인용하는 분들이 많은데, Polymarket은 상당한 샘플 편향이 있는 데이터라고 생각을 합니다. 왜냐하면 이러한 것에 돈 베팅을 하는 집단 자체가 꽤나 특성이 강한 집단이라 생각하기 때문입니다. 아무리 본인의 돈이 걸려 있더라도 샘플 편향이 있다면 그 수치를 신뢰할 수 있을까 하는 생각이 듭니다.
저는 이러나 저러나 여전히 기성 여론 조사에서 나오는 예측이 가장 공신력있는 통계 추정치라는 생각을 합니다. 이들이 대거 신뢰를 잃게 된 계기는 트럼프 대선 때 샤이 트럼프 현상을 제대로 감안하지 ...