대선과 FOMC라는 빅 이벤트가 무난히 지나갔습니다. 그간 주가지수는 3% 내렸다 6% 폭등하는 등 변동성이 심했는데, 리스크 관리 잘하셨기를 바랍니다. 제가 항상 강조하지만 토끼와 거북이의 우화처럼, 보수적이고 방어적인 투자자가 결국에는 훨씬 더 앞서 나갑니다.
지난 달에 올렸던 시황칼럼 42편에서 언급했던 연말까지의 중장기 뷰는 다음과 같았습니다.
지금부터 대선까지는 유동성 덕분에 시장이 괜찮을 것
대선 직후인 11, 12월에는 트럼프가 당선될 경우 변동성이 커지기는 하겠으나 여전히 부양 효과 + 산타 랠리 계절성으로 대단한 하락장이 올지는 미지수
2025년 상반기가 상당히 위험한 구간, 경기 둔화가 가시화되면서 S&P 500 기준 20% 하락장이 올 수 있음
그럼에도 불구하고 이 때는 여전히 미국이 경기 측면이나 주식 측면에서 다른 이머징에 비해 압도적일 것
그러나, 이 하락장이 가고 난 이후에는 이머징 마켓 쪽에서 상당한 기회들이 포착될 것이며, 특히 한국은 27-28년 시기에 매우 아웃퍼폼하는 시장이 될 가능성이 높음
지금 시점에서의 중장기 뷰는 거의 동일하되 조금씩 변화한 부분이 있습니다. 특히 장기채 금리 상승의 부분이 상당한 변수입니다.
경기의 관점: 2024년에 옐런이 풀어놓은 재정지출 + 아직 남아 있는 여력으로 인해 가계 소비는 견조하게 나오고 있습니다.
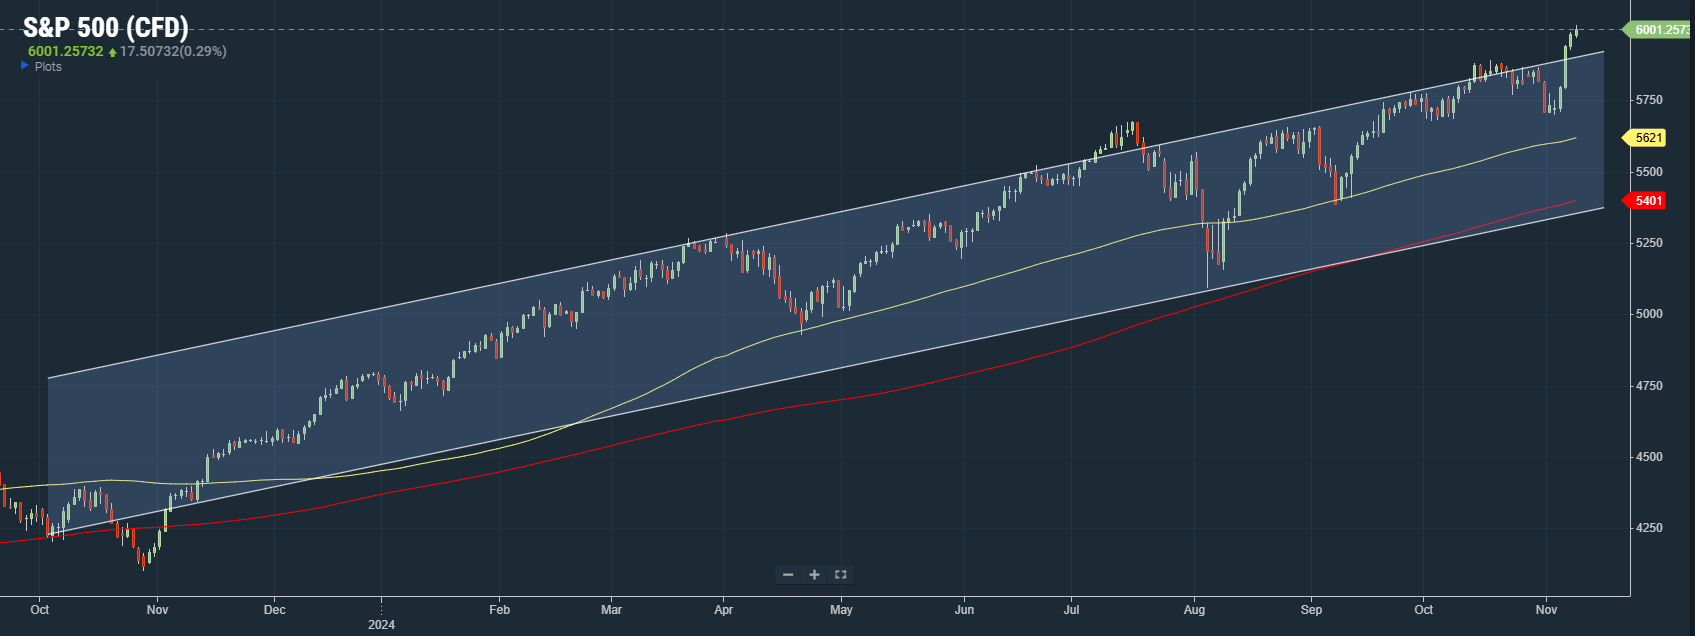
기술적 관점: 차트 상으로는 대각 저항을 뚫은 상태인데, 완전히 새로운 시장 체제(Market Regime)으로 접어든 만큼, 과거의 채널선이 유효해서 다시 아래로 바로 회귀할 것을 기대할 수 있을지 미지수입니다.
계절성 관점: 산타 랠리 계절성이 시작되는 시기입니다.
국채 시장: 견조한 경기 + 트럼프의 당선 + 연준 양적긴축 지속 + 정부 부채 발행 비중의 단기채에서 장기채로의 이동을 감안하면 장기채 금리는 계속해서 상방 압력이 존재할 것입니다.
결국 앞으로의 흐름은 두 가지 시나리오로 나눠 볼 수 있습니다.
1단계: 한동안은 견조한 경기와 높아진 장기채 금리가 동행하리라 생각합니다. 그러다 서서히 장기채 금리가 경기에 둔화/침체 압력을 넣기 시작할 것입니다. 우리가 과거 여러 시황칼럼이나 연준 모니터링 칼럼에서 다뤘지만, 과거와 달리 지금은 "풍부한 지준금의 시대"입니다. 과거에는 장단기 역전이 일어나면 은행도 마진압박을 받고 시중의 신용이 부족해지면서 침체가 ...