며칠간 S&P 500 주가지수와 Nasdaq은 점진적 상승, Russell 2000은 보합세를 거듭했습니다. 간밤에 조금 오르려 하다 무디스의 미국 신용등급 강등 소식에 장마감 이후 되돌림이 있었죠.
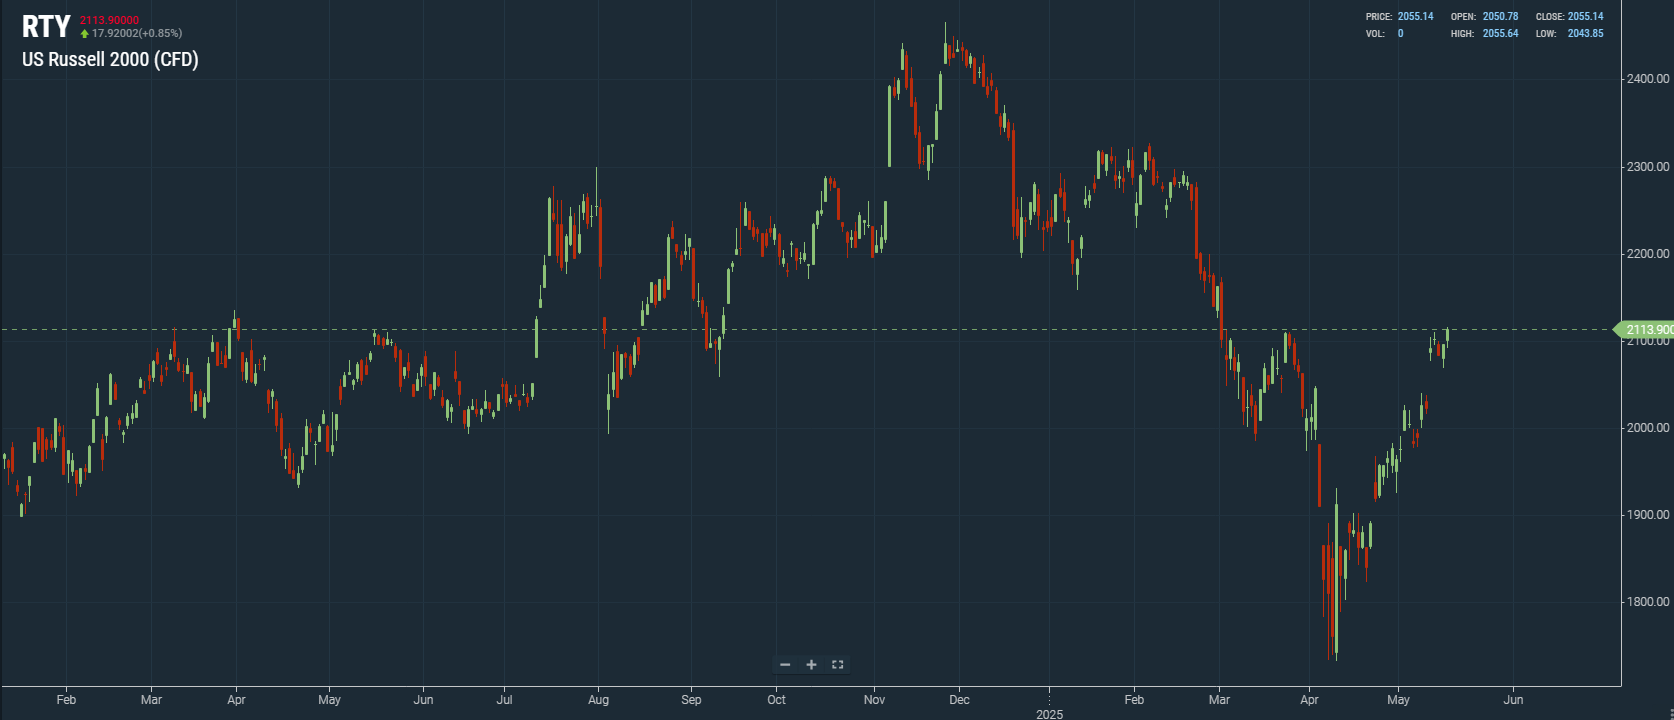
이제는 불확실성의 증감이라는 요인은 상호 관세 문제의 불확실성의 감소와 함께 시장에서의 영향력이 점차 감소하고 있습니다. 불확실성이 높아지고 낮아지는 변동성의 절대적인 크기가 감소함에 따라, 시장의 방향성을 정하는 데 다른 요인들이 더 중요해지고 있는 것입니다.
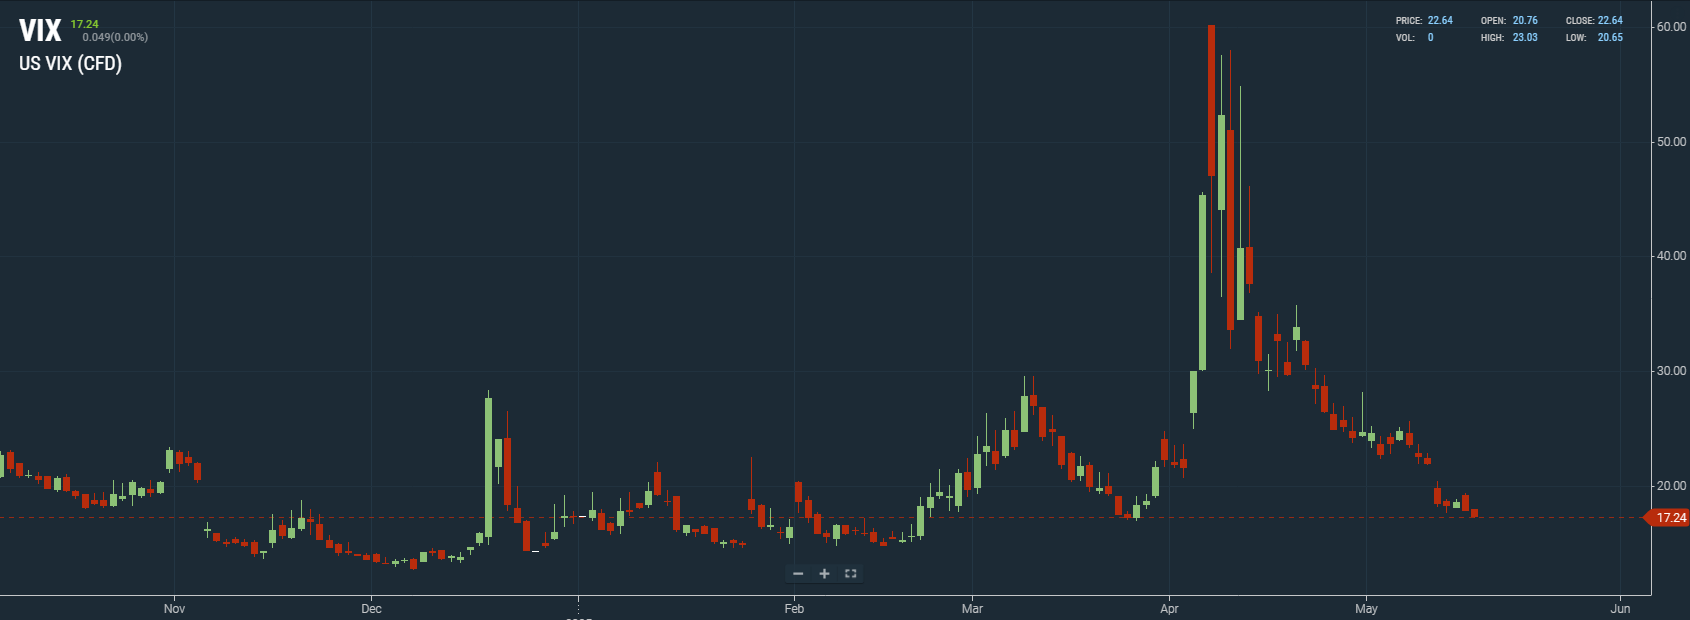
이는 엄밀하지는 않지만 내재변동성 지수를 통해 느낄 수 있습니다. 그래서 이제는 저도 불확실성 + 기술적 분석에 의존하는 뷰를 줄이고, 다시 매크로를 더 깊게 바라보기 시작했습니다.
현재 미국의 아킬레스 건은 10년물 금리입니다. 바이든과 옐런이 본인들의 임기 동안 열심히 장기채 발행을 미루고 단기채를 찍어둔 탓에, 베센트의 재무부는 지금 롤오버되는 장기채뿐만 아니라 단기채들도 장기채로 언젠가는 전환을 해야 합니다. 즉, 장기채 공급을 늘려야만 합니다. 그리고 베센트라는 인물 자체도 여러 인터뷰에서 보면 미국의 재정적자에 대해 매우 크게 문제의식을 가지고 있는 인물이고, 이를 줄이는 것을 일종의 본인의 소명으로 삼고 있다는 생각도 듭니다.
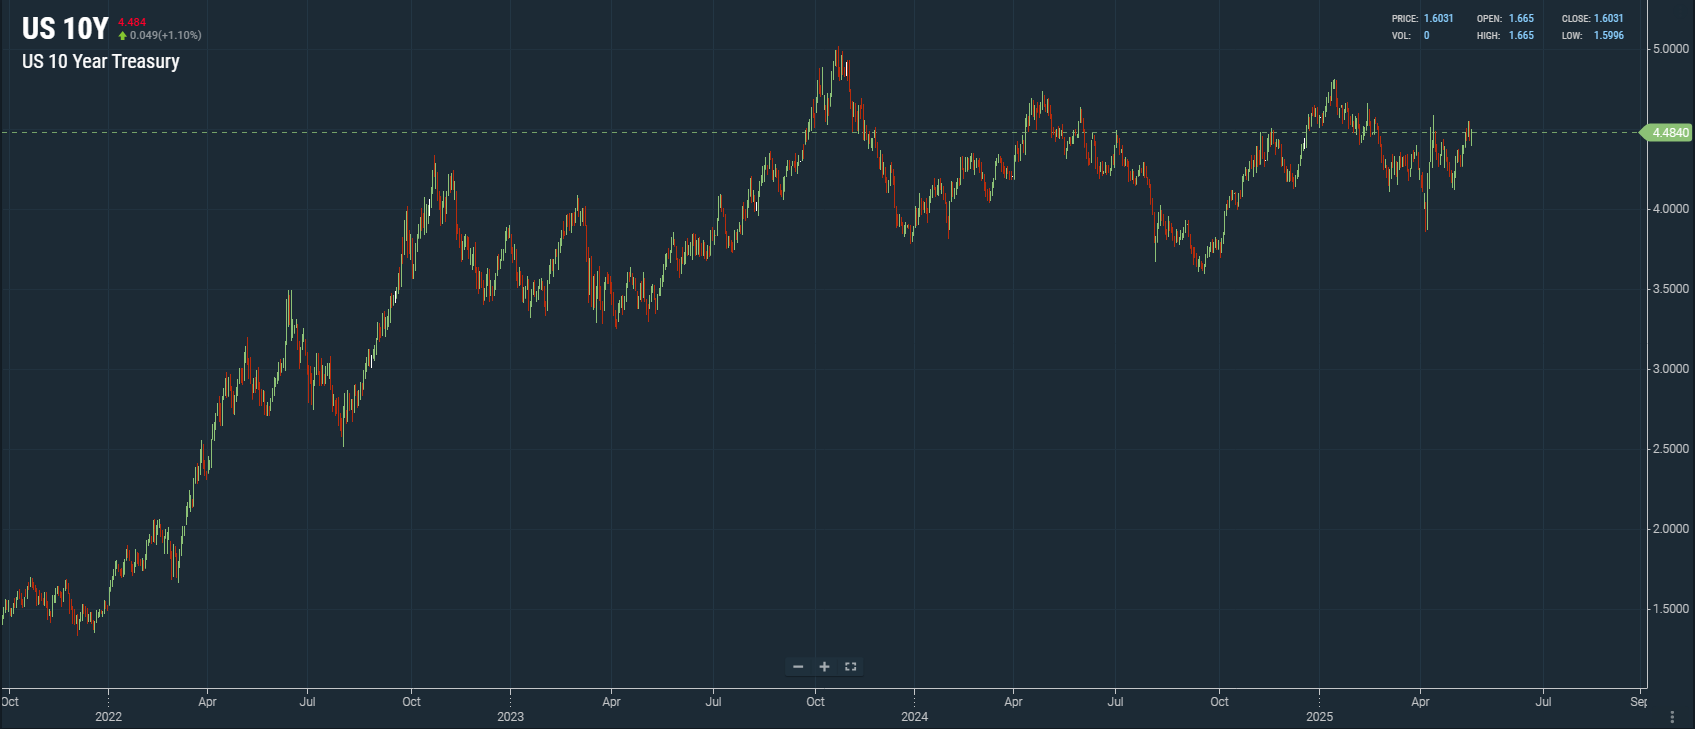
그런데 지금 10년물 금리를 내리기에는 상황이 녹록치 않습니다.
위 장기채 공급 증가에 대한 니즈는 기본적으로 장기채 금리 상승 압력입니다.
거기에다 트럼프의 관세 정책으로 인한 비용 증가가 그대로 기대 인플레이션에 반영되고 있고, 이는 10년물 금리에 상방 압력을 주고 있습니다.
여기서 더 이어지는 문제는, 4월 초 상호 관세 폭탄과 관련한 난리 중에, 트럼프가 10년물 금리의 폭등세가 나오자 꼬리를 내리는 모습을 보여주었다는 점입니다. 그만큼 10년물 금리가 미국의 아킬레스 건임을 시인한 셈이고, ...