오늘은 조금 마이너한 토픽을 다뤄볼까 합니다. 잘 이해가 안되시는 분들은 흥미 위주로 넘기셔도 됩니다. 이러한 이야기들을 속속들이 안다고 해서 대단한 투자 수익이 생기지도 않고, 모른다고 해서 문제가 있지도 않기 때문입니다.
S&P 500 지수는 계속해서 과거 대각추세선을 따라 엎치락뒤치락하며 갈피를 잡지 못하던 중, 조금씩 상향으로 consolidate되면서 어제 빼꼼 레인지 안으로 들어왔습니다.
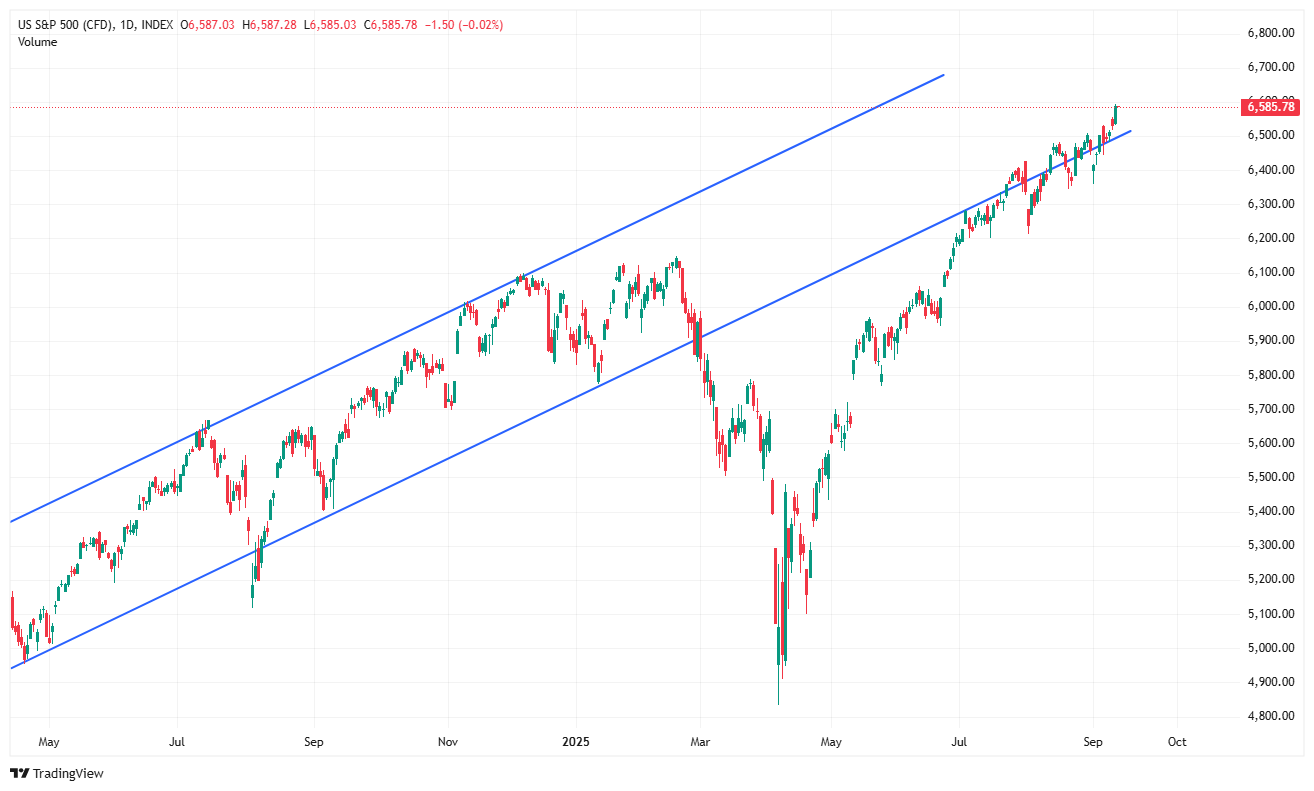
기술적으로 이런 현상이 일어났을 때, 이것이 진성으로 채널에 안착해 우상향하는 것인지, 아니면 저항을 뚫지 못할거라고 숏한 물량들이 잠시 터지는 거라 내려가기 직전의 전조인지 판단하는 것은 거의 불가능에 가깝습니다. 기술적 차트에서 우리가 얻을 수 있는 것은 맥점, 즉 중요한 터닝 포인트이다, 아니다 정도입니다. 그런 부분들을 시황적으로 중요한 시점들과 함께 대조하여 검증하고, 매크로와 펀더멘털을 분석하여 방향성을 가늠하여 확률적 우위를 가져가야할 것입니다.
만약에 제가 여전히 옵션 트레이딩을 하고 있었다면 이런 경우에 가장 좋은 매매는 주가지수를 매수하면서, 외가 풋옵션으로 헷지하는 것입니다. 특히 VIX가 14.71로 낮으니 옵션 가격도 저렴하다 판단할 수 있습니다. 아마 헤지펀드 매니저들 중에서도 비슷한 생각을 하는 사람들이 많을 것입니다.
이런 경우에 생기는 나이브한 실수 중 하나는 유튜브 방송에서 나오는 'Put/Call Ratio'가 높아진다고, 시장에 풋옵션이 많아지니 베어리시한 시그널이라고 잘못 해석하는 것입니다. 기관들이 주식을 매수하기 시작하면서 풋옵션이 늘어나는 것을 베어리시한 시그널로 해석하긴 힘듭니다. 말이 나온 김에 Put/Call Ratio에 대해 첨언하자면, 애초에 Put/Call Ratio는 제가 아는 지표 중에 가장 말이 안되는 지표 중 하나입니다. 옵션 계약별 Delta값을 따지지도 않고 그저 거래량으로 판단하는 것부터가 말이 안되거니와, 누군가가 풋을 사면 누군가는 풋을 팔아야 한다는 기본적인 사실을 무시한 채 풋거래가 늘어나니 베어리시하다 해석하는 건 문제가 있습니다. (제가 아는 바 최근에 방송에서 P/C Ratio를 다룬 분은 없는데, 만약 있다해도 누군가를 저격할 의도는 없습니다)
한편, 기관들이 이러한 Protective Put 전략(주식 매수 + 풋옵션 헷지)에 많이 임한다고 가정해 보겠습니다. 일반적으로 S&P 500 지수와 VIX 지수는 음의 상관관계를 가집니다.
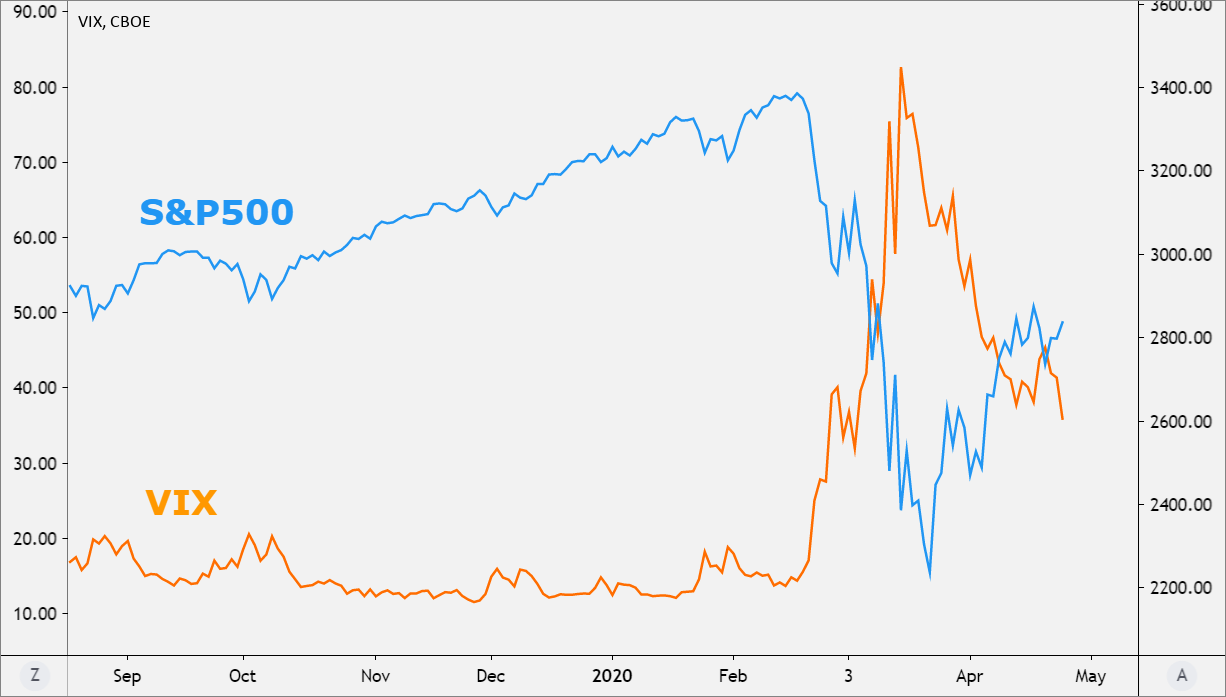
그러나 미시적으로, S&P 500 주가지수가 스멀스멀 상승하는데 VIX가 더 이상 하락하지 않고 바닥을 다지는 모습을 보일 때가 있습니다. 그런 상황에서는, '헷지 수요가 늘고 있구나'라고 생각할 수 있습니다. (항상 그런 것은 아닙니다)
헤지펀드 매니저가 본인이 가진 주식을 옵션으로 헷지한다면, 그 옵션의 만기를 주요 이벤트 전으로 잡지는 않습니다. 예를 들어, 10/15에 엄청 중요한 FOMC가 예정되어 있는데, 10/12에 만기되는 옵션으로 헷지하지는 않을 것입니다. 내 헷지가 사라지고 나서 그 이벤트를 맞이하게 되어 버리니까요. 그러니 통상적으로 헷지는 중요 이벤트 직후, 혹은 조금 더 넉넉히 잡습니다.
그 말은 무엇인가? 많은 사람들이 예상하고, 걱정하고 있는 이벤트의 경우, 그 이벤트 당일에는 변동성이 그리 크지 않거나, 당일 좀 내리더라도 금방 회복되는 경우가 많습니다. (수정) 그 이유는 주포라 할수 있는 기관들이 (예상된 중요 ...