지난 포스트에서 미국채 10년물 금리에 대한 생각을 정리할 때, 아래와 같이 정리했었습니다.
경기 호조, 인플레이션은 10월 장기금리 급등의 핵심 원인이 아닌 것으로 보임.
트럼프 당선 확률 상승으로 높은 관세, 정부부채 증가 등을 우려한 기간 프리미엄의 급등이 주요 원인으로 보임.
기간 프리미엄 급등의 원인 중 하나는 트럼프의 공약대로라면 정부 부채가 당초 예상보다 더 크게 증가할 것이고, 국채 발행이 늘어나게 될 것이라고 보기 때문이죠. 그렇다면, 정부부채 증가에 의한 기간 프리미엄 상승이 어느 레벨까지 반영되면 합당한 것인가... 에 대한 생각을 해볼 수가 있겠습니다.
11월 7일자 DB금융투자 문홍철 팀장의 리포트에 이를 추정하기 위한 합리적인 방식이 소개되어 적용해 보았습니다. 골자인즉슨 정부부채의 증가가 실질 장기금리에 어느 정도의 영향을 미치는가... 에 대한 다수의 모델들을 활용해 보는 거죠.
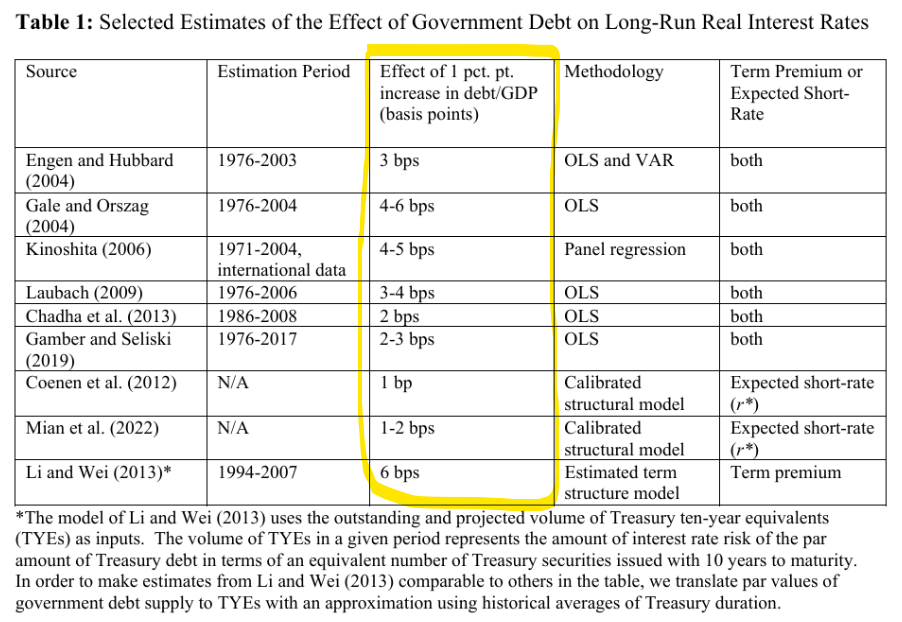
위 표에 9개의 예측 모델들이 나열되어 있습니다. 각 모델들은 GDP 대비 정부부채의 비율이 1% 증가할 때마다 장기 실질금리 (10년물 미국채 실질금리) 에 어느 정도 상승 압력을 제공하는가에 대한 연구 결과들입니다. 노란 형광펜으로 마킹한 column을 보면 모델들마다 차이는 있지만 GDP 대비 정부부채 1% 증가 시 대략 3~6bp 정도의 10년물 실질금리 상승을 추정하고 있음을 알 수 있습니다.
이걸 어떻게 활용하느냐... GDP 대비 정부부채 비율에 대한 추정치가 있으니 적용해 볼 수 있겠죠?
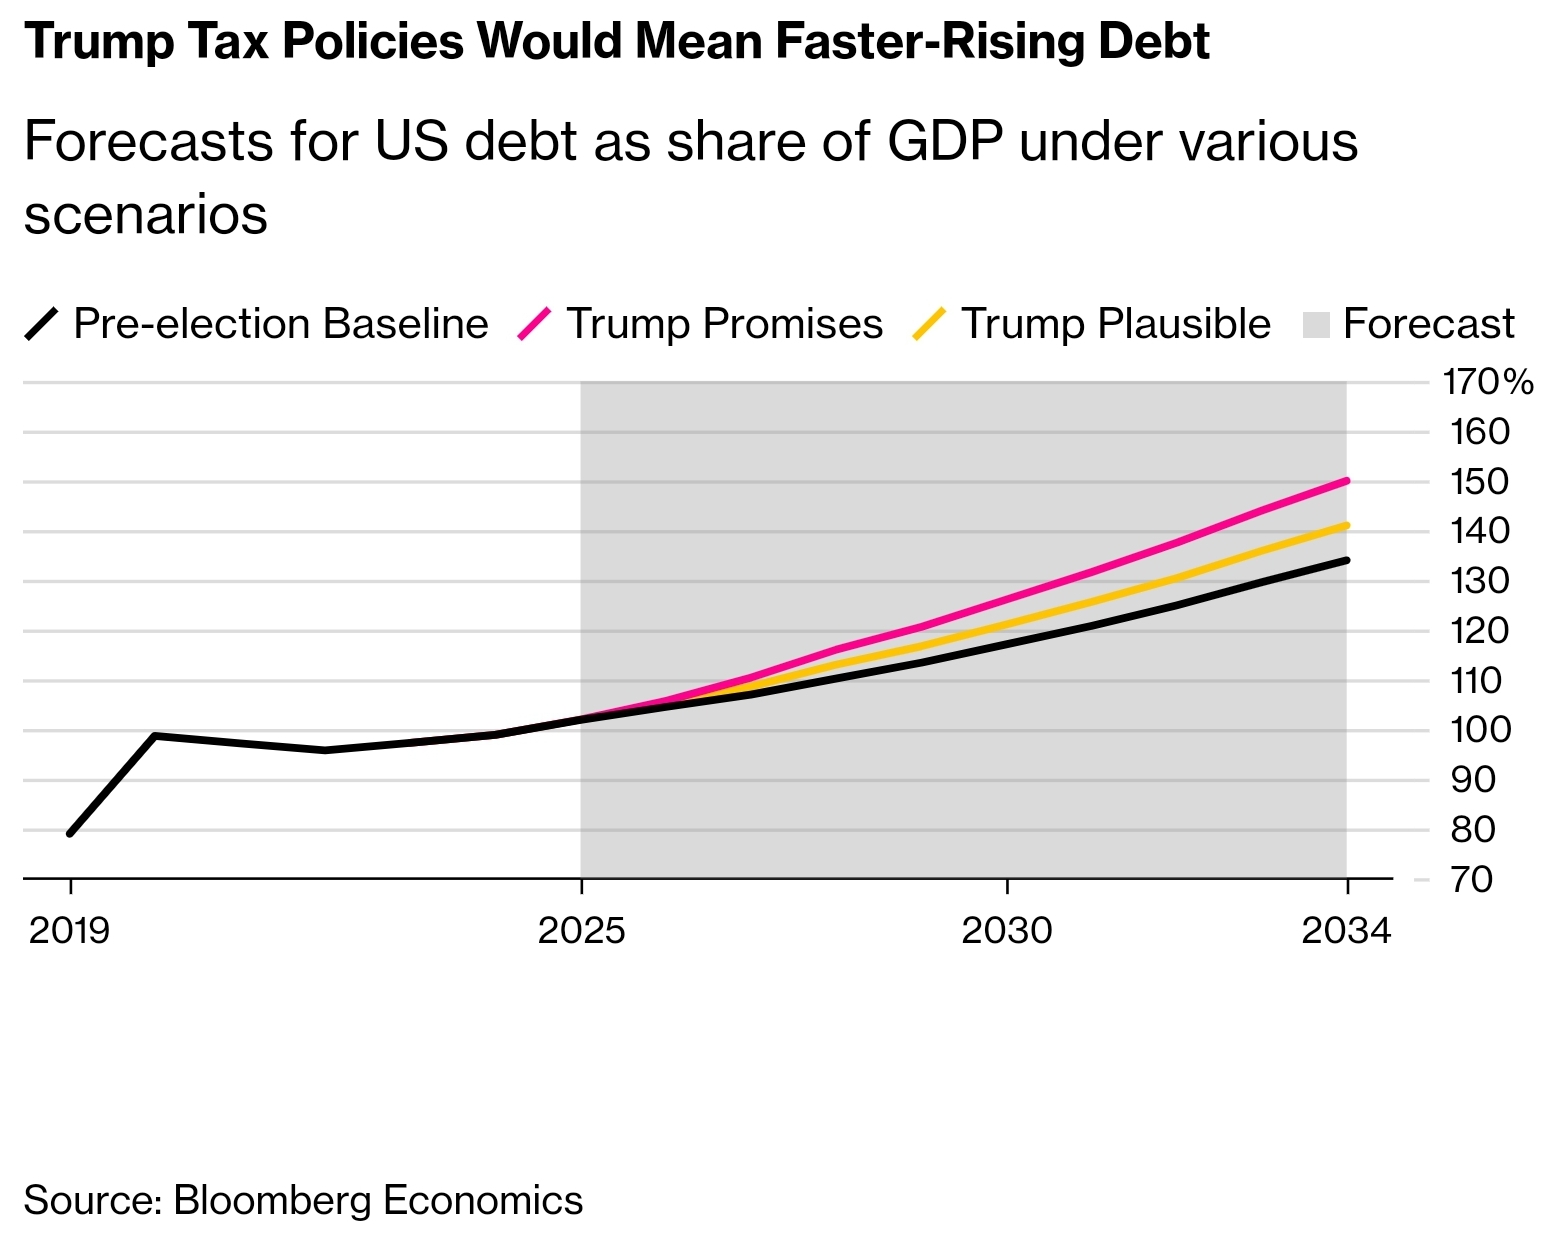
Bloomberg Economics 팀의 2034년까지의 GDP 대비 정부부채 예상치입니다. 빨간선은 트럼프 공약이 충실히 이행되었을 경우, 노란선은 Bloomberg Economics 팀의 판단에 실제로 이행 가능할 것으로 보이는 트럼프 공약들이 실행되었을 경우, 검은선은 트럼프 당선 이전의 추정치입니다.
당연한 이야기겠지만 트럼프가 공약한 바를 그대로 실천에 모두 옮기게 된다면 정부부채가 더 크게 증가할 것이라고 보고 ...