Recap
저번 포스팅에서 단기적 수요-공급을 보기 위해 옵션 스큐를 봤으며 시장은 아래를 향하지 않을까 생각했는데요. 시장은 제 예상을 가볍게 비웃으며 5850선 언저리에서 지지를 받으며 한 때 6000선을 뚫기도 했습니다.
전 여전히 옵션 매수 + 델타 헷징 포지션을 유지 중인데요. 산재해 있는 이슈들(부채한도, TGA 충전, 미-중 갈등의 재점화 가능성, 지정학적 리스크)로 메인 포지션을 유지하며 시장을 관망하려 합니다.
이번 포스팅은 행사가별 미결제(open interest) 약정에 대해 훑어보고 제가 왜 시간 가치를 녹여가며 매수 포지션을 들고 가는지 살펴보겠습니다.
SPX 옵션 행사가별 미결제 약정
(분기말)
Cboe에서 전일 기준 옵션 데이터를 통해 행사가 별 미결제 약정 규모를 볼 수 있는데요. 먼저 분기말 옵션(만기일: 6월30일)에서 미결제 약정이 높은 행사가들을 보겠습니다.
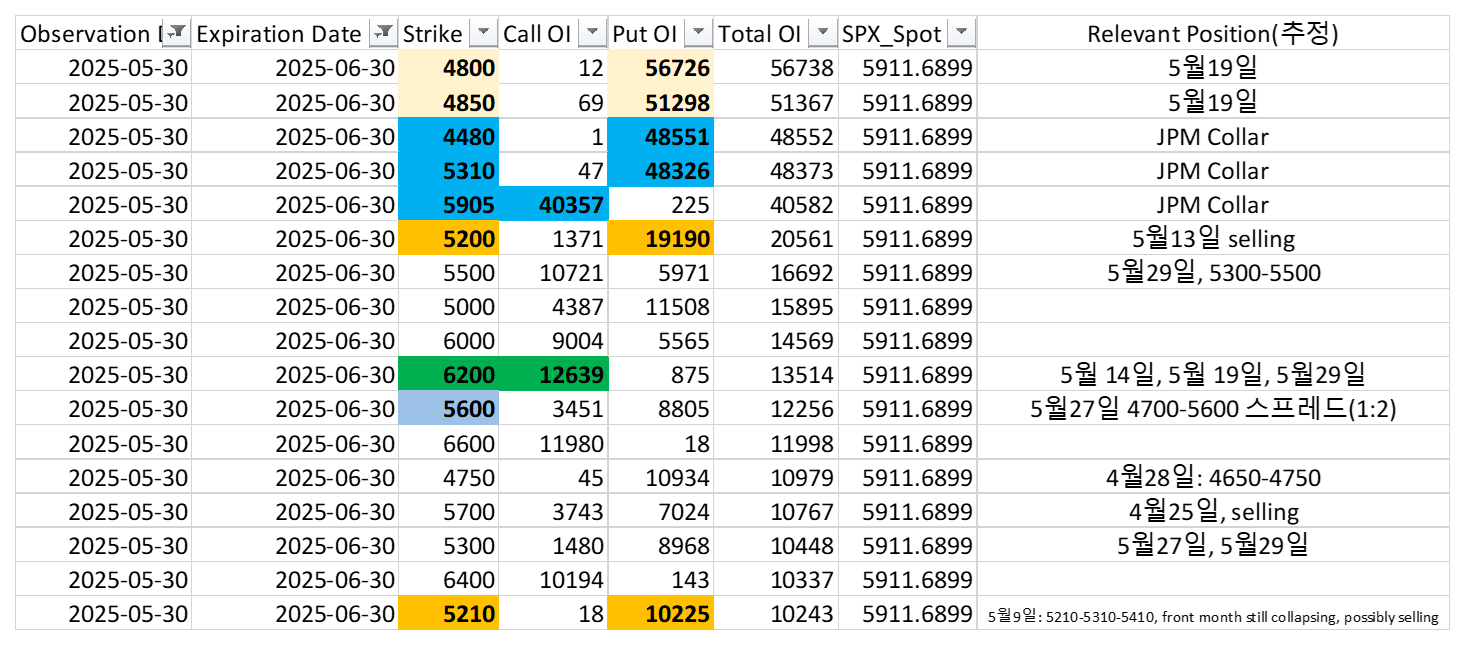
Spot 가격 아래로는 풋 옵션을, 위로는 콜 옵션에 집중해서 보도록 하겠습니다.
(4800/4850) 굉장히 간격이 좁은 풋 스프레드인데 OI가 높습니다. 해당 포지션은 5월19일에 약 48,000~50,000 포지션이 대량 유입 되었는데요. 거의 무슨 디지털 옵션인가요? 신기합니다.
(4480/5310/5905) 분기마다 롤오버되는 그 유명한 JPM Collar 입니다. (티커: JHEQX)
-P4480/+P5310/-C5905로 하방을 어느 정도 보호해주되 상방을 닫음으로 notional 기준으로 헷징에 드는 비용이 들지 않아 "zero-cost collar(티커: CLLZ)"로 부릅니다.
개인적으로 과장된 표현이라 생각합니다. 제로 코스트 칼라의 델타는 약 60 정도 나오는데요. 개인적으론 그냥 주식 익스포져를 100에서 60으로 줄이고 나머지 40을 cash로 쥐고 있던지 다른 곳으로 배분하는게 더 가성비 높은 선택이라 생각합니다.
(6200) Spot 가격에서 약 +3~4% 수준에서 물량이 꽤 됩니다. 아마 buywrite (커버드콜) 물량이 아닐까 추정해봅니다.
(5200) 해당 행사가는 5월13일 대규모 물량이 유입되었는데요. 요 시점이 옵션 스큐가 빠르게 하락하던 구간입니다. Put selling 규모이지 않을까 싶습니다.
(레귤러)
다음은 레귤러(monthly/quarterly) 옵션입니다. 6월물 만기는 6월20일인데요. 분기말 물량과 달리 6월만기의 경우 행사가별 일간 변화량(ΔOI)를 구하여 heatmap을 봅시다. 이렇게 하면 특정 일자에 쏟아지는 옵션 물량 규모를 볼 수 있는데요.
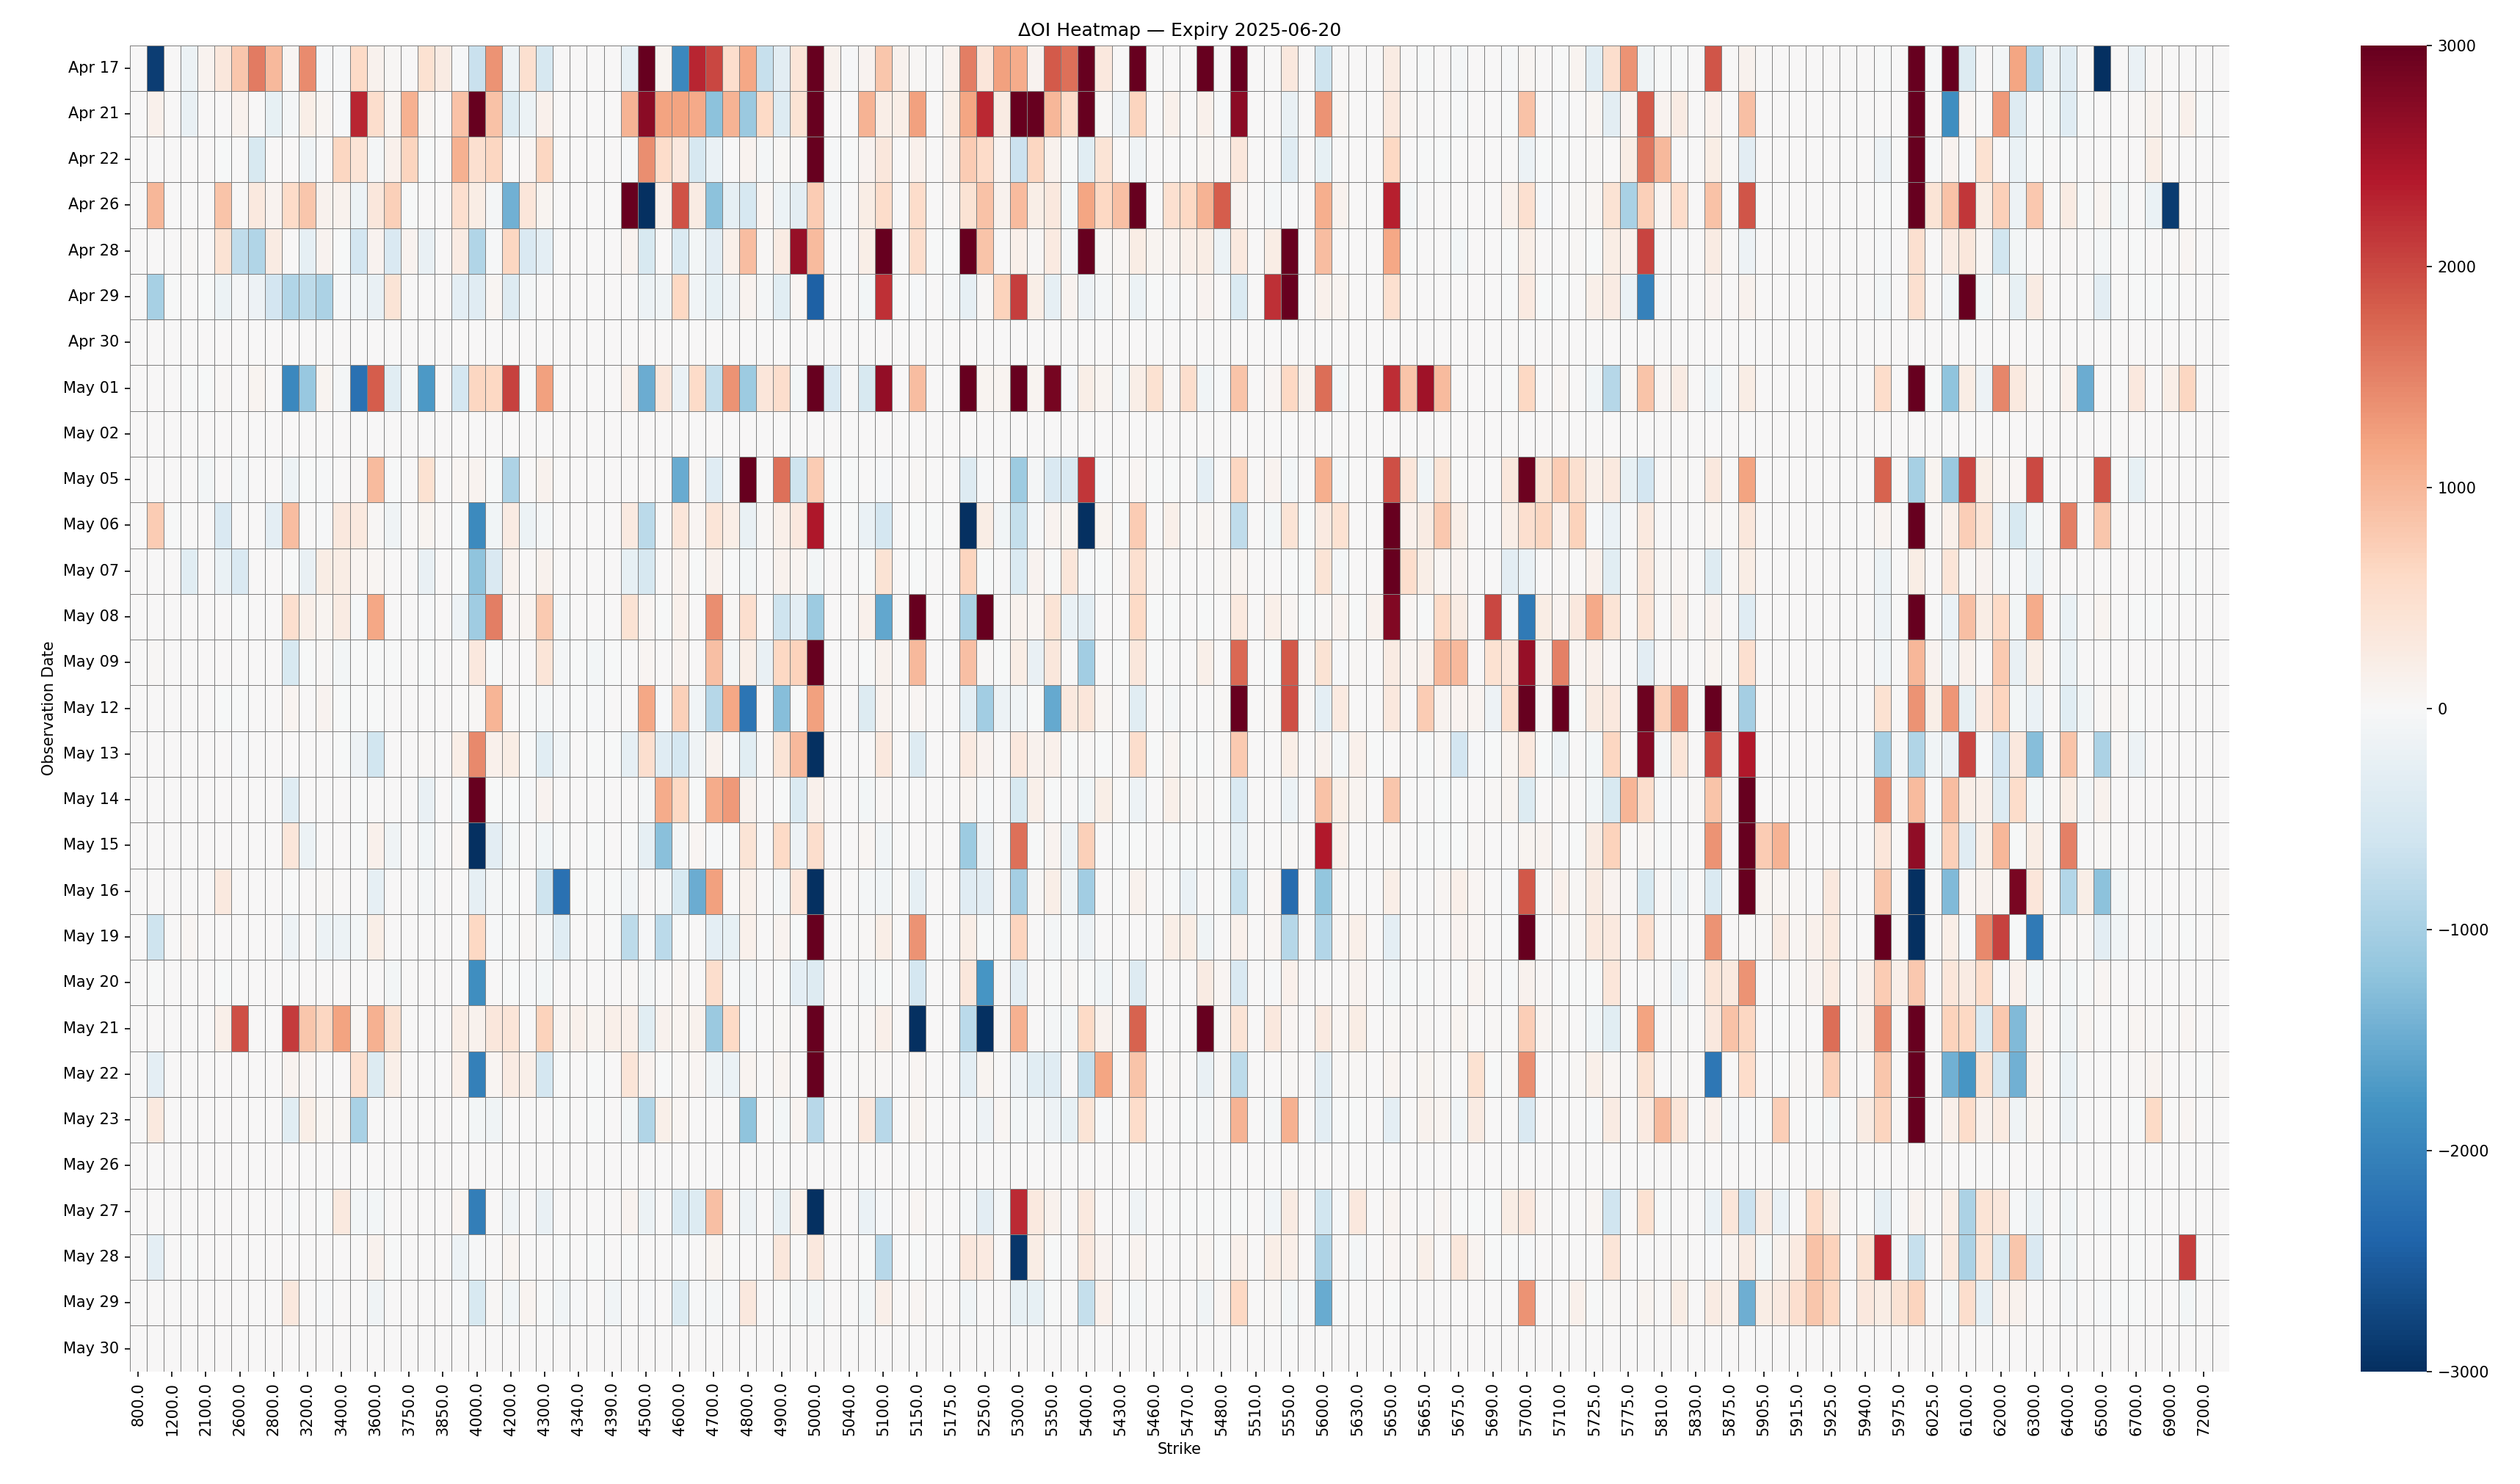
위에서 5월19일자를 눈여겨 봐야하는데요. 기존 5월 옵션을 쥐고 있던 시장 참여자들이 6월로 롤오버 하는 시점입니다.

5700, 6150, 6200 구간을 보시면 5월19일 대비 5월20엔 움직임이 잠잠해 집니다. 참고로 이 행사가의 레인지는 Spot 기준 ±3~4% 정도입니다. (5월19일 Spot 가격 5950 수준)
비교를 위해 4월 옵션 만기 후 5월달로 롤오버 할 때 포지션을 보겠습니다.
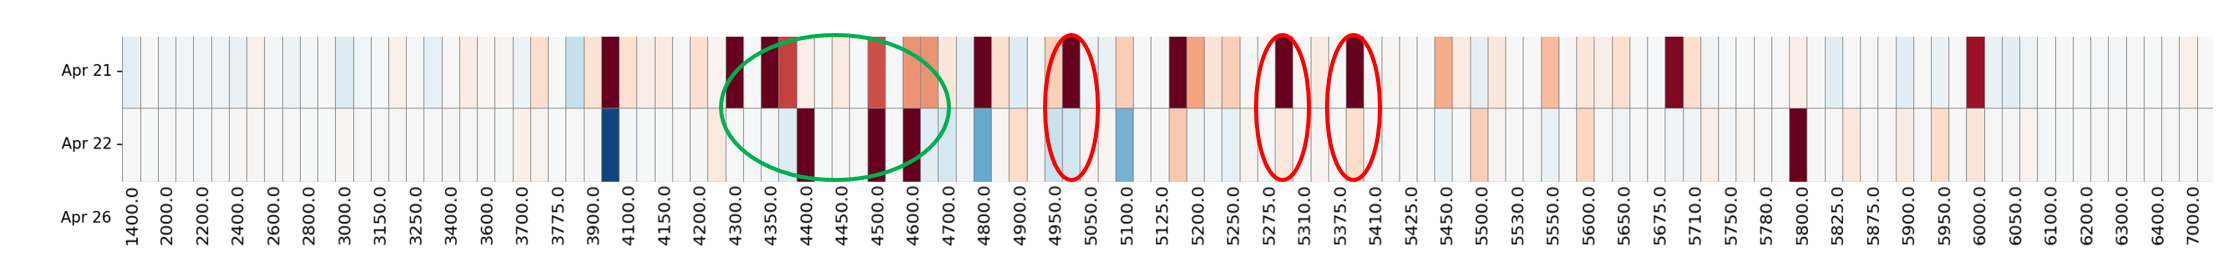
보시면 여기도 롤오버 시점에 Spot 기준 ...