https://blog.valley.town/@ancks_2/post/684d859579641a93a2666829 (1)
https://blog.valley.town/@ancks_2/post/6855049a4f83968e21d45e07 (2)
https://blog.valley.town/@ancks_2/post/685ac30e1e009cff21fc8ca4 (3)
예스아시아홀딩스라고하는 홍콩 상장사, 화장품 유통 기업에 대해서 분석해봤습니다. 세 편의 글을 시간차를 두고 써서 겹치는 내용이 있을 수 있지만 너그러이 이해해주십쇼.. 피드백 및 훈수 환영합니다. 의견 자유롭게 남겨주시면 감사하겠습니다!
최근 K-뷰티에 대한 시장의 관심이 다시금 뜨거워지고 있다. 본격적인 주목을 받기 시작했던 건 23년 말부터고 약 2년간 의심을 깨부수며 성장해왔다.
한국 화장품 업체들의 실적은 실로 엄청나다. 25년 1분기 에이피알의 매출은 전년대비 거의 80%가 증가했다. 메디큐브라는 브랜드를 들고 있는 에이피알은 유럽으로의 활로를 개척하며 또 다른 지역확장을 보여줬다.
작년과 올해 초, 미국에서의 모멘텀이 약해졌다며 의심하고 팔아치우던 시장도 찍히는 숫자들을 보며 다시 매수를 시작했다.
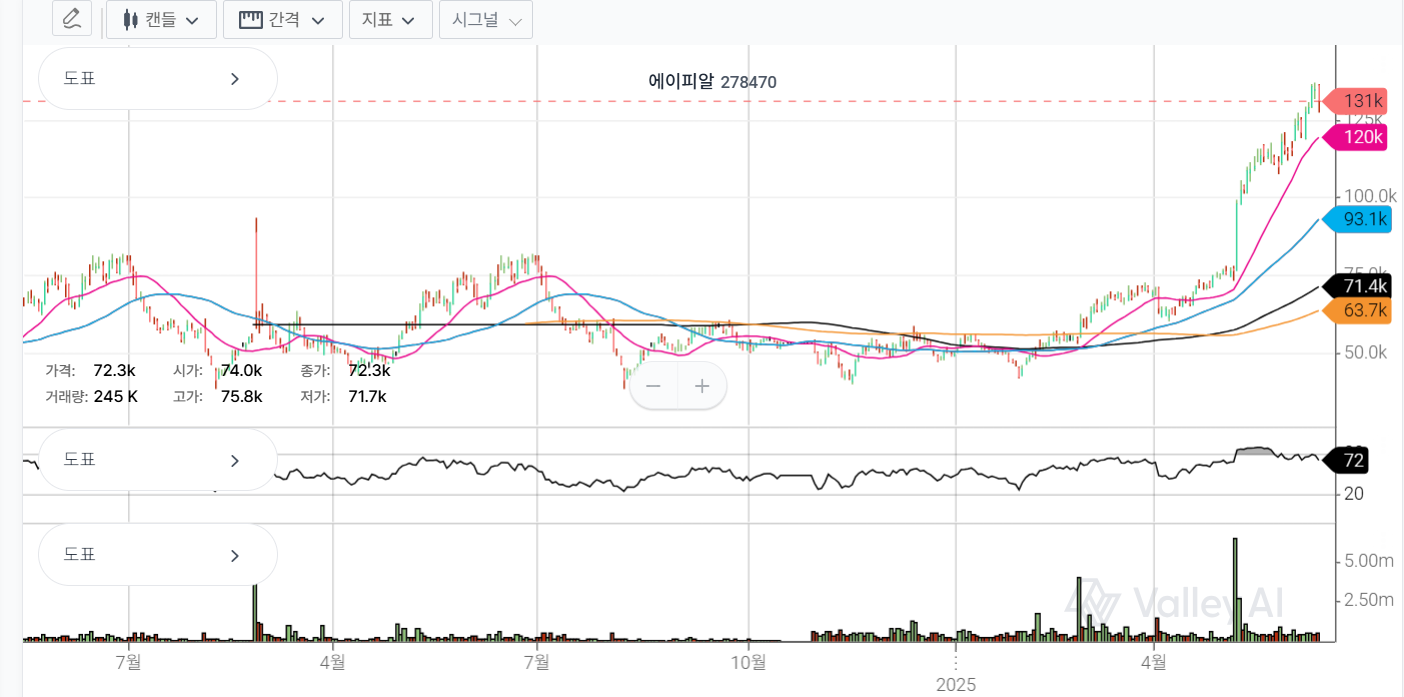
그 결과, 에이피알은 올 타임 하이를 갱신하며 주가를 올리는 중이다. 이는 에이피알만의 이야기가 아니다.
정말 다양한 회사에서 다양한 제품을 판매하며 성장 중이다. 그리고 그 크기는 실로 엄청나다.
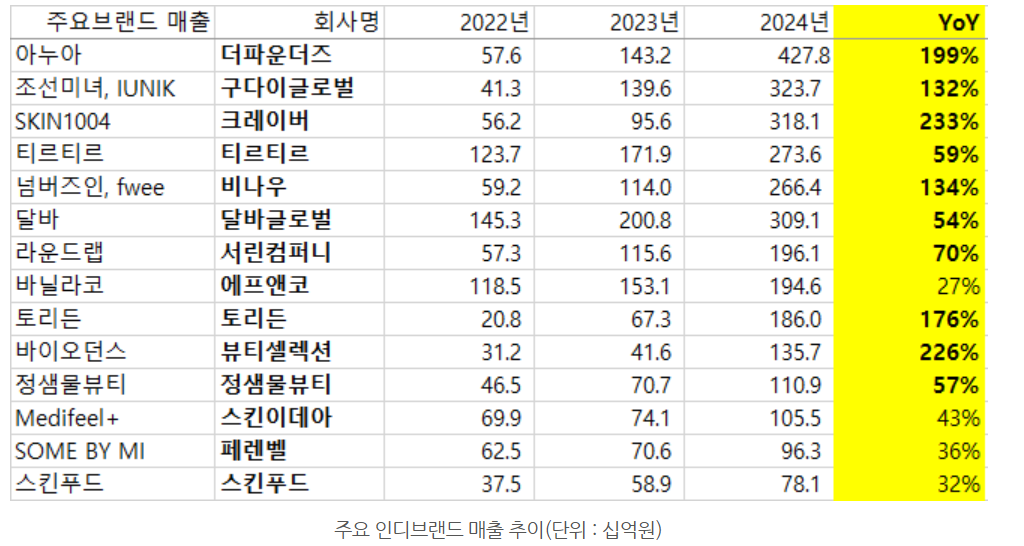
(출처: https://blog.naver.com/royvalue/223856154782)
이런 성장이 투자자의 눈에 잘 들어오지 않는 이유는 혁신과 성장이 이뤄지고 있는 기업들은 대부분 비상장사이기 때문이다. 소위 '인디브랜드' 로 통칭되는 유수의 화장품 브랜드 기업들은 뛰어난 아이디어와 마케팅을 바탕으로 엄청난 바이럴을 일으키며 성장 중이다. LG생활건강, 아모레퍼시픽 등으로 대표되는 화장품 대기업은 모멘텀의 주역이 아니다.
세계 최고의 화장품 ODM 환경이 조성돼있는 한국에서 이들은 아이디어만으로 창업에 도전할 수 있었고, 치열한 경쟁 끝에 글로벌에서도 제품력을 인정받고 있다.
미국에서의 화장품 점유율은 24년 이미 프랑스를 제치고 1등이 됐다. 그리고 그들의 성장은 유럽으로, 중동으로 뻗고 있다.
화장품 브랜드사들의 미친듯한 성장의 덕을 제대로 보고 있는 회사가 있다.
바로 실리콘투다.
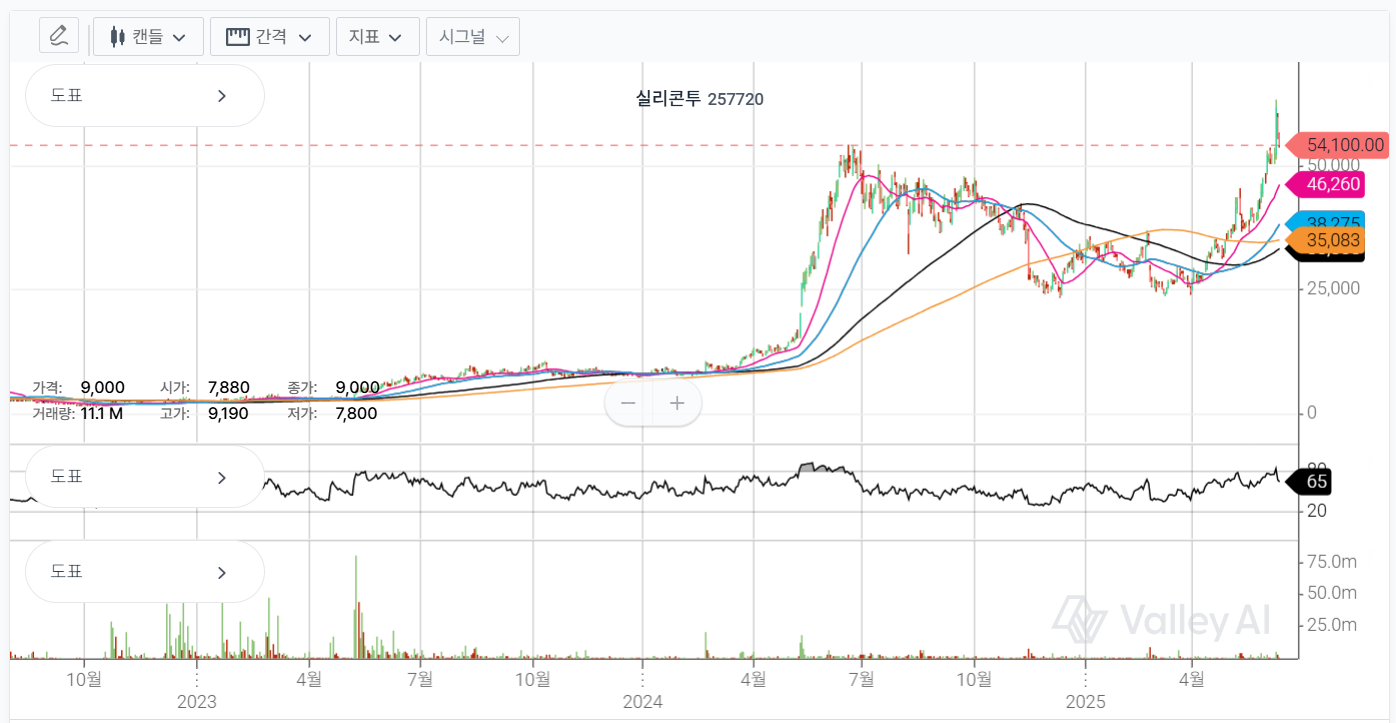
실리콘투는 유통사로써 화장품을 브랜드사로부터 받아, 해외에 납품하는 중간상 역할을 맡는다. 2024년부터 큰 실적 성장과 함께 주가도 크게 상승했다. 그러나 24년 하반기, 미국 모멘텀이 약화되며 기대감을 충족시키지 못해 주가는 하락했다.
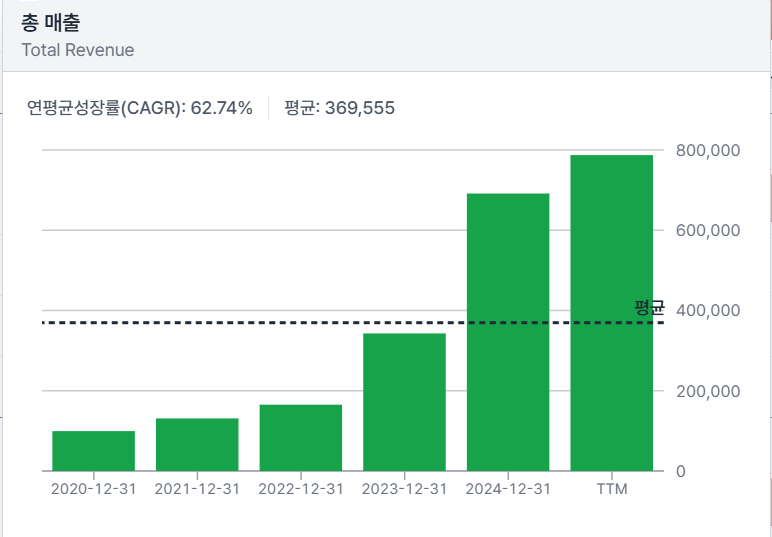
지난 5년간 매출은 연평균 60%씩 성장했다.
화장품 유통업이 이렇게 성장한 이유는 간단하다.
1) 해외에서 한국의 화장품을 찾는 수요가 크게 증가했다.
2) 그러나 해외로의 판로는 뚫기 어렵고, 유통 기업은 실리콘투 말고는 거의 없다.
인디브랜드들은 세계에서 가장 치열한 화장품 시장 중 하나인 한국에서 살아남기 위해 창의적인 아이디어를 뿜어내왔고, 이는 한국의 독보적인 가성비 화장품을 만들어냈다. 마케팅 능력 또한 아주 중요한 요소였다. 세계 최고의 제품력과 혁신성이 나타나고 있었다.
기존에는 중국의 수요가 엄청났다. 그러나 한한령이 터지고, 따이공들에 의존한 유통망으로 인해 브랜드의 가치가 소실되며 경쟁력을 잃었다. 그러나 이제는 한국의 화장품을 서방 세계에서도 찾는 수요가 많아졌다.
국가의 이미지는 화장품에서 굉장히 중요한 요소다. 우리는 알게 모르게 선진국의 문화에 큰 영향을 받는다. 비틀즈가 전세계를 호령한 건 그들의 국적이 영국이기 때문도 있다. 우리나라의 결혼식 문화가 한복에서 양복으로 바뀐 건 선진국을 동경하는 마음도 있었을 것이다. 서양에서 스시가 유명한 음식이 된 건 일본의 80~90년대 엄청난 경제성장이 큰 영향을 미쳤을 것이다.


이제 한국은 선진국의 반열에 들어섰다. 전 세계의 사람들이 한국인의 유리피부를 동경하고 화장법을 배우고 싶어한다. 서방세계에도 한국의 문화는 자연스럽게 스며들었다. 그리고 이제 수 십년에 걸친 문화의 힘이 숫자로 찍혀 나오고 있다.
작년은 미국이었다. 어쩌다 열풍이 시작됐는지는 잘 모르겠다. 그러나 중요한 건 한국의 화장품 기업들은 만반의 준비를 마친 상태였다는 것이다. 다만 문제는 유통이었다.
2010년대까지만 해도 화장품 수출은 오직 중국이었다. 중국이 핵심 판매처였고, 숫자도 중국에서만 찍혔다. 그러나 한한령이 시작되고, 애국소비 열풍인 궈차오가 시작되며 한국의 화장품 브랜드사는 어려움을 겪었다.이 과정에서 글로벌 유통은 거의 사라졌다. 국내 시장의 가장 큰 공룡인 올리브영조차 중국 유통업에서 쓰디 쓴 고배를 마시고 철수했다.
아마존 한국 화장품 소싱 담당자의 말에 따르면 현재 화장품 산업은 공급주도의 시장이라고 한다. 제품력만 좋으면 올리는대로 판매가 된다. 그런데 한국의 역동적인 화장품 시장은 끊임없이 신제품을 만들어낸다.
그러나 브랜드사에서 믿고 맡길 수 있는 무역 벤더는 실리콘투 뿐이다. 유명 인디 브랜드의 제품을 해외에 유통하고자 하는 벤더는 넘치지만 브랜드사 입장에서 아무 무역 벤더나 쓸 수 없다. 이 또한 중국에서의 배움이 크게 작용했을 것이다. 중국 시장에 진출했던 화장품 사들은 중간벤더에게 크게 데였다. 중국의 중간벤더는 할인공세, 짝퉁 증가등 브랜드력의 하락에 큰 영향을 끼쳤다.

화장품 사 입장에서 실리콘투를 사용하는 건 합리적이다. 대형유통업체는 웬만큼 큰 브랜드사가 아니라면 1대 1로 직접 소통하지 않는다. 실리콘투는 430여개 화장품 브랜드를 180개국에 판매한다. 또한 실리콘투에 제품을 넘기는 순간 현금으로 대금을 지급받는다. 이는 특히 자금 유통이 어려운 인디브랜드에게 현금흐름상 거대한 이점으로 작용한다.
실리콘투는 B2B로 브랜드사와 아마존, 브랜드사와 코스트코와 같은 거대 유통사로의 연결을 돕는 중간벤더로써 완벽하다.
또 주요 성장 경로가 미국에서 유럽으로 바뀌면서, 실리콘투는 더 유리한 고지를 취하게 됐다.
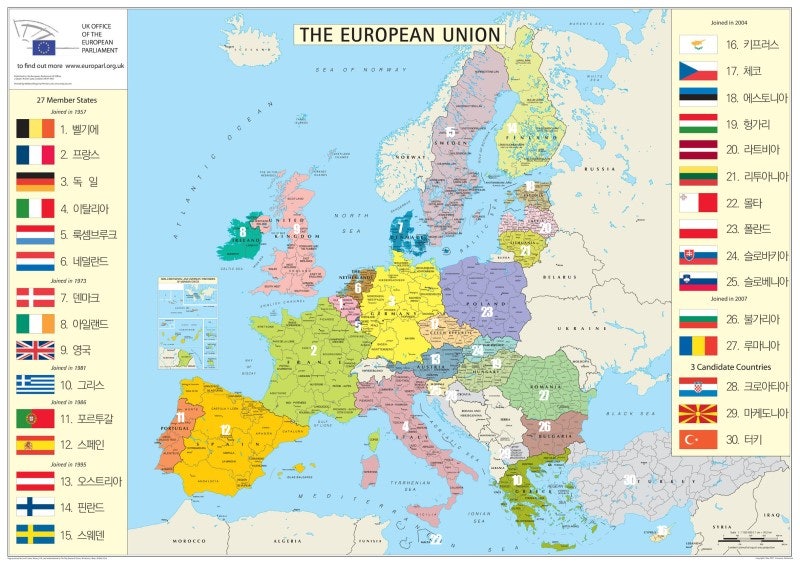
유럽은 거대한 시장이다. 소비력도, 인구수도 많다. 화장품 시장의 기존 강자였다는 점에서 유럽 시장 침투는 의미가 크다. 그러나 미국처럼 하나의 시장이 아니다. 27개의 국가가 서로 다른 규제, 세금, 언어를 갖고 있다. 인디브랜드사는 각 국가에 법인을 설립할 여유가 없다. 또한 대기업도 그 정도 투자를 진행하는 건 효율적이지 못하다.
화장품 산업의 지속성에 대한 더 자세한 내용은 박종대 애널리스트의 블로그에서 볼 수 있다.
(책도 내셨는데 내용이 좋다)
또 실리콘투의 사업 내용에 대해서는 ValC도 올라와있다.
https://www.valley.town/events/valuation-challenge/analysis/67e82ea47f2fd50f4bba2bda
하지만 본 글은 실리콘투가 아닌 예스아시아라고 하는 홍콩의 상장사에 대해서 알아볼 것이다. 본 분석글은 크게 두 가지 주장을 할 것이다.
1) 화장품 브랜드사에게 있어 중간 벤더를 하나만 두는 것보다는 멀티 벤더를 두는 것이 유리하다. 따라서 믿을만한 유통사인 예스아시아가 수혜를 받을 것이다. (실제로 받고 있다)
2) 예스아시아홀딩스는 B2C 플랫폼 경쟁력과 인플루언서 마케팅에 있어 실리콘투보다 더 나은 경쟁력을 가졌으며, 그럼에도 불구하고 실리콘투에 비해 많이 저평가 돼 있다.
예스아시아홀딩스는 1997년 설립된 회사로 아시안 뷰티, 패션, 엔터테이먼트 소매업체이다.
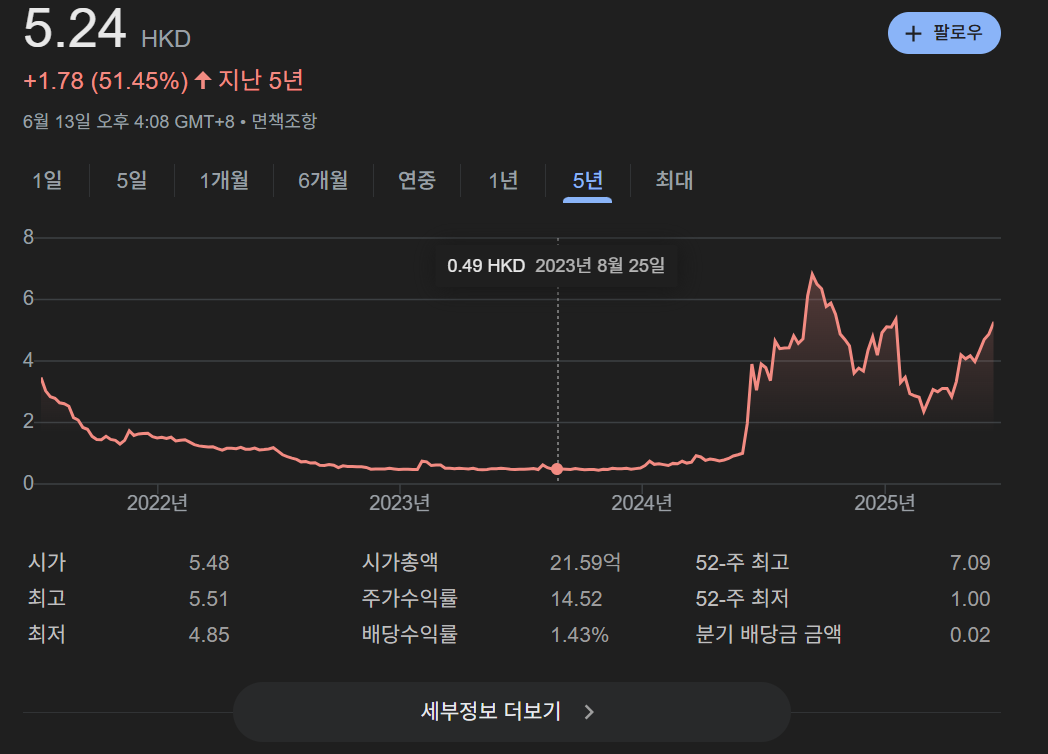
주가는 지난 5년간 높은 등락을 보여왔다. 24년 하반기, 실리콘투가 부상하며 조금의 시차를 가진 후 주가 상승이 일어났다. 그 후 24년 하반기 실적 발표 과정에서 시장 참여자의 기대에 못 미쳐 폭락했다. 25년, 화장품의 엄청난 수출 실적과 1분기 실리콘투의 어닝 서프라이즈 이후 같이 상승 중이지만 실리콘투와는 달리 전고점 도달은 아직 많이 남은 상태이다.
예스아시아홀딩스의 사업 내용은 사실상 실리콘투와 똑같다. 설립부터 지금까지 소매 유통기업으로 있었고, 여전히 유통을 통해 돈을 벌고 있다. 다만 실리콘투는 반도체 유통을 하던 회사라서 그런지 B2B에 강점이 있는 반면, 예스아시아홀딩스는 B2C 역직구 플랫폼의 매출이 더 크다.
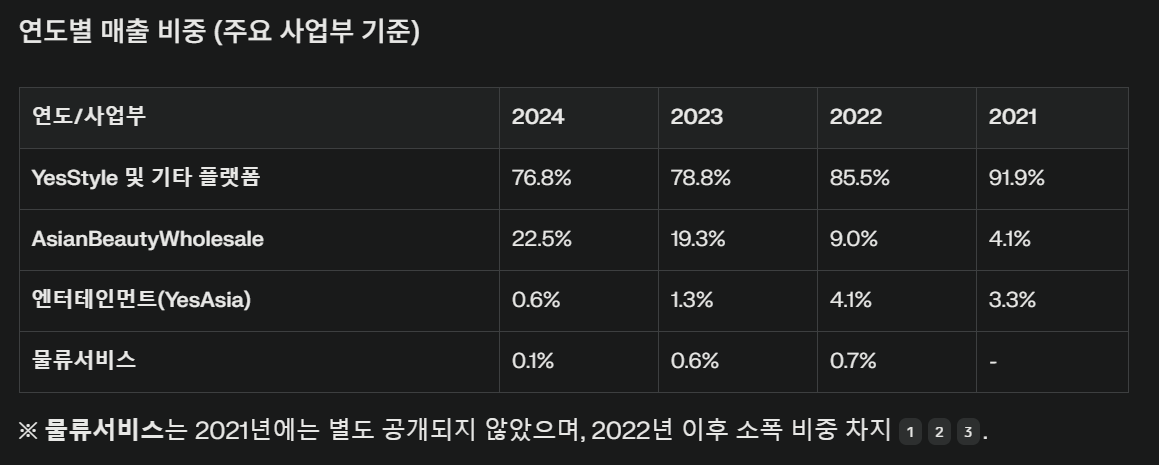
매출 비중은 24년 기준, B2C ...