[칼럼] 팬데믹 이후로 결제 산업에 여러 변화가 찾아왔습니다. 오프라인 활동에 제약이 걸리자 사람들은 온라인과 전자기기에 더 친숙해졌고, 그 영향으로 온라인 결제와 간편 결제 시장이 빠르게 증가했는데요. 과거에는 현금 외 결제 수단은 곧 카드를 의미했지만 지금은 점차 비카드 결제 시장이 성장하고 있죠.
산업의 변화는 곧 기업과 서비스의 변화로 이어지고 있습니다. 전통적인 결제 시장의 강자는 새로운 트렌드에 대응하여 디지털 결제 분야에 집중적으로 투자하는 동시에 새롭고 강력한 경쟁자가 새로운 서비스를 앞세워 시장에 침투하고 있는데요. 이번 칼럼에서는 그런 결제 기업의 현재와 결제 산업의 미래를 살펴볼 계획입니다.
산업분석 | 결제 산업의 미래는?
세 줄 요약!
(과거) 팬데믹으로 온라인 결제 / 간편 결제 / 비카드 결제가 성장함
(현재) 이 변화에 맞춰 전통적 기업은 디지털 결제 분야로 확장하고 새로운 기업이 부상함
(미래) 실시간 결제 수요 증가 / BNPL 서비스 확장 / B2B 결제 시장 성장이 예상됨
👉 함께 보면 좋은 콘텐츠:
본격적인 내용을 설명하기 앞서, 결제 프로세스의 각 플레이어를 간단하게 정리하겠습니다. 지난 칼럼에서 이미 설명한 내용이지만 워낙 복잡하기도하고 이번 칼럼에서 여러 번 언급될 주체라 한 번쯤 다시 짚고 넘어가려합니다. 다만 미국 기업을 주로 다룰 예정이기 때문에 미국을 기준으로 정리했으니, 혹시 한국의 결제 산업이 궁금하시다면 지난 칼럼을 참고해주세요!
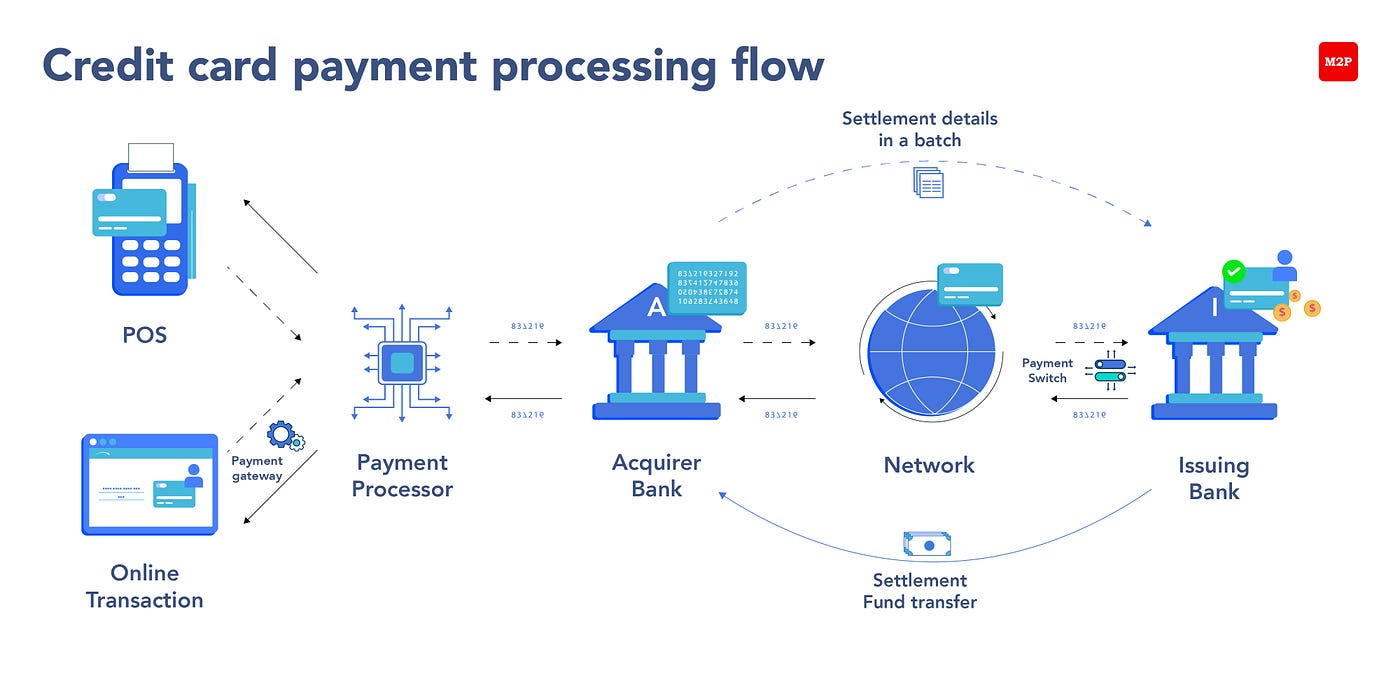
[미국 카드 결제 시스템의 구조 (출처: M2P)]
카드회원(Cardholder): 카드를 발급받고 사용하는 주체입니다. 카드로 가맹점에서 재화나 서비스를 구매하는 소비자인데요. 가장 이해하기 쉽지만 사실 가장 중요하다고 볼 수 있는 주체죠 🙂
가맹점(Merchant): 카드회원이 카드를 사용할 수 있는 곳입니다. 카드로 결제를 진행하고 재화나 서비스를 판매하는데요. 결제 시 카드 정보와 결제 내역을 매입사로 전송하여 결제를 승인 받고 며칠 뒤 정산 과정을 거쳐 대금을 수취합니다.
발급사(Issuer): 카드회원을 모집하고 카드를 발급하는 주체입니다. 한국은 발급사와 아래 설명할 매입사, 네트워크사가 보통 동일한 주체기 때문에 크게 구분하지 않습니다. 반면 미국은 발급사, 매입사, 네트워크사가 모두 다른 기업인 경우가 더 일반적이죠.
매입사(Merchant Acquirer)와 처리사(Payment Processor, PSP): 매입사와 PSP를 이해하기 전에 매입과 처리가 무엇인지를 명확히 알아야합니다. 매입이란 결제 내역을 기반으로 정산을 청구하는 과정이고, 처리는 카드 거래 시 관련 데이터를 전송하고 결제를 승인 받는 과정을 의미합니다.
과거에는 매입사를 PSP를 구분하지 않았습니다. 정확히는 PSP가 별도로 존재하지 않았죠. 전통적인 은행 기반 매입사는 카드사를 대리하며 가맹점 모집, 매입, 처리의 모든 역할을 수행했습니다. 그러나 시간이 지나며 결제 프로세스가 점차 복잡해지면서 대형 매입사가 효율성 제고를 위해 일부 업무를 외부에 위탁할 필요를 느꼈습니다. 그 역할로 PSP가 등장하게 됐죠.
다만 PSP의 범위는 비교적 애매합니다. 초기에는 매입사의 대행사를 전부 PSP라고 불렀지만, 결제 프로세스가 고도화되면서 각 역할에 전문화된 주체를 지칭하는 새로운 명칭이 등장했기 때문인데요. 현재 PSP는 가맹점 모집부터 정산까지의 전 단계를 수행하는 주체를 지칭하는 말로 통용되지만, 경우에 따라 PG 등 매입사의 업무를 일부 대행하는 모든 주체를 통칭하는 단어로도 사용되고 있습니다.
카드 네트워크사(Network): 카드 결제 네트워크를 구축하고 운영하는 주체입니다. 이때 네트워크란 발급사와 매입사를 연결하는 결제망인데요. 한국 결제 시스템의 일반적인 구조인 3당사자 시스템에서는 발급사가 직접 네트워크를 구축하고 운영하지만, 미국 결제 시스템의 일반적인 구조인 4당사자 시스템에서는 여러 발급사가 네크워크사에 수수료를 지불하고 네트워크를 빌려 사용합니다.
PG(Payment Gateway): 온오프라인에서 카드 결제가 가능하도록 보안과 인증을 비롯한 관련 서비스를 제공하는 주체입니다. 초기에는 온라인 결제 프로세스만을 담당했습니다. 이커머스의 성장으로 기존의 전통적인 카드시스템만으로는 보안을 담보할수 없게 되면서 등장한 주체인데요. 이후 온라인에만 머물지않고 오프라인까지 영역을 확대했죠.
이처럼 결제 산업에 여러 구성 주체가 있지만, 이번 칼럼에서는이 중 관심도가 높은 카드 네트워크사와 PayFac 분야의 대표적인 기업이 각각 어떤 방향으로 나아가고 있는지 살펴보겠습니다!
Visa, 적극적인 M&A!
Visa는 가장 대표적인 카드 네트워크사입니다. 2007년부터 미국 카드 네트워크 산업에서 50% 이상의 점유율을 꾸준하게 유지해 왔는데요. 2023년 거래금액 기준으로 집계된 미국 주요 카드 네트워크 4사의 시장점유율을 보면, Visa, Mastercard, American Express, Discover가 각각 61.1%, 25.4%, 11.3%, 2.1%를 차지하고 있습니다.
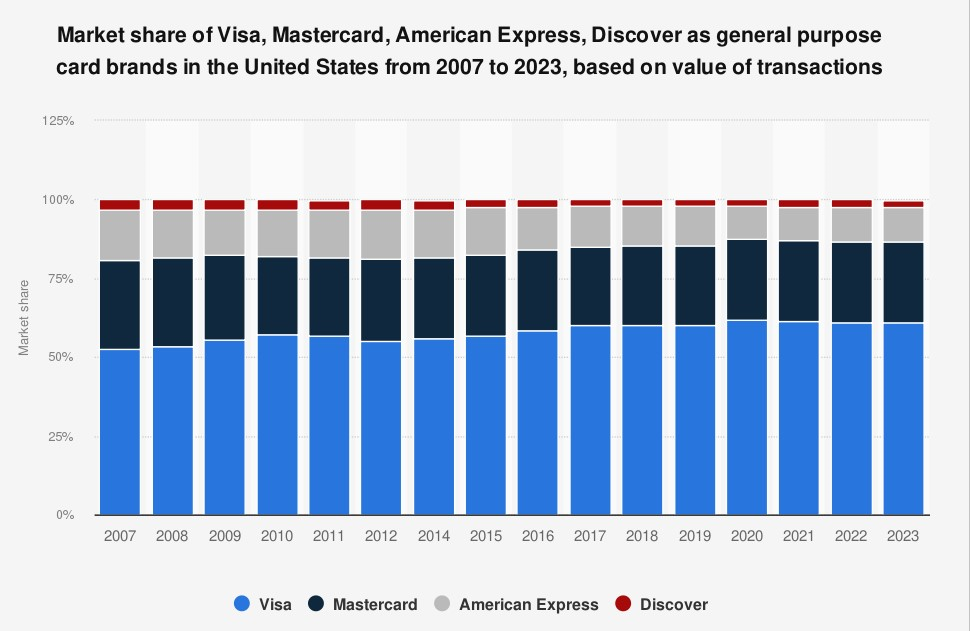
[거래금액 기준 미국 주요 카드 네트워크 4사의 시장점유율 (출처: The Nilson Report)]
Visa는 1958년 Bank of America가 출시한 신용카드 Bankamericard에서 출발했습니다. 이 카드 이전부터도 여러 금융사가 신용카드 시스템을 만들고 시도했으나 신용 리스크 관련 문제가 발생하며 실패를 반복했습니다. Bankamericard 역시 출시 초기에는 22%라는 높은 연체율을 기록하며 물러서는 듯 보였습니다. 그러나 재점검을 거처 재출시된 이후로는 최초로 정착한 신용카드로 자리잡았고 큰 인기를 끌었죠.
당시는 아직 결제망이 지역 은행별로 분리됐기 때문에 미국 특정 주에서만 사용할 수 있었지만, 타 은행과의 제휴를 통해 미국 전역은 물론 해외에서도 사용할 수 있을 정도의 범용성을 갖췄습니다. 그리고 1976년 Bankamericard 부서는 독립 법인으로 분할되며 Bank of America와 연동된 이미지를 끊어내기 위해 Visa로 사명을 변경했습니다.
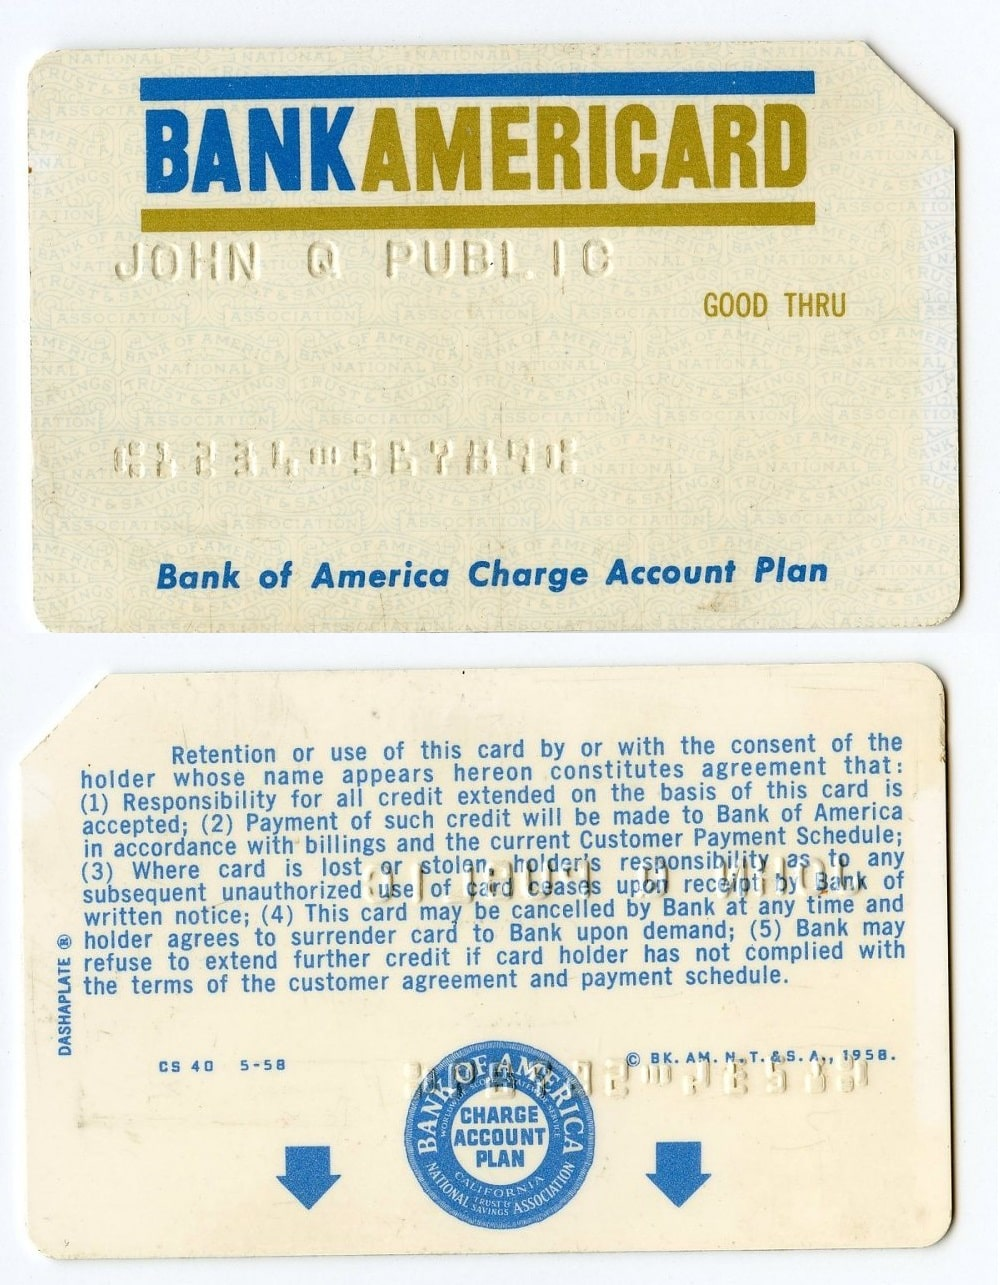
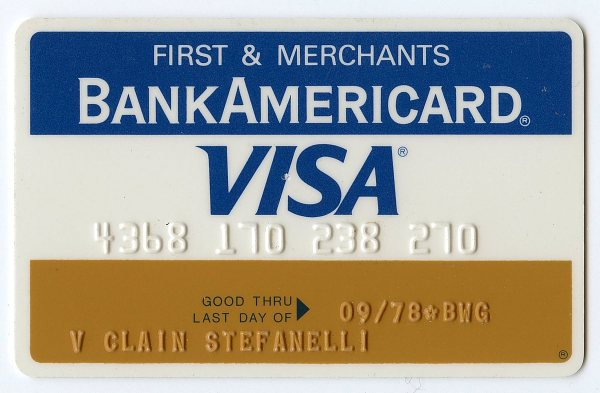
[Bankamericard의 1958년(상)과 1978년(하) 모습 (출처: Banker & Tradesman, The National Museum of American History)]
Visa의 사업부문은...