[칼럼] 판데믹으로 나타난 결제 트렌드와 FedNow로 야기된 변화는 무엇일까요?
COVID-19의 확산으로 오프라인 활동에 제약이 걸리자, 결제 산업의 구조에도 변화가 나타났습니다. 이커머스와 간편 결제의 성장으로 비대면 결제 규모가 빠르게 증가했는데요. 타 산업과 다르게 결제 산업에 미친 팬데믹의 영향은 엔데믹이 도래하고서도 계속 이어지고 있습니다. 비록 성장세는 둔화됐지만 결제 규모는 여전히 유지되고 있죠.
다만 엔데믹 시기와 맞물려 결제 산업 아래, 우리가 직접 관여하는 지급 단계가 아닌 은행과 은행 간의 청산과 결제 단계에서 근본적인 변화가 일어났습니다. Fed가 자국 소액결제시스템에 실시간총액결제(RTGS, Real Time Gross Settlement) 방식을 본격적으로 도입한 일인데요. 이 새로운 결제망을 FedNow라고 부릅니다. 작년 중순 출범한 FedNow로 인해 A2A(Account to Account) 결제 방식을 더욱 촉진할 수 있다는 분석이지만, 과연 카드사에게 어떤 영향을 미칠지에 대해서는 의견이 갈리고 있죠.
결제 산업은 우리 생활과 직접적으로 맞닿아 있지만 동시에 그만큼 낯설기도합니다. 대부분의 과정이 우리 눈에 보이지 않는 곳에서 진행되기 때문입니다. 하여 산업의 변화와 현황을 살펴보기 앞서서 결제 산업의 구조에 대해 정리하려 합니다.
특히나 결제 산업이 복잡하게 느껴지는 이유로는 한국과 미국의 용어나 시스템에 차이가 있기 때문인데요. 그래서 앞으로의 설명에서는 두 국가의 차이점에 초점을 맞춰서 설명해보겠습니다.
산업분석 | 결제산업은 팬데믹 전과 후로 나뉜다?
다섯 줄 요약
팬데믹 시기, 국내외 결제 규모가 증가했는데, 이 결제 산업의 성장을 이끌었던 건의 주역은 ‘비대면 결제’의 성장이었음
비대면 결제가 성장한 건 이커머스와 간편결제의 사용이 증가했기 때문임
엔데믹 이후로도 비대면 결제를 비롯한 총 결제 규모는 유지되는 경향이 있음
오히려 엔데믹 이후 주목해야 할 부분은 소액결제망에 도입된 ‘실시간총액결제’ 방식임
이 변화로 인해 A2A(Account to Account, 계좌 간 직접 송금) 결제 방식이 성장했는데, A2A가 기존의 카드사의 사업을 위협을 할 가능성에 대한 논의가 진행됨
👉 함께 보면 좋은 콘텐츠:
결제 시스템의 구조
카드 결제 시스템은 4당사자 모델(4-party model)과 3당사자 모델(3-party model)로 나뉩니다. 두 시스템은 이름 그대로 주요 주체의 수로 구분되는데요. 두 시스템에서 공통된 주체는 카드 회원과 가맹점입니다. 카드 회원은 카드를 소유하고 있는 개인이나 기업이고 가맹점은 카드를 사용할 수 있는 가게입니다.
다만 4당사자 체제에서는 카드 발급사와 카드 매입사가 구분된 반면 3당사자 체제에서는 카드 발급사와 카드 매입사가 하나의 주체로 통합됐다는 차이가 있는데요. 카드 발급사는 카드 회원에게 카드를 발급해주는 기업이고 카드 매입사는 가맹점에게 카드 결제액을 지급해주는 기업을 말합니다.
두 주체가 분리되거나 통합되는 차이는 카드 네트워크사 유무에서 발생합니다. 대표적인 카드네트워크사로는 비자(Visa)와 마스터카드(Mastercard)가 있는데요. 카트 네트워크사는 결제망을 구축하는 기업입니다. 결제망이란 결제 내역이 송수신하는 네트워크죠. 카드 회원이 가맹점에서 카드를 사용하면 결제 요청을 승인한 뒤 해당 결제 내역을 은행으로 전달하여 실제 청산이 이루어질 수 있도록 합니다.
즉 4당사자 체제에서는 독립된 카드네트워크사가 결제망을 구축한뒤 카드 발급사와 카드 매입사에게 제공하는 반면 3당사자 체제에서는 카드사가 직접 결제망을 구축하고 발급과 매입 업무를 수행합니다. 이런 특징으로 인해 4당사자 체제를 개방형 네트워크, 3당사자 체제를 폐쇄형 네트워크라 부르기도합니다. 국내 카드시스템은 대부분 3당사자 체제죠.
예시를 들어볼까요? 소비자가 결제를 위해 카드를 사용하면 판매자는 단말기를 통해 카드 정보를 송신합니다. 카드 정보는 매입사를 거쳐 발급사에게 전송되고 발급사는 카드 정보를 기반으로 승인 여부를 결정하죠. 이후 판매자는 매입사에게, 매입사는 발급사에게, 발급사는 소비자에게 대금을 청구하며, 다시 소비자의 은행 계좌에서 발급사로, 발급사에서 매입사로, 매사에서 판매자의 계좌로 대금이 전달되며 최종적인 정산이 이루어집니다.
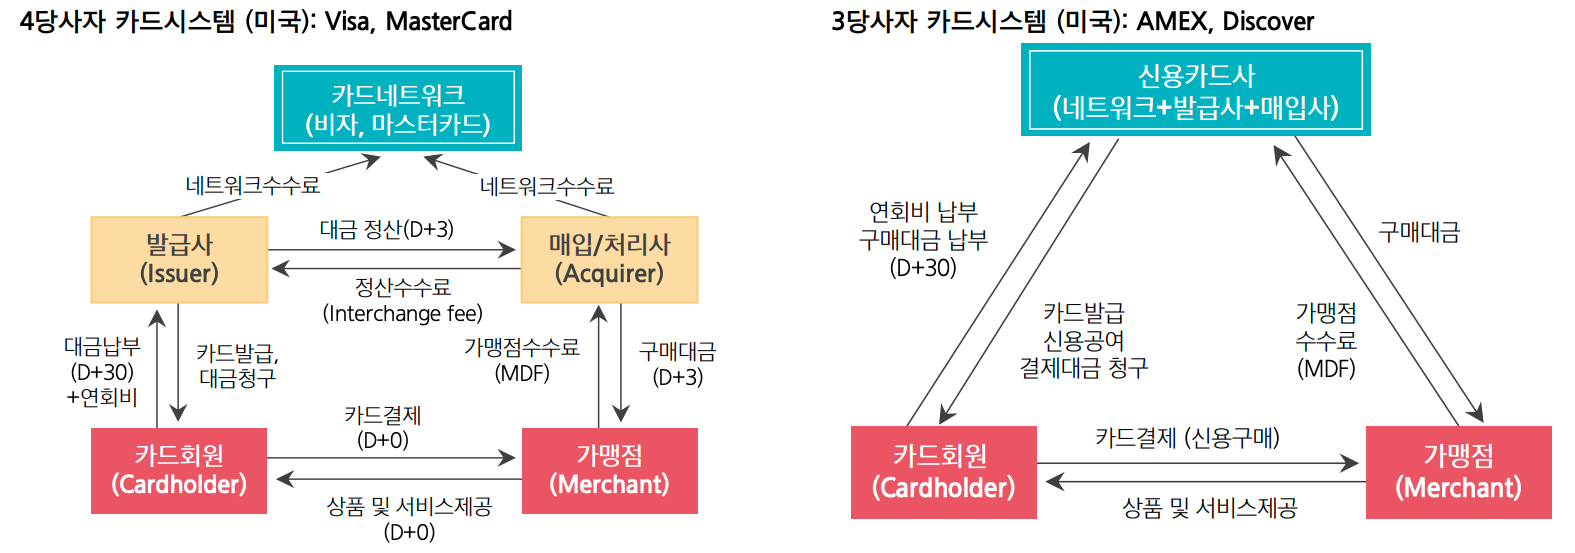
[4당사자 체제와 3당사자 체제 (출처: 한국금융연구원; 삼성증권)]
한국의 결제 시스템
국내 결제 시스템은 대부분 3당사자 체제입니다. 그러면 이제 조금 더 친숙한 국내 기준으로 오프라인과 온라인의 결제 과정을 조금 더 구체적으로 살펴보겠습니다.
국내 오프라인 결제 과정에는 일반적으로 앞서 설명한 주체 외에 VAN(Value-added Network)사가 함께 참여합니다. VAN사는 카드사와 판매자 사이에서 가교 역할을 수행하는 대신 카드사로부터 수수료를 수취합니다. 주로 가맹점을 유치하고 관리하며, 카드 사용 승인 과정을 중개하고, 전표매입을 대행합니다. 이때 전표매입이란 가맹점으로부터 매출전표를 수거하고 정리해서 제출하는 업무를 말하죠.
3당사자 체제에서 VAN이 필요한 필요한 이유는 각 카드사들이 독립된 결제망을 보유하고 있기 때문입니다. VAN이 존재하지 않는다면, 판매자는 각 카드사와 별도의 계약을 맺고 승인과 정산 과정을 진행해야 합니다. 판매자 입장에서 매우 부담스러운 일이죠. 그러나 VAN가 중개자 역할을 수행하면, 판매자는 한 VAN과 계약함으로써 모든 카드사와 결제 시스템을 구축한 효과를 동일하게 누릴 수 있습니다.
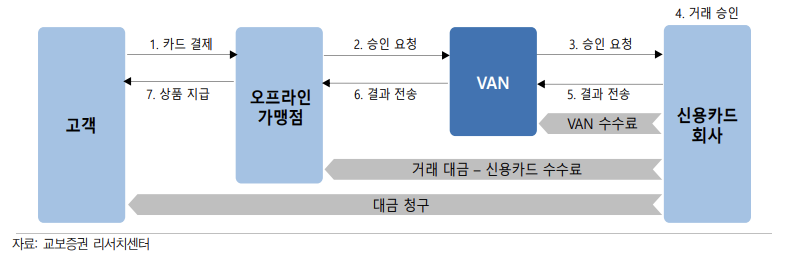
[국내 오프라인 결제 구조. VAN사가 카드사를 보조한다. (출처: 교보증권)]
온라인 결제에서는 VAN외에도 한 주체가 더 추가됩니다. 바로 PG(Payment Gateway)사인데요. PG사는 판매자와 VAN사, 혹은 판매자와 카드사 사이에서 가교 역할을 수행하는 대신 판매사로부터 수수료를 수취합니다. 주로 온라인에서 가맹점을 유치하고 관리하는데 더해 카드 사용 승인 과정을 중개하고 매출을 정산하죠
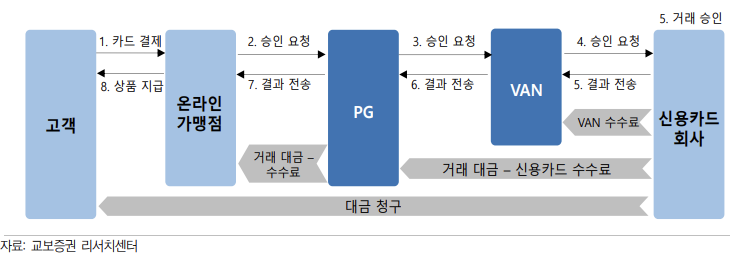
[국내 온라인 결제 구조. PG사가 판매사를 보조한다. (출처: 교보증권)]
PG가 필요한 이유는 크게 두 가지인데요. 첫째로 온라인에서 결제가 이뤄지기 위해서는 까다로운 인증 절차가 필요하기 때문입니다. 실물 카드와 단말기로 이뤄지는 오프라인과 달리 온라인은 보안상 인증 과정을 거쳐서 카드 승인 과정이 진행될 필요가 있는데, 이런 시스템을 각 판매자가 직접 구축하기란 매우 까다로운 일이므로 PG사가 이를 대행합니다.
두번째로는 온라인 판매자 중 영세업자가 많기 때문입니다. VAN 수수료율은 결제대금이 클수록 낮아지기 때문에 중소규모 판매자가 직접 VAN과 계약할 경우 상대적으로 불리한 수수료율을 감당해야하는데, PG가 여러 가맹점의 결제 대금을 모아서 정산을 진행하면 수수료율이 낮아지는 효과가 있습니다.
VAN사와 PG사는 일견 유사해 보이지만, VAN와 달리 PG는 정산 업무를 수행한다는 점에서 차이가 있습니다. VAN사는 카드사로부터 수수료를 받을 뿐 거래대금은 카드사가 PG사나 가맹점으로 직접 전달하는 반면, PG사는 카드사로부터 거래대금을 받고 해당 금액에서 수수료를 제외한 뒤 가맹점에서 분배하죠.
미국 결제 시스템
그렇다면 미국에는 VAN사나 PG사가 없을까요? 한국과 달리 미국은 4당사자 체제가 일반적이기 때문에 ...