지난 '경제는 어디까지 성장할 수 있을까?'는 연준/재무부 모니터링에 올라온 '금리 인하의 종착점, 뭣이 중헌디?'의 해설 시리즈 1편이었습니다. 여기서 생산성이 무엇인지 짚어보면서 국가 경제의 성장 잠재력이라고 할 수 있는 잠재 GDP에 대해 알아보았는데요. 이번 2편에서는 이같은 생산성의 변화에 대응해서 연준이 어떤 식으로 금리 결정을 하는지에 대해 살펴보도록 하겠습니다.
1편 링크: https://www.valley.town/wsaj-premium/beginner/67567a28cee71ab6bb56abd8
칼럼 원문 링크: https://www.valley.town/wsaj-premium/fed-monitor/674dc31c3b02fd98c3e31117
2편. 생산성과 연준의 연결고리, 자연 이자율
[ 전편 요약 ]
생산성이란 한 사람이 단위 시간 동안 어느 정도 가치의 물품과 서비스를 생산했는가를 의미합니다.
생산의 효율을 의미하는 생산성은 생산된 물품과 서비스의 총합을 의미하는 GDP (국내총생산) 과 직접적으로 연계됩니다.
생산성은 한 국가의 경제성장 잠재력을 판단하는 핵심 변수이며, 이 잠재력을 잠재성장 혹은 잠재 GDP라고 부릅니다.
잠재성장은 생산성을 포함해 다수의 유동적인 변수를 기반으로 추정한 결과입니다.
추정치이기에 실제 성장과의 간극이 발생할 수밖에 없으며 이 간극을 아웃풋 갭 혹은 GDP 갭이라고 부릅니다.
아웃풋 갭은 실물경기의 과열 (0보다 크다) 혹은 냉각 (0보다 작다) 을 시사하며, 통화정책의 방향성에 영향을 미칩니다.
연준의 본령은 실물경기가 지나치게 과열되거나, 냉각되는 것을 막고 성장 가능성을 극대화하는 것입니다.
지나친 과열은 과잉소비와 투자를 떠받친 무분별한 대출의 부실로 이어지고 약한 고리가 먼저 무너지면서 순식간에 경기가 둔화하는 공황을 일으킬 수 있습니다.
지나친 냉각은 소비와 투자 의지가 완전히 죽어 일본의 잃어버린 30년처럼 징글징글한 악순환의 사이클을 쉽게 끊어낼 수 없게 되는 상황에 빠질 수 있습니다.
따라서, 연준과 모든 중앙은행의 통화정책 목적은 실물경기가 이러한 양극단의 상황에 빠지지 않도록 적절한 시점에 시중금리를 움직여 경기부양과 둔화를 유도합니다. 흔히 알고 있는 연준의 이중책무가 안정적인 물가와 고용인 이유는 이 두 지표가 실물경기의 상황을 대표적으로 보여주기 때문입니다.
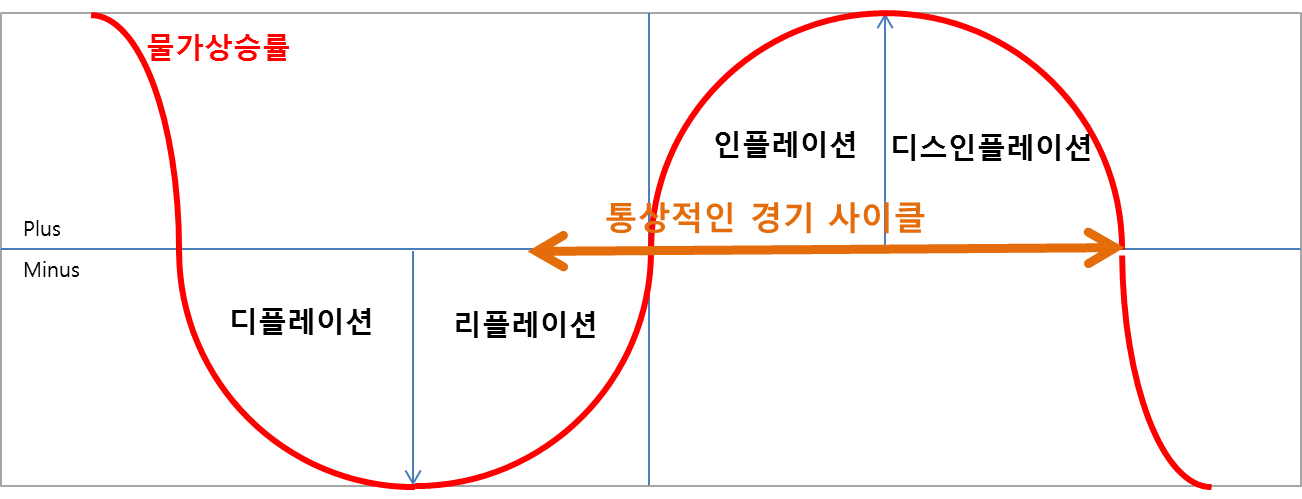
통상적인 경기 사이클을 기준으로 생각해 봅시다. 위 차트가 보여주는 통상적인 경기 사이클 기준으로 물가 상승률인 빨간선이 저점에서 상승해 고점까지 이르는 구간이 물가가 상승하는 리플레이션에서 인플레이션에 해당하는 시기입니다. 빨간선은 물가 상승률을 나타내지만 동시에 전반적인 경기를 의미하기도 하죠.
왜 그럴까요? 물가가 오르는 상황을 생각해 보죠.
소비 주체들의 주머니에 돈이 많으면, 더 많은 물품이나 서비스를 소비하려고 하겠죠.
소비욕구가 강해진만큼 소비의 타겟이 되는 물품과 서비스 가격은 높아지겠죠 (= 물가 상승)
늘어난 수요를 채우기 위해 생산자들은 공급을 늘리고, 이를 위해 고용과 투자를 늘립니다 (= 고용 호조)
생산자들의 구인수요가 강해지면 노동자들은 일자리를 선택할 수 있으니 협상력이 강해지고, 임금이 상승합니다.
노동자들은 곧 소비주체... 이들의 임금이 상승하면 소비여력은 더 늘어나고, 물가는 다시 상승압력을 받게 됩니다.
여기에 소비, 고용, 투자에 필요한 건 돈이니, 돈의 수요가 강해집니다.
금리는...